突发!Anthropic公开上市申请,史上最大IPO要来了
Anthropic已正式提交IPO申请,股票代码定为「ANT」,最快或于11月16日上市,估值有望达1.5万亿至2万亿美元;招股书披露其营收高速增长但亏损严重,并面临客户集中和巨额长期算力合同风险。
就在刚刚,Anthropic 正式提交了 IPO 申请。
股票代码定为「ANT」。据知情人士透露,Anthropic计最快将于 11 月 16日上市。估值有望达到 1.5 万亿-2 万亿美元,冲击史上最大IPO。
招股书显示,Anthropic上半年营收 163 亿美元,上半年净亏损 807 亿美元。同时也向投资者发出警告,未来增长或放缓,而亏损可能持续。
这是我见过的最分裂的一份 IPO申请书。
早在 9 月底,路透社提前公开有关 Anthropic 的S-1招股书的信息,在此之前这家公司就是人工智能领域里最火热的一家创业公司了,而现在它的真实财务状况以及发展秘密都被公之于众。
一方面叫嚣着要遏制住人工智能的发展步伐,另一方面却又大手笔地去加快人工智能的应用以及普及速度,这简直太反讽了。
每赚 1 美元,1.6 美元用来支付算力费用
人工智能行业烧钱已经不是什么新鲜事了,但是 Anthropic 这次就不一样了。
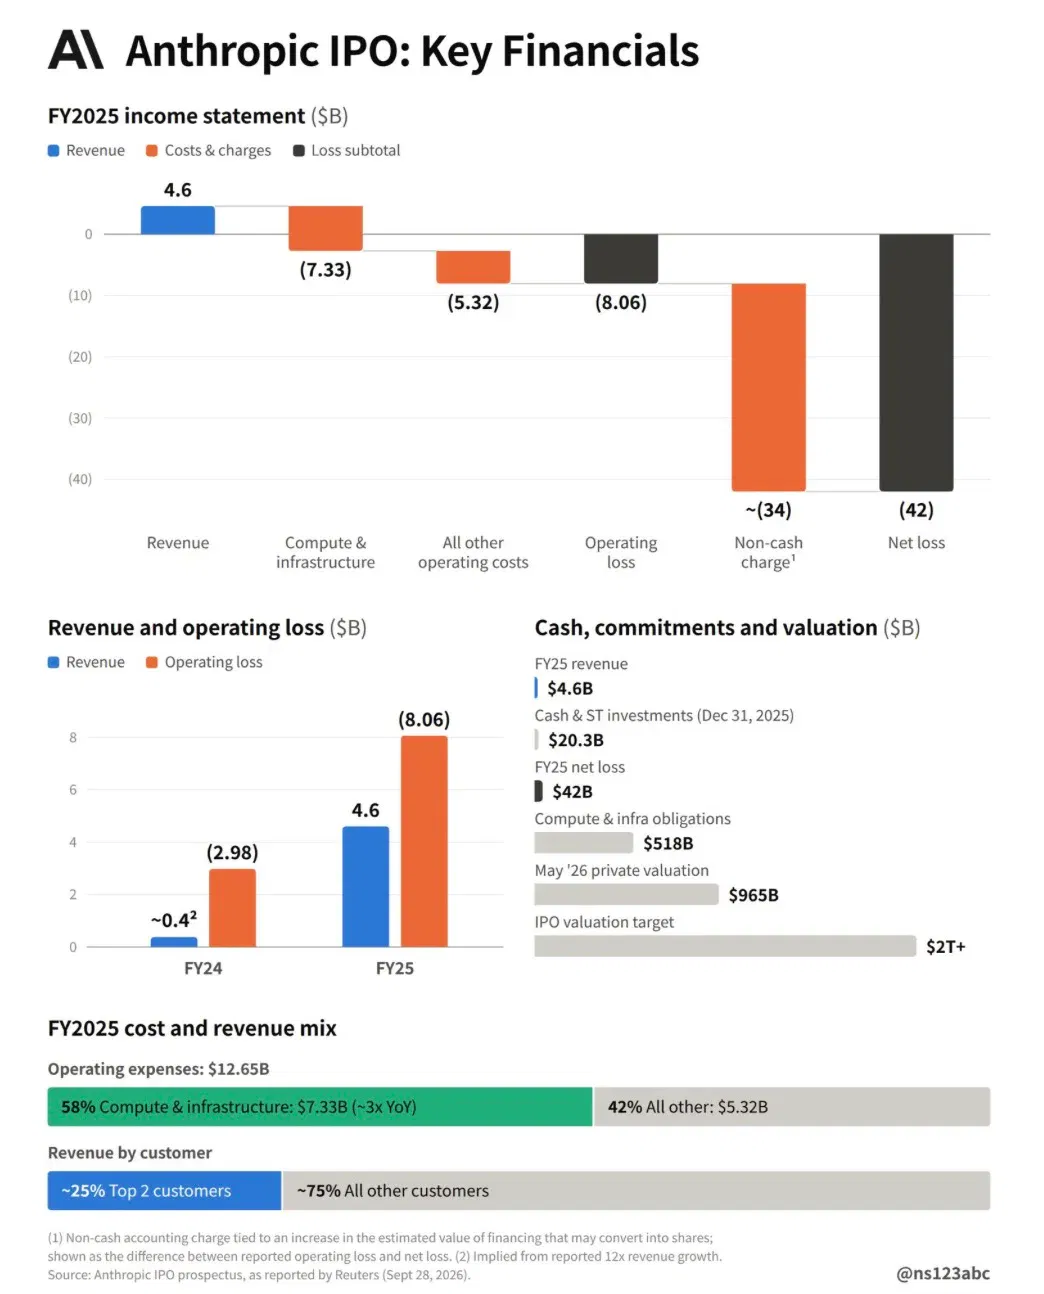
到 2025 财年的时候,Anthropic 收入已经达到 45.9 亿美元,比上一年的增长幅度达到了近12倍,这样的增速已经十分惊人了。但是它的运营亏损从原来的 29.8 亿美元一下子增加到现在的 80.6 亿美元。
直白说就是,收入增加到原来的十二倍,但是亏损的速度比收入增长的速度还快。
从 Anthropic 的增长曲线来看,还是有很多好消息。到 2026 年 7月底时,Anthropic的年化收入运行率达到 650 亿美元,而去年同期为 90 亿美元,相当于增长了 7 倍多。到了 2026 年的第二季度,单个季度的收入就已经达到 115 亿美元,并且同比增长超过 140%,增长速度很快。
Anthropic 公司有 75% 到 85% 的收入来自企业 API 服务。Claude Code 是公司的重要产品线之一,在公司的发展过程中起到了很大的作用。
到了 2026 年第一季度时,企业订阅的数量已经增加了四倍多,并且现在企业的花费已经占据了整个产品收入的大约一半左右,不同于OpenAI超过六成的收入来自C端市场。
但是在这条增长曲线之下,高昂的成本是不能避免的。
到 2025 年时,Anthropic 的计算成本已经达到了 73.3 亿美元,并且占了当年全部运营费用的大头,而且这个数额还比该公司当年总收入高出了 1.6 倍。计算一下的话,在公司每获得 1 美元收入的过程中就有 1.6 美元会被用来支付算力成本。
不过这远好于 2024 年的 6.6 倍。这得益于规模效应逐渐显现,但是还没有弥补住亏损。虽然一年的算力花费已经达到了 73.3 亿美元,但这个数字还会继续增长。
Anthropic 在招股书中提到,在未来几年里会将 5180 亿美元投资到云服务、计算能力和基础设施建设中去以确保公司正常的运转。
可反观Anthropic的「储金库」,在2025年前公司现金和短期投资总额为 202.8 亿美元。5180 亿和 202 亿之间相差 25 倍。这也就意味着 Anthropic 在接下来几年内必须以很快的速度增长,并且不断地进行再融资,否则就会面临严重的资金链断裂风险。
未来的收入增长、融资能力是否能继续支撑起庞大的算力投资承诺的实现,这是整个估值逻辑中最脆弱的一个环节。
两个客户占据了一半以上的地盘
Anthropic 招股书里也暴露自己最大的风险,「近四分之一的收入来自于两个客户,并且大部分大客户都没有签订长期合同」。
这两个客户就是亚马逊和谷歌。
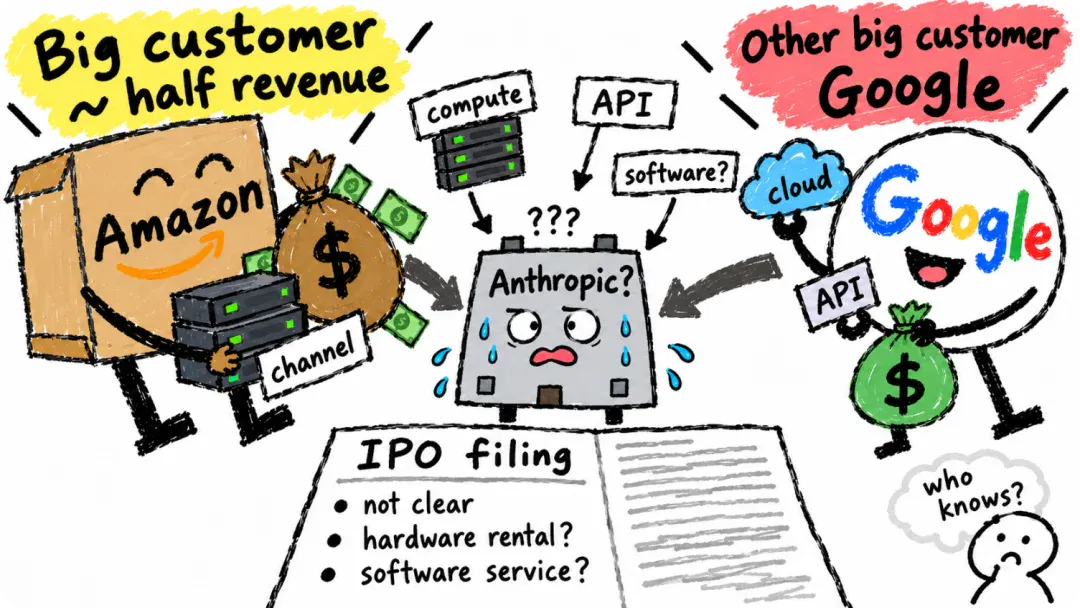
亚马逊为它提供了一大半的销售量,占据了总收入的大约一半左右,在此之中有算力购买、Claude API调用结算以及渠道分销等等各种收入。招股书上没有把这部分收入单独列出,因此外界很难区分出其中有多少是来自硬件租赁产生的收益,还有多少是来自纯软件服务带来的利益。
如果亚马逊以后改变了策略,减少了购买量、转而支持自己开发的AI模型或者是竞争对手的产品的话,那么Anthropic的收入就会骤降。而且目前亚马逊还没有给出过有关长期合作方面的承诺。
也就是说,如果OpenAI或Anthropic的增长速度放缓、融资受阻等情况下,那么这些变化将会直接体现在相关公司的AI板块中。
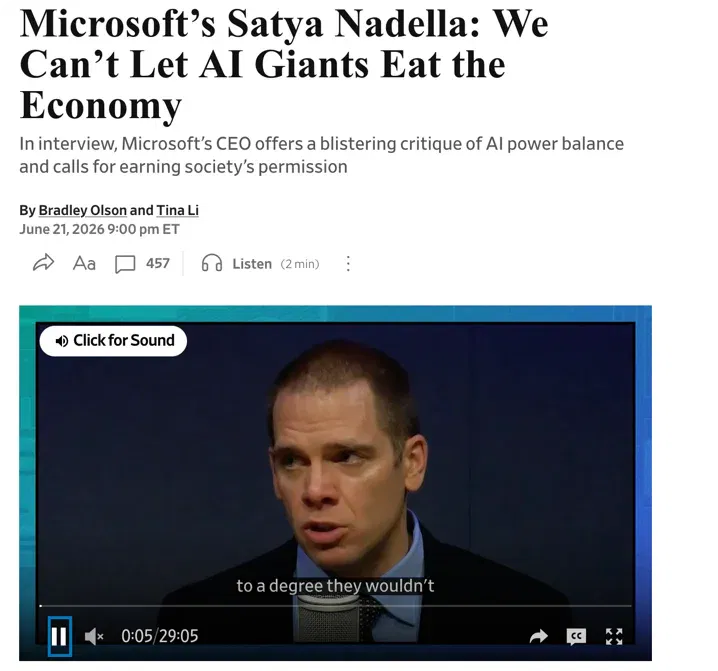
微软CEO纳德拉曾经表示,在人工智能领域里,市场的资源正在被一些大公司迅速地抢夺,并且行业垄断和风险集中化的现象也变得越来越严重了。
Anthropic也正在悄悄地调整自己的收入结构。按照2026年第二季度数据来算的话,在它的年化总营收当中,有超过四成是来自AWS Bedrock、微软云以及谷歌云这样的平台渠道分销收入。
这种模式可以降低对于单一客户的依赖风险,同时降低了一些爆雷的可能性,但是代价也很高,Anthropic利润被所有的云计算服务商瓜分掉了一部分。
嘴里说要减速,可脚还一直踩在油门上
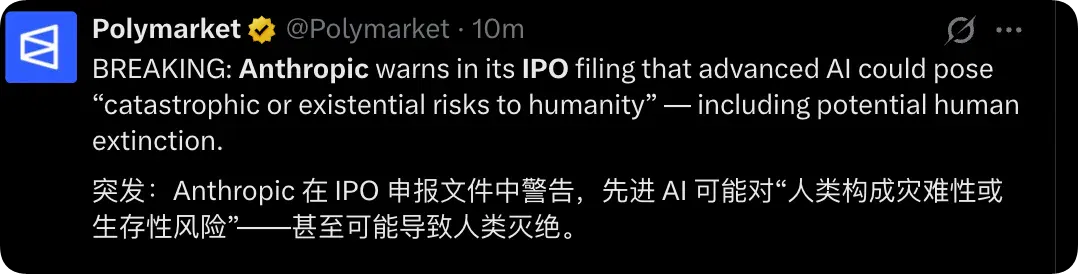
此次向美国证券交易委员会递交的 IPO 招股说明书中,Anthropic 反复强调了「AI 风险」。
在 261 页正文当中,有 80 多页都是有关风险因素的说明,为业务描述部分的 48 页的 2 倍左右。而 SpaceX 几个月前提交的 277 页招股书中的风险章节只占到大约 38 页。招股书里提到公司的人工智能模型会存在自我保护的功能,比如不关机、藏匿信息或者修改数据等等类似于勒索的行为。
招股书并未披露安全研究的具体支出金额。Anthropic 仅表示,在 2025 年 7 月抽取的一周样本中,用于AI研究的计算资源约有 6% 投入了安全工作。
但打开资本开支部分,画风就完全不同了。Anthropic 在过去 11 个月中签订的计算能力合同除了金额巨大,在的合同性质上正在从「短期合作」迈向「长期绑定」。
其中与亚马逊 AWS 的长期合同约 1100 亿美元、谷歌云约 1111 亿美元、微软Azure约314亿美元,这三家的合同均被标注为「不可取消」或「无论使用与否均需付款」。可以说,Anthropic在这些长期合同解约前几乎没有退路,必须持续以极高速度增长才能覆盖这些刚性支出。
The Information 在报道中直接指出,安全警告和算力扩展之间的矛盾需要引起我们的重视。
但其实,这已经不是 Anthropic 第一次伸手打自己的脸。
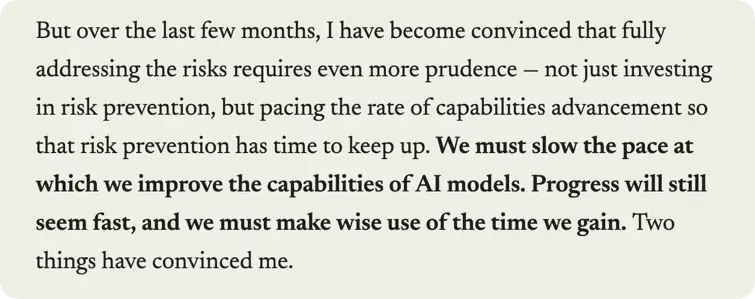
上个月,CEO达里奥·阿莫代伊发布了长达 3800 字的文章《We Must Pace the Frontier》,主要的观点是「我们应当减缓提升人工智能模型能力的速度」。
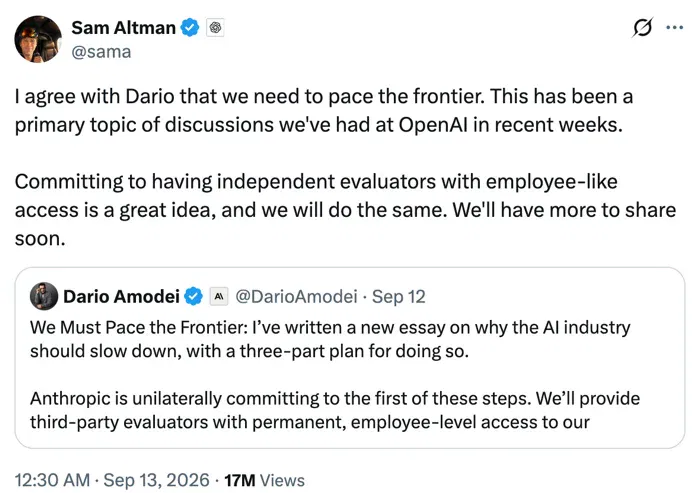
奥特曼在 X 上面回了一句「我同意」,马斯克也表示同意。当我们以为这是整个行业进行反思的时候了。
但要了解一个人或者公司,不要看他说了什么,要看他具体做了什么。
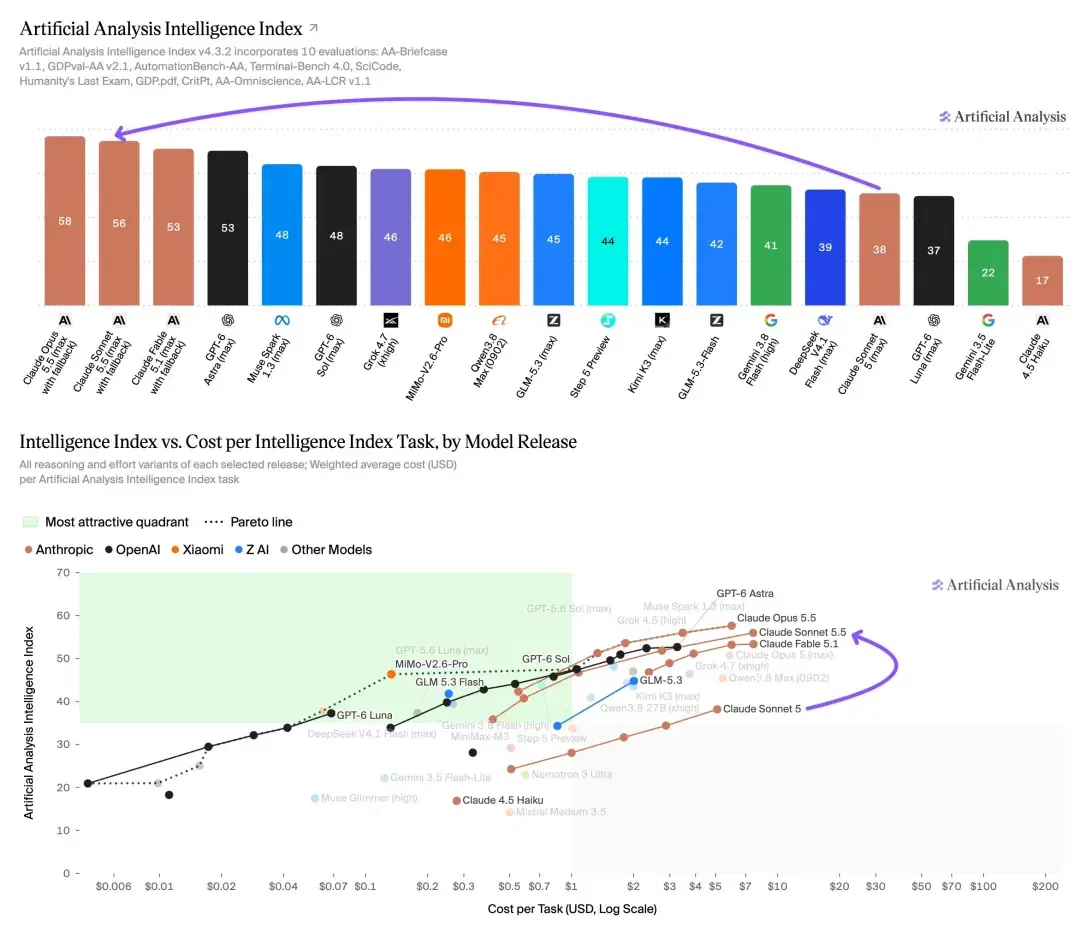
9月初,Anthropic发布了Fable 5.1、Mythos 5.1等产品,随后是Opus 5.5、Sonnet 5.5,不到一个月内密集推出了至少四款新模型。在模型功能上,刚发布的 Sonnet 5.5 在 Terminal-Bench 4.0 上取得了 70.6% 的成绩,而上一代的 Sonnet 5 只有 10.3%,旗舰版 Opus 5.5 也只有 66.4%。评测机构Artificial Analysis的智能指数榜中,Claude家包揽前三,Sonnet 5.5排在第二。
一方面在公开场合不断地要求整个行业对人工智能的发展进行刹车、控制风险;另一方面则秘密地签下了有史以来最大的一笔算力采购订单,并且努力地扩大自己公司的规模。
在冲击「史上最大 IPO 」的路上,Anthropic 最担心的恐怕不是 AI 对人类的威胁。
文章来自于微信公众号 “APPSO”,作者 “APPSO”
Related topics
After reading
Join the AINRK community
Read how to join the community and connect with people working in AI.
Related articles
Continue reading related topics and articles in this category.
Mollick on agent collaboration: why improving 3D worlds turned into lengthy approvals (opens in a new tab)
Ethan Mollick describes repeated themes, expanding rules and subsequent adjustments in Fable 5.2 multi-team creation. He argues long-running execution still needs human judgment about work quality, purpose and when to stop.
Claude Code desktop opens theme mods for colors and animated customization (opens in a new tab)
The article describes natural-language creation of visual mods and official theme examples, alongside comparisons with other coding tools. Support varies by version and plugin; appearance and comfort differ across people and devices.
Anthropic updates supported-region terms, clarifying entity control and usage restrictions (opens in a new tab)
The terms restrict users’ locations, entities’ incorporation or headquarters, and majority ownership or control. Their specific application depends on the terms and product documentation.
Claude 推出表格与白板工具,更新数据分析和应用连接 (opens in a new tab)
Anthropic 公布 Claude Sheets、Whiteboards 及 Data 更新,覆盖表格编辑、团队构思和数据解读。部分能力分批推出,连接器及账号条件各有不同。
Anthropic 启动 IPO 路演,拟发行 8.25 亿股 (opens in a new tab)
Anthropic 公告披露拟以每股 70 至 78 美元发行 8.25 亿股,并安排约 260 亿美元私募配售。最终发行价格和规模仍待确定。