盘点丨百度那些悄咪咪下线的 AI 产品
AI 时代,个人创新创业变得相对简单了,于是出现了越来越多的 OPC。
AI 时代,个人创新创业变得相对简单了,于是出现了越来越多的 OPC。
在 AI 领域,不像其他产业,需要大量资源、资金、团队这些硬性条件的积累,往往一个好的创意,就能驱动一个好的项目。
更简单的另一面是什么?
对你简单了,对别人也简单了。大家都简单了,等于大家都不简单。
我最近在观猹上看到一个残酷的数据:过去三个月,平台每月新增超过 200 个 AI 产品,但同时也有大量产品悄无声息地消失。
你可能以为这只是小团队的宿命:毕竟一个人、一台电脑就能起个项目,壁垒相对较薄,资源相对受限。
于是我最近整理了一份清单,结果惊讶的发现:连大厂的产品也在批量悄咪咪消亡。
去年我们做了一个选题热度很高,盘点了 AI 六小龙下线的产品:伪品会丨盘点那些 AI 六小龙下架或停运的产品(在新窗口打开)
回望这两年涌现出的各种 AI 应用,如今许多已经折戟沉沙。潮水一波又一波,还没来得及欣赏上一波的浪花,另一个风口又已经站满了人。
曾经的押注,成了时代的注脚。找到那些能够穿越周期的产品团队或许太难,好在 AI 给予我们的惊喜足够多,观察这一切,就已经耐人寻味了。
在 2026 的今天,让我们先从最近 Agent 势能最盛的百度开始吧,一起来回顾下百度在 AI 领域的来时路。
先说最让我觉得可惜的一个产品。
2025 年 4 月 25 日,百度在 Create 开发者大会上发布了心响。
当时发布会上心响号称可以「一句话解决复杂任务」,多 Agent 协作架构,200+ 任务类型。
圈内不少人看完演示后的评价是:这是国内第一个面向大众的手机端 Manus。而彼时,Manus 刚发布不久。
而 Manus 后来的命运同样戏剧化:发布 8 个月后,产品达到了 1 亿美元的 ARR,然后被 Meta 收购,然后收购又遭撤销,AI 行业的变化速度可见一斑。
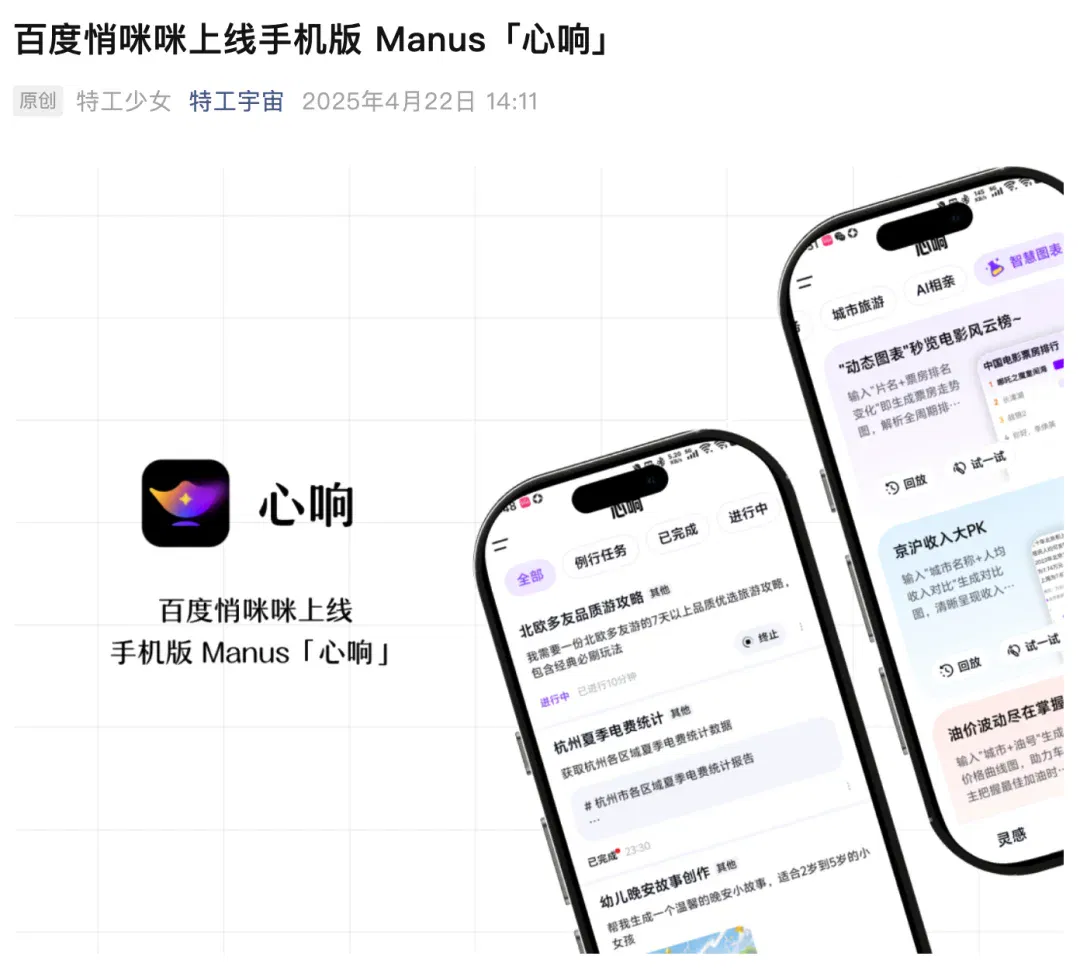
我当时也第一时间体验了「心响」。
然而,不到三个月的时间,「心响」就急转直下了:
2025 年 7 月,内部消息显示心响被从百度「核心项目」列表移到了「观望组」,资源收缩,团队开始缩编。
一个 95 后团队 30 天做出来的产品,被月活 KPI 卡住了脖子:三个月不达标,直接进冷宫。
当时,网友们看到这个产品是百度做的,都感觉很意外。
咱就是说,不知道百度现在看各种移动端的龙虾产品,和通用 Agent 产品啥感受...
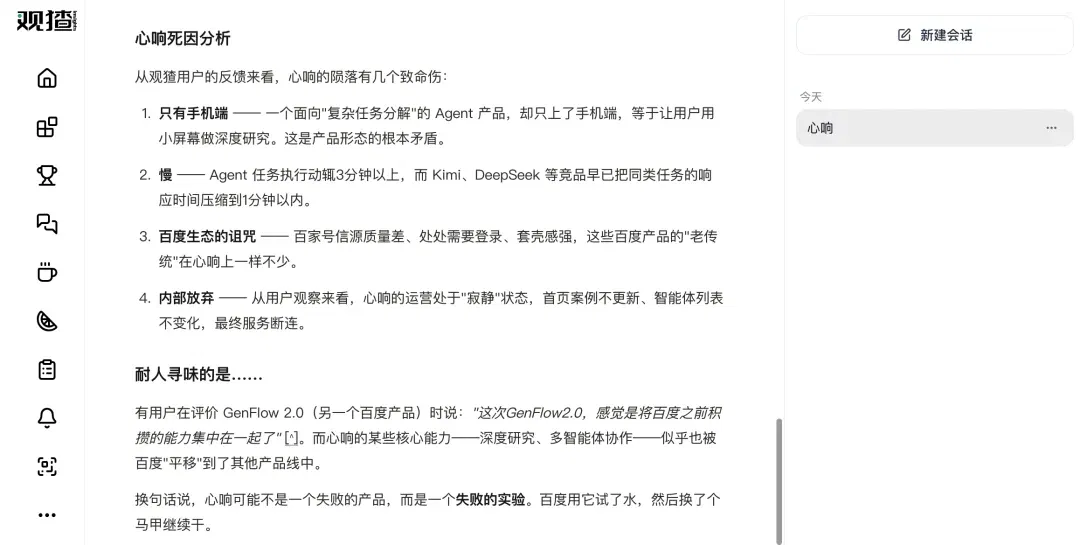
我后来也浅浅复盘了一下心响的问题,我觉得产品除了领导层月活考核的问题,产品本身的能力也有硬伤:
任务执行成功率不够高、等待时间过长,对普通用户来说,试两次失败就不会再来了。
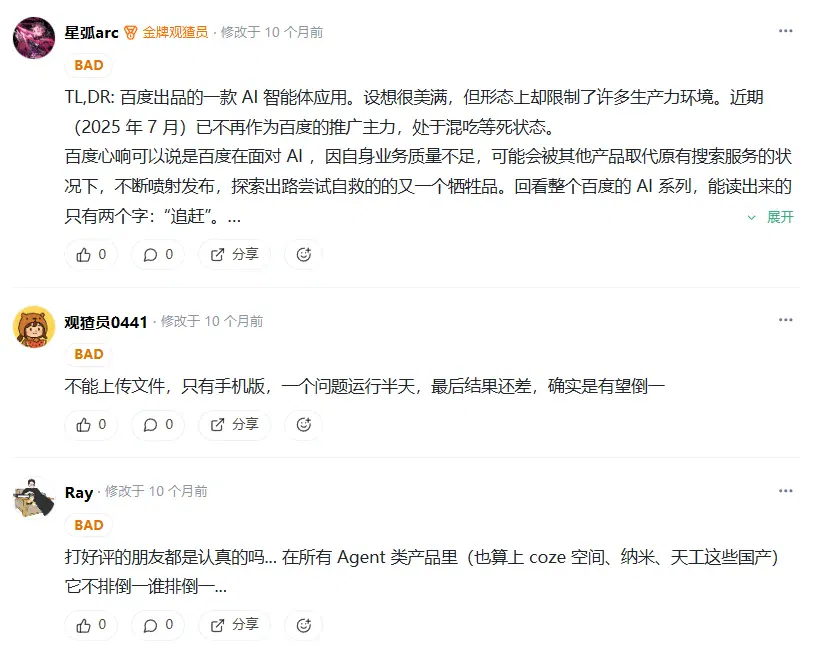
其实当时观猹社区里已经有部分关于「心响」体验问题的反馈,只是不知道团队有没有来得及看到。
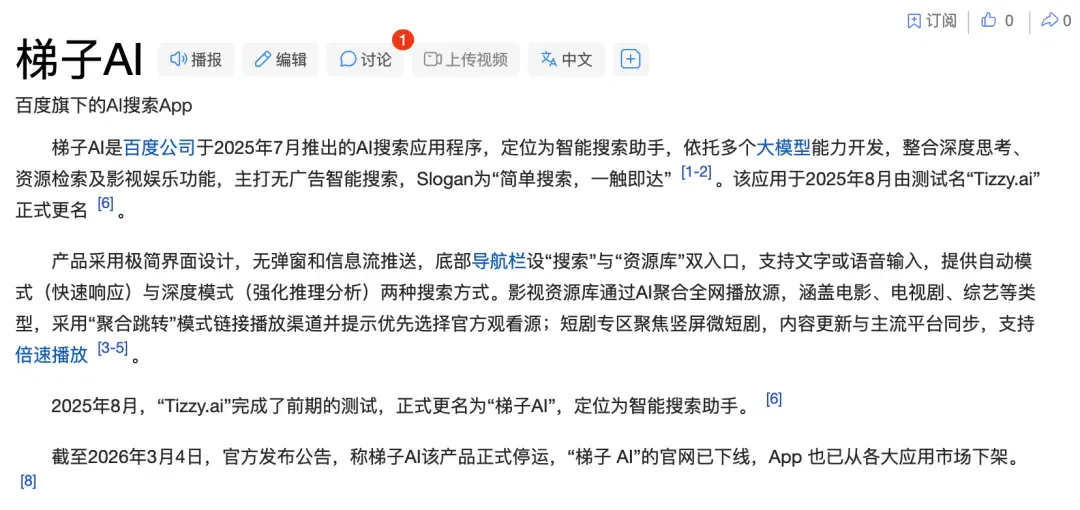
心响不是个例,还有一些百度的 AI 产品也是悄咪咪下线了,比如:
「梯子 AI」
2025 年 8 月上线,主打「无广告智能搜索」,整合深度思考和影视资源。用户日均使用时长 12 分钟,是传统百度搜索的 2.4 倍。数据看着不错。
但 2026 年 3 月 4 日,百度宣布梯子 AI 停止运营,功能迁移至文心 App。
这个产品为什么会死掉呢?我觉得核心有三点:
首先,这个名字就让人浮想联翩,在国内互联网语境下,「梯子」这两个字自带敏感联想,品牌认知从第一天就跑偏了。
另外,「无广告」这个卖点在百度体系内就是自相矛盾:百度的核心营收来自广告,一款不带广告的搜索产品做得越好,对主站的威胁越大。
最后,也是最严重的一个点,产品还有影视资源的版权风险:梯子 AI 上线不到两个月就有 12 部短剧因授权问题被下架。
这款产品从出生那天起就带着结构性矛盾,所以,消亡可能也是一种必然。。
「橙篇」
橙篇 2024 年 5 月上线,定位 AI 长文写作工具,依托百度文库 12 亿文档资源,支持 10 万字长文生成,还一度入选过澎湃新闻推出的「2025 全球百大 AI 应用」。
它的目标用户是学生和职场人,但问题是,目标群体人群很多,但是需求频次较低:写作场景天然低频,用户每周用一到三次,很难撑起月活数据。
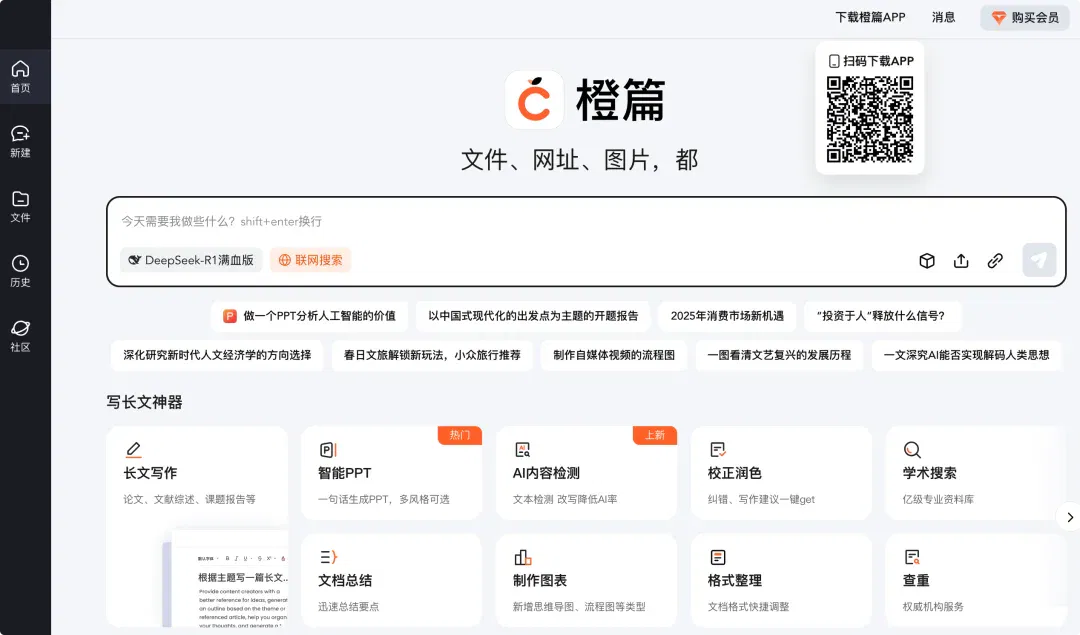
于是最近,百度选择将橙篇 PC 端保留原有功能,但移动端彻底换赛道:把移动端改名「捣谷」,全面转向二次元创作社区。捏图、捏 CP、谷子制作、动漫内容生成。
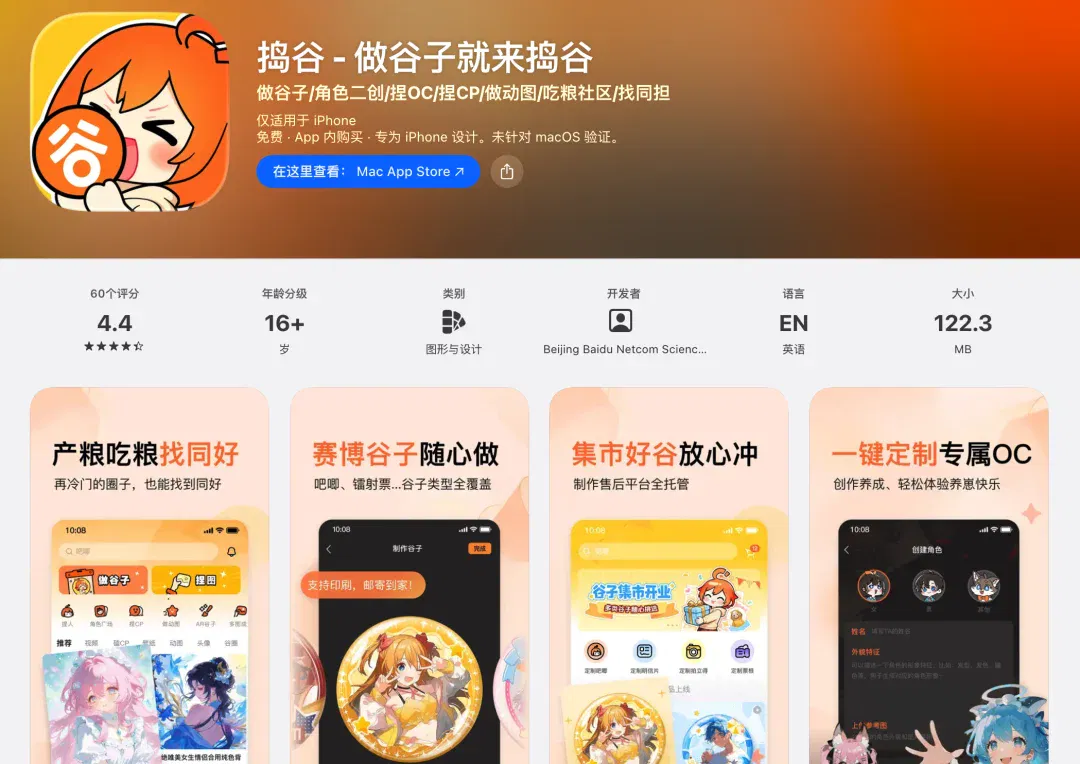
有意思的是,海外版 Oreate 后来登顶了 Product Hunt:同一套 GenFlow 多 Agent 技术架构,在国内写作市场跑不动,换个皮肤到海外,不知道行不行。
「DuClaw」
2026 年 3 月 OpenClaw 爆火,百度智能云迅速跟进推出 DuClaw,主打「零部署养虾」,深度预置百度搜索等 Skill,定位云端 Agent 服务。
百度这次是在几家大厂率先推出 Claw 类产品的,但产品势能没有做起来。
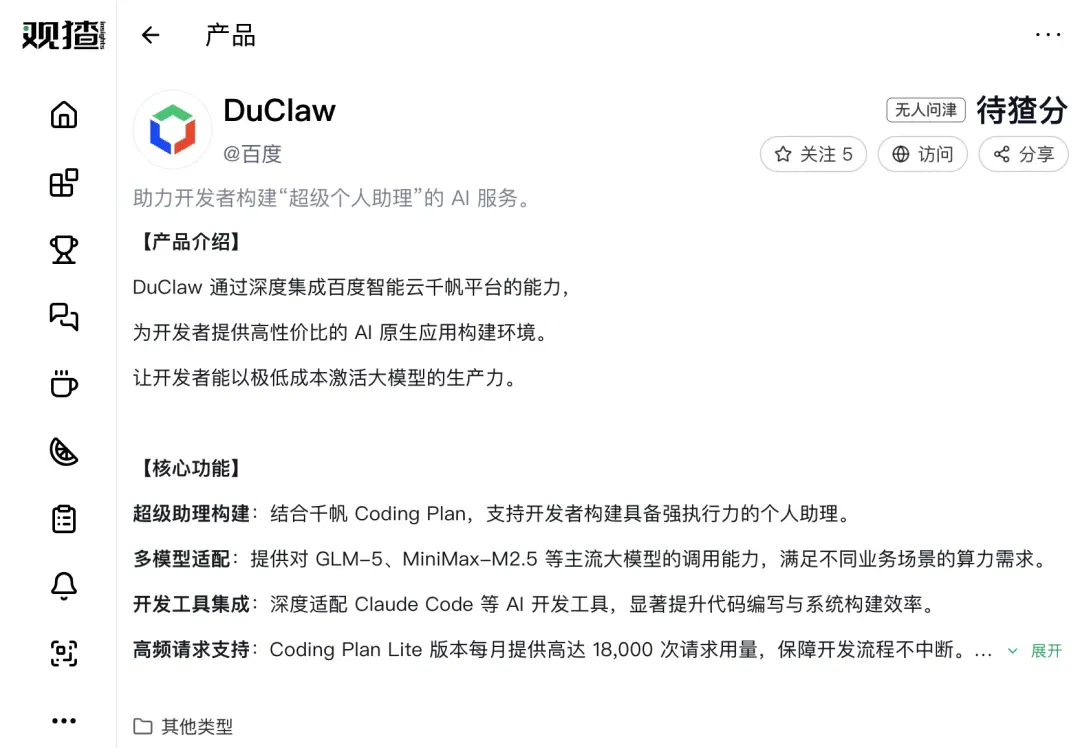
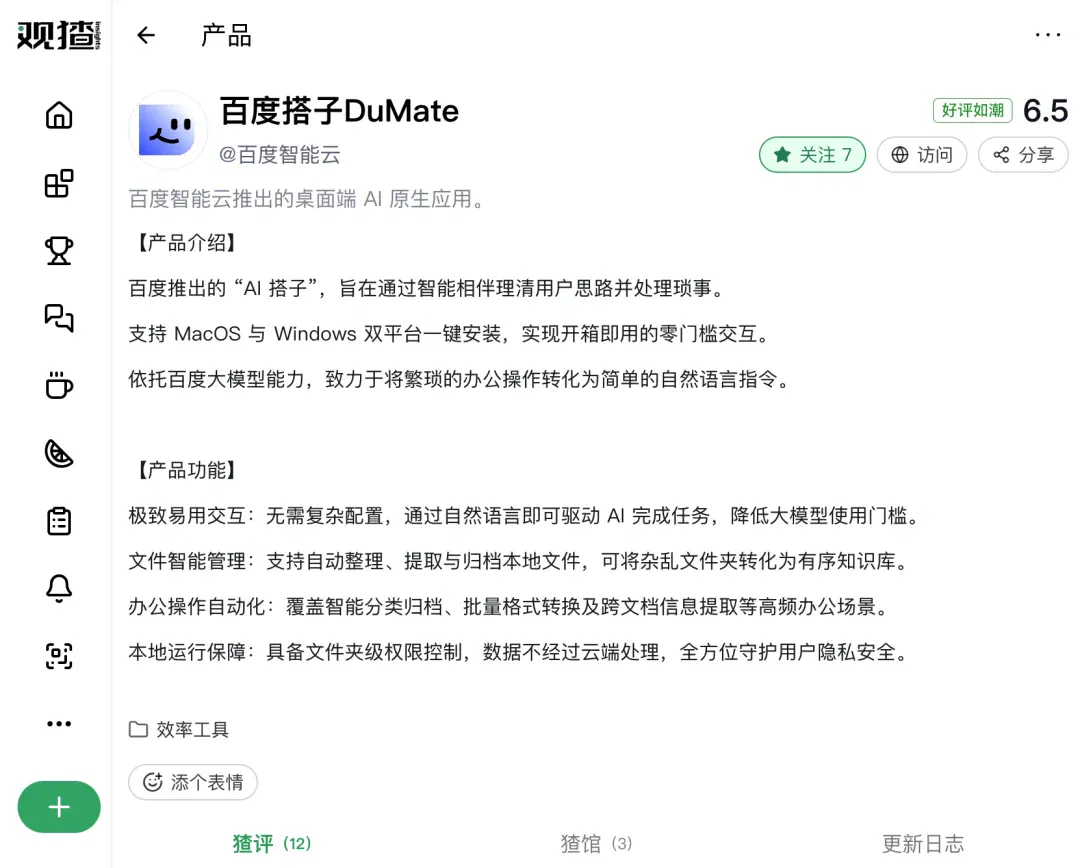
更核心的问题是,当 OpenClaw 热度退潮,用户发现这个产品能做的事情,DuMate 这个桌面端产品都能做,而且做得更好。
于是,百度很快把资源转投 DuMate,DuClaw 变成了一个追热点的试验品。
在整理清单的时候我就在想:百度这几个 AI 产品「悄悄消亡」,是为什么呢?
我想了几天,结论是:可能不是某个产品经理的失误,而是大厂做 C 端 AI 创新时面临的结构性矛盾。
第一个矛盾是创新者的窘境。
梯子 AI 做无广告搜索,做得越好对百度主站广告营收的威胁越大。这跟当年诺基亚做智能手机面临的困境一模一样,新产品成功的前提是老业务的衰落,组织本能会抵抗这件事。
你去看活下来的 AI 产品,要么是独立团队运作(像字节的豆包),要么是找到了不跟主营业务冲突的变现路径(像百度文库的订阅制),而影响现有盈利业务的 AI 业务,大概率活不过一年。
第二个矛盾是管理层在当时对 AI 的认知不够。
心响和 DuMate,从解决的问题本质来看,有什么区别吗?
几乎没有,都是「帮用户用 Agent 完成复杂任务」。但一个三个月进冷宫,一个活下来了,且活的很好。
这里的区别不在技术,而在决策层怎么看待这个产品:
互联网时代训练出来的管理直觉是:产品上线→拉新→看日活→日活不涨就砍。这套逻辑对抖音、对信息流产品成立,因为那些产品的价值就是「让用户尽可能长时间留在这里」。
但 Agent 产品的价值恰恰相反,它的终极目标是帮用户更快地离开。用户来了,任务完成了,走了。下次有需求再来。这种产品天然不会有高频打开、长时间停留的数据表现。
C 端 AI 产品建立用户心智本身就需要时间,豆包 2023 年 8 月上线,到 2025 年才真正起量。如果用季度 MAU 来判新品生死,大部分创新产品都熬不到找到 PMF 的那一天。
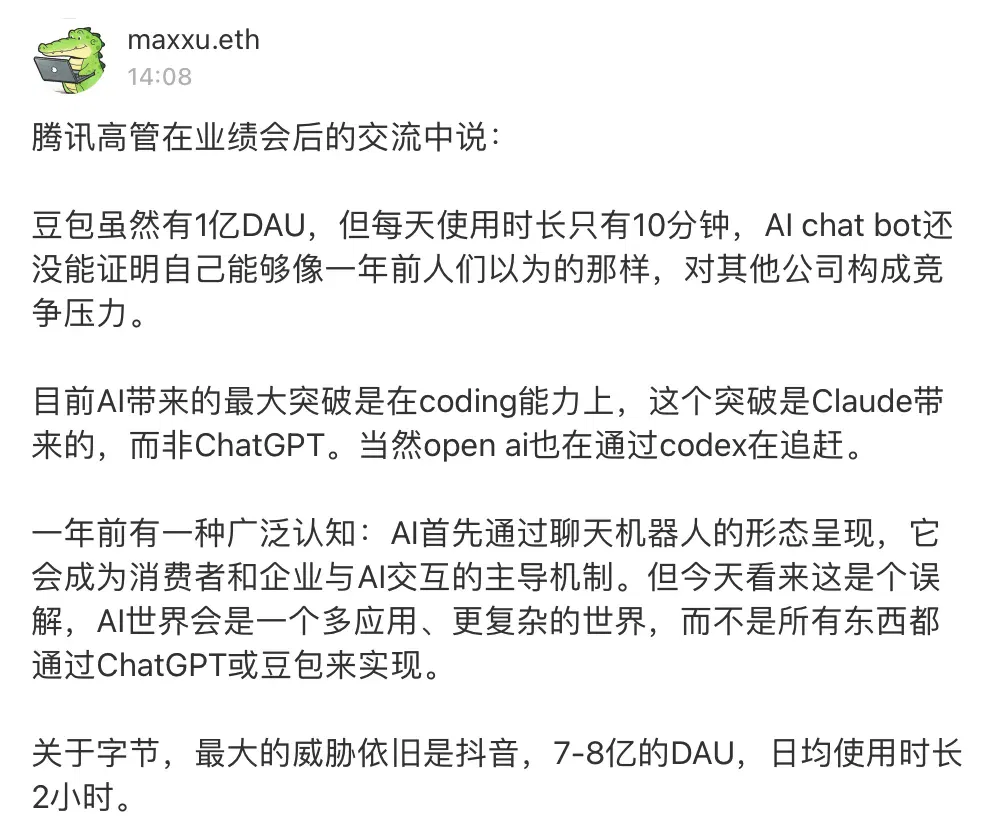
所以,如果你还是拿日活、时长、次日留存这套仪表盘来判断一个 Agent 产品的生死,那等于你在用「顾客在店里待了多久」来评价一个外卖平台的好坏。
DuMate 活下来,很可能不是因为它背后的团队比「心响」好多少,而是它被放在了一个对「增长节奏」更宽容的评估框架里。
而这需要决策者真正理解:AI 产品的北极星指标,可能和过去十年你熟悉的那一套完全不同。
值得一提的是,百度在前段时间的 Create 大会上,李彦宏提出了一个新指标:DAA(Daily Active Agents),日活智能体数。
也许这几个产品的消亡,就是领悟到这个认知,而需要交的学费。
讲完了「为什么死」,再来看「为什么活」。
百度文库的 AI 转型确实成了。2025 年 Q3 月活超过 9700 万,付费率同比增长 60%,被李彦宏公开称赞为「AI 重构最成功的产品」。
所以问题从来不在技术能力:百度有 12 亿文档资源、有国内顶级的文心大模型 5.1、有月活超过悟空达到百万级的 DuMate,这些在行业里都排得上号。
真正卡住那些失败产品的,是两个更本质的问题:做什么,以及坚持多久。
前者决定了产品方向是否和组织利益兼容,后者决定了产品是否有足够的时间窗口去验证假设。
写到这里,我在想:这些产品的命运,其实不只是百度一家公司的故事。
过去两年,由于 AI 行业市场本身变化极快,整个行业的变化也非常快:
多少 AI 产品高调发布,悄然关停,多少团队在「做什么」这个问题上一直在变,总是一个热点过来追一下,然后做一个产品,发现不行再换下一个。
但你会发现:过去一年,能活下来的 AI 产品,往往不是技术最强的,而是最早想清楚自己该做什么、并且愿意在正确方向上坚持足够久的。
这期,不仅是百度的教训,也是每个做 AI 产品的人值得照的一面镜子。
下期,你想看哪个公司的什么产品,欢迎评论区留言!
文章来自于"特工宇宙",作者 "宇宙编辑部"。
Related topics
After reading
Join the AINRK community
Read how to join the community and connect with people working in AI.
Related articles
Continue reading related topics and articles in this category.
Baidu Famou 3.0 debuts, bringing continuous optimization into enterprise R&D and production (opens in a new tab)
Baidu World presents materials, chip and apparel cases that connect data, algorithm search, independent validation and human review in feedback loops. Results are those disclosed by the teams.
Baidu unveils integrated AI4S solution linking compute, data, and research agents (opens in a new tab)
Baidu World introduces intelligent organizations, algorithm optimization, and laboratory equipment integration for research, alongside sandbox and infrastructure tests. Each application still requires validation.
ERNIE 5.5 Flash Preview launches, showcasing long-horizon coding and creative work (opens in a new tab)
Baidu reports model architecture, API pricing, and game and animation demos, with weights planned for November 25. Media trials cover 3D scenes and science videos.
百度开放文心 5.5 Flash Base 权重,主打长上下文推理效率 (opens in a new tab)
百度开源文心 5.5 Flash Base(ERNIE 5.5 Flash Base)权重,该模型总参数280B、每token激活14B,采用稀疏MoE与混合稀疏注意力,微调和推理上下文外扩至1M tokens。
百度发布 ApolloWorld,探索多智能体交互的自动驾驶闭环仿真 (opens in a new tab)
百度介绍ApolloWorld世界模型,面向L4驾驶训练同步生成相机画面与点云,并模拟交通参与者对车辆动作的反应。文中日行十万公里及33毫秒响应属于公司披露的仿真指标,不能直接替代真实路测或证明通用智能已经实现。