DeepSeek重启融资,估值5000亿元人民币
据报道,DeepSeek已重启第二轮融资,正以5000亿元人民币(约 740 亿美元)的估值寻求筹集近80亿美元。几乎与此同时,突然流传出一份关于DeepSeek的融资材料,称华兴康平私募基金管理(福州)有限公司发起设立一只暂定规模3亿元人民币的专项基金,拟以710亿美元的估值投资DeepSeek。
据报道,DeepSeek已重启第二轮融资,正以5000亿元人民币(约 740 亿美元)的估值寻求筹集近80亿美元。
此前,DeepSeek曾因梁文锋的内部演讲泄露而暂停融资进程。
潜在出资方之一砺思资本(Monolith Management),目前正与DeepSeek洽谈投资。该机构因投资月之暗面而声名鹊起,眼下砺思资本还在募集5亿美元,拟成立一只专注于中国AI的新基金。
几乎与此同时,突然流传出一份关于DeepSeek的融资材料,称华兴康平私募基金管理(福州)有限公司发起设立一只暂定规模3亿元人民币的专项基金,拟以710亿美元的估值投资DeepSeek。
基金存续期7年,管理费按出资额的10%一次性收取,收益分配先回本再二八分成,退出路径包括A股、港股上市及股权转让等。
但在这份爆料下方的评论区,最大的声音是“嘲笑”。比如融资材料里写到,DeepSeek在编程能力上仅弱于Claude旗舰模型0.3%。网友普遍认为,正是这里暴露了材料信息是假的,因为在公众认知中,DeepSeek的特点是便宜,而非性能,尤其是在现在最火的编程领域,DeepSeek不可能和Claude旗舰模型接近。
随后,DeepSeek Harness负责人崔添翼发了一条推文,说“V4预览版论文里的Table 6,V4 Pro (Preview) 和 Opus-4.6的SWE Verified跑分,80.6比80.8正好差0.3%。”
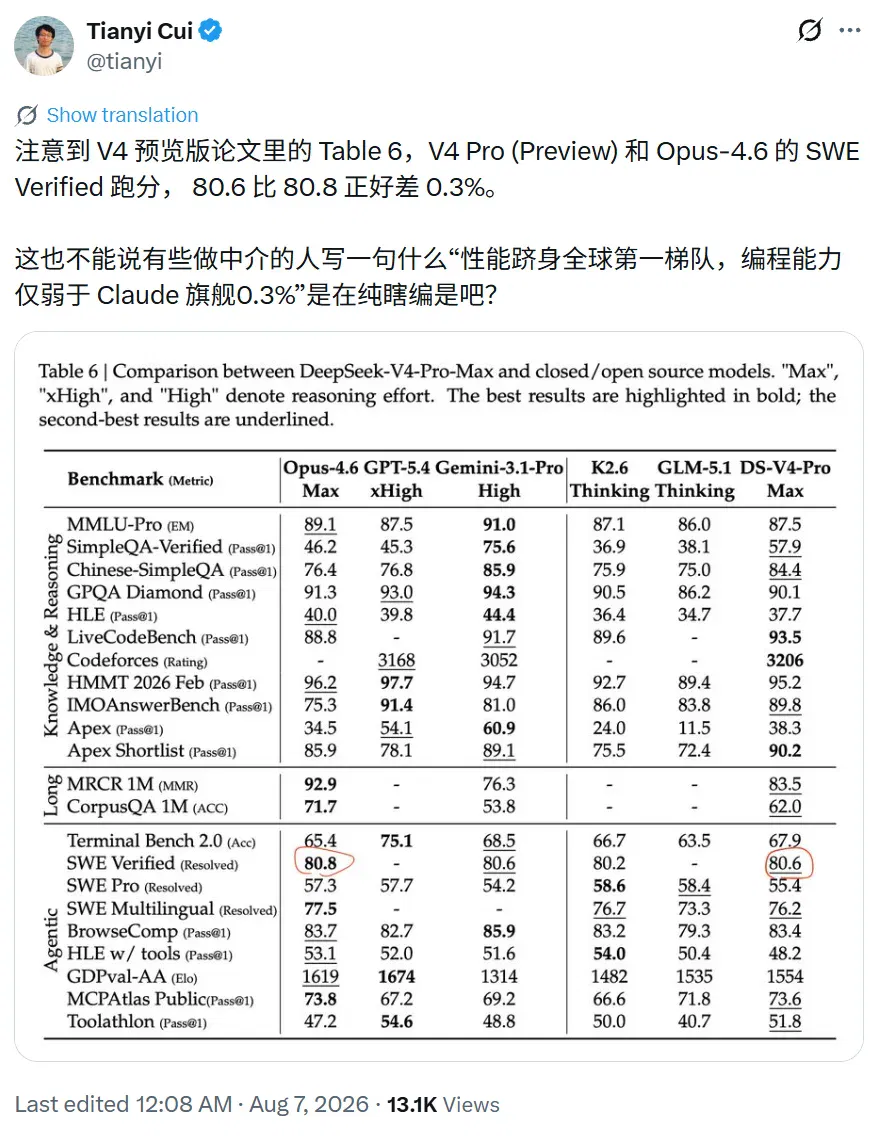
随后他又表示,精确数字是0.248%,更接近0.2%而不是 0.3%,是他自己算错了。
言外之意,融资材料中看似虚假的信息,反而是经过DeepSeek真实验证过的。一瞬间网友评价两极反转,一些网友表示,难道材料写的是真的?
那么到底这份材料写的什么呢?
这份材料写的是什么?
网上流传的这份东西,严格来说不是一份完整的文件,而是一套基金募资推介材料的骨架。
第一张是“项目概述与基金结构”。这是一只拟设立、暂定规模3亿元人民币的基金,名字叫“福州市鼓楼华兴恒新合伙企业(有限合伙)”(暂定),投资标的写着DeepSeek。
执行事务合伙人和基金管理人是华兴康平私募基金管理(福州)有限公司;存续期7年,投资期2年、退出期5年,管理人还可以自主决定延长不超过2年。
这个公司是真实存在的,2018年成立,注册资本1000万,实缴只有200万,员工规模不到50人,是个标准的小微企业。注册地在福州高新区,在基金业协会有备案(登记编号 P1070045),是正规持牌机构,但规模很小。
根据公开资料,这家公司的股东结构有点杂,法定代表人叫张露,个人持股40%。另外两个股东,一个是福建省创新创业投资管理有限公司(持股 30%),另一个是绿康(平潭)投资有限公司。后者是上市公司绿康生化的全资子公司。
这家公司原本是做医药投资的。它的曾用名是“华兴康平医药产业(平潭)投资管理有限公司”,招聘岗位都是医药器械投资经理,对外投资的十几家企业也基本都是生物医药、医疗器械方向。
一家专注医药赛道的福州小型私募,突然出现在DeepSeek这种顶级AI项目的融资材料里,设立专项基金,让人匪夷所思。
正常逻辑下,DeepSeek 500亿级别的融资,LP理应都是国家级基金、互联网巨头、产业资本这种量级的,轮不到一家福州的医药小私募来直接设专项基金。
更合理的解释是,上面有一层甚至几层大的产业基金或S基金拿到了DeepSeek的份额,华兴康平作为底层的通道,把份额拆成小的专项基金卖给地方国资和上市公司这类小LP。
但这只是猜测,真实情况未知。
材料称DeepSeek估值710亿美元,折合人民币约5000亿元,这跟此前外媒所报道的DeepSeek估值相同。
第二张是“投资亮点”,也是AI味最浓的一页,阐述了目前DeepSeek在技术上的优势。
第三张是“多情景估值与收益预测”。基于当前710亿美元的拟投估值,对未来3年内、也就是预计的IPO时间点的退出收益做了测算。
材料称,乐观情景下退出估值5000亿美元,对应MOIC 7.04倍、IRR(年化收益率)高达91.66%;中性情景3000亿美元,4.22倍、61.60%;悲观情景也有1500亿美元,2.11倍、28.26%。
好家伙……连最差的“悲观情景”都是三年后估值翻倍。“杀猪盘”的味道非常浓厚。
材料称退出的路子也写得很宽,科创板、创业板、港股或北交所都行,股权转让和上市公司并购也备着。
第四张是“投资方案:Z专项基金”,投资额度3亿元、二层架构、前端10%加后端20%的费用结构;LP要求优先考虑国资、上市公司、知名投资机构,非外资背景,单笔原则上不低于500万。
在时间方面,8月7日前确认LP出资主体和认缴金额,8月15日前完成LPA签署,8月22日前完成专项基金工商注册,8月30日前预计完成交割。
事实上,前端10%的一次性收费,符合通道基金的特征。它不是靠长期管理赚钱,而是靠“帮你拿到稀缺份额”收一笔通道费。
虽然从这家公司的背景来看,材料大概率不是完全伪造的(毕竟是正规持牌机构,不敢赤裸裸造假),但也绝对不是DeepSeek官方融资的主基金,而是整个资本链条最末端的一个分销环节。
DeepSeek大利空
8月6日,DeepSeek官宣API大幅涨价。其原因可能有很多,比如DeepSeek扩招、研发投入、买卡……
甚至还有可能是因为DeepSeek要填补漏洞。幻方量化今年7月巨亏,9只产品单月跌幅全部超过20%,最深的跌了 22.15%,上半年利润基本回吐干净。
虽然在涨价方面有智谱作为先例,智谱在2026年一季度累计涨价83%,结果调用量反而暴增400%,付费开发者突破24.2万,API业务毛利率从3.3%飙升到18.9%。
但是对于DeepSeek来说,涨价是大利空,因为价格是DeepSeek估值逻辑里最脆弱的一环。
DeepSeek能在短短一年多时间里横扫市场,靠的不是性能“最强”,而是模型“最划算”。
它的整个技术栈,从MoE稀疏激活到MLA注意力压缩,,最终都指向同一个目标,把推理成本压到极致。
V4-Flash总参数2840亿,但每次调用只激活130亿,相当于一辆跑车只带最小的发动机上路;KV缓存压缩到原来的7%,处理百万上下文的计算量只有前代的十分之一。
这些技术优势最后都转化成了价格,V4-Flash输出只要2元/百万token,相同任务的前提下,V4-Flash的价格比海外模型便宜几十倍甚至上百倍。
V4-Flash 0731正式版上线后,单日处理token量已经冲到了8万亿。
DeepSeek的估值故事,很大程度上就是建立在这个循环上的,低价换规模,规模降成本,成本再换更低的价,最终吃下整个市场。
涨价可能会打破这个循环。
最直接的风险是客户流失。DeepSeek的客户结构里,有大量的中小开发者和创业公司,他们选DeepSeek就是因为它便宜好用。
一旦价格优势缩小,竞品就会蜂拥而上抢客户。
很多企业已经在做好了模型路由,简单任务跑开源本地部署,复杂推理才调用商用API。由于Kimi K3已经开放权重,这就导致一旦DeepSeek涨价,这些企业只会把更多的任务交给本地的Kimi K3,DeepSeek并不会因为涨价而获得更高的收入。
事实上,DeepSeek的5000亿估值本质上是“低价换规模”的增长故事,买的是 "AI 基础设施" 的想象力。如果涨价导致调用量增速放缓,甚至出现负增长,那这个故事就讲不通了。市场会重新问一个问题:DeepSeek 到底是一家靠技术优势降本的基础设施公司,还是一家靠补贴抢市场的普通模型公司?
真正的增量在Harness。崔添翼带队做的Harness,本质上是把模型能力封装成可复用的产品,从“卖token”转向“卖解决方案”。
Agent时代的定价逻辑和API完全不同,不是按调用量收费,而是按解决问题的价值收费。如果Harness能跑通,DeepSeek的估值空间就完全不一样了。
但这条路不好走。从 "价格屠夫" 到 "价值提供商" 的转型,没有几家公司能成功。涨多少、怎么涨、哪些客户留、哪些客户走,每一步都走在钢丝上。涨价是 DeepSeek 的一次大考,考的是 "便宜" 到底是它的护城河,还是它的软肋。
DeepSeek市值对齐腾讯?
材料中提到,IRR最高能达到91.66%,对应的退出估值为5000亿美元,腾讯的估值约合美元才5400亿,按照材料的说法,DeepSeek三年之后可以和腾讯体量相当,这可能吗?
材料里那几个IRR全都建立在一个前提上,那就是三年内上市退出。可这只基金存续期是7年(投资期 2 年、退出期5年,管理人还能再延2年)。7年期的基金3年就退出,IRR当然高.
因此,那个“悲观情景也有28.26%”,未必是DeepSeek有多稳,只是期限被压短了。
今年4月,DeepSeek开启成立近三年来的首轮外部融资,6月完成交割,融资500亿元人民币,投后估值约520亿美元,是中国AI大模型史上规模最大的首轮融资。
创始人梁文锋个人出资200亿元,占总融资额的40%,是最大单一出资方;腾讯出100亿,宁德时代约50亿,京东、网易、Monolith砺思资本、IDG各30亿,正心谷和拾象各15亿,国家人工智能产业投资基金注资约10亿。
工商资料里看到,6月30日,杭州深度求索新增国家人工智能产业投资基金(持股 8.5214%)和杭州程砺企业管理咨询合伙企业(持股 0.2793%)两家股东,注册资本从1500万增至约1645万。
外媒曾于7月爆料称,DeepSeek已经启动了IPO筹备工作,目标是上交所科创板,最快2026年底递交申请,2027年完成挂牌。
还有一点,融资材料非常“着急”,从确认LP到完成交割只有不到1个月的时间。正常的私募股权投资,光是尽调就要一两个月,然后 LPA 谈判、内部审批、工商变更、打款,整个流程走下来3个月都算快的。
不到1个月走完所有流程,可能代表已经谈好了,只是来走个过场。
比如上面大基金有一个缴款截止日,下面的通道基金必须在那之前凑齐钱打上去,所以时间卡得特别死。也有可能是趁着V4-Pro正式版发布前后的热度窗口,赶紧把钱募了,等热度过去了就不好募了。
类似的情况也发生在月之暗面上。7月16日,月之暗面发布2.8万亿参数的开源大模型Kimi K3;7月22日外媒报道其计划8月启动上市前最后一轮融资谈判,目标投前估值500亿美元、最快6个月内登陆港交所。
7月29日,月之暗面完成了超35亿美元的F轮融资、投后估值涨至350亿美元,因超额认购三倍多提前关闭,原定8 月的G轮(Pre-IPO 轮)提前开跑、投前估值500亿美元。
8月初又传出月之暗面“本月递表港交所、募资约 30 亿美元”的消息,虽然事后月之暗面官方否认了这个消息,但他们的融资进展仍然很快。
不可否认的是,国产大模型,正集体从“拼模型”转向“拼资本”。
文章来自于微信公众号 “字母AI”,作者 “字母AI”
Related topics
After reading
Join the AINRK community
Read how to join the community and connect with people working in AI.
Related articles
Continue reading related topics and articles in this category.
Some DeepSeek users encounter long-chat limits; the ecosystem's direction remains unclear (opens in a new tab)
Users report long-conversation limit notices in DeepSeek's app as its community expands through APIs and DSH plugins. The article discusses product and ecosystem roles, but no official explanation links the limits to research priorities or resource allocation.
DeepSeek Expands Its Application APIs With Search, File Parsing and Voice Services (opens in a new tab)
The new interfaces expose web search, webpage reading, document and voice services to developers, alongside an open-source chat demo. Model tokens and tool calls incur separate charges.
作者用 AIRI 与 Live2D 制作可语音互动的「大肥鱼」 (opens in a new tab)
教程记录立绘拆层、绑定、接入对话与语音合成,以及让角色根据屏幕画面点评的做法。积分、模型和配置为作者示例。
DeepSeek Harness 推出预发布更新,扩展代码审查与任务管理 (opens in a new tab)
v0.2.2-alpha.3预发布版本加入实验性变更请求与工作树入口,扩展宿主级任务管理、SDK和插件能力,并改善手机浏览器体验。报道时尚无对应桌面安装包;服务中断与软件更新同时发生,不证明存在因果关联或新模型将发布。
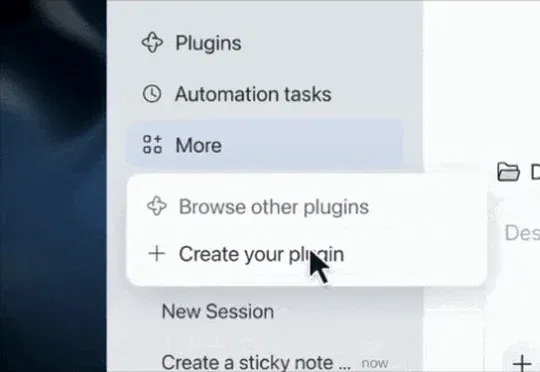
DeepSeek Harness 发布创造模式指南,公开7组插件示例提示词 (opens in a new tab)
DeepSeek Harness 公开创造模式的7组示例提示词,涵盖3D展示、Transformer可视化、视频剪辑、海报、论文阅读、界面主题与会话统计。官方提示,部分演示经过多轮修改,单条提示词未必能复现全部效果;生成插件仍需检查结果和安装权限。