Z Research|当AI向太空迁徙:全球太空算力竞赛与产业图谱
全球能源竞争的正在从地面走向太空。马斯克曾提出一个极具冲击力的判断:“如果你把问题推到极限,人类究竟能调动多少 AI 算力?而真正远超地球一切能源规模的能量来源,其实就在太空。”
01为什么太空算力开始成为下一代AI基础设施?
全球能源竞争的正在从地面走向太空。马斯克曾提出一个极具冲击力的判断:“如果你把问题推到极限,人类究竟能调动多少 AI 算力?而真正远超地球一切能源规模的能量来源,其实就在太空。”
这句话背后,是AI基础设施正在遭遇的现实瓶颈。
过去几年,AI训练和推理需求持续增长,全球数据中心进入新一轮扩张周期。但真正限制算力继续增长的,已经不只是GPU,而是电力、土地、电网容量和散热能力。一个GW级AI数据中心,从选址、供电到并网往往需要数年,越来越多地区开始面临电力不足、土地紧缺和冷却成本上升的问题。
AI第一次让能源成为算力竞争的核心变量。轨道环境可以持续获取太阳能,不受地面土地和电网约束;大量遥感、通信和导航数据本身也产生于太空,如果能够直接在轨完成处理和推理,就可以减少原始数据回传,提升响应效率。
太空算力的本质并不是简单地把数据中心搬上天,而是在地面计算体系之外,增加一层新的算力和能源基础设施,并最终与地面数据中心共同构成天地协同的计算网络。
来自AI的驱动力只是太空算力重新进入产业视野的起点。此前,受制于高昂的发射成本、有限的星载计算能力和尚不完善的空间通信网络,轨道数据中心很难形成商业闭环。真正让这一设想从概念走向现实的,是近几年太空基础设施的同步成熟。
首先,可重复使用火箭正在持续降低进入太空的成本。以SpaceX为例,Falcon 9已将近地轨道发射成本降至约2700美元/公斤,Starship则试图进一步将其降至100—200美元/公斤。其次,星载计算能力快速提升,新一代卫星开始搭载AI芯片和高性能计算平台,从过去的“采集后回传”,逐步走向“在轨计算与智能处理”。与此同时,以Starlink为代表的低轨卫星互联网,也验证了大规模卫星组网和天地通信的可行性。过去制约轨道数据中心的几个核心条件,如今开始被逐一突破。
当算力需求、发射运力、计算平台和通信网络形成共振,太空才第一次具备了承载大规模AI计算的现实基础。它既是航天产业自然演进的结果,也是AI时代寻找下一代算力基础设施的产物。
02 数十亿美元涌入,美国率先押注 Space Computing
全球太空算力正处于早期阶段,美国市场目前发展最快,已经率先形成了一套由政府牵引、企业验证、资本加速的 Space Computing 生态,开启了下一代AI与空间基础设施布局。
美国政府率先释放了明确的政策信号。近年来,NASA持续支持在轨计算、自主系统和空间边缘计算等关键技术研发,卫星正从过去的数据采集和通信节点,逐步演变为能够自主感知、实时计算和自主决策的新型计算节点;与此同时,相关国家机构的Space Programs and Technology预算也从2023财年的7690万美元增长至2025财年的2.25亿美元。Space Computing已经升级为下一代空间基础设施的重要组成部分。
随着战略方向逐渐明确,商业公司开始回答另一个问题:如何真正把算力部署到太空。
围绕轨道数据中心(Orbital Data Center)、空间云(Space Cloud)和星载AI计算,美国已经出现了一批代表性创业公司——Starcloud提出全球首个商业化轨道数据中心,并于2026年成功发射搭载NVIDIA H100 GPU的Starcloud-1,在轨验证AI计算能力;Lumen Orbit希望在轨部署超大规模AI数据中心;Axiom Space依托商业空间站布局未来轨道云基础设施;Lonestar则完成月球数据中心验证任务。此外,,Aetherflux、Sophia Space等公司开始布局空间能源、轨道计算平台和天地协同计算网络。
商业航天的发展重点,也由此开始从发射能力,逐步延伸到计算、能源和网络等新一代基础设施。
资本也在迅速跟进。2026年3月,Starcloud完成1.7亿美元A轮融资,估值达到11亿美元;Axiom Space累计融资超过10亿美元;Aetherflux则以约20亿美元估值推进新一轮融资。与此同时,Seraphim Space等专业基金也开始将Space Infrastructure作为独立投资方向,投资重点从火箭、卫星进一步扩展到轨道数据中心、星载AI和空间能源。
从火箭负责降低进入太空的成本,到轨道能源提供持续供电,低轨卫星网络完成通信连接,星载计算平台承载AI任务,一个围绕Space Computing的新基础设施体系正在逐渐成形。
03 政策×产业×工程:中国太空算力的关键一跃
与美国相比,过去两年中国太空算力发展同样迎来了重要拐点。从国家战略升级、产业链深度融合,到全球首个太空计算卫星星座成功入轨,我国正加速推进天地一体化算力网络建设,太空算力正式步入系统化布局阶段。
首先,顶层设计迎来战略升级,重心由“连接”迈向“算力”。自2025年起,空间计算能力建设被提升至更高维度。2026年,《“十五五”规划纲要》明确提出“加快建设全国一体化算力网”,强调算力设施、数据基础设施与人工智能的协同发展。在同年召开的太空算力产业大会上,工信部提出“加快培育太空算力产业生态”,并成立了国内首个太空算力专业委员会。政策关注点从早期的“通信连接”全面延伸至“太空计算”、“星载智能”与“天地协同计算”,宣告国家布局正式进入“连接+计算”的双轮驱动时代。
政策方向明确之后,产业链也开始快速形成。商业航天、人工智能、卫星制造、火箭、半导体等多个产业加速融合,可重复使用火箭、国产AI芯片、星载计算平台、边缘计算、星间激光通信等关键技术不断成熟,为太空计算提供了底层支撑。国星宇航、深空字节、中科天算等企业相继布局星载计算平台、太空算网和天地协同计算。与算力配套的“太空能源”也取得突破性进展——其中恒星力量的创始人陈棋近期也被央视报道,团队研发的太空光伏电池样品已搭载神舟二十三号飞船抵达中国空间站,进行在轨暴露测试和动态服役验证。太空算力与太空能源两条产业链开始协同演进。
产业能力的积累,也开始转化为工程成果。2025年5月,国星宇航联合之江实验室成功发射全球首个太空计算卫星星座——"星算计划"首发星座,一箭部署12颗计算卫星,整体具备5 POPS在轨计算能力、30TB在轨存储能力,首次实现"算力上天、模型上天、在轨组网"。与此同时,太空算力创新中心启动建设,多项关键共性技术"揭榜挂帅"项目同步发布,产业发展开始从单一技术突破走向生态建设。
随着政策、产业与工程能力的集中爆发,太空算力已正式走出概念期,成为我国竞逐全球下一代AI基础设施的核心阵地。
04 太空算力全球产业图谱
4.1 Space Compute:算力卫星、轨道计算平台、数据中心三类玩家同台竞逐
如果说Space Cloud代表着未来的太空计算基础设施,那么Space Compute(轨道算力)就是整个体系的底座。它解决的并不是"数据如何传回地球",而是"计算如何直接发生在太空"。
过去几十年,卫星更多承担的是数据采集、通信转发和导航定位等任务,大多数都需要回传地面数据中心完成处理,卫星本质上只是信息采集节点,而非计算节点。
AI时代正在改变这一范式。一方面,遥感影像、通信数据、导航信息等海量数据持续在轨产生,全部回传地面不仅占用大量带宽,也难以满足实时响应需求;另一方面,星载AI芯片、高性能计算平台和边缘计算技术不断成熟,使卫星开始具备在轨推理、数据处理和自主决策能力。计算能力正从地面向轨道迁移,卫星也由传统的通信节点升级为智能计算节点。
围绕这一趋势,全球越来越多企业开始布局算力卫星(Computing Satellite)、轨道计算平台(Orbital Compute)和轨道数据中心(Orbital Data Center),希望率先完成计算资源向太空部署。未来,谁能够率先构建大规模轨道算力网络,谁就有机会成为天地一体化计算基础设施的重要提供者。
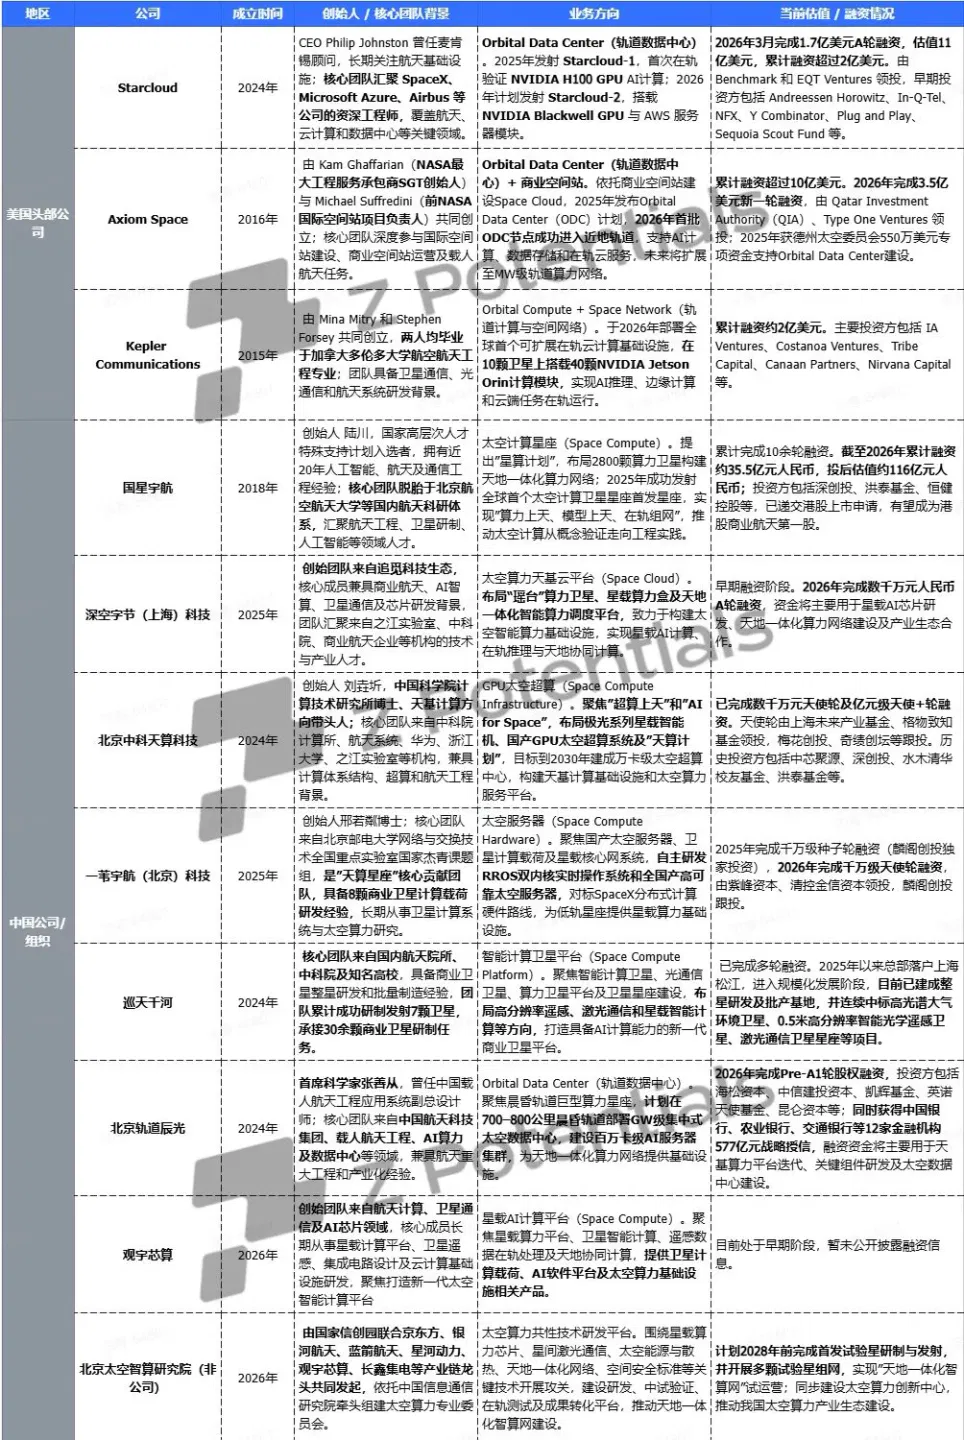
从产业发展阶段来看,轨道算力仍处于早期,大多数企业仍以单星验证、小规模星座或技术平台建设为主。不过,随着星载计算能力持续提升、发射成本不断下降,以及AI对算力需求不断增长,行业竞争正在从单颗卫星的计算能力,逐步演进为星座规模、网络协同和整体算力体系的竞争。
4.2 从“算力上天”到“算力组网”:Space Network的战略跃升
如果说Space Compute解决的是”把算力送上天”,那么Space Network解决的则是”让这些算力真正协同工作”。未来竞争的重点,不再是单颗算力卫星,而是能够实现算力互联、资源调度和天地协同的空间计算网络(Space Computing Network)。
过去,卫星之间主要依赖地面中继完成通信,计算资源彼此独立,形成一个个”算力孤岛”。随着星间激光通信、天地一体化网络和算力调度技术不断成熟,未来卫星之间不仅能够传输数据,还能够共享计算资源、协同执行AI任务,形成类似互联网的数据交换能力和云计算的资源调度能力。只有当单颗卫星连接成网络,轨道算力才能真正成为可调度、可扩展的基础设施。
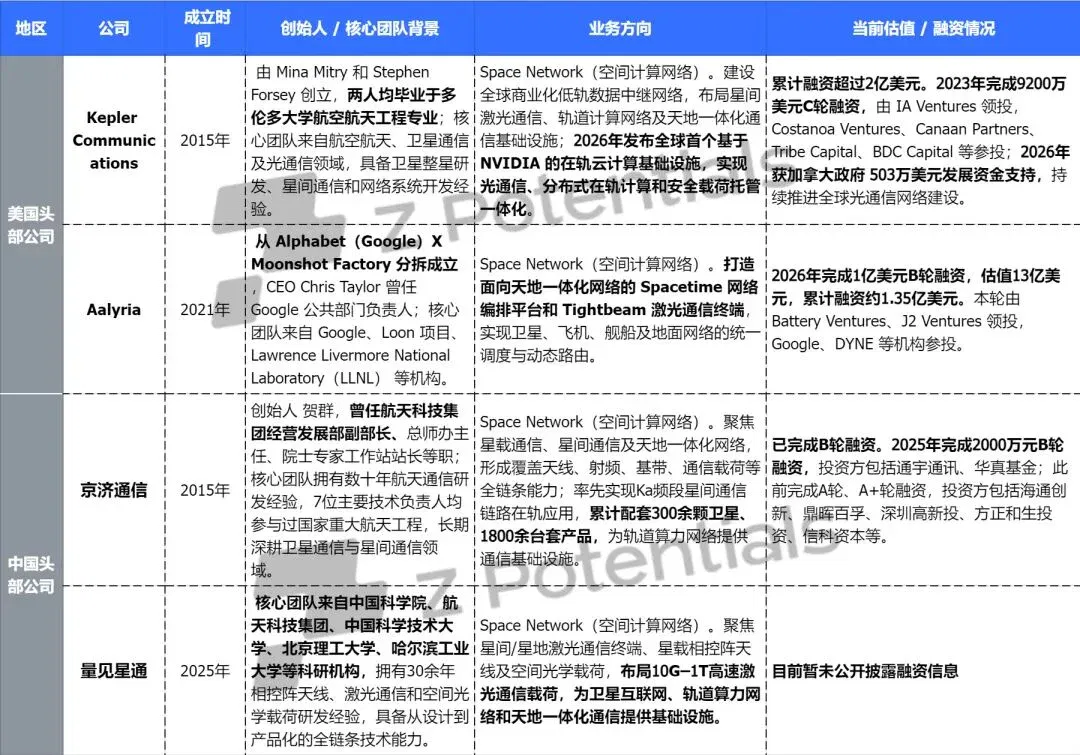
从产业演进来看,Space Network是连接轨道算力、数据和应用的关键基础设施。未来行业竞争也将从单星能力,逐步转向网络能力——谁能够率先构建覆盖天地一体、具备算网融合能力的空间计算网络,谁就更有机会掌握未来太空计算基础设施的主动权。
05 破晓时刻:太空算力的历史坐标
从产业周期来看,太空算力仍处在破晓前夜。无论是轨道计算、空间网络,还是天地一体化云平台,大多数企业仍埋头于技术验证与工程探索,距离大规模商业化落地,尚有相当长的一段路要走。
但历史经验表明,决定未来格局的,往往不是产业成熟的终点,而是基础设施筑基的起点。二十年前,很少有人能预见云计算会成为全球数字经济的底座;十年前,也极少有人意识到GPU会成为AI时代的战略资源。今天的太空算力,正站在相似的十字路口。
它正在经历一场与互联网早期遥相呼应的演进:从一个个孤立在轨的计算节点,走向可互联、可调度、可共享的空间计算网络。在这一进程中,真正具备战略价值的已不再是单颗卫星本身,而是能将算力、数据与应用贯通起来的完整生态。
未来十年,一个全新的地外产业体系将加速成型——从轨道算力的规模部署、空间网络的全域连接,到Space Cloud的运营服务,再到能源、运载等配套保障的逐步完善。而这场竞争的本质,也不再是简单粗暴的“千星大战”,而是谁能率先定义并构建出下一代天地一体化计算基础设施。
当计算的疆域延展至宇宙,星空便成为新的赛场。谁能率先点亮Space Cloud这座灯塔,谁就可能在太空时代矗立起第一座真正意义上的“数字灯塔”。
文章来自于微信公众号 “Z Potentials”,作者 “Z Potentials”
Related topics
After reading
Join the AINRK community
Read how to join the community and connect with people working in AI.
Related articles
Continue reading related topics and articles in this category.
Inside Ulanqab's data-center boom: deadlines, operations and local returns (opens in a new tab)
LatePost interviews construction workers, suppliers, operators and residents in Ulanqab, documenting the gap between computing investment and limited permanent jobs, alongside changes in electricity, rents and tax revenue.
Lenovo Plans a Hybrid Token Factory in Zhangjiakou, Combining Green Power and Heterogeneous Compute (opens in a new tab)
The first phase targets a 15,000P cluster and roughly 100 MW AI computing center, with construction planned for 2027. The report details hybrid routing, resource scheduling and vendor-disclosed cost targets.
Mercor announces $750 million Series D, reaching a $20 billion valuation (opens in a new tab)
According to the company and investors, the round includes employee share sales. The funding will support model evaluation, post-training infrastructure and work environments for agents.
从芯片互连到测控,正元量子推进千比特超导整机研发 (opens in a new tab)
正元量子宣布近亿元天使轮融资,计划推进三维封装、低温互连及集成测控。文章解释物理比特规模扩大时,连接和纠错所面临的工程问题。
DayOne 提交赴美上市申请,招股书披露大客户收入集中度 (opens in a new tab)
数据中心运营商 DayOne 拟以 DODC 为代码登陆纳斯达克。10 月提交的招股书披露,最大客户约占 2025 年收入的 69.4%,文件未点名客户。