AI光通信还能火多久?股价暴涨10倍,Lumentum称订单已经排到了5年后
过去两年,随着 AI 数据中心建设持续加速,光通信开始成为整个 AI 基础设施中增长最快的环节之一。
过去两年,随着 AI 数据中心建设持续加速,光通信开始成为整个 AI 基础设施中增长最快的环节之一。
作为全球光通信核心器件龙头之一,Lumentum 主要生产激光器、光芯片等光学元器件。过去二十年,这一直是一个相对低调的行业。但随着 AI 数据中心建设持续提速,光通信正从过去"够用就行"的配套环节,变成整个 AI 基础设施中供不应求的一环。
2025 年 6 月,Lumentum Holdings 的股价还在 80 美元附近;到 2026 年 5 月,它一度触及 1,085 美元的历史高点。52 周内,这家公司的股价累计涨幅超过 1,000%,市值从不到 60 亿美元增长至接近 700 亿美元。
在最近的一次公开采访中,当主持人问及未来五年光通信需求是否会放缓时,Lumentum CEO Michael Hurlston 表示,公司目前的订单可见性已经延伸到未来四五年。在这个时间窗口内,他仍然看不到需求放缓的迹象。
旧泡沫的幸存者,遇上新买家
Lumentum 的故事,不是从一个顺风局开始。
2025 年 2 月,就在 Michael Hurlston 刚上任时,公司刚经历了一轮行业性的库存调整。2024 财年营收同比下滑 23%,净亏损 5.47 亿美元。他在采访中提到,当时董事会给他看了一份增长预测,他觉得顶多只能达到一半。结果现在,实际业绩是原始预测的四倍。
图|Michael Hurlston(来源:optica)
截至 2026 年 3 月,Lumentum 报出 8.084 亿美元的单季营收,同比增长 90%。非 GAAP 每股收益 2.37 美元,高于市场预期。第四季度的营收指引为 9.6 亿到 10.1 亿美元,上限首次突破 10 亿美元。管理层在财报电话会上说,公司有信心未来做到单季 20 亿美元。
其实,这并不是这家公司第一次站在光通信周期的中心。Lumentum 脱胎于 JDS Uniphase,一家在光纤泡沫顶峰市值一度超过朗讯(Lucent Technologies) 的公司。
1999 年, Uniphase 与 JDS 合并为 JDSU,赶上了那一轮电信运营商疯狂铺设光纤的浪潮。但随着 2000 年互联网泡沫破裂、运营商停止大规模光纤投资,这轮光通信热潮迅速退去,JDSU 股价从高点跌去约 99%,几乎成为仙股。2015 年 JDSU 分拆重组,将光学产品线剥离出来取名 Lumentum,它才重新独立上市。
Hurlston 在采访中主动谈及了这一历史。他知道,光通信行业有过泡沫破裂的前史,所以不能轻易下定论说“这次一定不会重蹈覆辙”。但在他看来,至少有一个变化是乐观的:这一轮真正出钱的人,和 2000 年已经不是同一批公司了。
二十多年前,推动光纤建设的是 AT&T、德国电信、英国电信这样的电信运营商。它们有铺网需求,但资产负债表远没有今天的超大规模云厂商那么厚实。如今,真正买单的是 Amazon、Microsoft、Google、Meta 这些现金流最充裕的科技公司。它们正在打一场每家公司都觉得“不能输”的 AI 基础设施竞赛。
可以说,过去光通信还是一个跟着电信行业走的周期性生意,但现在它被带上了 AI 这辆车,而且这辆车目前还在加速前进。
铜缆到顶,光纤进场
AI 资本之所以会大规模投入到光通信,原因在于数据中心内部的互联需求正在快速上升。算力规模越大,GPU、交换机和存储设备之间需要传输的数据就越多,对网络带宽和传输效率的要求也越高。
在大型 AI 训练集群中,往往会部署数千甚至数万颗 GPU。它们需要通过高速网络连接在一起,以完成模型训练过程中的数据交换。过去,这类短距离连接主要依赖高速铜缆。铜缆方案成熟、成本相对较低,在 400Gbps 及以下速率下仍然可以满足很多需求。
但当连接速率提升到 800Gbps,并继续向 1.6Tbps 演进时,铜缆的限制开始变得明显。铜介质本身存在电阻,高速信号在传输过程中会产生损耗和发热,进而影响传输距离、信号完整性和整体能效。因此,在更高速率和更大规模集群中,光通信开始承担越来越重要的互联角色。
过去,光纤更多用于长距离传输,比如跨洋海缆、城际骨干网,传输距离以公里甚至上万公里计算。数据中心内部几米到几十米的短距离连接,长期是铜缆的地盘,因为它成本更低、部署也更简单。但当速率攀升到 1.6Tbps 之后,即便只是 5 米、10 米的机柜间连接,铜缆也开始力不从心。光纤替代铜缆,在这个距离尺度上正从“可选”变成“必选”。
这一替代过程,制造了一个巨大的增量市场。据 LightCounting 估算,2026 年全球用于 AI 集群的以太网光模块销售额约为 260 亿美元,同比增长约 60%。高盛则将 2026 年 800G 光模块全球需求预测,从此前的 2,500 万个上调至 3,350 万个。800G 及以上速率模块在总出货量中的占比,也从 2024 年的不到 20%,提升到 2026 年的 60% 以上。
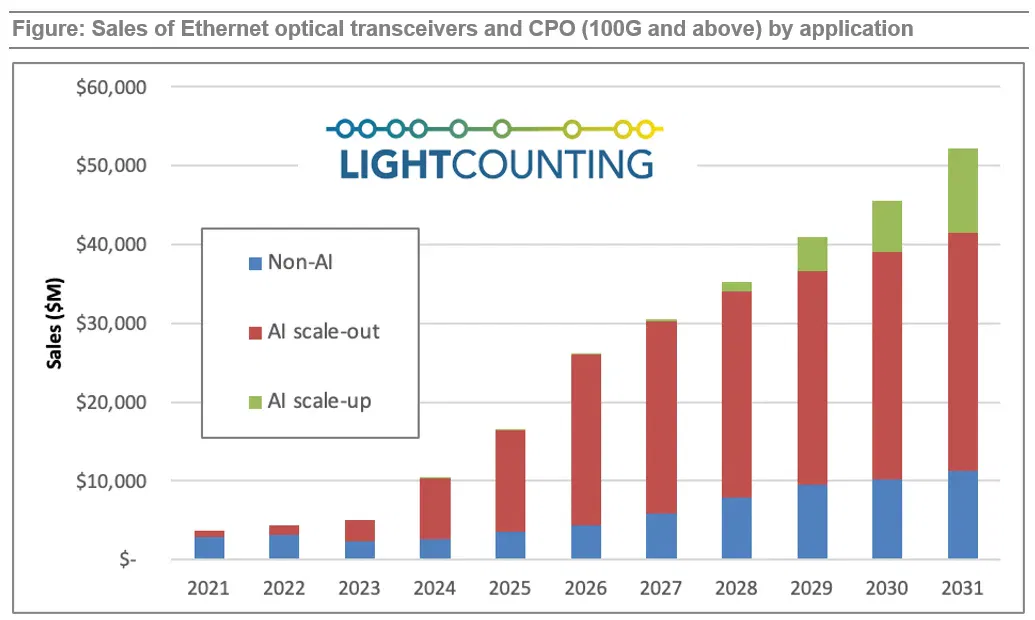
图|全球 100G 及以上以太网光模块和 CPO 销售额按应用场景拆分。LightCounting 预计,2026 年相关市场销售额将达到约 260 亿美元,其中 AI scale-out 需求贡献主要增量。随着 AI 集群规模继续扩大,AI 相关光通信需求将在未来几年持续占据市场增长的主导位置。(来源:LightCounting)
更重要的是,这个替代过程并不会在 1.6T 停下。
只要芯片性能继续迭代,集群内部的互联带宽就会继续攀升。1.6T 之后是 3.2T,再之后是 6.4T。博通 CEO Hock Tan 曾指出,网络在数据中心资本开支中的占比,正从过去的 5%—10%,向 15%—20% 爬升。每一次速率升级,都意味着更多光模块、激光器和光学器件被放进数据中心。
而且,铜到光的替代也不只发生在单个集群内部。随着电力、土地和社区压力上升,越来越多的大型数据中心开始被拆分成更小的模块化单元,分布在不同地点。这些分散的数据中心之间,同样需要高速光互联。
Hurlston 在采访中提到,这类 scale-across(跨网络/跨区域扩展)业务正在成为 Lumentum 毛利率提升的来源之一。也就是说,即便单个 AI 集群的扩张速度未来放缓,数据中心的分布式部署本身,也会继续拉动光互联需求。
真正紧缺的不是光纤
不过,在光互联链条里,最紧缺的环节并不是光纤。光纤更接近传输通道,它的标准化程度较高,扩产难度相对可控。真正更难制造、也更难扩产的,是产生光信号的光源。在高速光模块里,这个光源就是激光器。
目前,AI 光模块中使用的激光器主要分为两类:EML(电吸收调制激光器,Electro-absorption Modulated Laser)和 CW 激光器(连续波激光器,Continuous-Wave Laser)。每个 800G 或 1.6T 光模块里,都需要多颗激光芯片,将电信号转换并调制成光信号。
而且,激光器是整条光通信供应链中产能最紧、技术壁垒最高的环节之一。
这也正好是 lumentum 的优势领域。据行业分析,Lumentum 在 EML 激光器市场的份额约为 50%—60%。目前,它也是少数能够量产 200G 通道速率 EML 的供应商之一,而 200G EML 正是下一代 1.6T 光模块所需的关键器件。
2026 财年第三季度,Lumentum 的 200G EML 营收环比翻了一倍多;窄线宽激光器组件也连续第九个季度实现环比增长,同比增幅达到 120%。管理层在财报电话会上说,这些产品“在可预见的未来都处于售罄状态”。
供应紧张的根源,不只是需求过旺,也在于激光器的制造难度。Lumentum 的激光器基于磷化铟(Indium Phosphide,InP)材料,制造方式和常见的 CMOS 半导体有很大不同。CMOS 芯片已经形成了高度分工的产业体系:英伟达负责设计,台积电负责制造,中间通过一套标准化的 PDK(物理设计套件)衔接。
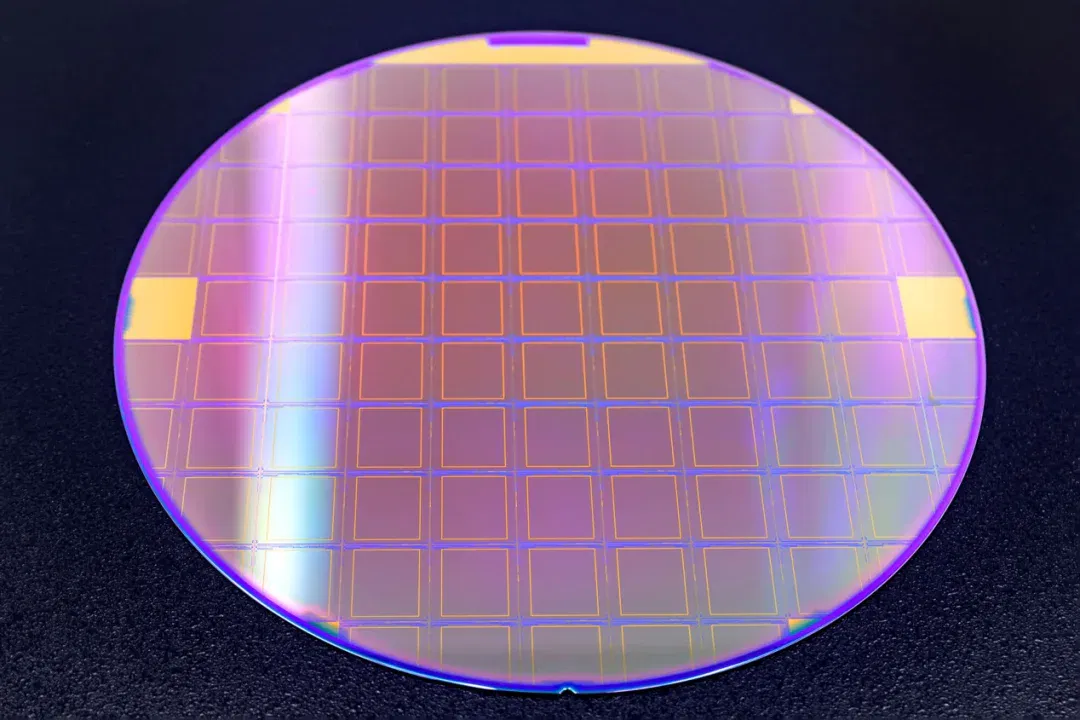
图|Inp 晶圆(来源:wafer world)
但 InP 激光器很难这样分工。它的设计和工艺高度耦合,设计师需要根据晶圆厂里的实际制程表现,不断调整结构和参数。Hurlston 在采访中把它称为“设计和制造规则之间的紧密耦合”。在他看来,这正是 Lumentum 的壁垒所在:这些器件非常难设计,外部厂商很难凭空做出类似产品。
因此,Lumentum 一直采用自建工厂、自主生产的模式。目前,公司主要在日本东京和美国北卡罗来纳州拥有 InP 晶圆厂。但这也代表着,扩产并不是简单追加订单。按照 Lumentum 的说法,从决定扩产到产出成品,周期大约需要两年。公司今天做出的产能规划,实际对应的是 2028 年到 2030 年的需求。
相比 CMOS 代工厂,InP 晶圆厂规模更小,数量也少得多。整条供应链的扩张,还会受到材料、设备和熟练工程人员的限制。TrendForce 在 2026 年 4 月的报告中指出,EML 和 CW 激光芯片供应仍然紧张,产能分配约束依然是制约行业扩张的首要瓶颈。
所以,AI 光通信的紧缺,并不只是“光模块不够用”。更准确地说,是光模块上游那些最难制造、最难扩产的核心器件,正在成为整条产业链的瓶颈。
英伟达的光学产能布局
作为 AI 基础设施最大推手之一的英伟达,也发现了这一点,而且它正在用真金白银确认这个判断。
2026 年 3 月 2 日,英伟达同时宣布向 Lumentum 和 Coherent 各投资 20 亿美元,并附带数十亿美元的多年期采购承诺和产能优先权。3 月 31 日,英伟达又向 Marvell Technology 投资 20 亿美元,合作方向包括硅光子技术和 NVLink Fusion 平台。5 月 6 日,英伟达与 Corning 达成协议,投资 5 亿美元并签署多年商业合作。Corning 将在北卡罗来纳州和得克萨斯州新建三座光纤专用工厂,把美国本土光纤产能扩大十倍。
(来源:Tech Critter)
三个月内,英伟达在光子领域的直接投资已经超过 65 亿美元(在新窗口打开)。若加上同期对 CoreWeave、IREN 等数据中心运营商的投入,英伟达 2026 年的战略投资总额已经超过 400 亿美元。
这些投资并不是孤立发生的。Lumentum 和 Coherent 位于光通信链条的上游,核心产品包括激光器,负责为高速光模块提供光源;Marvell 的重点在光学 DSP 和硅光子平台,负责电信号与光信号之间的处理和转换;Corning 则提供光纤、光缆等基础材料和传输通道。
放在一起看,英伟达实际上是在围绕 AI 数据中心的高速互联,提前绑定从光源、接口到传输介质的关键环节。这背后的原因,不只是光通信需求增长,而是在为供应链跟上 AI 集群建设做准备。
在传统通信和云计算时代,光学器件市场的增长相对稳定,厂商可以按照较为可预测的节奏扩产。但 AI 数据中心带来的需求更集中,也更突然。GPU 集群规模扩大、网络带宽升级、800G 和 1.6T 光模块放量,几乎同时发生。对于原本规模并不算大的高端光学供应链来说,这种需求跃迁很容易造成关键环节的产能紧张。
通过股权投资、多年采购协议和产能优先权,英伟达相当于把未来几年最稀缺的光学产能,提前纳入自己的供应体系。
其他 AI 芯片公司和云厂商也在采取类似的方案。AMD 参与了硅光子初创公司 Ayar Labs 的 5 亿美元 E 轮融资,2025 年收购初创企业 Enosemi,同时对 Teramount 和 Celestial AI 做了股权投资。Alphabet 和 Microsoft 的风投部门,也在 2026 年参投了光学公司 nEye 的 8,000 万美元 C 轮融资。
从可插拔到 CPO
英伟达押注光学供应链,不只是为了保证今天的光模块供应,也是在为下一代数据中心网络形态提前占位。
当前数据中心使用的光模块,主流仍然是可插拔方案。它的外形类似一个小型 U 盘,插在交换机或服务器面板上,负责完成电信号和光信号之间的转换。这种方案灵活、成熟,也便于维护。但当速率从 800G 继续提升到 1.6T,它的局限也开始被放大。
第一个问题是功耗。光信号每进入一次交换机,都要先转成电信号;离开交换机时,又要再转回光信号。反复转换会消耗大量电力。有估算认为,光电转换可能吃掉整个网络一半以上的能耗。第二个问题是密度。交换机面板面积有限,能够插入的光模块数量存在物理上限。当单机带宽继续提升,面板很快会成为新的瓶颈。
因此,共封装光学(CPO,Co-Packaged Optics)是行业正在推进的下一步方案。它的思路,是把光模块从交换机外部的“插件”,变成封装在交换芯片旁边的“内置模块”。这样一来,电信号传输距离被缩短,功耗和损耗也随之下降。
据行业数据,CPO 设计可以将 1.6T 带宽下的单模块功耗,从约 30W 降至约 9W。英伟达在 2025 年已经发布基于 CPO 技术的 Quantum-X InfiniBand 和 Spectrum-X 以太网交换机。黄仁勋在 GTC 上将其称为“CPO 交换机”,其中光引擎被移到了交换芯片封装内部。对激光器厂商来说,CPO 的推进并不是威胁,反而意味着新的需求。
光模块的位置变了,但激光器仍然不可或缺。只要 AI 集群规模继续扩大,需要的激光器数量也会随之增加。Lumentum 在 2026 财年第三季度财报中提到,其用于 CPO 的超高功率激光芯片制造正在按计划推进。Marvell 也指出,CPO 普及后,数据中心的光纤用量可能从“每机架数千根”增长到“每机架数万根”,这同样会利好 Corning 等光纤厂商。
除了 CPO,Lumentum 手里还有另一项更激进的技术:光路交换机(OCS,Optical Circuit Switch)。如果说 CPO 是把光学器件放得更靠近芯片,OCS 则试图让光信号在网络里尽量少“变回电”。它通过 MEMS 微镜阵列,直接在光纤之间切换路由,让光信号绕过传统电交换过程。
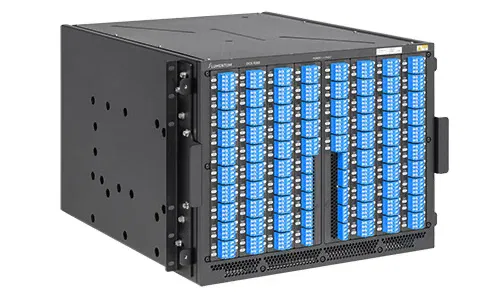
图|光路交换机(来源:Lumentum)
Google 已经在 TPU v4 到 TPU v7 的多代产品中使用这类技术,来管理数千个 TPU 之间的网络拓扑。相比传统电交换机,这种方案的功耗可降低约 65%。Lumentum 在 2025 年发布的 R300 光路交换机拥有 300 个端口,已经向多家云厂商送样。如果未来英伟达也在 NVLink 域中采用类似的光路交换架构,Lumentum 手里的这项技术,商业价值还会进一步上升。
在采访中,Hurlston 把光通信行业当前的状态称为一次“复兴”(renaissance)。铜缆到光纤的替代,再叠加可插拔光模块向 CPO 的迁移,让一个被视为成熟产业二十多年的行业,重新打开了增长空间。
资本市场也给出了乐观的估价预期。目前,Lumentum 的 TTM 市盈率超过 150 倍,远期预估市盈率也在 50 倍以上。25 位分析师给出的 12 个月平均目标价约为 1,111 美元;Northland 在 2026 年 6 月将目标价上调至 1,200 美元。
但这些预期要实现起来并不简单。新产能需要按时投产,供需缺口不能在 2026 年下半年快速收窄,超大规模客户的资本开支也不能出现明显波动。据研究机构LightCounting表示,供应短缺可能会在 2026 年中期有所缓解,并提醒这对供应商来说可能是一把双刃剑:出货量会上去,但短缺消退后,需求热度也可能同步降温。该机构认为,2026 年晚些时候,行业可能出现一到两个季度的增长平台期。
因此,Lumentum 的故事并不是简单的“AI 带飞光通信”,它站在了几条趋势的交汇处:AI 集群规模扩大、铜缆向光纤替代、可插拔光模块向 CPO 迁移,以及上游激光器产能持续紧张。这些趋势足以支撑光通信行业继续热上一段时间。
Lumentum 已经证明了自己在这一轮周期中的关键位置。但这是一个客户高度集中、资本开支驱动明显、供需节奏容易波动的市场。接下来它真正需要验证的,是这种高增长能持续多久,以及资本市场给出的高估值,能否被未来几年的实际订单和产能兑现。
参考链接:
1.https://www.youtube.com/watch?v=gfikzT45nQo
2.https://www.investors.com/news/technology/lumentum-stock-lite-ofc-nvidia-gtc-optical-demand
3.https://www.lightcounting.com/newsletter/en/january-2026-optics-for-ai-clusters-366?
4.https://finance.yahoo.com/quote/%EE%80%80LITE/earnings/LITE-Q3-2%EE%80%80026-earnings_call-5512%EE%80%8083.html
文章来自于"DeepTech深科技",作者 "张锦怡"。
Related topics
After reading
Join the AINRK community
Read how to join the community and connect with people working in AI.
Related articles
Continue reading related topics and articles in this category.
An AI researcher's view of synthetic data, expert networks and outsourcing (opens in a new tab)
Jinyan Su draws on post-training research and job-search experience to discuss data vendors' tasks, sales and quality checks. This is personal observation and commentary; anonymous examples are not independently verified or representative of every provider.
LingBot robotics challenge ends: 48 hours on real robots test data and engineering (opens in a new tab)
Fifteen teams reached the LingBot challenge finals, tackling produce sorting, transparent-object storage and dual-arm work. TARS won with 82.50 points. The report highlights additional data collection, gravity compensation and on-site adaptation.
高端 GPU 服务器报价上探 2000 万元,采访追踪中间商交易 (opens in a new tab)
智能涌现采访采购方、中介及部署服务商,记录某型八卡服务器的高报价、供货不确定与交付压力。文中报价来自受访者所接触的交易。
大模型的数据生意:人类如何蒸馏自己 (opens in a new tab)
晚点走访数据生产者、供应商和模型团队,梳理专家怎样把工作任务、示范、操作轨迹和评分标准做成训练数据。文章也讨论采购独占、数据合规、自动扩写与标注劳动的报酬。
一个小数商的 AI 数据生意 (opens in a new tab)
报道以化名「小武」的经历串起训练数据转售、专家标注、企业数据交易与中转服务。文章结合多次访谈,部分细节经过模糊化,交易价格和规模来自受访者讲述。