半个月暴涨100%!港股最猛的AI公司,讲了一个“中国Palantir”故事
3月以来,港股AI股票又开始猛涨了。 但这里头涨得最猛的,既不是智谱,也不是MiniMax,而是一家很多人之前没怎么听过的公司——迅策。 涨得有多夸张?3月5日还在70港元,现在已经冲到140多港元,短短几天接近翻倍。更极端的是,有两天时间里,股价从76港元直接拉到153港元。 而一切的开始源于公司发布的2025年业绩盈喜。3月6日,公司发布了2025年业绩盈喜:全年收入12.8亿元,同比增长102%。 给出的解释也很直接:大模型落地,带动数据需求爆发。 随着股价暴涨,关于迅策的故事讲得飞起,又是“Token第一股”,又是对标Palantir。 那抛开这些叙述不谈,迅策到底距离Palantir
3月以来,港股AI股票又开始猛涨了。
但这里头涨得最猛的,既不是智谱,也不是MiniMax,而是一家很多人之前没怎么听过的公司——迅策。
涨得有多夸张?3月5日还在70港元,现在已经冲到140多港元,短短几天接近翻倍。更极端的是,有两天时间里,股价从76港元直接拉到153港元。
而一切的开始源于公司发布的2025年业绩盈喜。3月6日,公司发布了2025年业绩盈喜:全年收入12.8亿元,同比增长102%。
给出的解释也很直接:大模型落地,带动数据需求爆发。
随着股价暴涨,关于迅策的故事讲得飞起,又是“Token第一股”,又是对标Palantir。
那抛开这些叙述不谈,迅策到底距离Palantir有多远?
今天,我们就把迅策这家公司拆一遍。
/ 01 /
迅策是做什么的?
迅策的业务,看上去很复杂,其实就干了两件事:
第一,把数据收上来、洗干净、整合好。第二,把数据变成可以直接用来做决策的结果。
简单来说,就是把数据变成可以直接用来做业务决策的东西。
这么说可能还不直观,我们就以资管行业为例。
这是一个典型的数据密集型行业:数据多、来源杂、结构复杂,而且对实时性要求极高。
但过去,这个行业处理数据的方式非常“原始”。
来自几十个终端、上百个Excel 表格的数据,需要人工收集、整理、校对,很多时候要等到收盘之后,才能完成一轮更新。
这种方式不仅效率低、错误率高,而且几乎不具备实时决策能力。
更麻烦的是系统割裂。
内部系统分散在不同业务线,外部数据来自不同供应商,彼此之间难以打通,最后形成“数据孤岛”。
数据拼不起来,自然也就无法支撑决策。
到了AI 时代,这个问题反而被进一步放大。
数据更多了、频率更高了、复杂度更强了,传统的数据架构已经撑不住,更别说把数据真正沉淀为业务能力。
这时候,迅策这类公司的价值才真正显现出来。
它本质上做了一件事:把“数据处理”这件事工业化。
一方面,它可以同时接入上千个外部数据源,实现毫秒级更新,同时保证一致性与可追溯性。
另一方面,在数据打通之后,它不只是“给你数据”,而是直接“给你结果”。
系统会自动理解数据之间的关系,结合业务逻辑进行处理,输出可以直接用于决策的结论。
比如,一条可能影响股价的重大新闻出现后,系统可以在极短时间内完成抓取、清洗、结构化处理,与已有数据融合,并同步更新投资组合指标。
最后直接给出结果:买、卖,还是持有。
从数据产生,到决策支持,整个过程只需要毫秒到秒级。
像这样把数据分析导向业务结果,就是像迅策这类数据公司的核心竞争力。
在这个行业,全球做得最牛的当属Palantir。
这一点,看股价表现就知道了。
Palantir 从 2022 年底不到 6 美元,一路上涨到 2025 年超过 200 美元,涨幅超过 30 倍,市值一度逼近 5000 亿美元。
即便回调之后,市值仍在3000 亿美元以上,最新市销率甚至高达81倍,远远超过一众软件股。
而迅策是国内第四大实时数据基础设施厂商,市场份额约3.4%,排在它前面的,是阿里、华为和腾讯。
于是,一个很自然的类比就出现了:
迅策,是不是“中国的 Palantir”?
/ 02 /
难以逾越的客单价鸿沟
说完行业,再来看迅策的业务。
从表面数据看,它确实“很像Palantir”。
过去三年,公司收入从2.88亿增长到6.31亿,复合增速约48%;到去年,收入直接跃升到12.8亿元,同比增长102%。
拆分业务结构看,这两年的多元化战略做得也很成功。
一开始,公司几乎是一个专门服务于资管行业的数据公司。2022年,来自资管行业的收入是2.14亿,占比74%。到了2024年,这部分占比已经降到38.7%。
来自其他行业的收入则从2022年的26%攀升至2024年的61%。
其中,城市管理、制造是增长最快的两个方向。城市管理的收入从2022年的0.36亿增长到1.53亿,制造管理则从500万,增长到0.88亿。
同时,公司的毛利率也不低。Palantir长期在80%左右,而迅策2022–2024年分别为78%、79%和76.8%,差距并不大。
但即使如此,它依然没有盈利。
过去三年,经调整净亏损分别为0.97亿、0.58亿和0.82亿。
一个很重要的原因是,运营费用太高了。2022–2024年,公司研发投入分别为2.59亿、3.79亿和4.5亿,占收入比例高达89.8%、71.4%和71.3%。
如果只看这组数据,其实并不稀奇。Palantir在很长一段时间里,费用率也多年维持在100%以上。
看到这里,你可能会觉得迅策还挺像Palantir的。
但两者却有一个最关键的差别:客单价。
众所周知,Palantir是出了名的挑客户,只做“有钱人的生意”。
2025年,Palantir前20大客户年均贡献约9390万美元,相当于接近6.4亿人民币,客单价大概在469万美元/年,折合人民币3236万元。
反观,2024年迅策的客单价只有272万元,差了整整10倍不止。
为什么客单价这么重要?因为在重交付模式下,客单价是盈利的关键。
与很多软件公司不同,Palantir其实把交付做的很重。Palantir有一套非常独特的交付体系:FDE模式。
简单理解,就是把工程师直接派到一线。这些Forward Deployed Engineer,每周有3–4天驻场,深入业务流程,搞清楚真实问题,再把解决方案带回去沉淀成产品能力。
这种重交付模式意味着,Palantir在首次服务某个客户时需要投入极高的前期成本,但一旦建立起“本体模型”,无论是客户后续扩展新场景,还是Palantir平台服务同类客户,都可以直接调用已有的数据模型,无需再重复投入大量FDE资源。
也就是说,Palantir是用一次性的高固定成本,撬动长期趋近于零的边际成本。这也是Palantir能够走向盈利关键。
这意味着,即使模式看起来在靠拢,但客单价的不同,盈利能力完全不同。
提升客单价,其实也是迅策这两年一直在做的事情。
过去两年,迅策有一个很重要的变化:从订阅制,转向项目制。
从收入结构来看,2022-2024 年公司的订阅模式收入在下降,而交易模式收入占比在逐步提升,从 2022 年的 47%提升至 2024 年的 81%。
这其实是一个“反常识”的动作。大多数软件公司,都在拼命从项目制走向订阅制,而迅策反而在往“更重”的方向走。
对此公司的解释是,公司在拓展新客户,新客户更容易接受项目制,同时大客户也更倾向“按需采购”,而不是长期绑定。
而迅策另一个提升客单价的方式就是靠AI。
一方面,公司利用AI能力,做厚产品。
现在,迅策的产品高度模块化,不同能力拆成不同模块,客户按需组合。模块越多,系统越复杂,客单价也越高。
2022–2024年,公司模块数量从152个增长到318个,本质就是在“堆能力厚度”。
在AI火了之后,AI自然也成了公司重点打造的能力。
2025年,公司引入自然语言交互。也就是说,用户只需描述业务问题,无需理解系统结构或配置参数,即可完成复杂分析,极大降低了用户的使用门槛。
在此基础上,公司还搭了两层关键能力:
VOne:AI员工平台,用自然语言完成查询、分析和操作;
DOne:AI数据平台,把自然语言转化为可执行的数据指令。
二是修改定价逻辑。通过输出AI能力,从“按功能收费”,转向“按结果收费”,即数据处理量或者按实际降本或效率提升。
这一步,其实和Palantir的方向是一致的。但真正的问题是:这条路真的能走通吗?
/ 03 /
中国出不了Palantir
很多人研究Palantir,第一反应都是:AIP 能不能抄,本体论能不能复现。
但真正的问题,从来不在技术,而在商业路径。
Palantir 最难复制的,从来不是某个产品架构,也不是某套技术名词,而是它背后那套极其特殊的生意模式。
虽然它也做重交付,但交付只是手段,沉淀才是目的——统一数据模型、统一语义层、统一权限体系。这才是它真正的护城河。
从本质上讲,它本来就不是传统软件公司。它更像是,AI时代的软件服务商,或者说,高端咨询业的软件化版本:
它卖的不是一个标准化软件,也不只是一个数据平台,而是一种“把复杂系统真正跑起来,并对结果负责”的能力。
这和国内大多数软件公司的逻辑,几乎是反着来的。
国内传统软件公司怎么赚钱?
国内传统软件公司,卖的是“交付”。靠卖产品、卖项目、卖交付。合同签完,系统上线,任务基本就结束了。至于客户最后有没有真正用起来,业务有没有因此变好,很多时候并不在厂商的责任范围内。
也就是说,客户买到的,往往只是一个“中间品”。
而中国软件行业的主流路径,进一步强化了这一点:强调短期ROI、快速验收和成本控制,大量项目被压缩为定制开发与驻场服务。
所带来的结果是,大家都在做“系统”,却很难沉淀出真正的“操作层”。
业务逻辑差异背后,是行业环境的不同:
第一,市场环境不同。因为中国的软件市场,长期以来并不是按“结果价值”定价的,而是按“项目价格”竞争的。
很多甲方采购软件,核心诉求不是谁真正能把业务结果做出来,而是谁报价更低、功能写得更多、招投标文件更漂亮。
在这种环境下,软件公司只能拼命压缩成本、堆功能、拼人力,最后比的不是谁最懂业务、谁能对结果负责,而是谁更能忍受低利润,谁更能熬。
这种生态,直接扼杀了Palantir 这类公司的生长空间。
第二,更复杂的数据治理。
Palantir 的价值,建立在“可以重构组织”的前提上。也就是说,它可以把原本分散在不同系统与部门中的数据、流程与权限,收束到一个统一的操作层中。
但这件事的前提,不是技术,而是权力。谁有权让数据打通?谁有权改变流程?谁能跨部门重构系统?
在中国,很多组织的问题不在于没有中台或数据平台,而在于部门边界强、系统烟囱多、权责复杂。你可以搭一层语义系统,但未必能推动组织真的围绕它运转。
第三,信任难题。
很多人有一个误区,把Palantir模式简单视为高端系统集成,忽视了其核心是一种需要持续共创,且深度绑定的运营模式。
而一旦缺少这种深度绑定,大多数AI 数据公司就只能停留在“轻集成”层面。
但在国内,真正能支付高客单价、又愿意长期信任外部厂商的客户,本来就少。
更现实的是,很多大客户一旦意识到数据和智能系统很重要,第一反应不是去养一个外部版Palantir,而是自己成立数科公司,把能力内化。
这就造成一个很现实的结果:
中国不是做不出类似Palantir 技术形态的东西,而是很难长出一家像 Palantir 那样的公司。
因为Palantir 的成功,不只是产品成功,而是它恰好生长在一种愿意为“复杂能力”和“最终结果”买单的商业环境里。
它的伟大,不只是因为技术先进,而是因为它把咨询、软件、数据和AI 结合成了一种极少数市场才养得起的生意。
所以更准确地说,不是中国企业学不会Palantir,而是中国市场暂时还养不出 Palantir。
文章来自于“硅基观察Pro”,作者 “林白”。
Related topics
After reading
Join the AINRK community
Read how to join the community and connect with people working in AI.
Related articles
Continue reading related topics and articles in this category.
An AI researcher's view of synthetic data, expert networks and outsourcing (opens in a new tab)
Jinyan Su draws on post-training research and job-search experience to discuss data vendors' tasks, sales and quality checks. This is personal observation and commentary; anonymous examples are not independently verified or representative of every provider.
coScene raises nearly RMB 100 million in pre-A funding, focusing on real-robot data (opens in a new tab)
ChinaVenture interviews founder Yangming Huang on coScene's shift from infrastructure to data production, quality control, ecosystem partners and plans to collect data from deployed robots.
简智更新 Dex 与 Ego 采集设备,结合视觉、手部运动与触觉 (opens in a new tab)
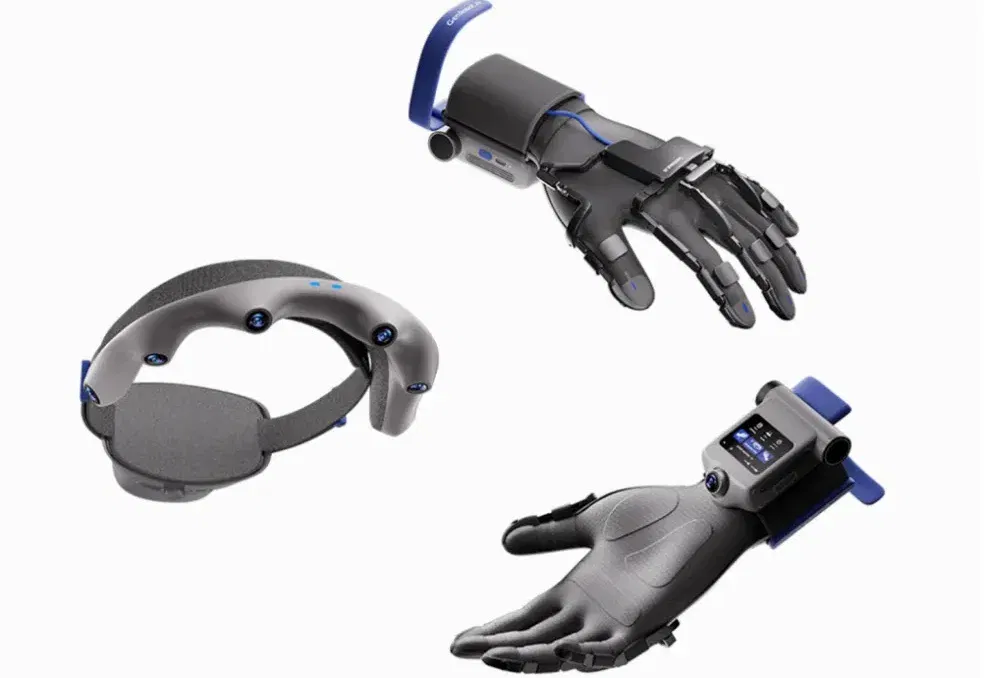
简智介绍 Dex 2.0 数据手套与 DAS Ego 2.0 头戴设备,尝试将视觉、关节运动和触觉数据对齐。文中精度、重量等参数采用公司披露口径。
AI 鸟类贴纸库引发争议,生成图像如何进入科普和自然记录 (opens in a new tab)
文章回顾一套覆盖万余鸟种的 AI 插图库,对参考照片许可、细节失真与专业审校提出质疑,并介绍自然观察平台对生成内容的规定。
大模型的数据生意:人类如何蒸馏自己 (opens in a new tab)
晚点走访数据生产者、供应商和模型团队,梳理专家怎样把工作任务、示范、操作轨迹和评分标准做成训练数据。文章也讨论采购独占、数据合规、自动扩写与标注劳动的报酬。