Bessemer 与 Bain 调研医疗 AI 回报:行政与临床场景分化
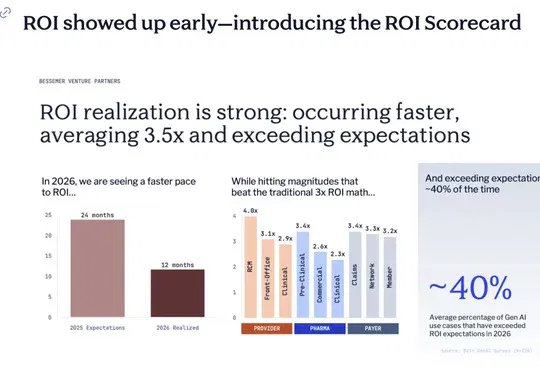
226位高管调查报告平均回报约3.5倍,收入周期管理较高,临床开发较低;样本、评估窗口与长期疗效需分别理解。
编辑更正(2026年11月16日)ROI数据为调查样本和报告所用口径,不代表每项部署的收益或临床疗效。年度医疗支出与AI可取得收入也不等同。
医疗、医保、医药三大参与方投向AI医疗的钱,兑现了多少回报?
近日,美国顶级风投贝塞默(Bessemer Venture Partners)和顶级咨询公司贝恩(Bain & Company)联合发布《The 2026 Healthcare AI ROI Scorecard》(《2026 AI医疗ROI评分卡》),给出了答案。
报告调研了226位医疗行业高管,横向对比医疗机构、保险方、药企三大板块,追踪2026年AI医疗领域的投资回报率(ROI)。
结果显示,AI医疗的回报比预想中来得更快,也更高。原本预计约24个月才能见到的回报,实际12个月就已兑现;平均回报达到3.5倍,约四成应用场景的表现超出预期。
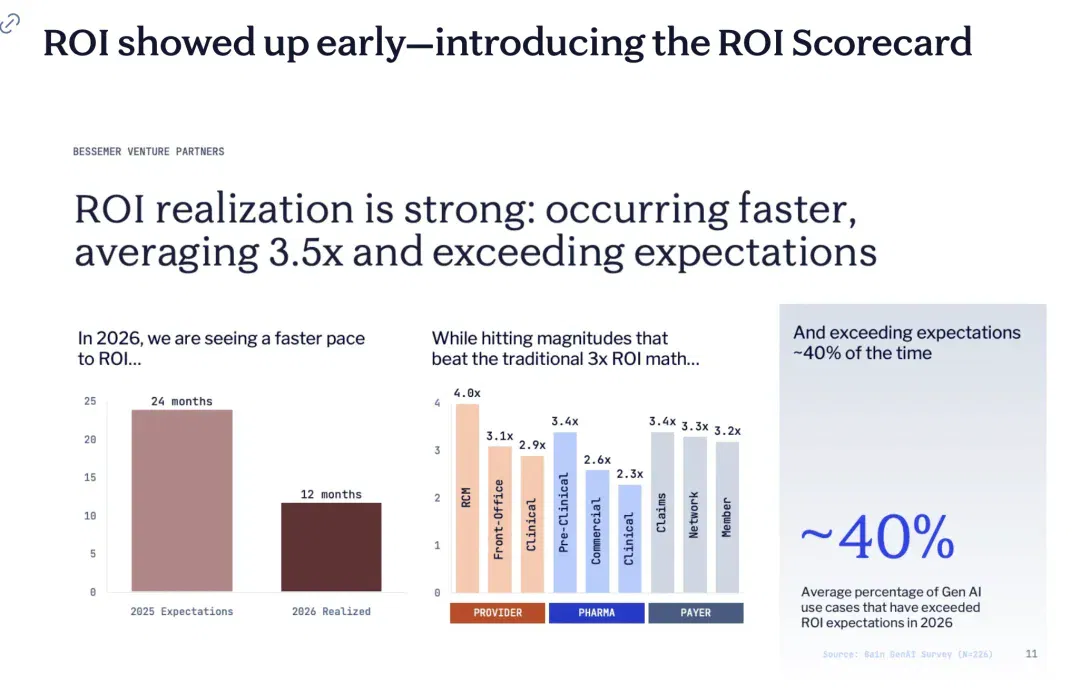
不过,各业务的差距很明显。AI在成熟的行政流程中回报最高,在临床场景中回报最低。
三份成绩单:后台业务领跑,临床垫底
贝塞默指出,在所有受调研的业务中,回报倍数均达到或接近企业要求的3倍门槛。决策的焦点已经不再是要不要投资AI,而是优先投入哪些业务板块。
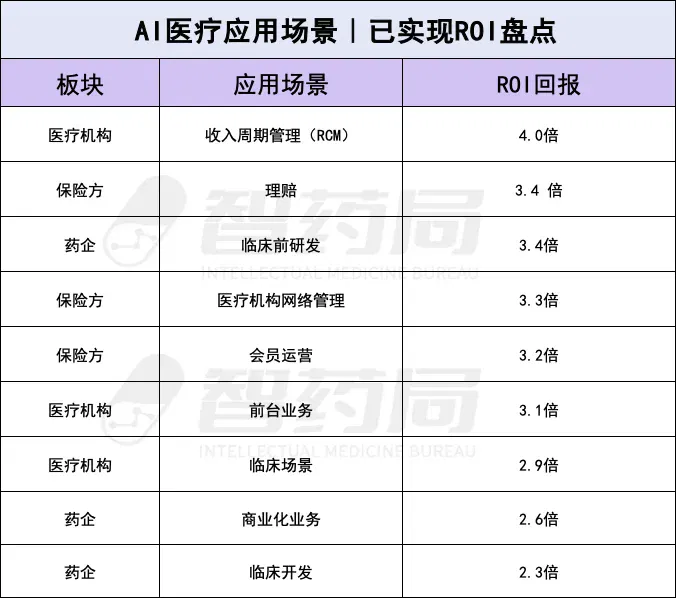
医疗机构的收入周期管理(RCM)以4倍ROI领跑,但临床应用只有2.9倍,尚未达到3倍门槛。
但医疗临床应用的账没那么好计算。报告称,这类AI的收益主要来自决策优化和诊疗改善,在节省人力成本和增加营收方面几乎没有贡献。
然而在决策上,尽管AI已经嵌入工作流,却并未取得信任。只有46%的医疗工作人员会信任AI辅助临床决策;77%的医护人员表示,AI给出的建议中有超过一半都会被直接否决。
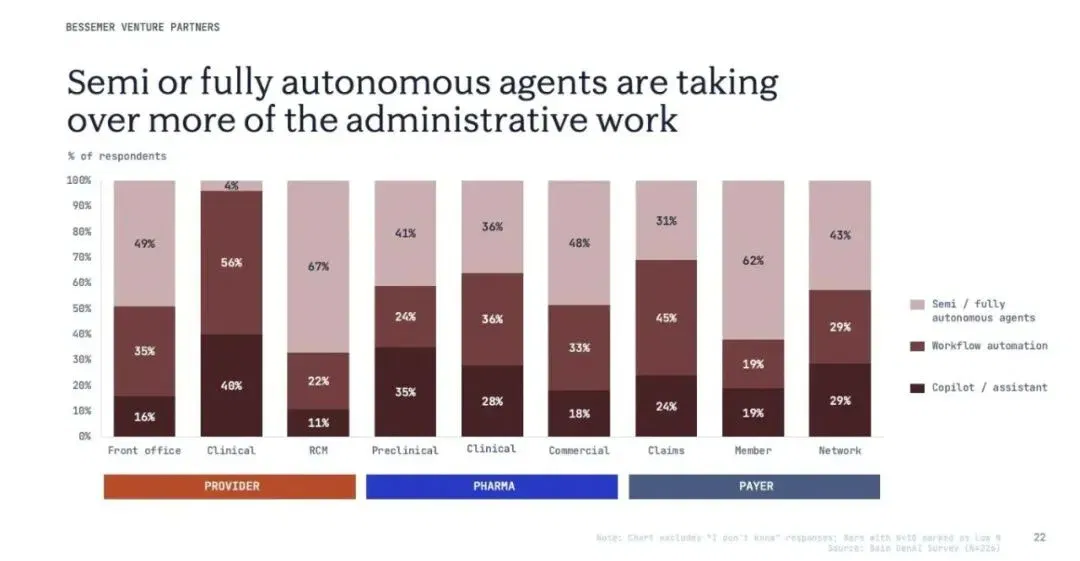
RCM与临床应用这两类业务的回报差异,也体现在AI采用率上面。
RCM领域,约三分之二的工作人员已经在使用半自主或全自主智能体;医疗临床的使用比例仅有4%。
部分原因是责任划分。58%的医疗机构认为,主治医生应对AI辅助的诊疗决策承担首要责任,医疗法律风险阻碍了临床AI走向更大范围应用。
另一个障碍是理赔支付。约48%的保险方不愿为全自主AI诊疗报销,但是对于经医生审核的AI辅助诊疗,反对报销的比例仅为5%。
因此,临床AI要扩大应用,需要同时回答几个问题:AI建议是否可靠、出了问题谁负责,服务费用由谁承担。
下一轮AI的爆发领域
药企的整体回报进度在三者中最慢,目前较为明确的收益主要集中在管线前端。
临床前研发的回报达到3.4倍,与保险理赔业务并列第二,同时也是药企中AI采用程度最高的环节。
拆解到具体应用,临床前的“分子识别与结构设计”已经实现接近5倍的回报。
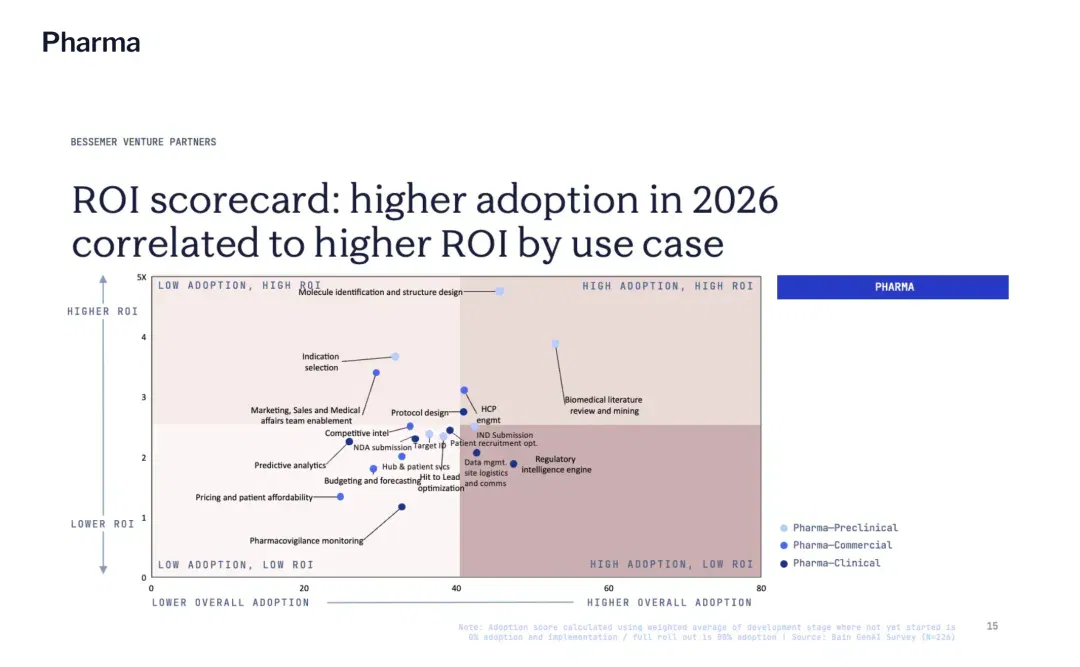
纵轴Y:投资回报率
横轴X:行业采用率
然而到了临床开发,平均回报仅为2.3倍,在榜单中垫底,也没达到企业期望的3倍门槛。
一个重要原因是,药物研发周期远长于一年的评估窗口,价值归属很难界定。
AI可以在分子设计等前端环节较早体现效率收益,但候选药物进入临床后,仍需验证安全性与疗效,最终收益往往要数年后才能确认。
不过,临床开发目前回报较低,并不意味着其长期价值会一直低于临床前研发。报告指出,临床前研发仅占药企研发投入的约四分之一,更大的投入仍在下游。
临床前研发占投入的比例并不能保证AI价值必然转向临床开发。候选药物仍需完成安全性、疗效和经济性等验证,收益是否兑现与所需时间均不确定。
回报逐渐清晰之后,另一个问题也随之出现:这些AI能力由谁来提供?
过去一年,内部自研AI的热度正在下降。61%的机构表示,自研AI工具中,仍在维护和使用的只剩一半甚至更少。与此同时,内部研发的份额下降了16个百分点,医疗垂直领域AI厂商的占比上升12个百分点。
报告直言,未来十年,买方将转向AI初创、规模化企业、AI实验室寻求解决方案。
其中,AI实验室最值得关注。尽管目前采用率仅提升了2个百分点,却被药企视为未来首选的合作伙伴类型,认可度在所有买方中最高。
年度医疗支出与潜在AI机会
报告围绕行政、临床服务和药物等年度支出讨论改造机会;文中约4.5万亿美元是相关领域规模的合计口径,不能直接视为AI服务可以取得的市场收入。
1万亿美元:行政博弈
美国医疗行政年度支出约1万亿美元,其中约2600亿美元属于无效消耗。相当一部分浪费源于医疗机构和保险方围绕授权、拒赔、申诉等事项的反复拉锯。纠纷两端都部署AI,只是让单个机构的效率变高,但本质是同一件事做两遍。
真正万亿美元级的价值,在于让这类流程直接消失。
这需要能同时服务供需双方的中间层AI厂商,也需要重新设计配套的激励机制,而后者不是AI能单独解决的。
3万亿美元:临床服务
这是体量最大、也最可能率先释放的机遇。
美国医疗服务年支出约3万亿美元,年增速约5%,临床人力缺口仍在扩大。美国医学院协会预测,到2036年,美国医生缺口最高可达8.6万人。
人手越缺,越需要AI。但要让AI真正被医生和患者信任,还得先厘清责任划分。
5000亿美元:药物研发与流通
美国每年药物支出约5000亿美元,药企研发投入约1500亿美元。当前AI的价值集中在管线前端,但候选药物走进临床之后,仍要接受安全性、疗效和可及性的检验。
下游的回报兑现周期更长,这是这一块机遇最大的瓶颈。
综合来看,AI医疗在下一阶段,各部门要跨越不同的障碍:行政需要减少重复博弈,临床需要建立信任和明确责任,药物研发需要缩短验证周期。
仅靠升级迭代AI模型,已经不足以解决所有落地问题。
写在最后
报告结尾提到,在医疗之外,AI智能体团队已经形成一套标准基础设施,包括评估、性能监控、安全护栏、智能体编排。
3.5倍的平均回报,也让买方看到了继续投入的理由。接下来行业的看点,是AI能否走出收费、理赔等已验证的场景,在诊疗和药物研发中兑现更大的价值。
文章来自于微信公众号 “智药局”,作者 “智药局”
相关主题
读完之后
加入 AINRK 交流群
了解加入交流群的方式,与更多 AI 从业者交流。
相关文章
继续阅读相关主题与同栏目内容。
AI医疗拐点!麦肯锡重磅报告:调研150位高管,Agent全面爆发,行业竞争逻辑已定!(在新窗口打开)
近日,麦肯锡发布了关于“生成式人工智能在医疗领域的应用”的报告。报告调研覆盖150家医疗保健机构的领导者,具体包括50家医疗支付方、50家临床医疗机构和50家医疗健康服务与科技企业,覆盖医疗各细分领域,样本具有代表性。
医疗AI智能体全面综述:行业爆发,年增长130%!(在新窗口打开)
AI智能体正把医疗AI从「看片子」升级成会思考、能行动的「医生搭档」。研究人员发表的最新综述,用通俗语言拆解智能体如何读懂多模态数据、像专家一样规划决策,又能扮演医生、护士、健康管家等多重角色;同时提醒:越智能越危险,必须配套严格评估、隐私保护与伦理护栏,才敢让它走进真实诊疗。
700位医疗高管告诉你,为什么AI最先跑通的是医疗?(在新窗口打开)
医疗机构选择AI,只看这三点。很长时间里,医疗始终被认为是新兴技术应用里最难啃的阵地。 就拿医疗数字化来说,就走得极为不容易。在当下7400亿美元的美国医疗管理支出中,IT 预算仅占630亿美元。
超40亿美元!AI医疗交出最强一季度成绩单,这6家领跑全球!(在新窗口打开)
近日,知名风投机构Rock Health发布了“2026年第一季度融资概况”,报告显示:数字医疗领域在2026年第一季度获得了40亿美元的风投资金,比去年同期高出10亿美元,创下疫情高峰以来最强劲的第一季度。
Menlo Ventures发布报告: 4.9万亿美元医疗市场AI渗透率7倍飙升(在新窗口打开)
在过去数十年里,医疗行业一直被认为是数字化的“落后者”,技术创新迟缓,采购周期漫长。但今天,情况彻底反转。