Anthropic IPO传闻与财务数据:收入、经营损益和算力承诺须区分
Anthropic于11月2日提交的S-1/A披露第三季度收入约169.56亿美元、GAAP经营亏损5.67亿美元,以及跨多年的采购与租赁承诺。申报文件仍可访问不能单独证明上市进度,估值传闻也不等于已发生的市值损失。
编辑更正(2026年11月5日):已对照11月2日S-1/A(在新窗口打开)区分收入、经营损益与跨年采购租赁承诺。文件仍可访问不能单独证实IPO当前进度;未上市估值差异也不是已发生的市值蒸发。文内第三方评级预测、融资消息与人事解读均不视为公司确认或正式信用评级。
科技史上最大IPO,泡沫这就要戳破了?
就在昨天,X上一条帖子,一石激起千层浪。
一位大V发了一句:
Anthropic IPO已取消!
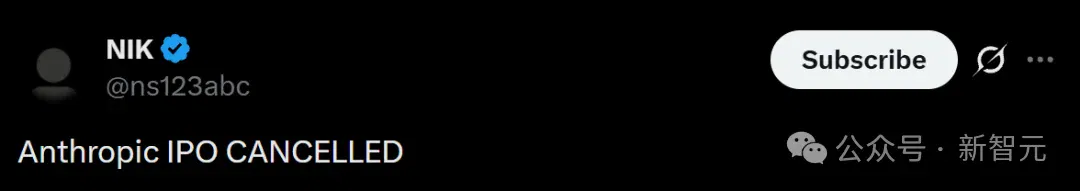
SEC公开档案可查到Anthropic的S-1及11月2日修订稿,但历史申报文件即使在撤回后也可能继续可查,因此文件仍在不能单独证明“IPO取消”已被辟谣:
SEC 的公开档案库显示:Anthropic 一共 8 份文件,6 月 1 日保密草案,7—10 月 5 份修改稿,10 月 26 日公开 S-1,11 月 2 日更新 S-1/A。
Anthropic甚至悄悄上线了一个神秘的含IPO的子域名。
但是,一切迹象都表明——资本市场的耐心快见底了。
AI泡沫,让华尔街紧张了。
有大佬下场「锤」了?
这个消息爆出的时间点,很是微妙。
就在几天前,Anthropic才刚刚向美国SEC提交了S-1注册声明。
11月2日,他们还提交了修订版,摩拳擦掌,准备在纳斯达克挂牌。
原文转述路演可能在11月9日当周启动,具体进度仍须以公司及后续申报为准。
结果,IPO取消的消息一度甚嚣尘上。
目前所列材料不足以独立确认IPO已取消,也不能仅凭社交传闻就断言上市程序陷入困境。
同期员工离职引发讨论,但离职原因与IPO之间的因果关系未获证实。
敲钟前夜,功臣们提桶跑路了?
最近两周,Anthropic发生了一场人事大地震!
马上要敲钟了,财富自由就在眼前了,核心团队却跑路了?
现在,Claude Code团队的三位灵魂人物,相继离职。
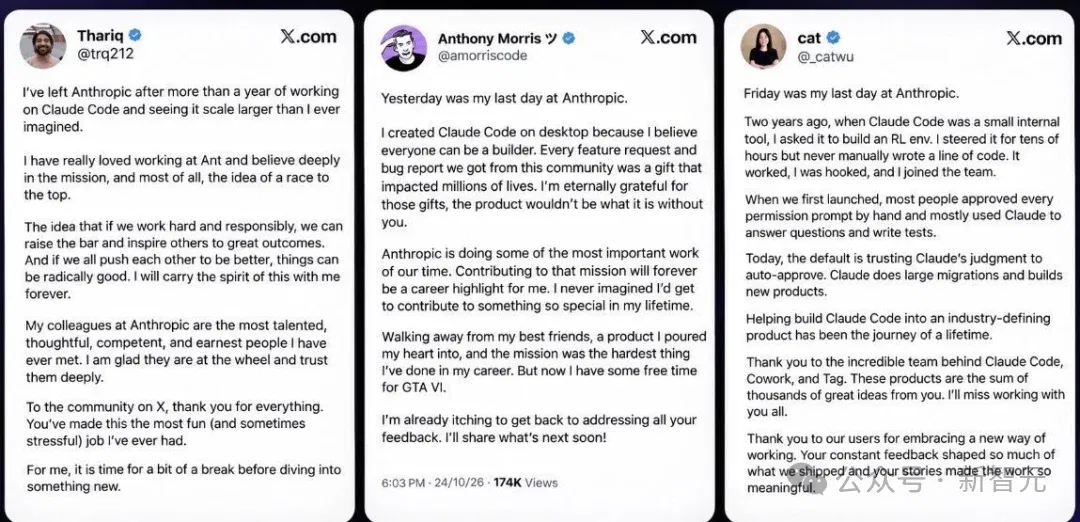
10月23日,Anthony Morris——缔造了Claude Code桌面版的元老离开。
10月24日,Thariq Shihipar——Anthropic的「Tibo」离职。
10月30日,Cat Wu——Claude Code和Cowork一姐也走了。
曾经,就是她和Boris Cherny共同主导了CC从内部项目变为公司核心的全过程。
网友问:你是去休假吗吗?她回答说:等AGI实现之后吧。
这三个人,分量实在太重了。
IPO招股书中,白纸黑字写着:Claude Code这种产品,对公司的商业化有决定性意义。
Anthropic的变现印钞机,靠的就是CC的企业客户。
结果,三大功臣,居然在IPO的关键时刻离开?
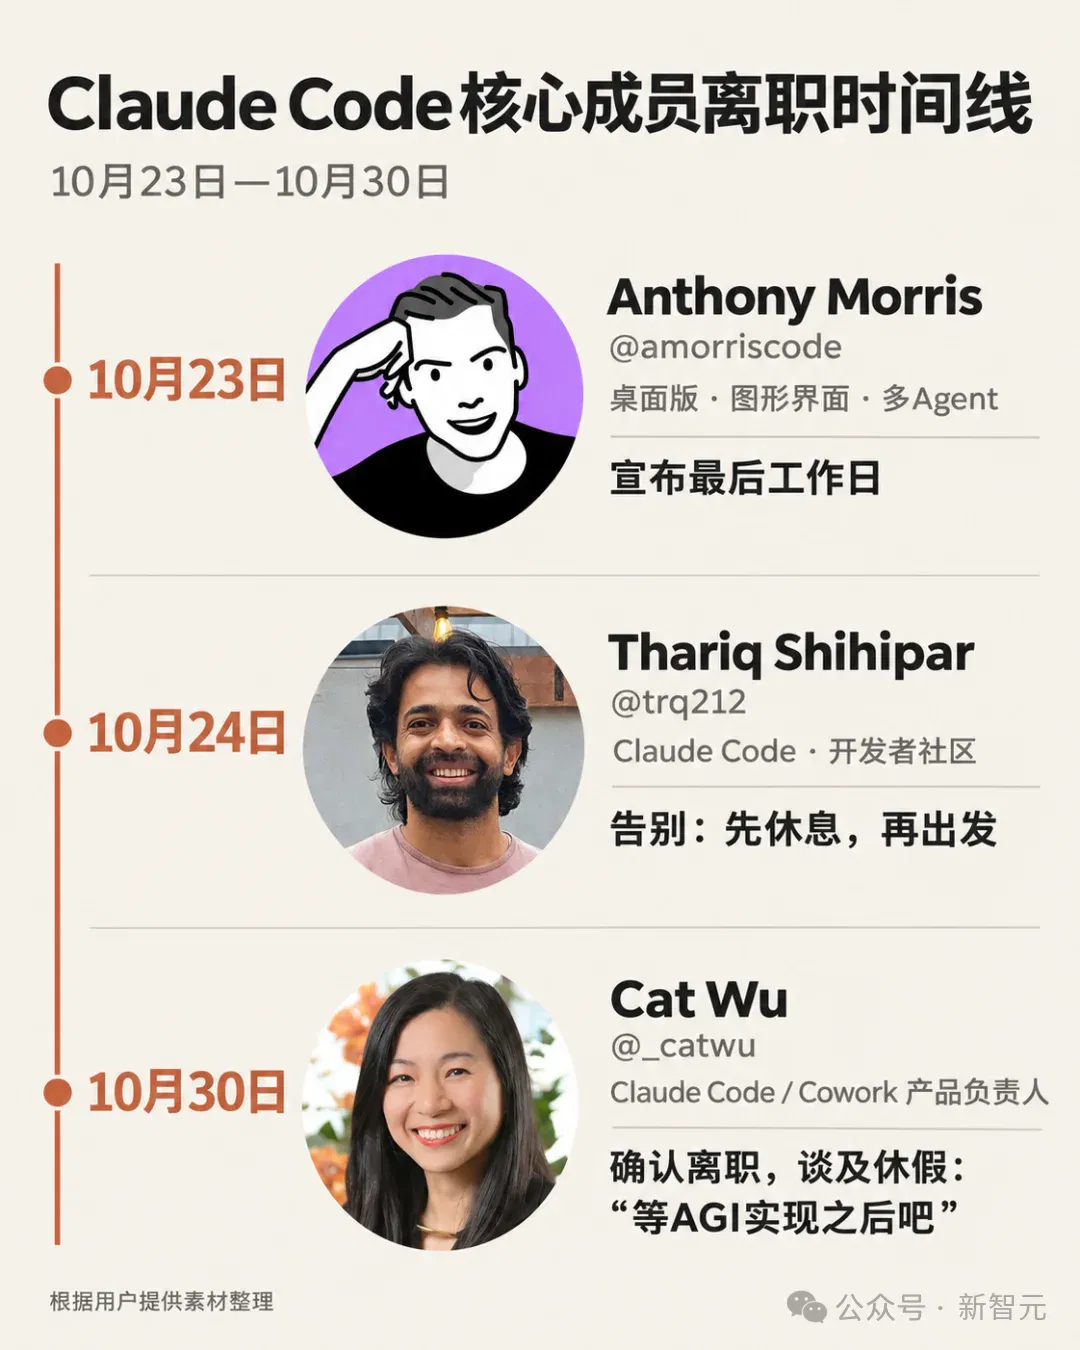
而且,他们出走的时间点,正好卡在 S-1 提交和路演之间。
这对正准备掏钱的华尔街投资者,实在是当头一棒。
由盈转亏,千亿算力账单吓退华尔街
当然,逼退华尔街的,还另有原因——招股书中那令人惊吓的财务数据。
曾几何时,Anthropic在私募市场的估值,一度被炒到2万亿美元天价!
但现在呢?
据彭博社报道,安排IPO的投行们被迫交底:合理的估值区间必须大幅下调至1.4万亿至1.5万亿美元!
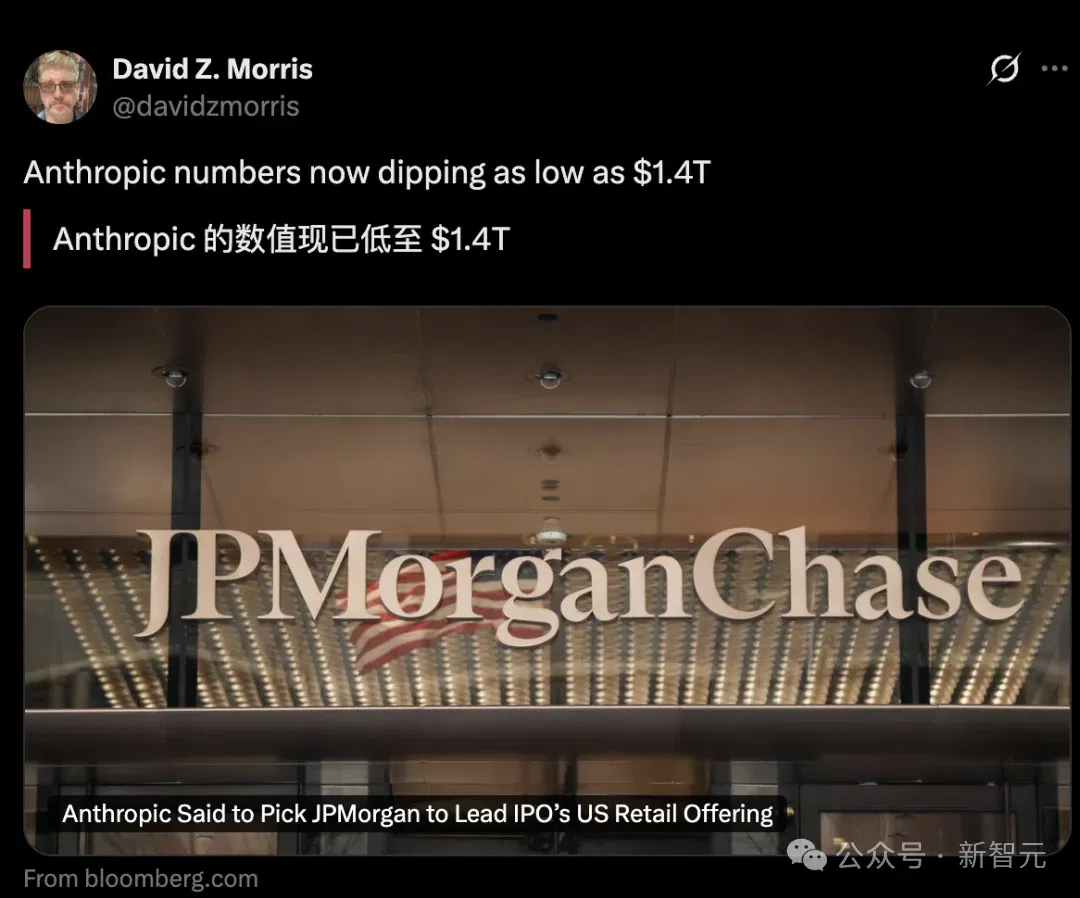
私募估值与媒体转述的潜在IPO估值属于不同交易情境,不能把两者之差直接写成已发生的5000亿美元市值损失。
为什么?看看他们11月2日更新的招股书就懂了。
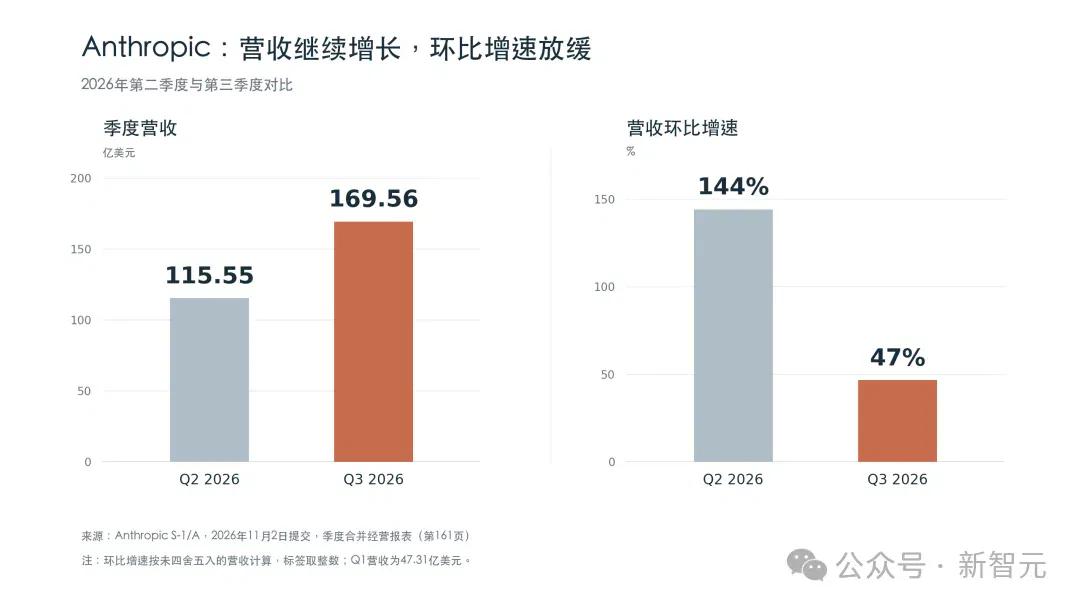
首先,季度收入仍在增长,但环比增速较前季放缓。
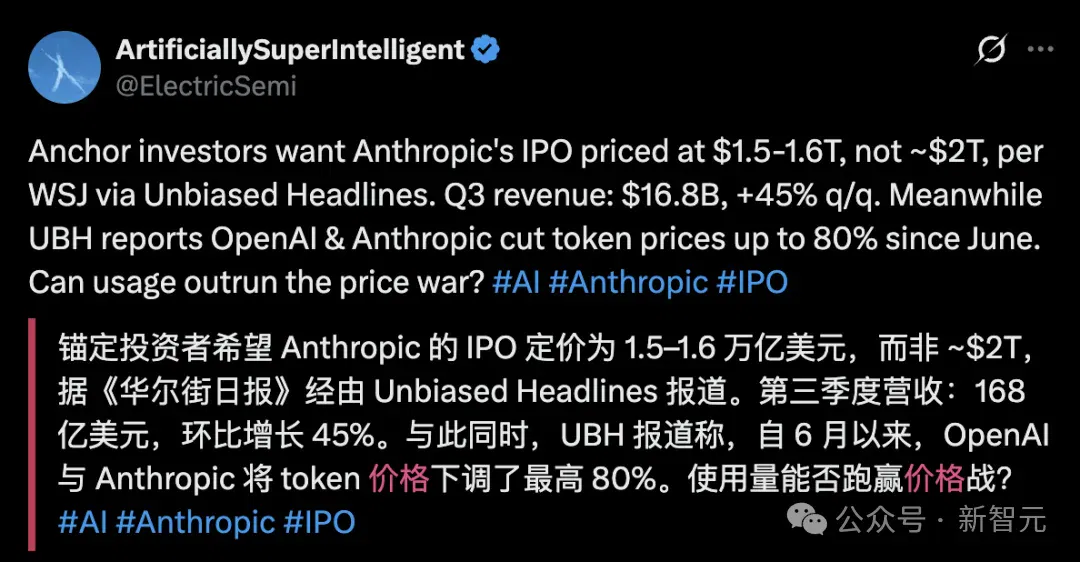
Anthropic今年第三季度营收为169.6亿美元。听起来很高对吧?但别急,看看增速——前 9 个月营收同比涨了1206%,单季环比增长仅为47%。
要知道,他们在第二季度的环比增速可是高达144%!
为了抢市场,Anthropic在Q3不得不给出约6亿美元的价格下调和折扣。
而且,就算把这6亿美元加回去,增速也仅仅在52%左右,早已不复当年的势头。
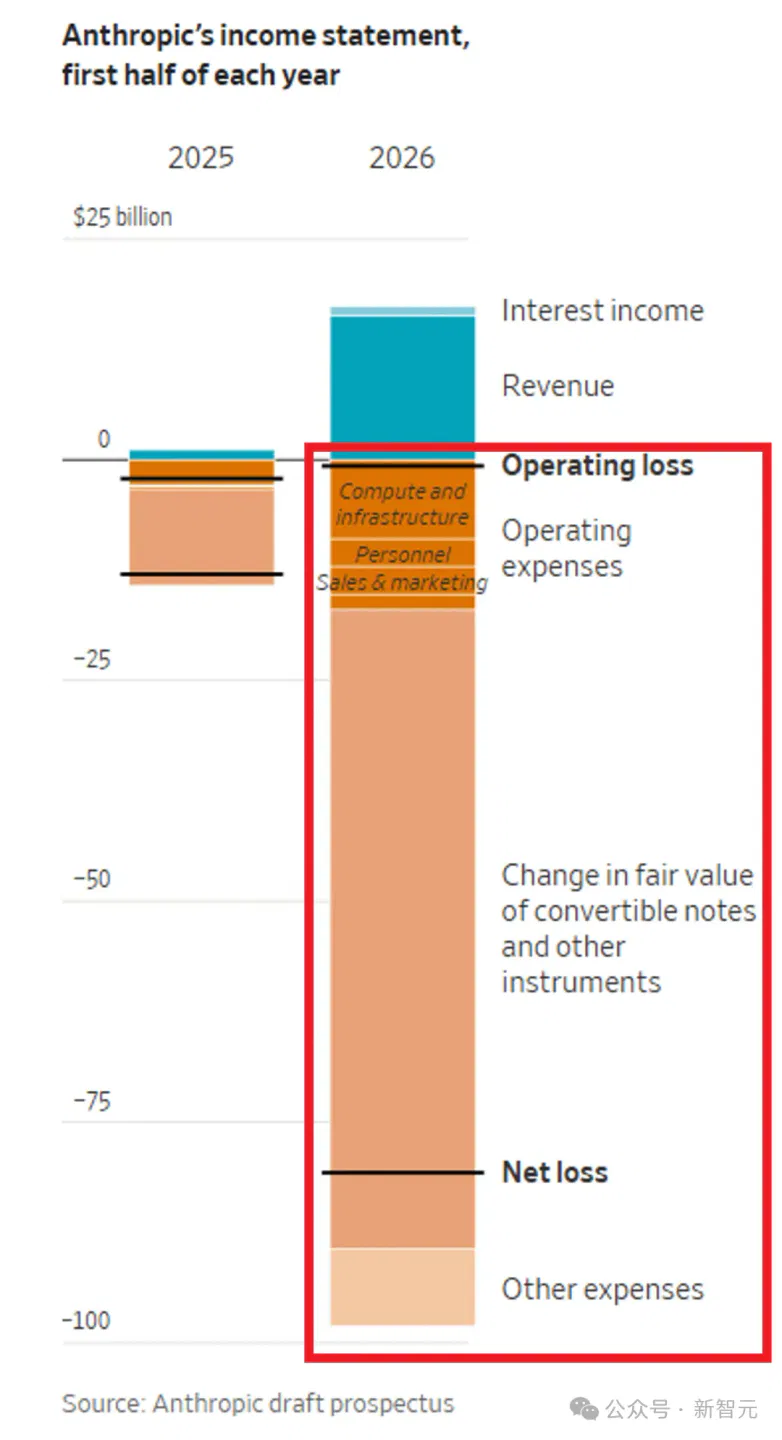
其次,利润由盈转亏了。
如果说增速放缓还能用「基数变大」来解释,那利润池的干涸,就是致命伤了。
按同一GAAP经营损益口径,第二季度经营利润为9.74亿美元,第三季度经营亏损为5.67亿美元;前者并不是公司净利润转正。
但这还不是最恐怖的。
另一个财务关注点是长期算力相关采购与租赁承诺,不能将其全部称为现有借款债务。
招股书披露,公司目前的采购与租赁承诺总额高达8954亿美元!
其中绝大部分,是向云厂商和芯片巨头承诺的算力基础设施支出。
申报预计其中约4475亿美元在2030年底前发生,约698亿美元在2026年9月30日后12个月内到期,其余大部分跨2031至2045年;不同协议还可能含交付或终止条件。
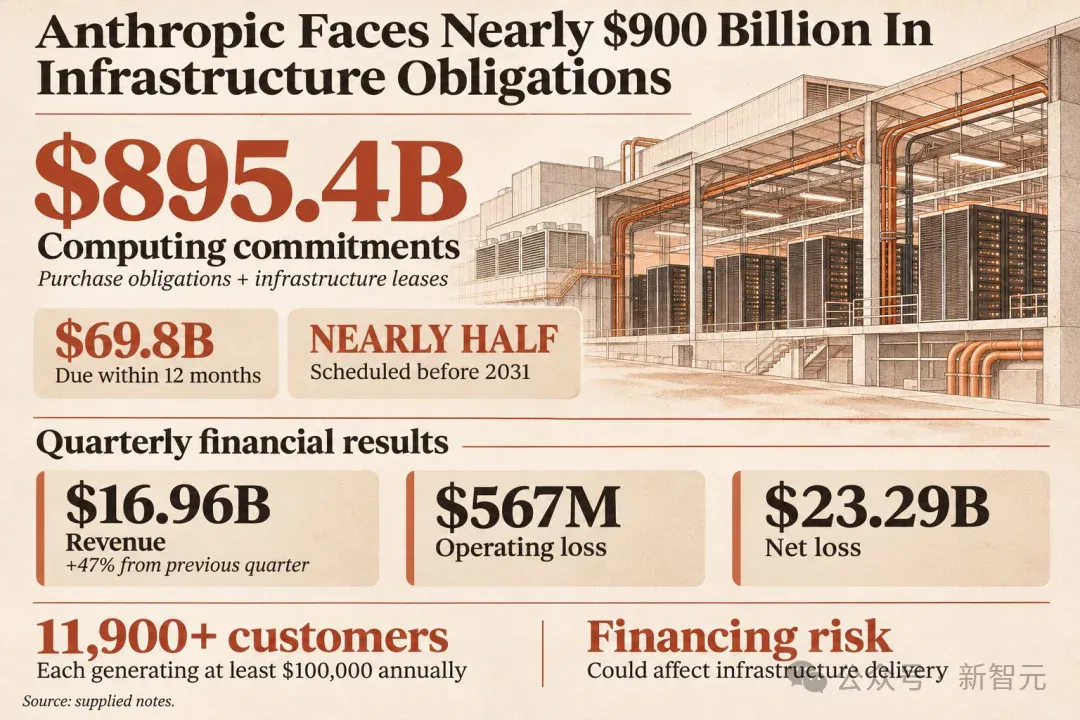
4475亿美元和698亿美元属于8954亿美元总承诺中的期限子集,不能再相加;总额也不等于当期费用或立即到期的债务。
这不可持续的亏损,让最胆大的投资人,也开始胆寒了。
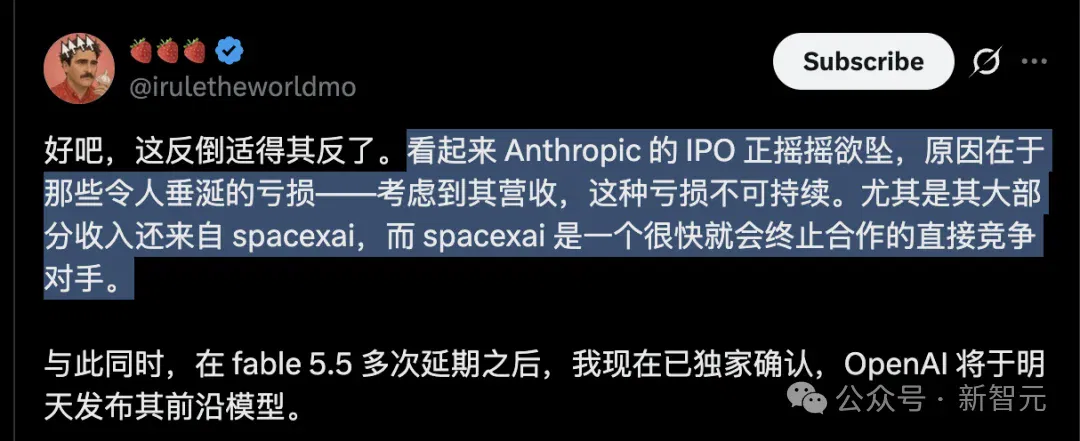
正如曝料博主「草莓哥」所言:
Anthropic的IPO正陷入困境,鉴于其营收规模,这种级别的亏损根本不可持续。
第三方信用观点,不等于正式评级
此前,华尔街顶级PE巨头黑石,就发出一封预警,杀伤力太大了。
信里,黑石集团警告——
原文转述黑石对上市后信用资质的预测,但所列材料未给出评级机构已发布的正式评级,不能视作已获“垃圾级”评级。
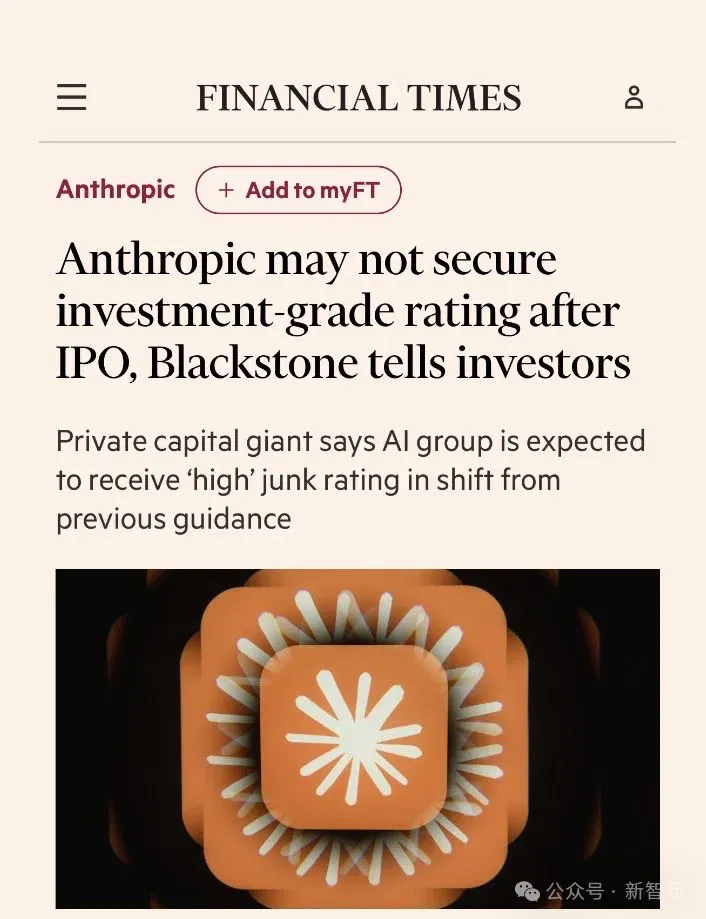
非投资级资质即使被正式评定,也不等于企业即将违约;不能把预测性观点扩大为确定的违约结论。
一旦被打上「垃圾级」的标签,Anthropic想要在二级市场借钱,就必须支付高得多的利息。
这种情况下,它又拿什么去支付9000亿的天文数字?
跟华尔街谈AI信仰?对不起,他们只认现金。
而且,这不仅是Anthropic一家公司的危机。
赛道上的所有公司!你们什么时候,能把GPU转为净利润?
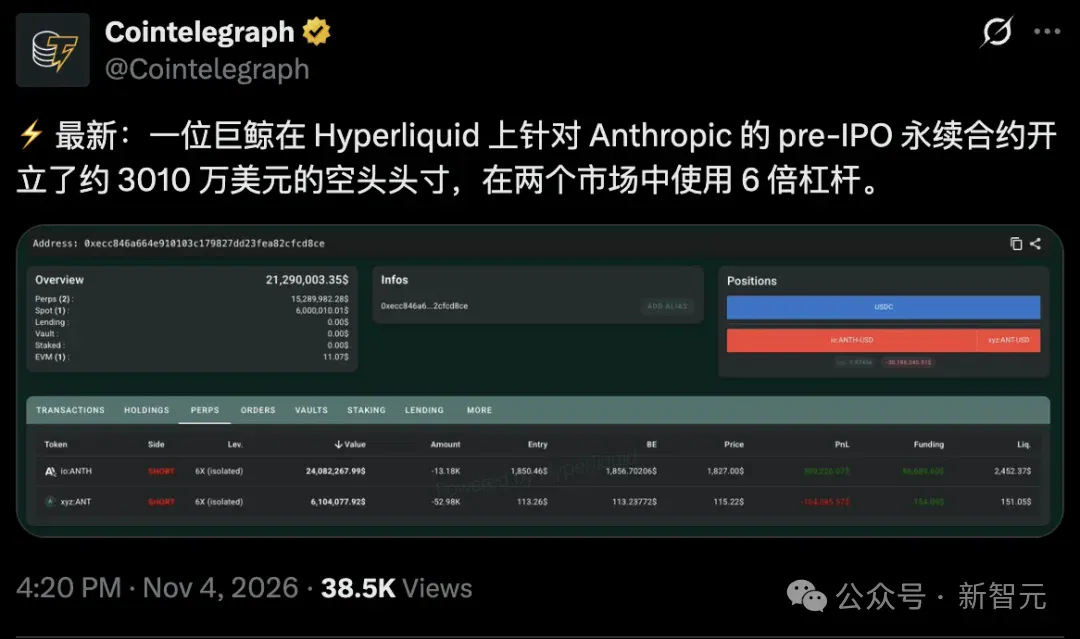
老大哥OpenAI也融不到钱了?
寒气,已经传给每一个人。
据悉,OpenAI的新一轮融资也遭遇重挫。
原本OpenAI的计划目标融资规模是300亿美元,估值冲刺1.4万亿美元。
然而,他们的目标规模被迫下调至200亿美元,估值也缩水到1.25万亿美元。
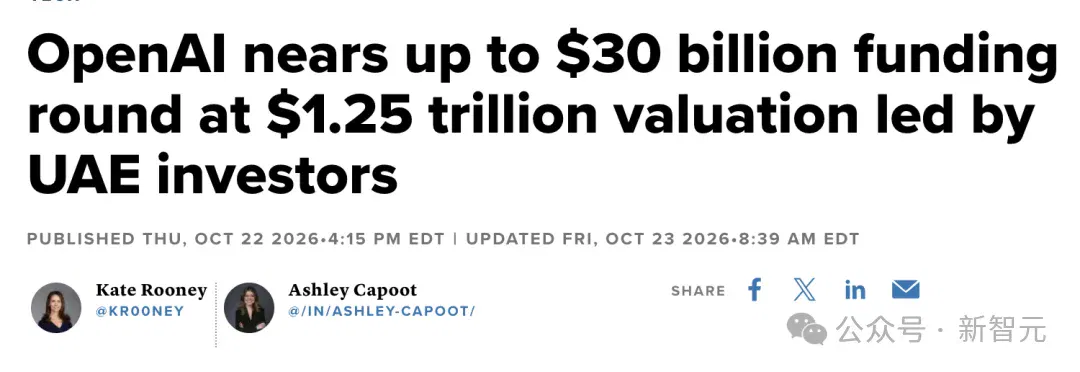
更尴尬的是,在10月30日投资者认购截止日那天,OpenAI仅获约110亿美元的认购承诺。
临门一脚了,大批投资者大幅下调了额度。
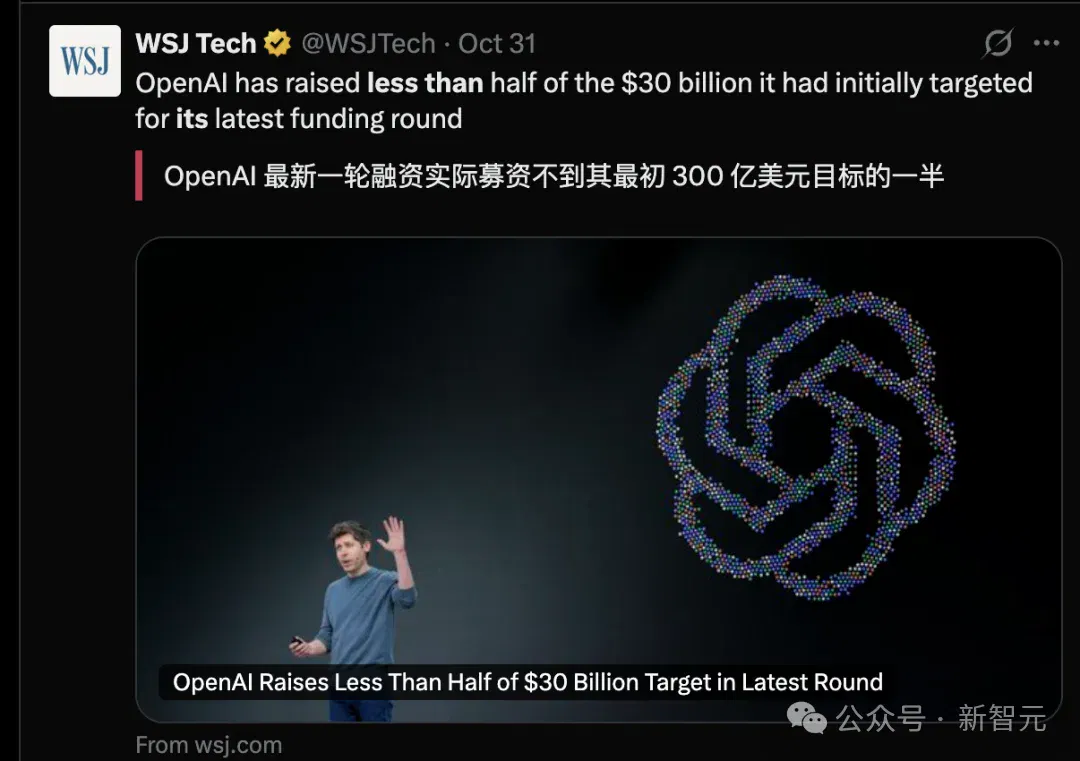
无奈之下,OpenAI现在四处推销,面向家族办公室和高净值个人,进行「后续零售发售」。
没办法,还有近百亿美元的窟窿要补啊!
所以,现在还有谁,愿意做高位接盘的冤大头?
本文可确认已有公开申报,但当前是否撤回、路演安排及最终估值须结合后续官方信息判断;其他关于IPO前景的说法属于作者及第三方解读。
烧钱换神话的叙事,不灵了。
长达三年的AI狂热,终于醒了。
接下来,11月中旬,Anthropic还能讲出什么故事?
参考资料:
https://www.cnbc.com/2026/10/22/openai-funding-round-uae-investors.html
https://ipo.anthropic.com/us/
https://x.com/dtzy_88/status/2117800208264556903
https://x.com/fengdu2077/status/2117889024157212831
文章来自于"新智元",作者 "Aeneas 大卫"。
相关主题
读完之后
加入 AINRK 交流群
了解加入交流群的方式,与更多 AI 从业者交流。
相关文章
继续阅读相关主题与同栏目内容。
报道称 Anthropic 是 SpaceX 大客户,算力合作与模型竞争交织(在新窗口打开)
报道结合财报、合同披露及知情人士信息,讨论 Anthropic 租用 SpaceX 算力的规模与扩容安排。算力合作与双方模型竞争同时存在,但财务关系本身不能证明为何公开表态有所取舍;“因担心断电而不指责蒸馏”是作者推断,不是已证实的动机。
Anthropic 展示 Linux 内核漏洞利用链,修复状态需按发行版核对(在新窗口打开)
Anthropic介绍内部模型把已知Linux内核漏洞CVE-2026-98432串成远程利用链的受控实验。漏洞已获上游修复,Red Hat部分产品也已发布补丁;MPTCP是该演示的条件,不能据此认定关闭MPTCP即可消除底层漏洞。
Anthropic 开源 FlashProve,探索验证模型推理来源(在新窗口打开)
FlashProve 用权重承诺与零知识证明探索模型推理验证。团队在400B参数的Llama 4 Maverick上报告约110 Token/s证明吞吐;当前实验为1024 Token窗口中的单个输出Token,仍受整数计算、贪婪解码及较高证明成本限制。
Claude 5.5 演示与匿名权重仓库传闻:模型身份仍待确认(在新窗口打开)
文章汇总社交平台上疑似Claude 5.5的代码动画演示,以及匿名Hugging Face仓库列出的参数与架构信息。演示模型身份、仓库是否来自Anthropic、14万亿参数规模及具体发布时间均未获独立确认;所谓替代视频模型是分享者判断。
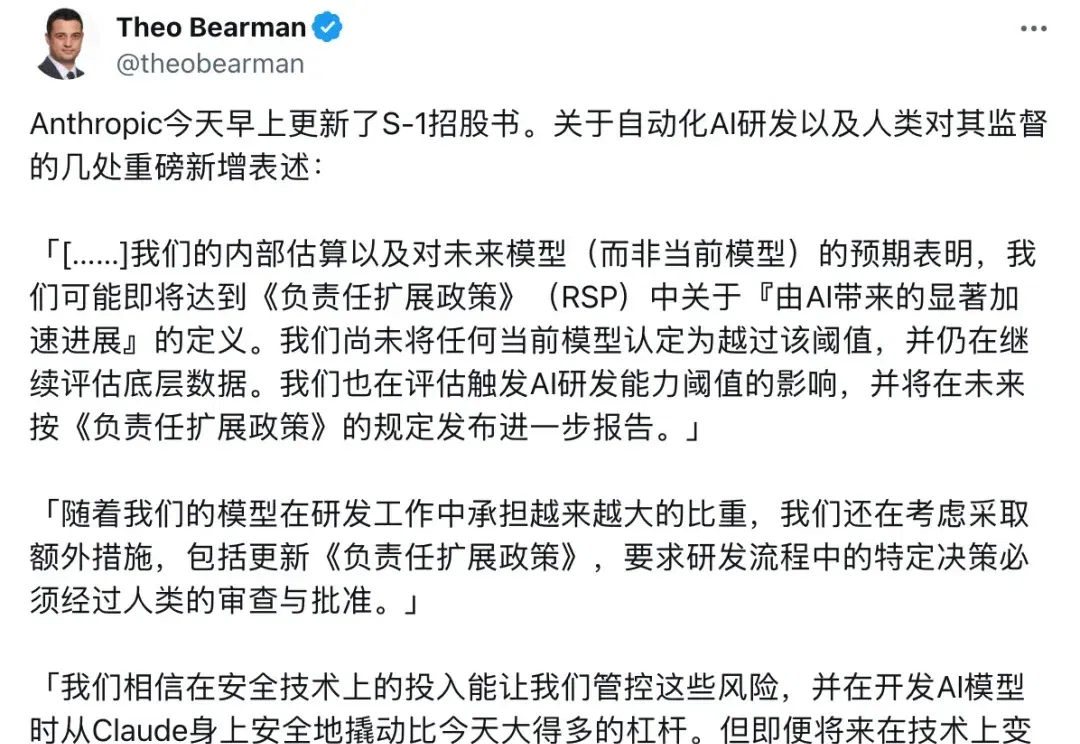
Anthropic 更新风险披露:AI辅助研发加速与人工监督边界(在新窗口打开)
文章围绕 Anthropic 修订版招股书,讨论 AI 辅助研发的提速、监测滞后和人工监督要求。公司披露的代码产量、内部调用开销与长期算力承诺各有统计口径;有关未来研发加速阈值的评估,应与已经达到阈值的事实区分。