AI 3D站稳头部,23家出海公司当月订阅收入合计8566万美元
即便通用大模型的图像、视频能力越来越强,消费者依然持续为垂直创意工具付费
AI 3D 站稳头部,23 家出海公司当月订阅收入合计 8566 万美元
即便通用大模型的图像、视频能力越来越强,消费者依然持续为垂直创意工具付费
先看三组数字:
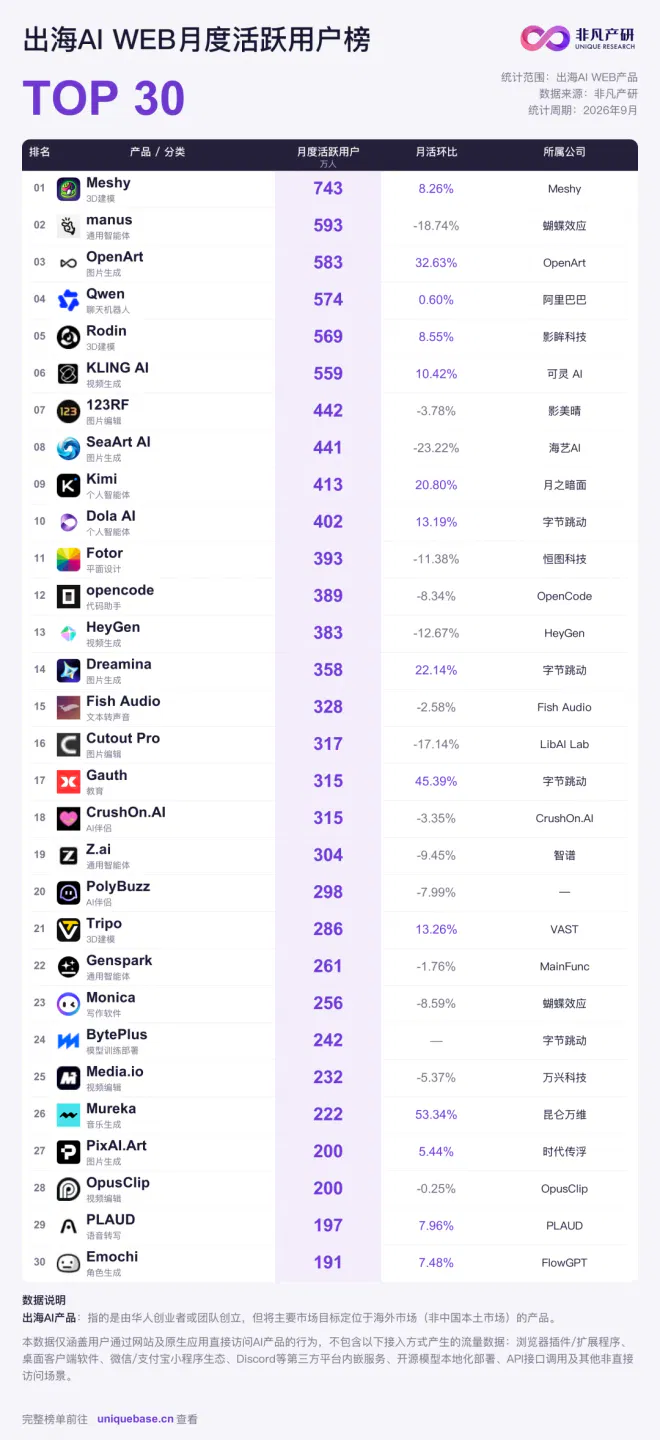
Meshy 以 743 万月活坐上出海月活榜第一,Stripe 订阅导入量环比 +51.1%,还成了 a16z 最新收入榜上唯一的 3D 公司——3D 建模正式跑进出海头部;
23 家出海产品挤进全球订阅收入 Top 100,单月估算订阅收入合计约 8566 万美元,年化超过 10 亿美元;
流量和付费开始错位:Kimi 访问量暴涨 52.2%,订阅导入量却只动了 0.6%;可灵月活涨了 10.4%,订阅导入反而下降 16.4%。谁的流量在变成钱,谁只是热闹,9 月的数据第一次把这件事照得比较清楚。
数据来自非凡产研 9 月 AI Web 数据(统计周期 2026 年 9 月,仅含网页端,App 与客户端不计入;订阅导入量指进入 Stripe 付款流程的归因流量,订阅收入为基于订阅流量与定价的估算值,不等同于实际收入)。
一、流量榜和付费榜正在讲两个故事
把 9 月的访问量榜和订阅数据叠在一起,几组对照有点嚼头:
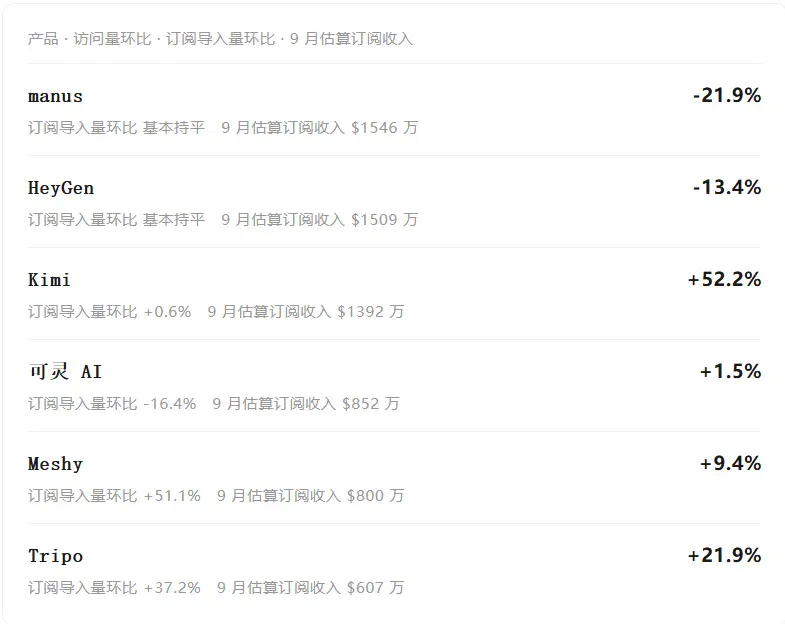
manus 和 HeyGen 是“流量退潮、收入留守”。访问量分别跌了 21.9% 和 13.4%,订阅收入却守在出海前二。流量下滑读起来是利空,实际上结构在变好——挤掉的是免费用户的水分,留下的是每月愿意掏 86 到 125 美元的人。
Kimi 是“流量跑在付费前面”。海外站访问量 1482 万(+52.2%)、月活 413 万(+20.8%),都是被 Kimi K3 的声量带进来的新用户;但订阅导入量几乎没动。
不过 Stripe 口径覆盖不到 API、企业合同和其他支付渠道,不能据此推算 Kimi 真实付费。
据彭博 9 月 11 日报道,月之暗面 8 月 ARR 已突破 10 亿美元(6 月还是 3 亿),9 月 18 日 K3 又登陆 Amazon Bedrock 海外区,多家媒体还报道其已秘密递表。
所以这个 0.6% 更准确的读法是:模型吸引新用户的速度,快于用户形成付费习惯的速度。流量能不能沉淀成留存和订阅,是 Kimi 海外的下一个问题。
可灵是“人在用,订阅入口在缩”。月活涨到 559 万(+10.4%),订阅导入量却降了 16.4%。
视频生成的收费模式正在变复杂——订阅之外还有积分包、API 和企业合作,这个下降不能直接读成收入下滑,但它提醒一件事:用户会同时测试好几个视频模型,模型效果本身越来越难单独构成付费理由。
只有 3D 建模是订阅增速跑赢流量增速的品类。Meshy 访问量 +9.4%、订阅导入 +51.1%;Tripo 访问量 +21.9%、订阅导入 +37.2%。用户规模在涨,付款动作也很快。
二、3D 建模:流量、订阅、资本,三线共振
9 月出海榜上四款 3D 建模产品全员上涨:Meshy 1496 万访问(+9.4%)、Rodin 967 万(+3.7%)、Tripo 903 万(+21.9%)、Hitem3D 225 万(+5461%)。但流量只是冰山一角,这个品类 9 月前后真正的变化在资本和收入层面。
Meshy 在 9 月底踩到了一个里程碑:9 月 30 日宣布 ARR 突破 1 亿美元,是第一家迈过这个门槛的 AI 3D 公司。
在 a16z 发布第七期《Top 100 Gen AI Consumer Apps》,首次按美国消费者实际银行卡支出排了收入榜,Meshy 排第 31,是榜上唯一的 3D 公司。
再往前看,它 7 月以 15 亿美元估值完成近 4 亿美元 B 轮(IDG 资本、经纬创投、Monolith 领投,红杉中国等老股东超额认购),是 AI 3D 史上最大单笔融资。
我们看到即便通用大模型的图像、视频能力越来越强,消费者依然持续为垂直创意工具付费。
VAST(Tripo)的 B 轮则透着另一种信号。9 月 1 日它宣布完成 B 轮和 B+ 轮合计约 30 亿元融资,经纬创投领投,不到半年累计融资约 50 亿元。
最值得注意的是股东名单:完美世界、三七互娱、蓝色光标、中科创达,加上此前入局的四三九九、巨人网络、贪玩游戏——半个游戏圈都在押注同一家 3D 公司。
这些产业资本本身就是 3D 内容的最大买家,投资等于锁定下一代内容生产基础设施的入场券。
与融资同步发布的 Tripo P2.0 是全球首个原生四边面拓扑的 3D 基座模型,主打“引擎可用、动画可绑、编辑可及”,此前刚拿了 SIGGRAPH 2026 的 Best in Show。
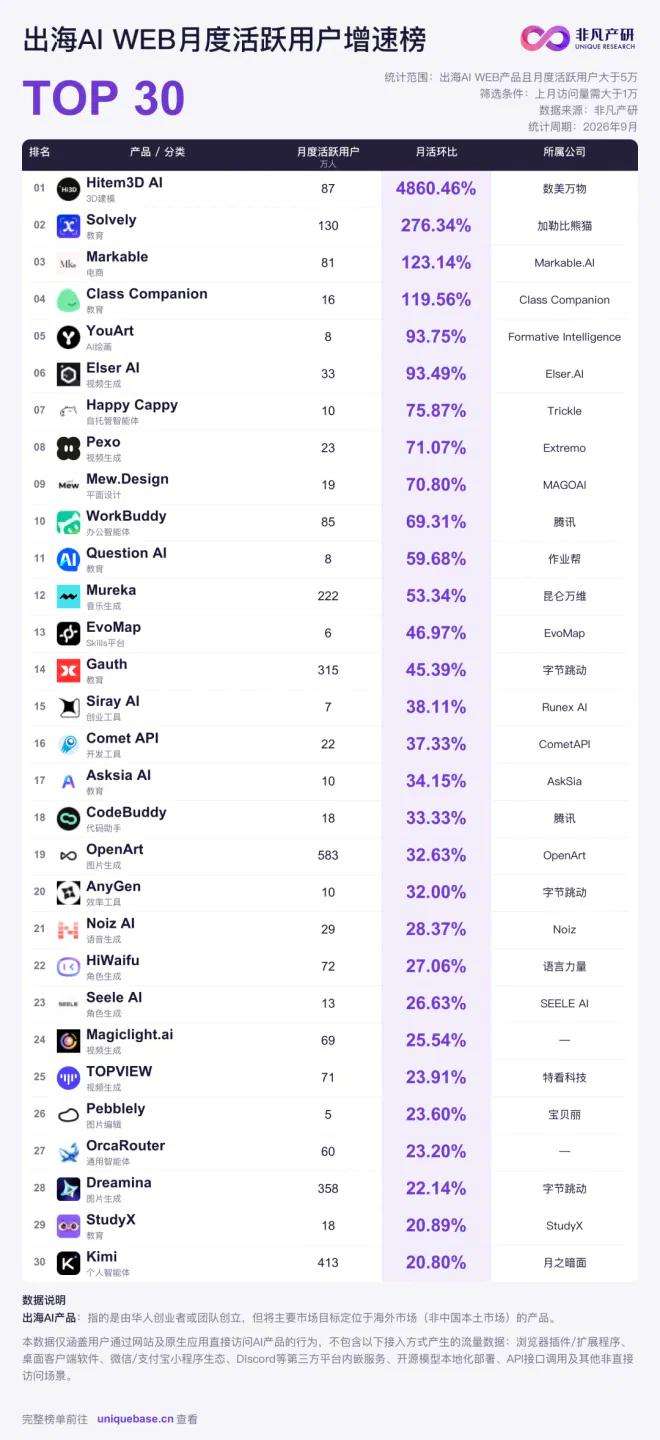
Hitem3D 的 54 倍也有完整背景。先交代基数:8 月约 4 万访问,9 月 225 万。背后的数美万物(创始人任利锋,抖音创始团队成员、原 PICO 副总裁)8 月 19 日发布 Hi3D V3.0——行业首个商用级 2048³ 分辨率模型,并面向全球用户开放限时免费体验。
8 月 20 日宣布完成 A+ 轮,半年两轮融资合计近 5000 万美元,红杉中国、IDG、美团龙珠都在股东名单里。新品+免费体验+融资官宣集中在同一周,9 月的流量放量是这套组合拳的滞后显影。
这个品类为什么能集体跑通?因为 3D 是少数“生成即生产”的 AI 场景。一张 AI 图片用户只看好不好看,一个 3D 模型却要能进 Unity、Unreal 引擎、能切片打印、能绑定动画——用户的需求是生产,不是娱乐。
Unity 的游戏开发者调查显示,62% 的受访开发者已在用 AI 辅助代码,约三分之一在用 AI 生成美术与关卡资产,专业资产生产是已经被验证的需求。
Meshy 宣称其 3D 打印工作流的切片成功率最高达 97%,VAST 则直接进入了网易《蛋仔派对》的生产管线。资本市场的定价同样直白:据 Value Add VC 统计,过去两年 AI 3D 赛道 91.6% 的融资流向了头部三家。这个品类会出真正的赢家,而不是一堆平庸的玩家。
三、腾讯收拢入口,创业公司让出身位
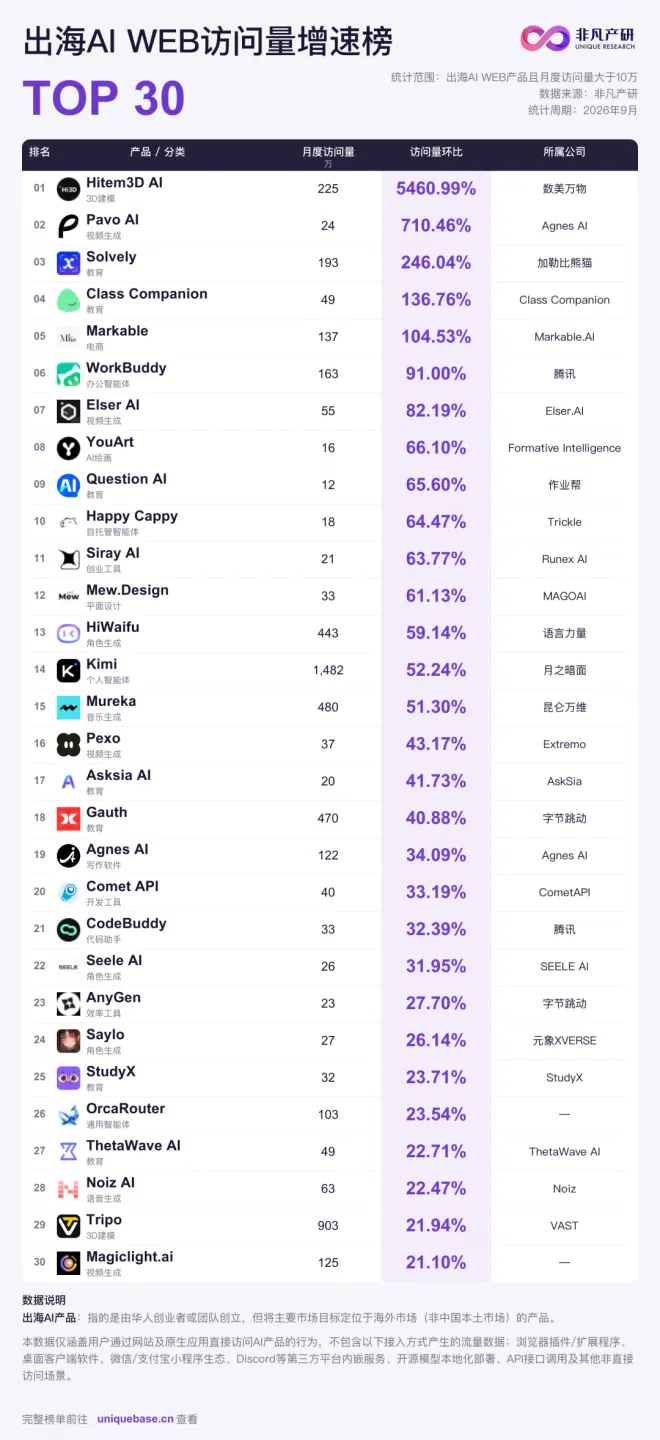
9 月增速榜里最扎眼的大厂是腾讯:WorkBuddy 访问量 163 万(+91.0%),CodeBuddy 33 万(+32.4%)。
动作比数字更说明问题。9 月 24 日,腾讯宣布旗下智能体 QClaw 将于 12 月底停运,并提供迁移工具和补贴把用户导入 WorkBuddy;10 月初腾讯元器也宣布即将停运;10 月中旬,WorkBuddy 进一步打通企业微信,国内“AI 办公大战”正式开打。
腾讯在智能体上的策略已经很清楚:砍掉多余的入口,把资源全部压到 WorkBuddy 和 CodeBuddy 这对同源产品上。
与此同时,创业公司的智能体在集体回调:manus -21.9%、Genspark -3.0%、Skywork -41.6%。一退一进之间,智能体赛道的故事没有结束,只是开始换主角。
四、开学季红包:教育类全线飘红
9 月增速榜 Top 20 里,教育产品占了 5 席:Solvely +246.0%(193 万)、Class Companion +136.8%、Question AI +65.6%、Gauth +40.9%(470 万)、Asksia +41.7%。
Solvely 值得单独说一句:访问量 +246%、月活 +276%、订阅导入量 +306%,三个指标同时暴涨,估算订阅收入到了 199 万美元/月——增长没有停留在网站曝光层面。
教育产品的效果感知很直接(题有没有讲清楚、批改快不快),围绕具体任务建立的使用习惯,也更容易设计付费权益。
当然,这波增长的主要推手是北半球开学季,暑假跌下去的涨了回来。9 月的爆发不能直接外推全年,能不能留住,要看寒假前的留存。
五、还有几个信号
OpenArt 是图片赛道里唯一的亮点(1071 万访问,+20.8%;月活 +32.6%;订阅导入 +8.8%)。
它的定位已经从单一图片生成器转向多模型的创作工作流平台——用户要的不是又一个模型,而是能完成整个创作任务的工作流,这也是它和视频赛道的共同答案。
Mureka(昆仑万维)访问量 +51.3%(480 万,月活 +53.3%),V9.5 发布后持续放量,AI 音乐正在从“生成一首歌”变成“产出一条完整 MV”。
昆仑万维上半年营收同比 +43.6%,音乐线是跑得最顺的一条。
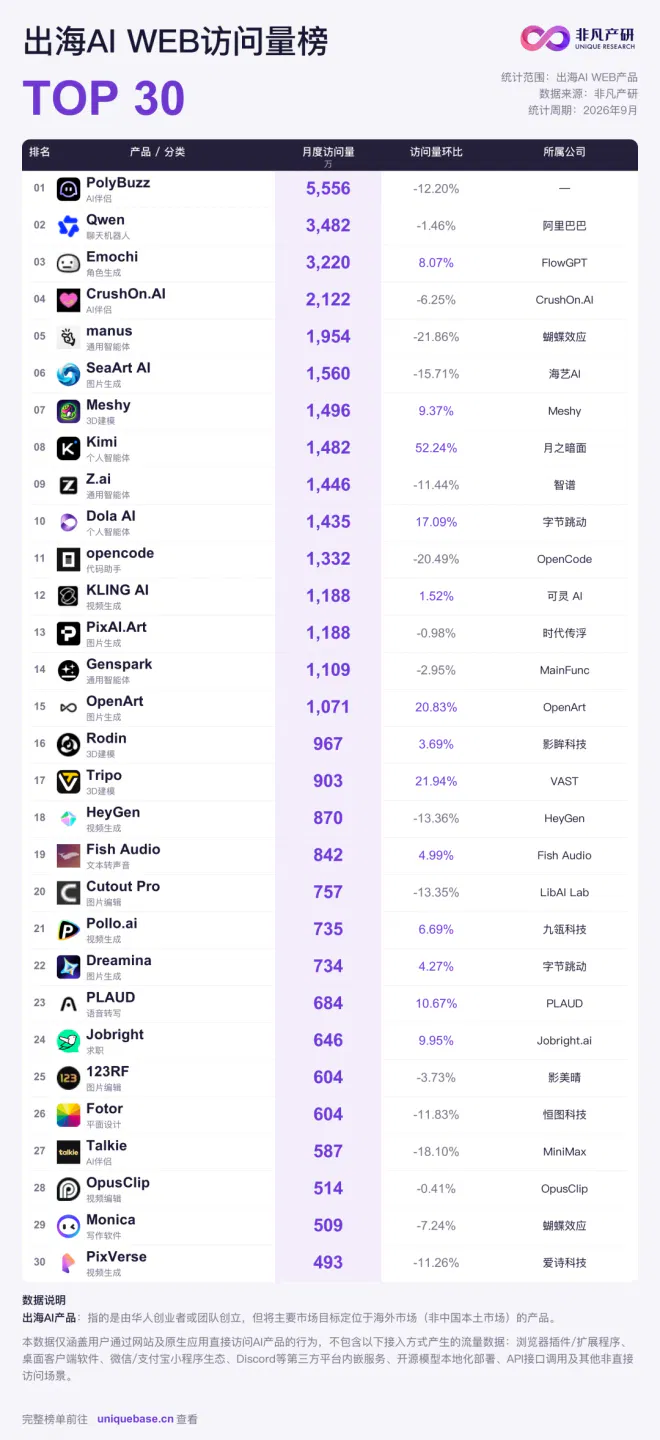
AI 陪伴仍是流量基本盘,但在分流:PolyBuzz 5556 万(-12.2%)仍是出海第一,CrushOn.AI 2122 万(-6.2%),而 Emochi +8.1%(3220 万)、HiWaifu +59.1%(443 万)。
需求没有消失,用户只是在不同产品之间流动——这个品类靠情绪体验维系留存,衡量它不能只看访问量。
视频生成集体降温:PixVerse -11.3%、Hailuo -24.1%、Vidu -22.5%、HeyGen -13.4%,只有可灵持平。流量正在从模型原生站点向整合式工作流分散,模型能力越强,这个趋势越明显。
字节喜忧参半:Dola +17.1%、Gauth +40.9%,企业平台 BytePlus 一进榜就是 434 万;但 TRAE 跌了 30.7%。
同是新进榜的还有 GPU 云 RunningHub(434 万)——应用出海之外,“卖铲子”的中国公司也开始露面了。
9 月我们看到 manus 用下跌的流量守住了出海第一的订阅收入,Meshy 用 1 亿美元 ARR 换来 15 亿美元估值和 a16z 的背书,半个游戏圈用 30 亿元给 Tripo 投了信任票,而 Kimi 的 52% 流量增长还没等到订阅入口的回应。
流量会退潮,榜单会换人,但付费是每个月都要重新回答一次的问题——AI 出海正在长出一批真正的专业软件公司,而 3D 是第一个同时拿出用户、付费和资本三种证据的品类。
非凡产研 - 全球 AI 市场洞察权威机构
非凡产研发布的 2026 年 9 月 AI 出海 Web 榜单明细如下:
出海 AI WEB 榜单
01 1.1 出海 AI WEB TOP 100 by 月度访问量榜单
非凡产研根据自身对 AI 产业的独立研究和对全球数千家 AI 公司和近万个 AI 产品的持续追踪,根据当月该 AI WEB 产品的累计访问量进行排序,整理出中国或华人创业者面向海外市场的,按照访问量排序的前 100 个 AI WEB 产品,具体榜单如下:
02 1.2 出海 AI WEB TOP 100 by 月度活跃用户榜单
非凡产研根据自身对 AI 产业的独立研究和对全球数千家 AI 公司和近万个 AI 产品的持续追踪,根据当月该 AI WEB 产品的活跃用户数进行排序,整理出中国或华人创业者面向海外市场的,按照活跃用户数排序的前 100 个 AI WEB 产品,具体榜单如下:
出海 AI WEB TOP 100 · 月度活跃用户榜单
文章来自于"非凡产研",作者 "非凡产研"。
相关主题
读完之后
加入 AINRK 交流群
了解加入交流群的方式,与更多 AI 从业者交流。
相关文章
继续阅读AI资讯栏目中的内容。
Deepseek研究员联手谷歌工程师创业,这家公司正在做Token时代的“智能电网”(在新窗口打开)
宏诺伊曼由前谷歌工程师周银汉与DeepSeek研究员Bill Liu于2025年11月创立,旗下AnyInt以智能路由连接模型、智能体和工具,并在质量、价格与速度等约束下为企业匹配AI服务组合,2026年3月30日获百度战略投资。
刚刚,全网霸屏的神秘太空兔揭晓,来自 MiniMax 新模型(在新窗口打开)
MiniMax 更新 MiniMax M3.1 Flash,并确认此前处理超200万亿 Token 的匿名模型 Space Bunny 为其早期版本;官方称新模型线上推理速度提升近3倍,Agent 类任务综合使用成本较前代降低70%。
刚刚,OpenAI三大新模型深夜短暂上线!(在新窗口打开)
就在刚刚,OpenAI三大新模型短暂上线了。
日赚1.7亿!46岁数学博士靠AI杀入富豪榜前十(在新窗口打开)
刚刚,用AI最会赚钱的英国人出现了! 据《星期日泰晤士报》最新发布的2026英国富豪榜,46岁的莫斯科国立大学数学博士Alex Gerko,以160.06亿英镑(约1417亿元人民币)的惊人身家,强势杀入英国富豪榜前十,位列第八! 过去短短一年,他的财富暴增了643亿元人民币——相当于平均每天睁开眼,就有近1.76亿元人民币自动划入他的账户。 他的巨额财富,源于其2015年创办的AI量化公司XTX Markets。 这家公司彻底打破了传统华尔街模式,全公司仅有250多名员工,没有任何传统意义上的交易员,也没有任何外部投资者。 他们的「印钞机」,是一个纯AI交易系统,拥有超400PB全球金融市场
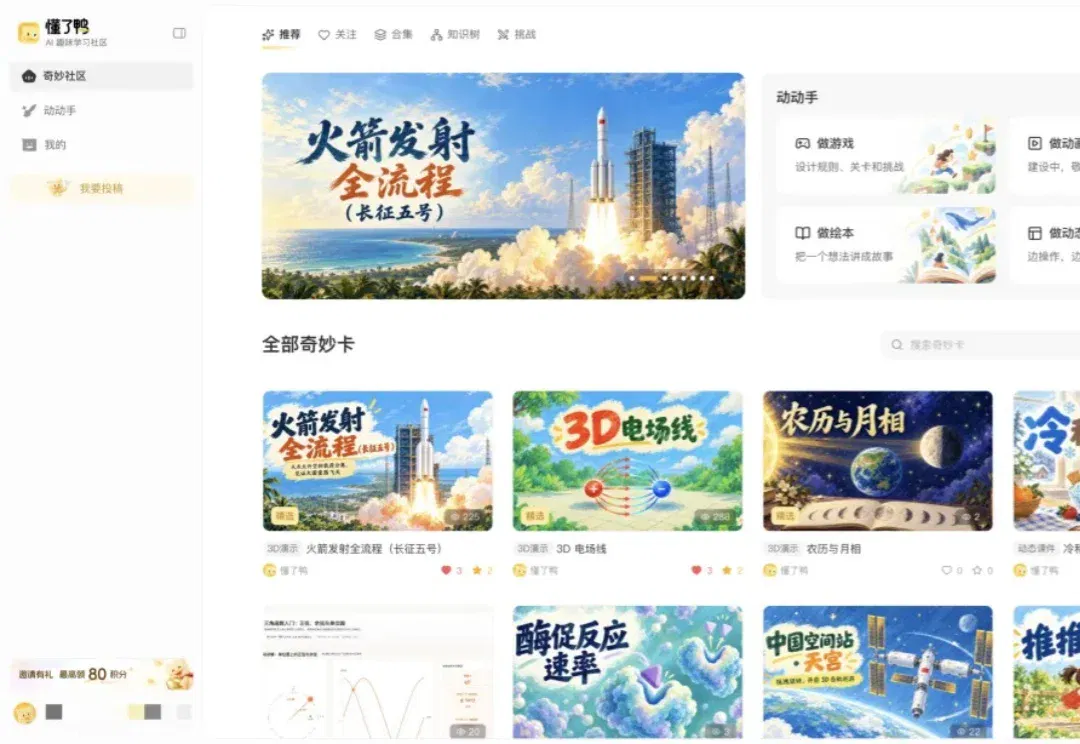
独家丨腾讯内测“懂了鸭”,试水AI交互式互动内容赛道(在新窗口打开)
《读佳》获悉,腾讯正在内测一款面向少儿与青少年的AI互动内容产品“懂了鸭”,包含网页版与微信小程序,产品以交互式内容“奇妙卡”为主要载体,让家长、教师及知识创作者借助AI,将知识、经验和创意转化为可拖拽、可模拟、可操作的互动作品,服务孩子的好奇心、兴趣发展与课内学习,目前面向亲子用户和教师开放小范围测试。