a16z全球AI产品Top100:AI入口之争已经打响,OpenClaw开启通用Agent时代
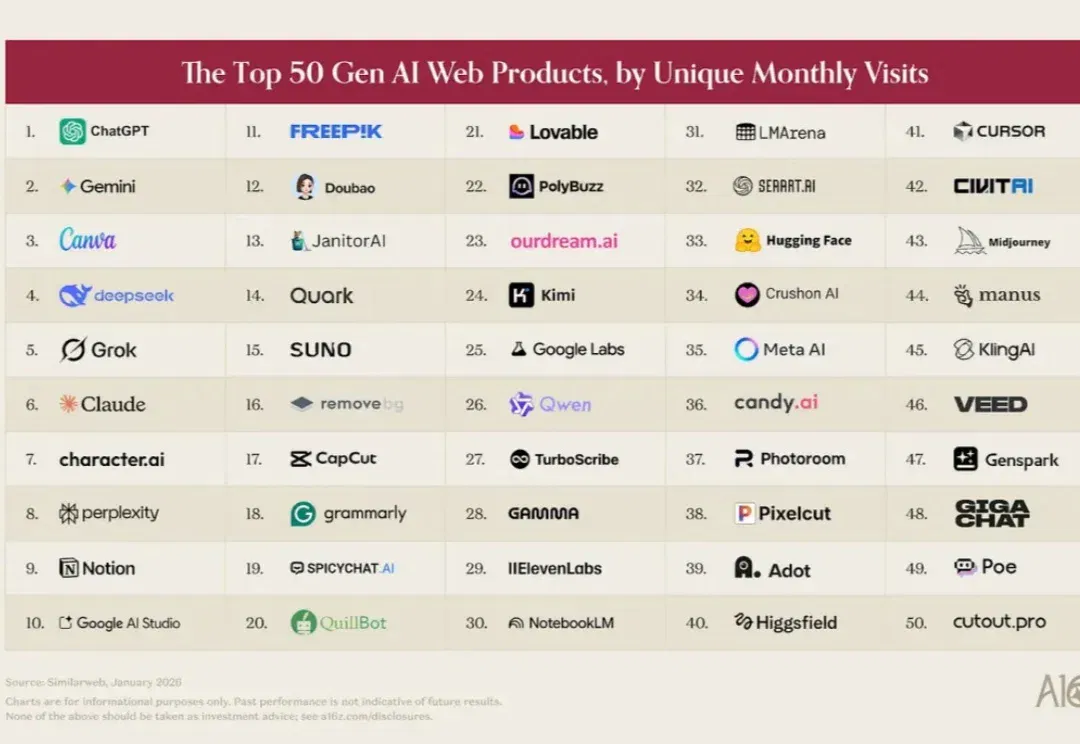
三年前,我们发布了这份榜单的第一版,目标很简单:找出哪些生成式 AI 产品真正被主流消费者使用。在当时,「AI 原生」公司和其他公司之间的界限很清晰。ChatGPT、Midjourney 和 Character.AI 都是围绕基础模型从零构建的产品,而软件行业的其他玩家还在摸索这项技术该怎么用。
三年前,我们发布了这份榜单的第一版,目标很简单:找出哪些生成式 AI 产品真正被主流消费者使用。在当时,「AI 原生」公司和其他公司之间的界限很清晰。ChatGPT、Midjourney 和 Character.AI 都是围绕基础模型从零构建的产品,而软件行业的其他玩家还在摸索这项技术该怎么用。
这个界限已经不成立了。CapCut 是一款拥有 7.36 亿月活移动用户的视频编辑器,其最受欢迎的功能都依赖 AI——背景移除、AI 特效、自动字幕和文生视频。Canva 的整个增长引擎都建立在 Magic Suite AI 工具之上。Notion 的付费 AI 挂载率在一年内从 20% 飙升至超过 50%——AI 功能现在约占公司 ARR 的一半。
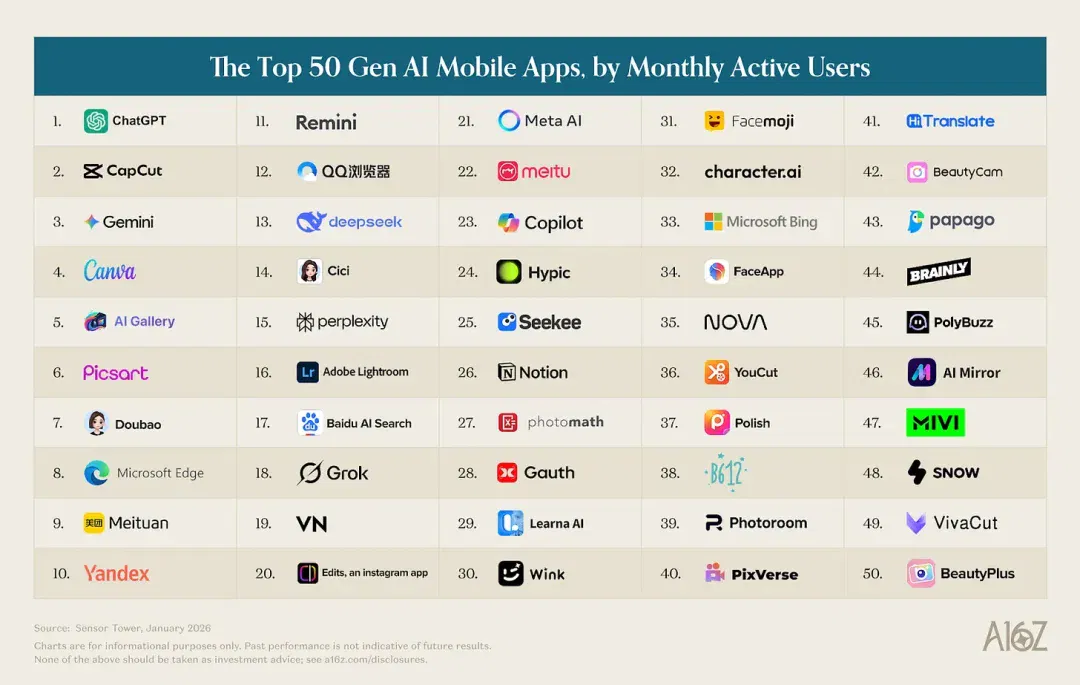
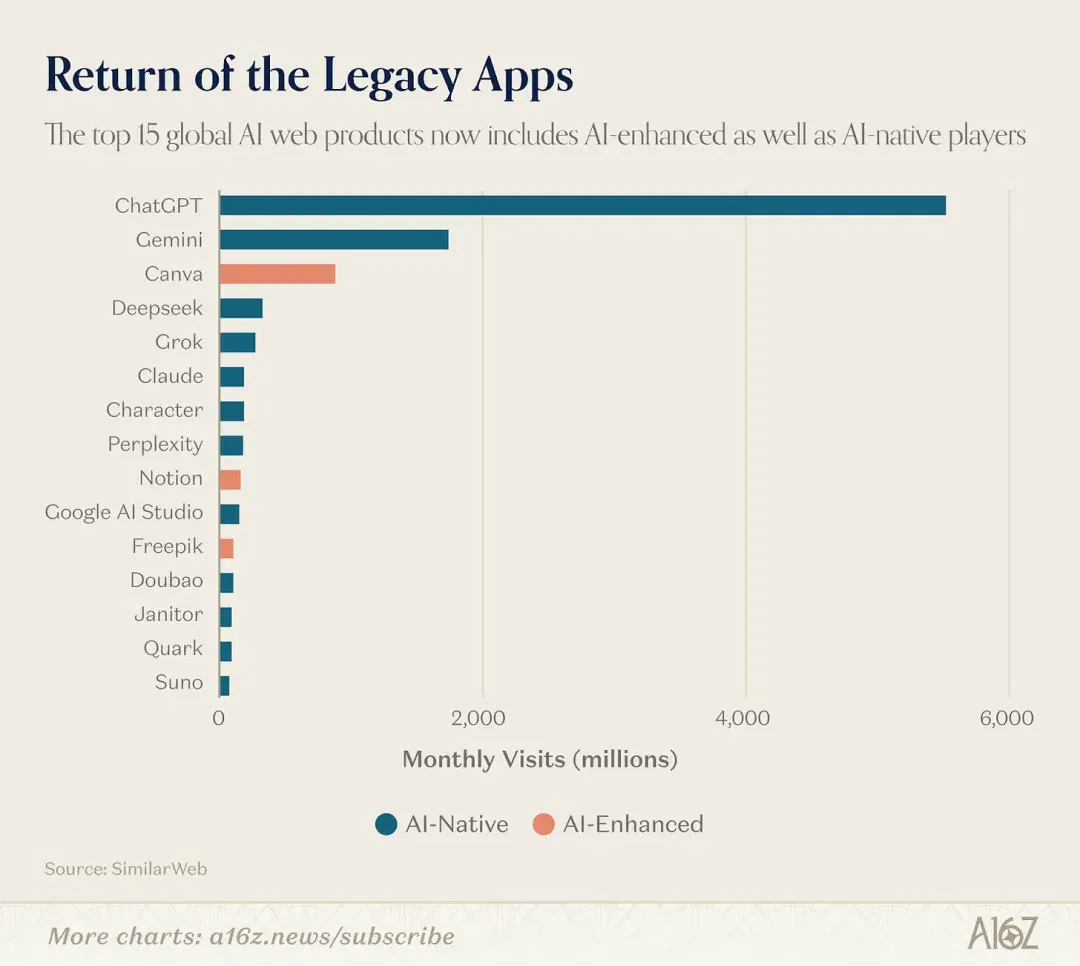
从这一版开始,我们扩大了收录范围,纳入任何将生成式 AI 作为核心体验一部分的消费产品——包括 CapCut、Canva、Notion、Picsart、Freepik 和 Grammarly。我们认为这样能更准确地反映人们实际使用 AI 的方式,尽管排名靠前的产品仍以 AI 原生为主。
一如既往,我们的网页端排名基于月独立访问量(数据来源:SimilarWeb,截至 2026 年 1 月)。移动端排名基于月活跃用户数(数据来源:Sensor Tower,截至 2026 年 1 月)。
01
ChatGPT 领跑,
但「默认 AI」入口之争已经打响
ChatGPT 仍然遥遥领先,是最大的消费级 AI 产品。在网页端,它的月流量是排名第二的 Gemini 的 2.7 倍;在移动端,月活用户数是 Gemini 的 2.5 倍。ChatGPT 的周活跃用户在过去一年增长了 5 亿,达到今天的 9 亿。考虑到在这个规模下维持增长的难度,这个数字尤其惊人——全球超过 10% 的人口现在每周都在使用 ChatGPT。
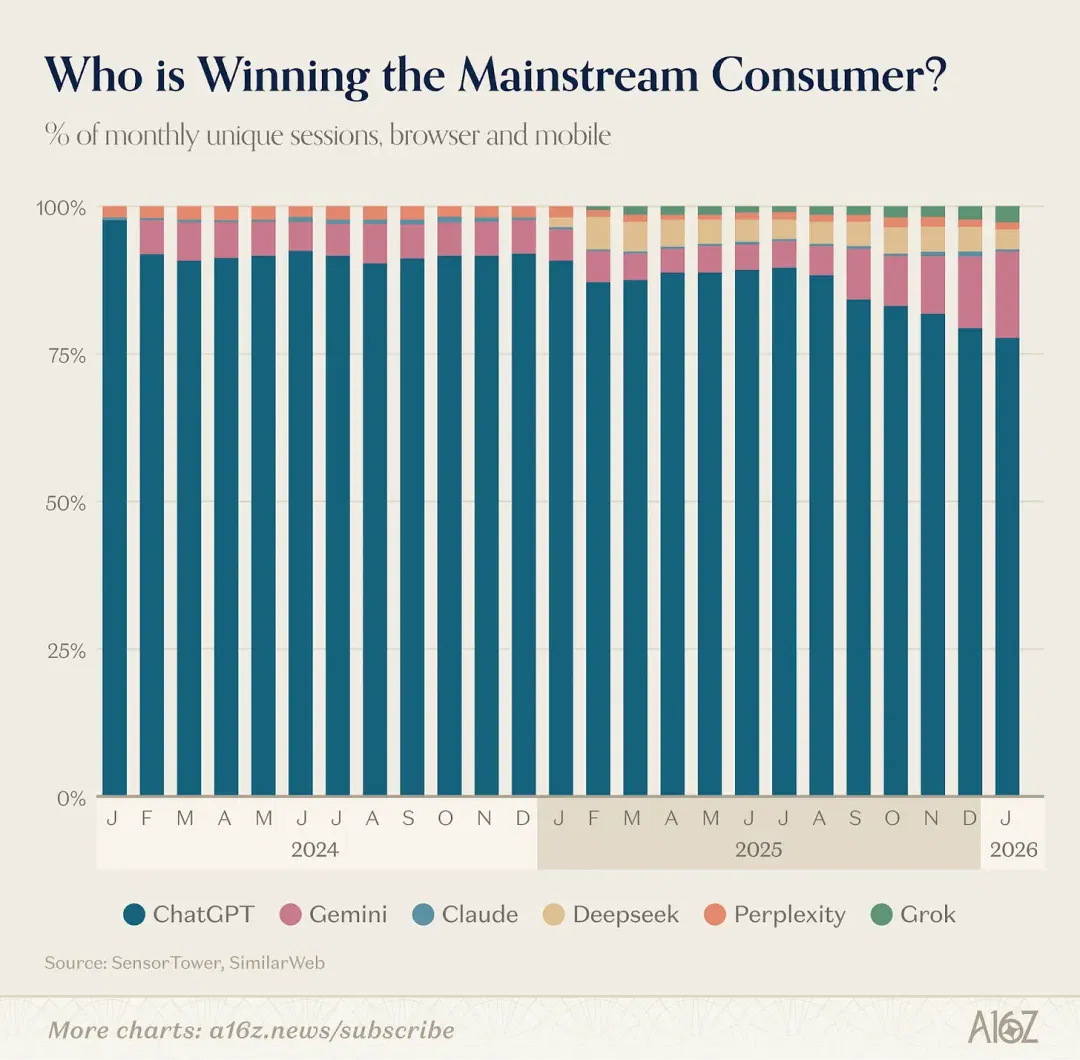
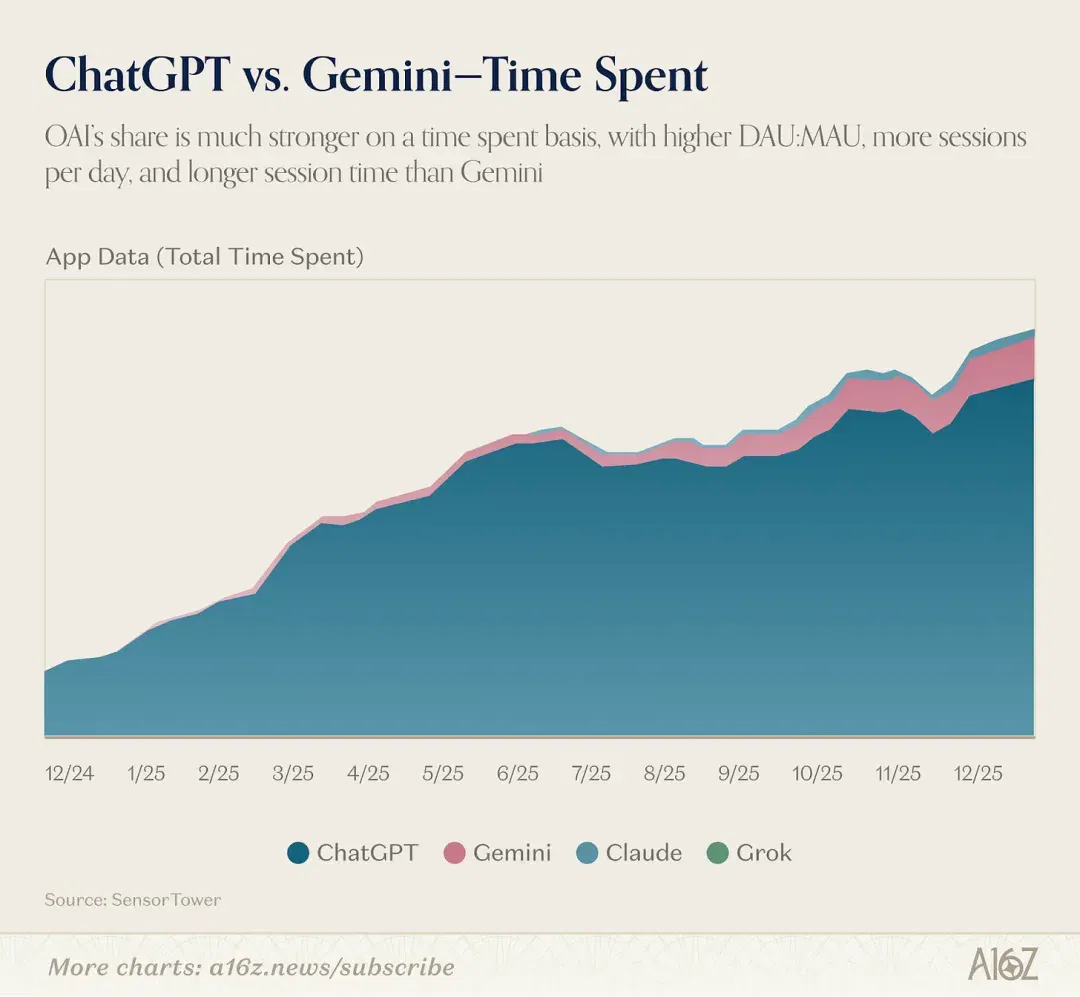
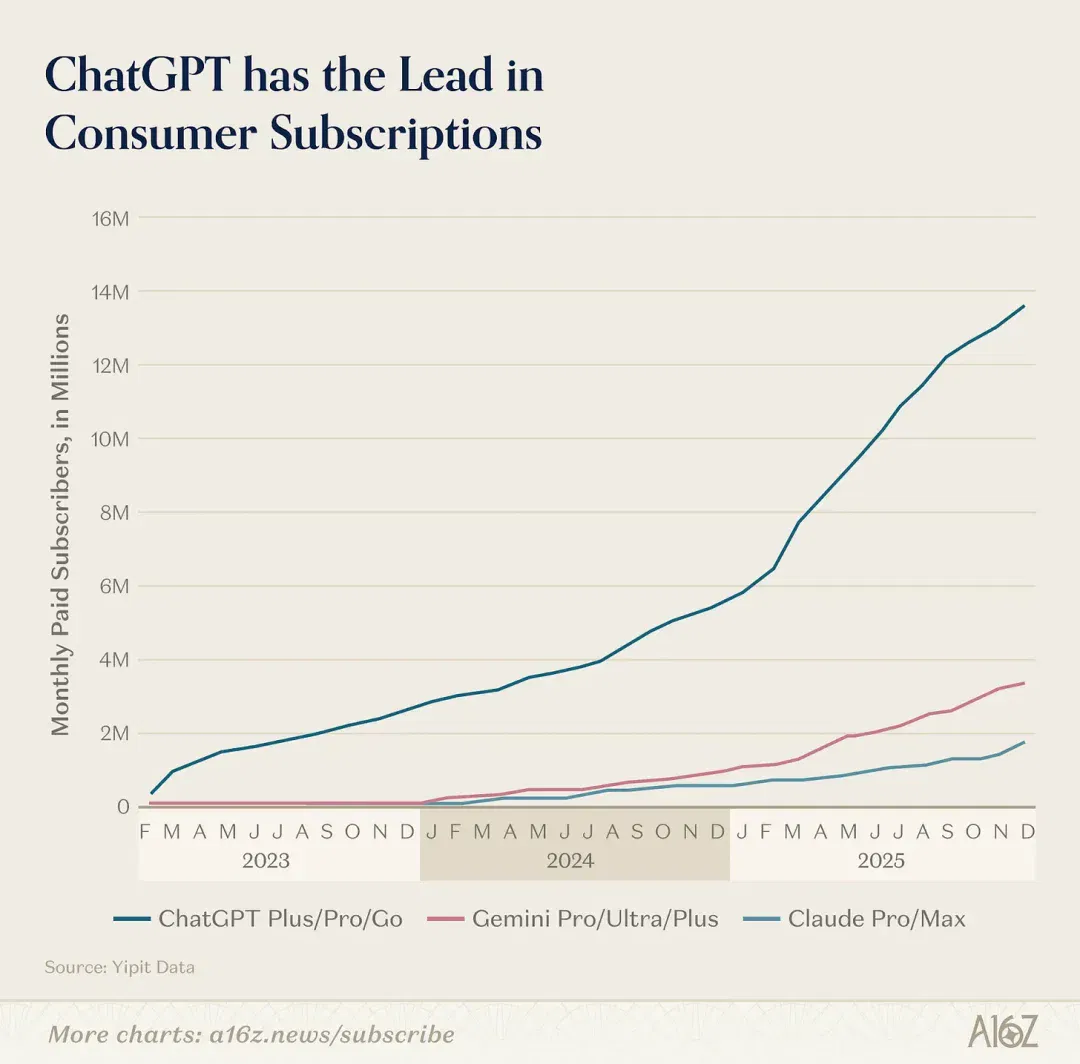
但我们开始看到赛道在变宽,其他通用平台在特定场景中获得了增长。Gemini 和 Claude 在过去一年里美国付费订阅用户的增速都在加快(尽管体量仍然远小于 ChatGPT——ChatGPT 在这个指标上是 Claude 的 8 倍、Gemini 的 4 倍)。根据 Yipit Data 的数据,截至 2026 年 1 月,Claude 的付费订阅用户同比增长超过 200%,Gemini 增长 258%。而且,我们观察到越来越多的「多平台并用」行为——大约 20% 的 ChatGPT 网页端周活用户在同一周内也会使用 Gemini。
发生了什么?竞争对手在产品上发力了。Google 在创意模型上大获成功——Nano Banana 在发布首周就生成了 2 亿张图片,为 Gemini 带来了 1000 万新用户;Veo 3 被广泛认为是 AI 视频的突破性时刻。Anthropic 则加倍押注专业用户(prosumer),推出了 Cowork、Claude in Chrome、Excel 和 PowerPoint 插件,以及最引人注目的 Claude Code。
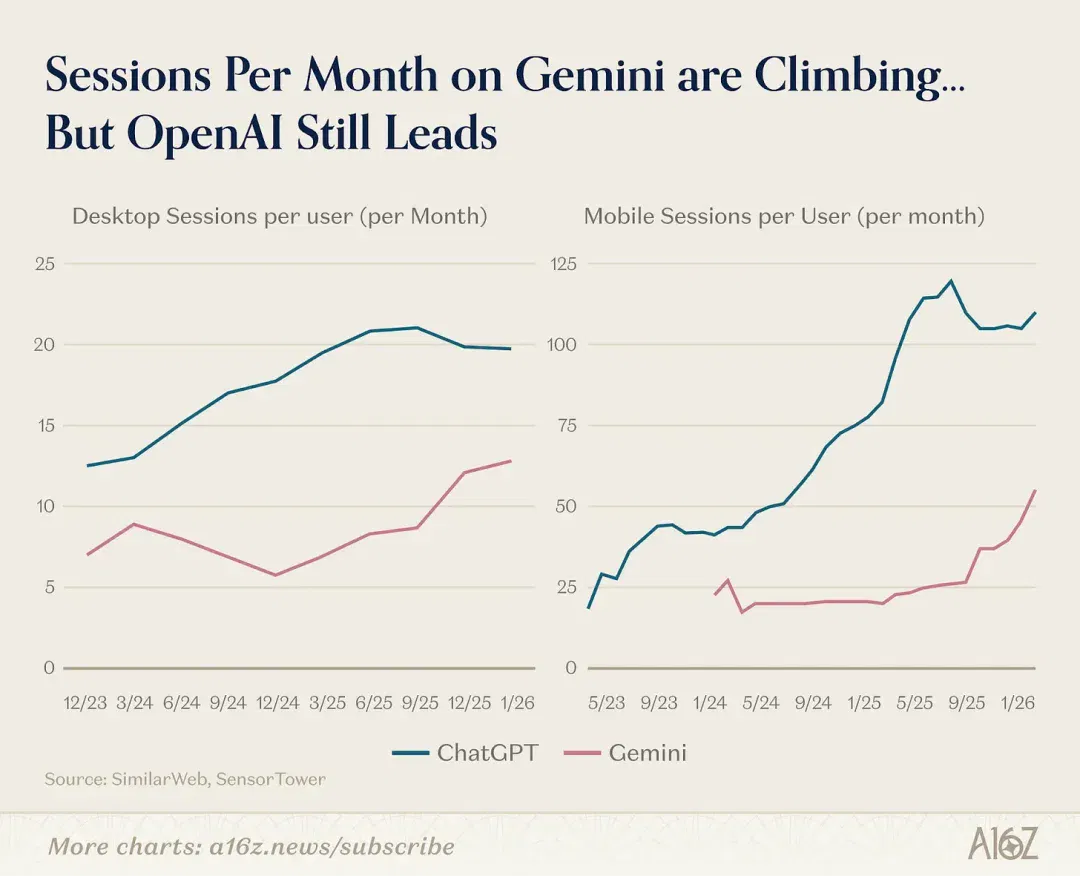
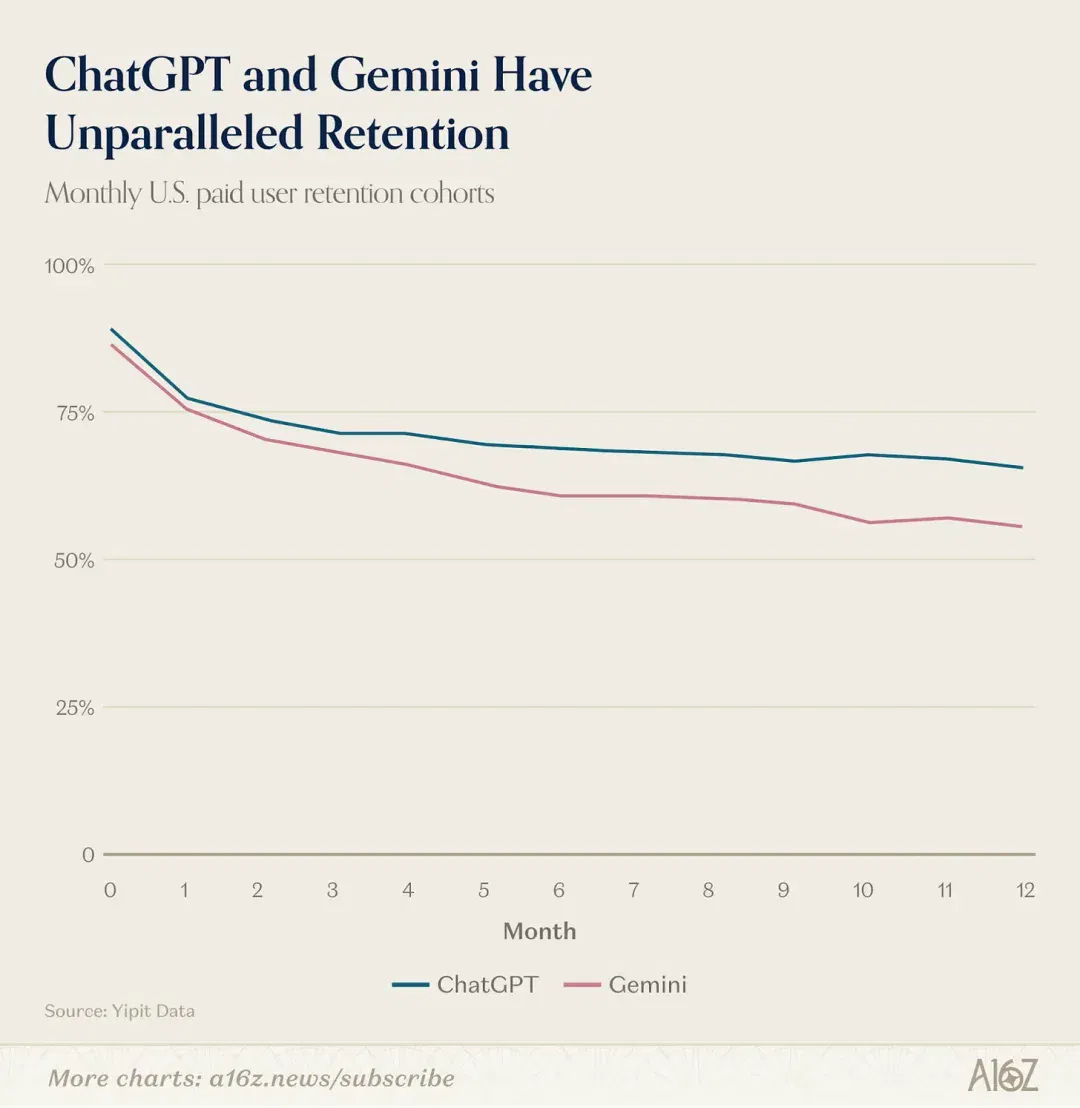
这场竞争的意义不仅在于今天谁领先,更在于谁会变得难以被取代。上下文会形成复利:LLM 越了解你,提供的结果就越好,你就越常用它。早期数据显示,Gemini 网页端的每用户每月会话数正在攀升,但 ChatGPT 仍高出 1.3 倍;在移动端,ChatGPT 以 2.2 倍的每用户每月会话数占据绝对优势。根据 Yipit Data 的数据,两家公司在美国的消费者付费订阅留存率都属于行业最佳水平。
下一层锁定效应来自应用商店。ChatGPT 和 Claude 都推出了连接器生态——ChatGPT 有 GPTs 和 Apps,Claude 有 MCP 集成和 Connectors——让用户在助手之上构建工作流。一旦用户把自己的 AI 配置好、接入了日历、邮件和 CRM,切换成本就会急剧上升。开发者可能会把精力集中在用户量最大的平台上,形成与早期平台大战如出一辙的飞轮效应。
我们已经能看到两个平台在往不同方向走。Sam Altman 此前表示,OpenAI 希望「把 AI 带给无法支付订阅费用的数十亿人」——这就是他们开始投放广告的原因。他还表示 OpenAI 将推出「Sign in with ChatGPT」身份层,将助手定位为消费者与互联网之间的默认接口。其野心是让 ChatGPT 成为一切的起点:购物、预订、浏览、健康和日常生活。
应用目录已经体现了这种差异。截至 2 月下旬,ChatGPT 的应用商店拥有 220 款应用,覆盖 13 个类别。Claude 有约 160 个精选连接器和约 50 个社区构建的 MCP 服务器。但两者仅有 41 个应用重合——约占合并目录的 11%——而且这 41 个几乎全是每个人都需要的通用生产力工具:Slack、Notion、Figma、Gmail、Google Calendar、HubSpot、Stripe。
在这个核心层之外,两个平台几乎完全分化。ChatGPT 拥有 85 个以上的应用覆盖旅行、购物、美食、健康与养生、生活方式和娱乐——这些品类中 Claude 几乎为零。这些是消费交易品类:在 Expedia 上订机票、通过 Instacart 下单买菜、在 Zillow 上浏览房源、用 MyFitnessPal 追踪营养。这是所有 AI 公司中最激进的超级应用打法。而 Claude 的独占集成偏向专业领域:金融数据终端(PitchBook、FactSet、Moody's、MSCI)、开发者基础设施(Sentry、Supabase、Snowflake、Databricks)、科学和医学工具(PubMed、Clinical Trials、Benchling),以及一个不断壮大的开源 MCP 社区——这在 ChatGPT 那边没有对应物。
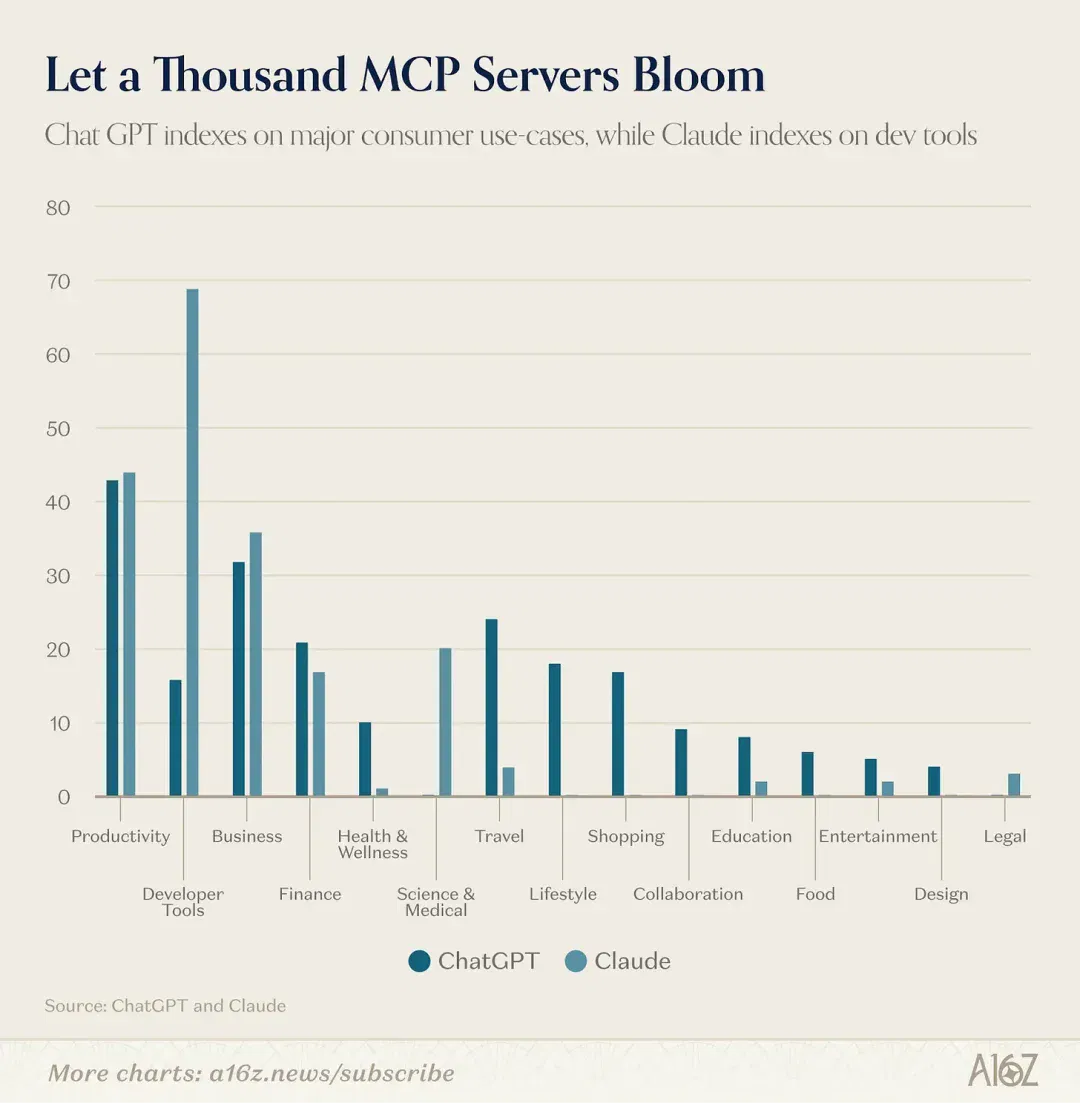
Anthropic 的策略显然是聚焦 AI 重度用户(开发者、知识工作者等),这类用户现在更愿意也更有能力为高价直接订阅付费。ChatGPT 也有针对同类人群的产品(如 Codex、Frontier),但他们同时也表达了成为真正主流用户平台的意愿——这随着用户基数继续增长可能会开辟更多变现路径。他们已经在测试广告,而从交易中抽佣也是自然的扩展方向。
如果 AI 助手不再只是一个聊天窗口,而是变成一个操作系统级的环境,这场竞争最终可能不会像搜索大战——一家拿走 90% 的市场——而是更像移动 OS 大战:两个理念截然不同的平台,各自建立起万亿美元级的生态。
02
全球 AI 市场基本是个碎片化,
没有绝对的垄断
从地理维度看,AI 市场正在分裂为三个截然不同的生态,且它们之间的差距在拉大。
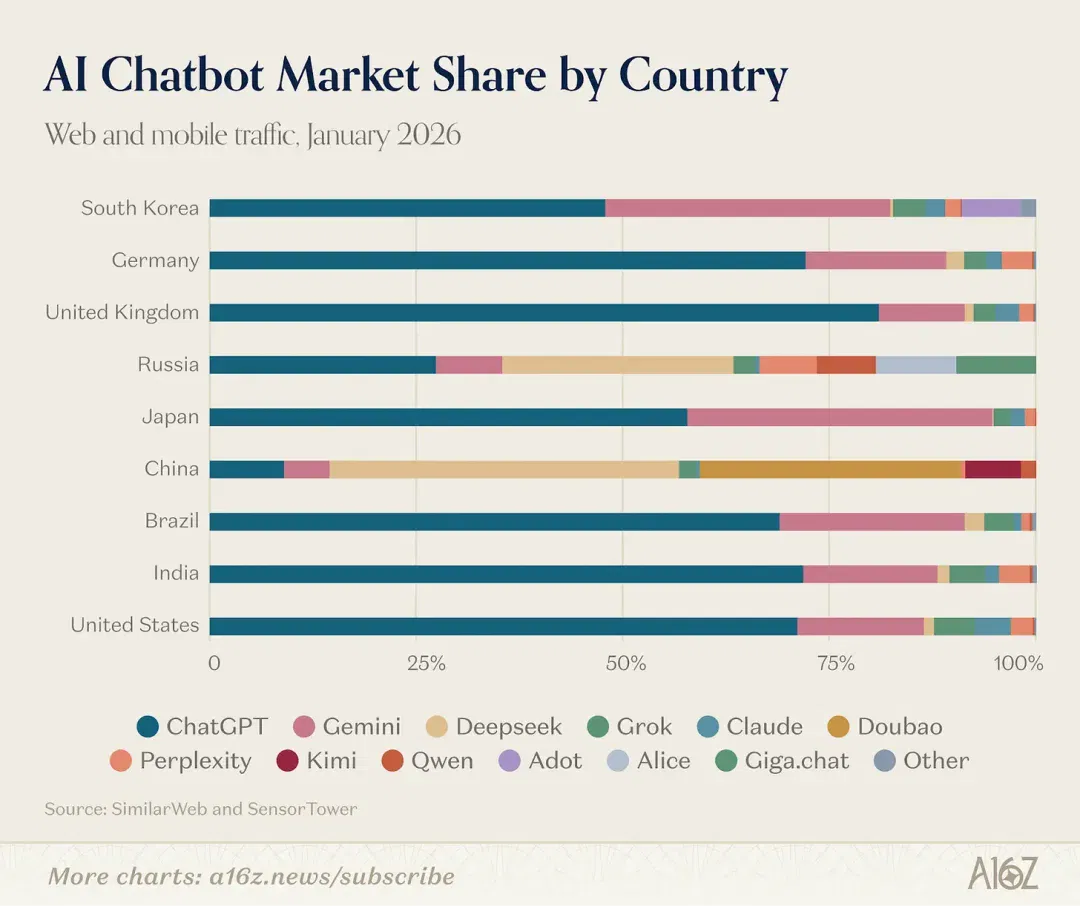
西方 AI 工具的用户群体依旧高度重合。ChatGPT、Claude、Gemini 和 Perplexity 的前几大市场来自同一个池子:美国、印度、巴西、英国和印尼,只是排序有所不同。没有一家在中国或俄罗斯有显著使用量。这是政策的结果——西方科技制裁自 2022 年起限制了俄罗斯对美国 AI 工具的访问,而中国要求 AI 服务商注册备案、数据本地化存储,并遵守内容审查规则。
DeepSeek 是唯一一个跨越分界线的产品。它的网页端流量分布在中国(33.5%)、俄罗斯(7.1%)和美国(6.6%),移动端模式类似。中国用户也大量使用字节跳动的豆包和本土的 Kimi。
俄罗斯在我们之前的版本中几乎不构成一个独立市场,现在已成为第三极,DeepSeek 渗透率排名全球第二。集成了 Alice AI 助手的 Yandex Browser 达到 7100 万月活——跻身全球移动端 AI 产品前十。Sber 的 GigaChat 首次登上我们的网页端榜单。这个模式与中国发生的事情如出一辙,只是更压缩:制裁制造了缺口,本土产品在两年内填补了它。
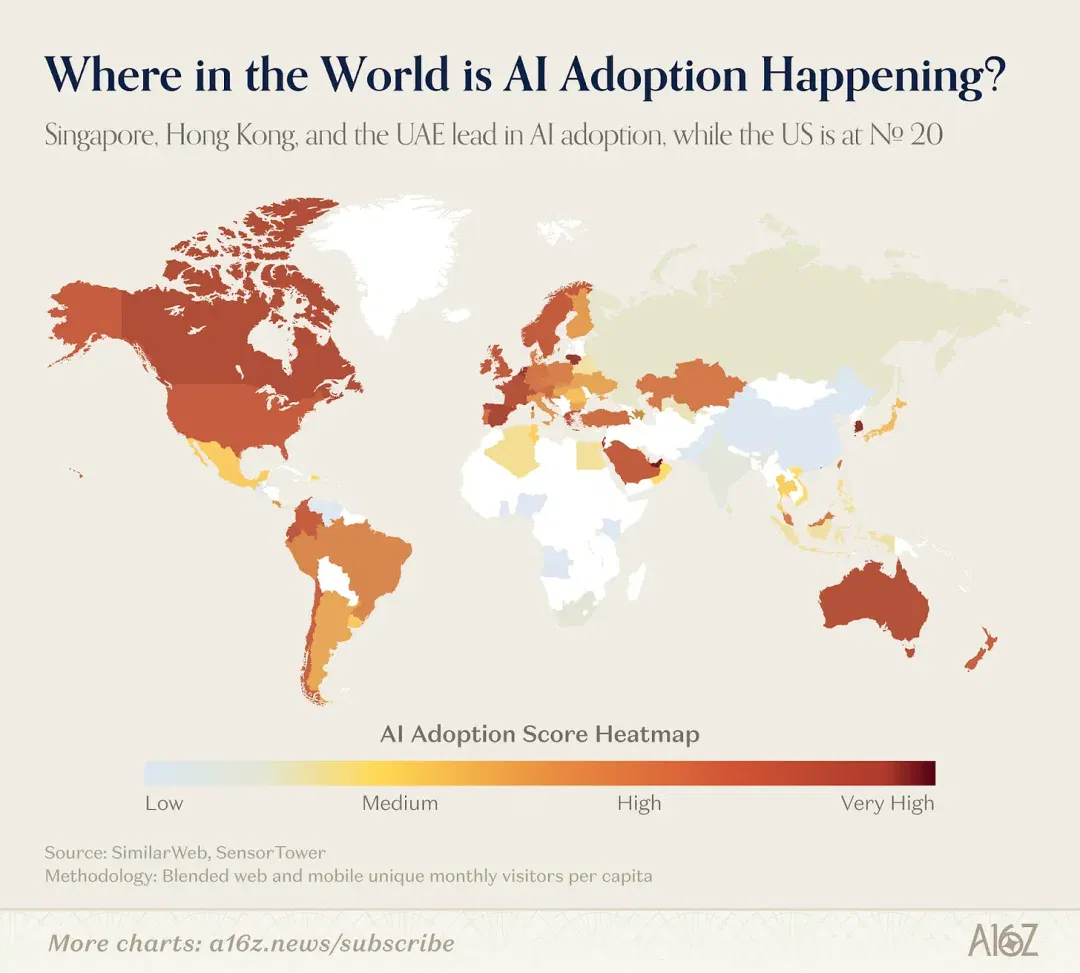
为了从人均维度观察 AI 采用率,我们构建了一个简单指数,综合了榜单产品的人均网页访问量和人均移动端月活,打分范围 0 到 100。结果重塑了地理图景:新加坡排名第一,其次是阿联酋、香港和韩国。而生产了这些产品中绝大多数的美国——排在第 20 位。
03
巨头大举入侵图像和视频领域
Midjourney、DALL-E 和 Stable Diffusion 是将大多数早期用户引入生成式 AI 的产品——三者都在 ChatGPT 之前发布。图像生成工具不仅主导了创意工具(视频和音频生成出现较晚),还在我们前三版榜单中稳坐前排。这个品类此后发生了显著演变。
在 2023 年 9 月的第一版中,网页端 9 个创意工具中有 7 个是图像生成器。三年后,只剩 3 个图像生成器——但仍有 7 个创意工具上榜。区别在于填补空缺的是什么:视频、音乐和语音产品取代了图像生成腾出的位置。
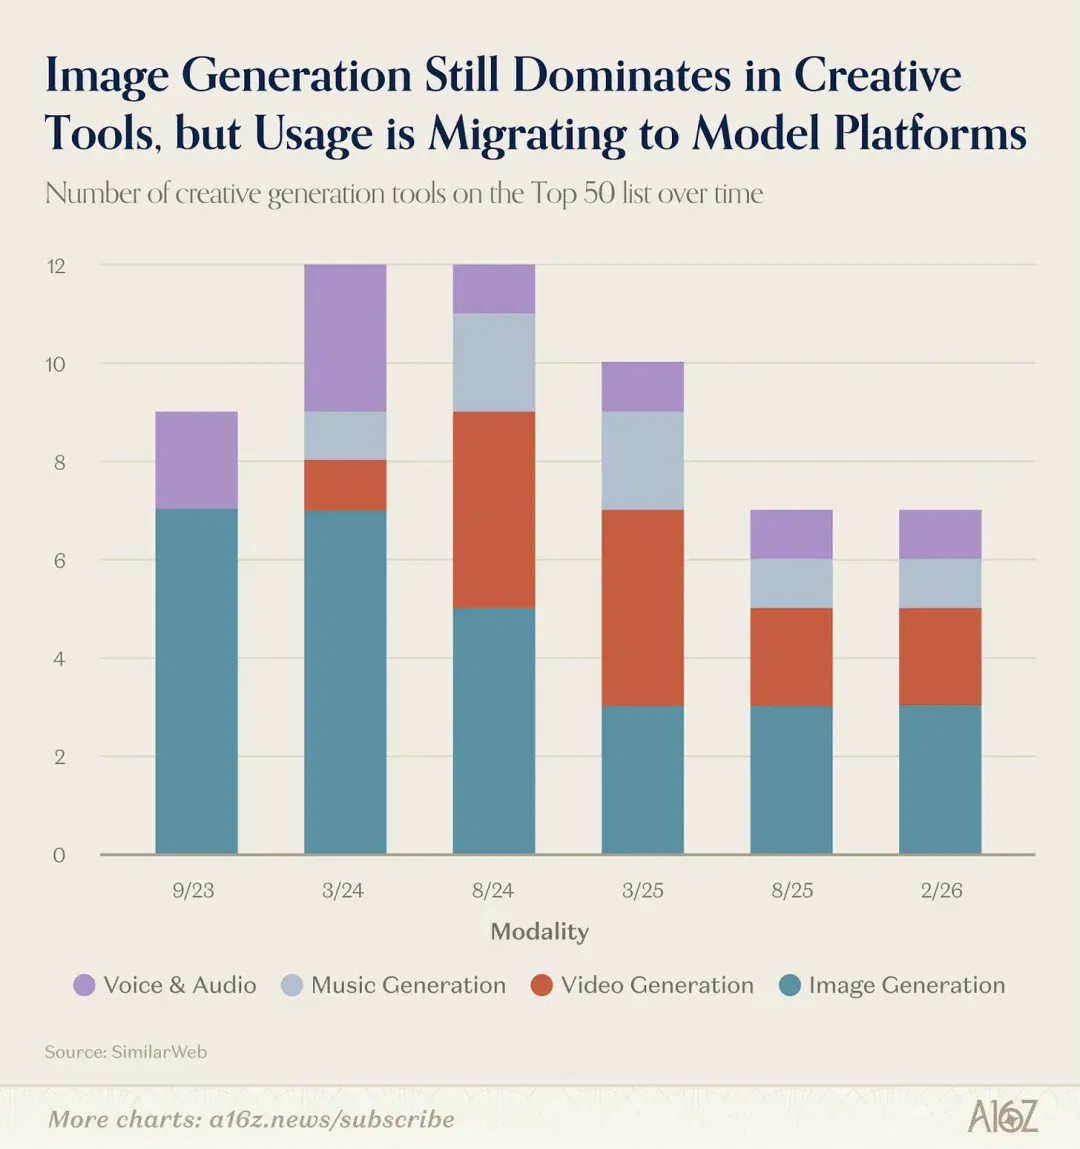
图像领域的故事是「打包」。随着 ChatGPT 内置的图像模型(GPT Image 1.5)和 Gemini 内置的(Nano Banana)不断进步,独立图像产品的门槛被急剧抬高。在这份榜单的第一版中,Midjourney 排进了前 10——此后下滑到了第 46 名。留存下来的产品——Leonardo、Ideogram、CivitAI——倾向于用有态度的功能服务特定创意社群,而非在通用生成能力上竞争。
视频生成是本版变动最大的领域。Kling AI(可灵)、Hailuo(海螺)和 Pixverse(爱诗)都建立了真实的用户牵引力,中国开发的模型在输出质量上持续领先——如果基于 Seedance 2.0 的应用出现在下一版榜单上,我们不会感到意外。Veo 3 是第一个缩小差距的美国模型,并为 Google Labs 带来了流量增长(排名从第 36 上升至第 25)。
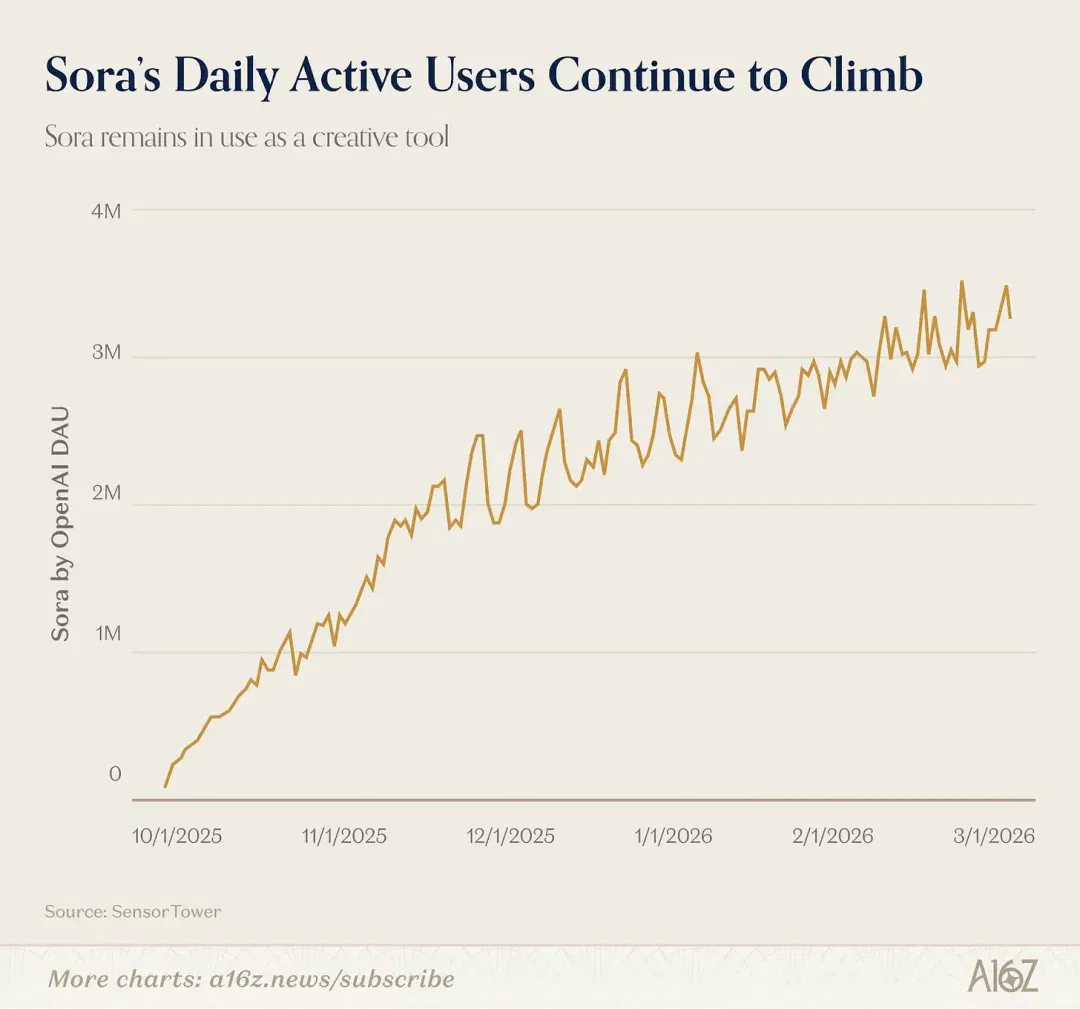
缺席的是谁?Sora。OpenAI 在 2025 年 9 月以独立应用的形式发布了旗舰视频模型的 2.0 版本——用户可以上传自己的数字形象作为 Cameo,生成包含真人的视频。Sora 在美国 App Store 榜首停留了 20 天,下载量突破 100 万的速度比 ChatGPT 还快。此后,下载量下降了——Sora 未能像社交应用那样持续引发病毒式传播(至今没有人打通 AI x 社交),导致它未能登上这一版的移动端榜单。但 SensorTower 数据显示,Sora 移动端的日活用户仍超过 300 万,AI 视频创作者继续使用这个模型,即使他们会把作品发布到其他平台。
音乐和语音的防御性更强。Suno(排名第 15)保持了上一版的位次。ElevenLabs 自 2023 年 9 月以来每一版都在榜——它的能力——语音克隆、配音、音频制作——仍然足够专业化,尚未被作为附带功能复制。
规律是:凡是模型巨头和 Google、OpenAI 等大厂集中发力的创意领域(图像,以及越来越多的视频),独立产品的流量就会被压缩——不过仍有空间留给更有态度、服务主流之外用户、或许有更高变现潜力的产品。凡是他们没有发力的领域(音乐、语音),空间就更大。
04
通用 Agent 产品来了
向 Agent 式 AI 的转变不是从这一版开始的——而是从上一版开始的,标志是 Vibe Coding。当 Lovable、Cursor 和 Bolt 出现在 2025 年 3 月的榜单上时,它们代表了一种新事物:不只是回答问题或生成媒体内容的 AI 产品,而是代替用户构建东西。那就是 Agent,只不过限定在单一垂直领域。
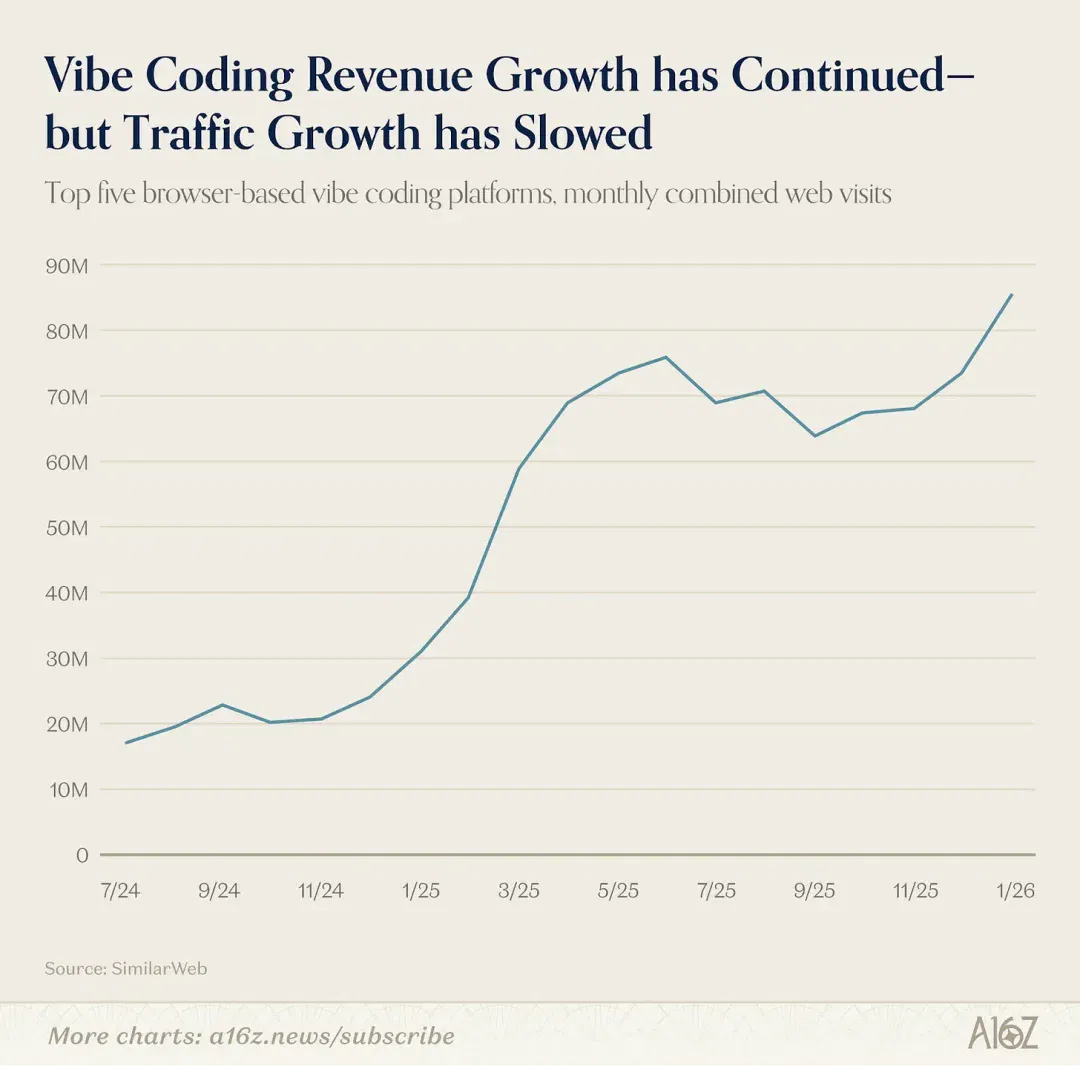
Vibe Coding 在技术(和半技术)人群中证明了其留存力——Replit 和 Lovable 出现在本版榜单上,Claude Code(通过 Claude)也在其中。增长仍有空间,因为这个趋势尚未触及真正的主流用户。前五大 Vibe Coding 平台的流量在继续增长,但增速已放缓——不过其中许多产品的收入仍在上升,因为开发者和团队的使用更加深入。
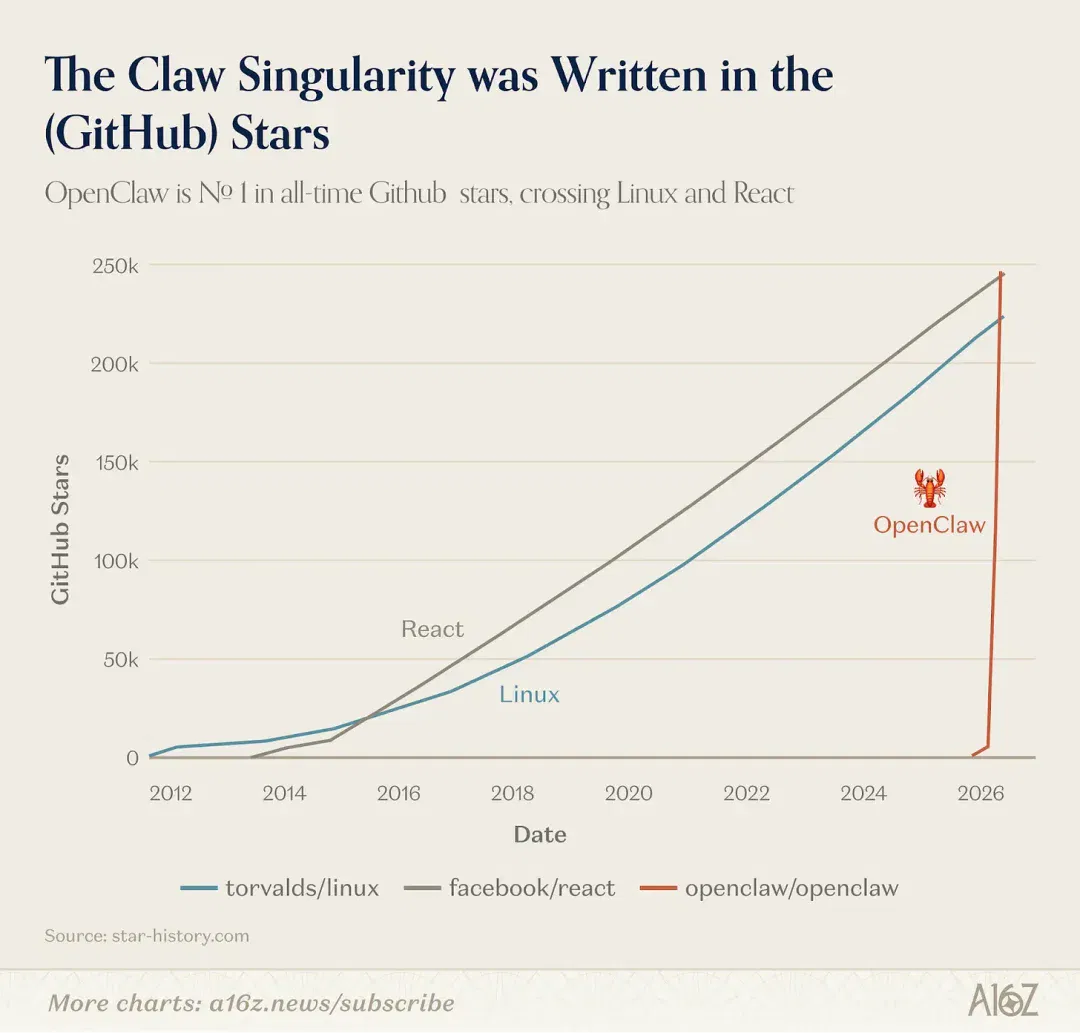
最近,通用型 Agent 开始涌现。2026 年 1 月,一个叫 OpenClaw 的开源项目从一个独立开发者的业余项目,在几周之内暴涨到 68000 个 GitHub star,并获得了主流媒体报道。OpenClaw 由奥地利开发者 Peter Steinberger 创建,是一个本地运行的 AI Agent,可以连接到你的消息应用并代你执行多步骤任务。
如果说 ChatGPT 让消费者第一次发现 AI 能「说话」,那么 OpenClaw 或许就是让他们第一次意识到 AI 能「行动」的时刻。这个产品在开发者社区引爆——如果我们把分析时间推到 2 月而非 1 月,OpenClaw 将跻身网页端榜单前 30 名。
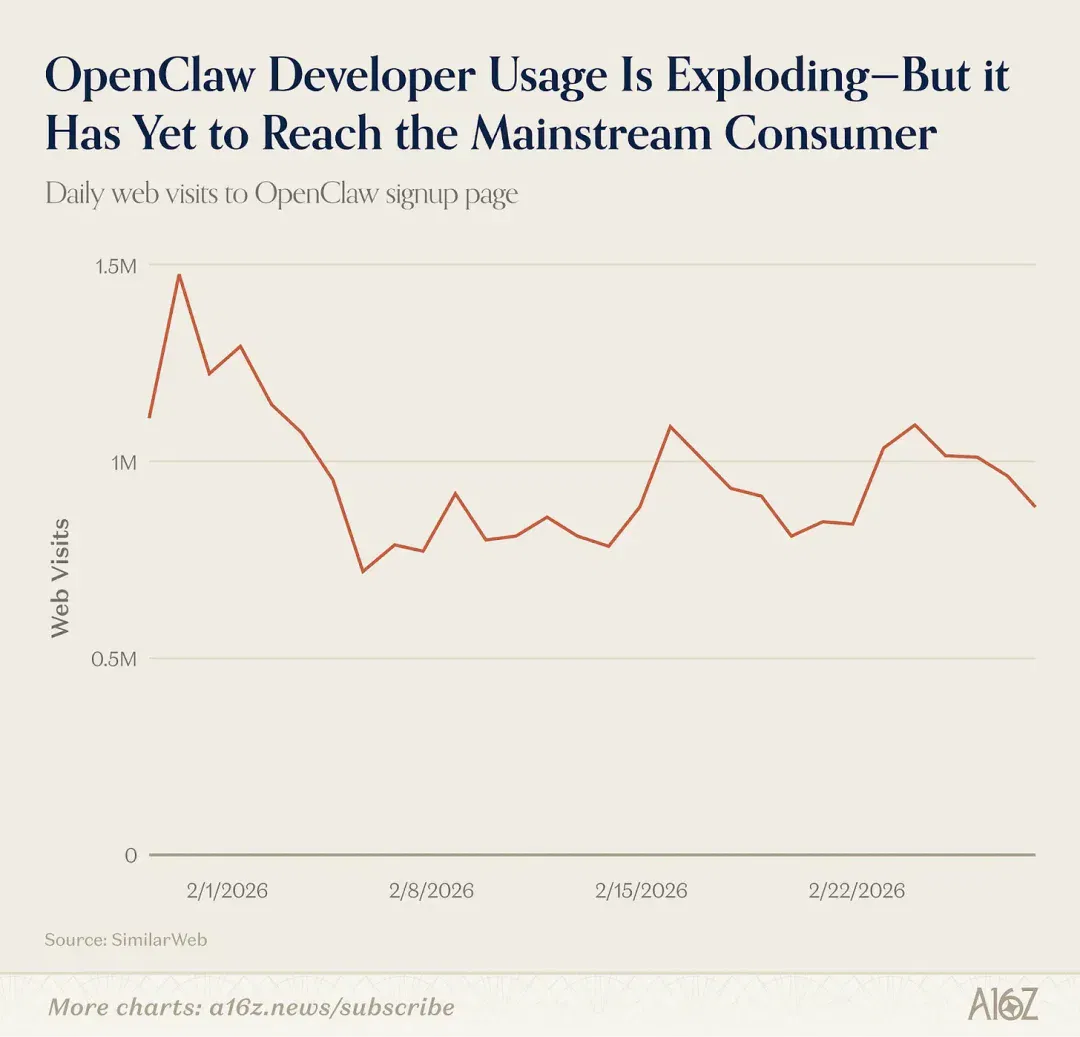
然而,OpenClaw 目前还不是消费级产品——它需要了解终端(Terminal)才能完成安装和维护。OpenClaw 在技术用户中持续获得增长,3 月初成为 GitHub 上 star 数最高的项目——超越了 React 和 Linux。但是,它还没有「毕业」到真正的主流用户——至少从 OpenClaw 安装引导页面的新增访问量(基本持平)来看是这样。该项目在 2026 年 2 月被 OpenAI 收购,这也许意味着一个更易用的 OpenClaw 版本即将到来。
OpenClaw 不是榜单上唯一的通用型 Agent。Manus 和 Genspark 也上榜了——两个平台都允许用户提交开放式任务(研究、电子表格分析、幻灯片制作),AI 会端到端完成整个流程。这是 Manus 第二次上榜,自首次登榜以来,它在 2025 年 12 月被 Meta 以约 20 亿美元收购。Genspark 是本版新晋——该公司今年早些时候完成了 3 亿美元的 B 轮融资,并宣布年化收入规模达到 1 亿美元。
在移动端,消费者通常通过文字消息而非移动应用与 Agent 交互。在设置时,用户将 OpenClaw 连接到 WhatsApp、Telegram 和 Signal 等平台;像给朋友发消息一样给它发消息,它就在后台执行任务。其他产品如 Poke 也通过短信提供类似的 Agent 体验。
这些产品将与消费者日常使用的通用 LLM 助手——ChatGPT、Claude 和 Gemini——的 Agent 能力竞争。随着这些大平台通过 Connectors 和应用建立自己的连接组织,消费者会选择其中一个作为自己的主要 Agent 吗?未来六个月会给我们一个答案。
05
当 AI 逐渐走出浏览器和应用,
变得更为多样
本榜单此前的每一版都按两个指标对 AI 产品进行排名:网页访问量和移动端月活。但一类新的 AI 产品正在出现,这两个排名无法捕捉到它们。过去一年消费级 AI 最重要的一些增长,恰恰发生在那些不会被上述指标记录到的产品上。
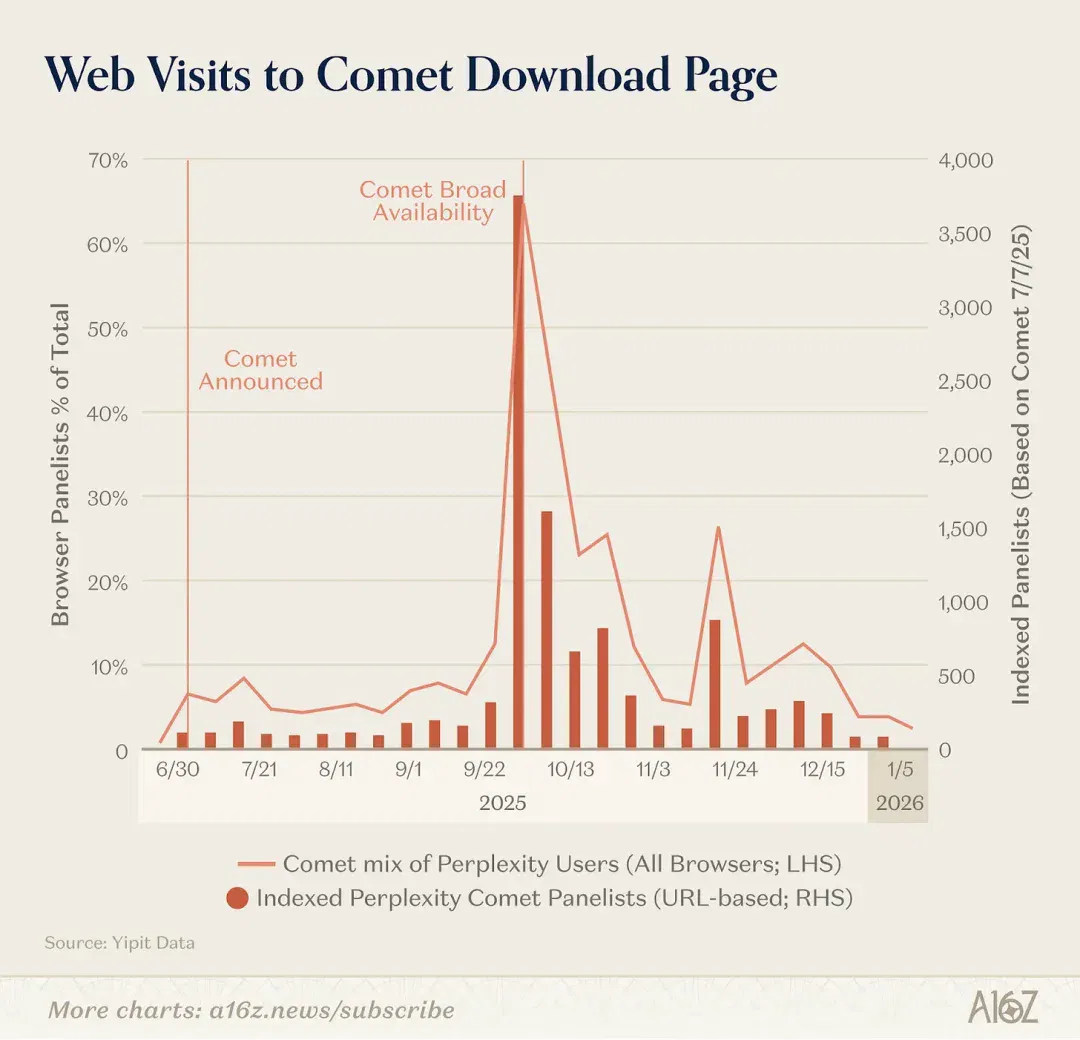
最显而易见的变化是浏览器本身正在成为 AI 产品。在过去九个月里,OpenAI 推出了 Atlas(一款在每个页面内置 ChatGPT 的浏览器),Perplexity 发布了 Comet,Browser Company(后被 Atlassian 收购)推出了 Dia。Yipit 的数据显示,就下载页访问量而言,Perplexity 的 Comet 对市场的冲击最大,但尚无 AI 浏览器呈现加速增长态势。
其他 AI 巨头则选择在现有浏览器中添加 AI,而非作为独立产品推出 AI 浏览器。Google 将 Gemini 加入 Chrome 并发布了 Disco 的内测版,该功能可以根据用户的浏览器标签页动态生成网页应用。Anthropic 推出了 Claude in Chrome,可以连接到用户的 Claude 或 Claude Code 会话,在网页上驱动操作。
桌面端原生 AI 工具的增长更为惊人,尤其对开发者而言。Claude Code——一个面向开发者的命令行 Agent——仅用六个月就达到了 10 亿美元的年化收入规模。OpenAI 推出了独立的 Mac 版 Codex 应用,公司表示截至 3 月初,Codex 的周活跃用户达到 200 万,以每周 25% 的速度增长。Cursor 则保持了在网页端前 50 的位置。
对于纯消费者而言,最常见的 AI 桌面独立应用与语音相关。Fireflies、Fathom、Otter、TL;DV 和 Granola 等会议记录工具通过 PLG 获取用户,并越来越多地渗透到企业中——前五名的合计访问量达到 2000 万。工作空间应用如 Notion(本版首次上榜)也越来越多地通过会议记录工具、研究 Agent 甚至任务自动化来集成 AI。
最后,AI 正越来越多地嵌入到人们已经在使用的工具中。Anthropic 推出了 Claude in Excel 和 Claude in PowerPoint。OpenAI 推出了 ChatGPT for Excel。Google 深化了 Gemini 在 Workspace 中的集成——Docs、Sheets、Gmail 和 Meet 都已具备原生 AI 能力。Google 还在 2026 年 1 月推出了 Personal Intelligence,将 Gemini 连接到 Gmail、Google Photos、YouTube 和 Search——让助手可以引用你的酒店预订、购买记录、照片库和观看习惯,而无需你主动告知。
这对本榜单的启示是:我们的排名越来越无法完整反映人们最常用的 AI 产品。一个每天在 Claude Code 上工作八小时的开发者,一个通过 Wispr 口述每封邮件的知识工作者,都是 AI 重度用户,但他们在网页流量数据中几乎不会留下痕迹。随着 AI 从一个「目的地」变成一种「功能」,我们的方法论也需要随之演进。
文章来自于“Founder Park”,作者 “Founder Park”。
Related topics
After reading
Join the AINRK community
Read how to join the community and connect with people working in AI.
Related articles
Continue reading related topics and articles in this category.
Anthropic 5.2万人调查大曝光!美国人对AI已达成共识 (opens in a new tab)
在一个什么都能吵翻天的国家,71%的美国人难得达成共识:AI必须有人管——但管它的,绝不能是造它的人。
Epoch AI万人调研:老板不订阅,AI就是摆设! (opens in a new tab)
Epoch AI最新调研:一半美国成年人上周用过AI,但真正的分水岭不是技术——是谁在付钱。公司掏钱的那一刻,AI工作使用率从38%直接飙到76%。
《季载录·春丨Xsignal 全球AI应用行业季度报告丨2026》丨万字长文丨Xsignal深度文章 (opens in a new tab)
站在这个深度融合的转折点,我们不再空泛地讨论“AI能否改变世界”,而是需要通过客观数据丈量“它正在如何重塑每一寸现实”。《季载录·春丨Xsignal全球AI应用行业季度报告丨2026》应运而生,以真实的周期切片,记录这一历史性的重构时刻。
全球84%的人从未碰过AI,你以为自己晚了?其实你早得离谱! (opens in a new tab)
一张图在X上炸了:全球84%的人从未真正用过AI,16%偶尔玩玩免费聊天机器人,0.3%愿意每月付20美元,0.04%用AI写代码,0.01%是凌晨跑模型、买硬件的重度玩家。这不是鸡汤,微软官方数据托底。你天天刷AI资讯,以为全世界都在卷——其实你身处的那个圈子,是全球最顶端的0.01%。
2400+公司,6000+高管,4份调研看清AI落地的真相和机会 (opens in a new tab)
一提到AI的应用和落地,大家就会陷入非共识迷雾。为了拨开营销炒作,我把近期有代表性的几份Enterprise AI调研报告拉通,横跨Menlo Ventures(500+企业AI决策者)、德勤(24个国家,6大行业,3235名高管)、KPMG(20个国家,8大行业,2110名全球高管)、Entelligence(2444家企业)。