2400+公司,6000+高管,4份调研看清AI落地的真相和机会
一提到AI的应用和落地,大家就会陷入非共识迷雾。为了拨开营销炒作,我把近期有代表性的几份Enterprise AI调研报告拉通,横跨Menlo Ventures(500+企业AI决策者)、德勤(24个国家,6大行业,3235名高管)、KPMG(20个国家,8大行业,2110名全球高管)、Entelligence(2444家企业)。
一提到AI的应用和落地,大家就会陷入非共识迷雾。为了拨开营销炒作,我把近期有代表性的几份Enterprise AI调研报告拉通,横跨Menlo Ventures(500+企业AI决策者)、德勤(24个国家,6大行业,3235名高管)、KPMG(20个国家,8大行业,2110名全球高管)、Entelligence(2444家企业)。透过这份由
真实数据拼凑出的图景,我们或许能直面AI落地的真相。
AI到底落地成功了吗?
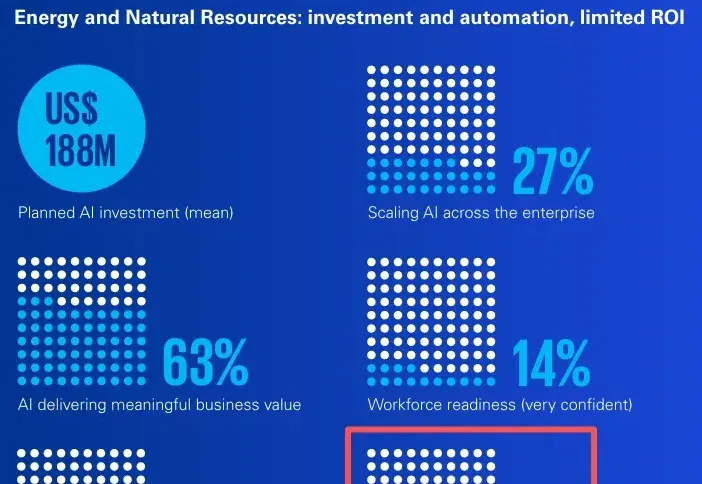
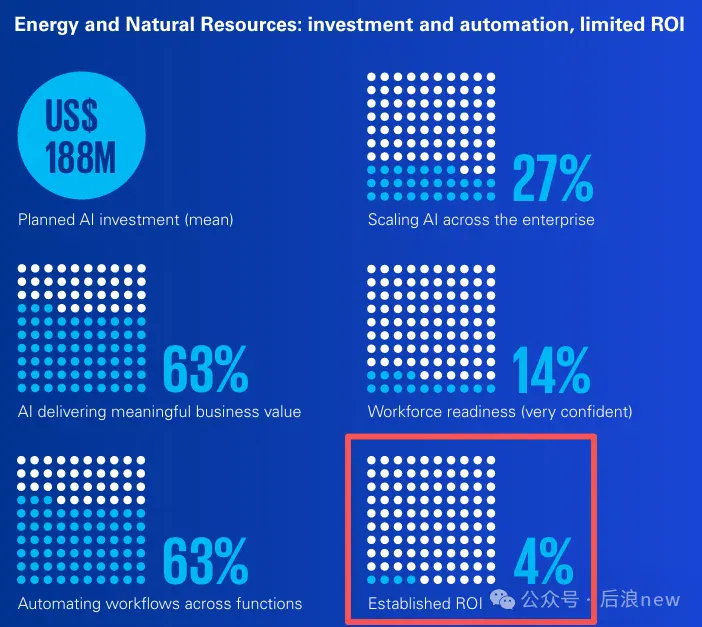
德勤在调研中发现,尽管员工对AI访问量增加了50%,但真正在日常工作流中使用AI的比例不足60%——这一模式与2024年相比,基本没有变化。KPMG的结论更直接:能源企业AI投资预算均值高达1.88亿美元,但已验证ROI的仅4%。
虽然Menlo等VC一直把AI应用和SaaS做对比,以此衬托AI交易转化率和增长率,但这几份调研拉通后的真实图景却是:“高转化率”只能反映AI购买意志的坚定,而非使用深度,“买AI”和“用AI”之间还存在明显的激活断层。钱在流,合同在签,但商业链条在"AI工具访问→实际使用→流程改造→ROI确认"的每一个环节都有大量流失。
Agent实际成熟度远低于市场叙事
这几份报告互相印证了一个信号:Agentic AI目前仍是一个预期大于现实的标签。
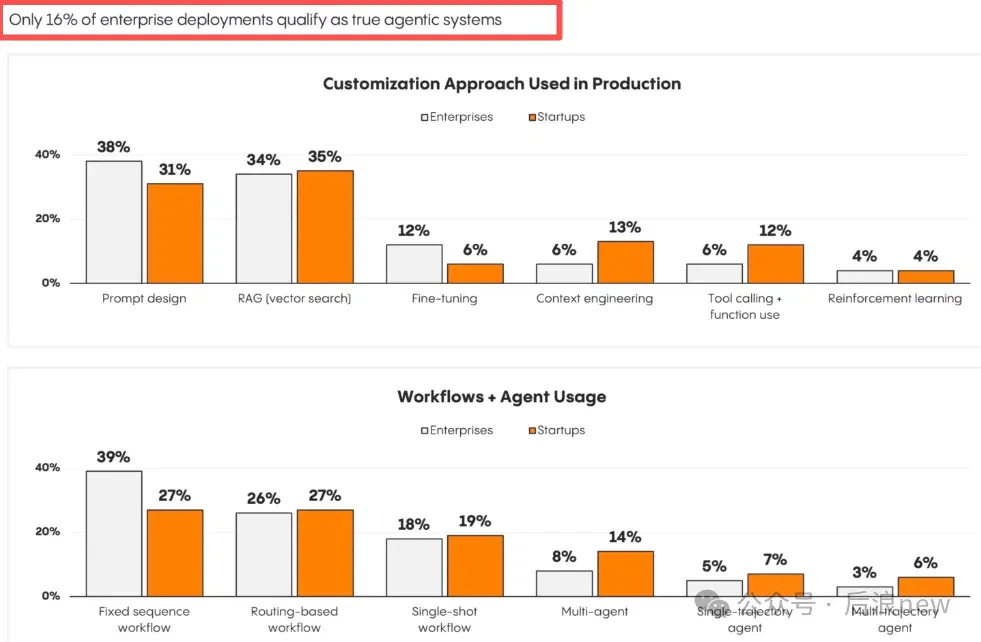
剥去炒作,大多数所谓"Agent落地"实际只是围绕单一模型调用的基础if-then逻辑。在Menlo的调研中,只有16%企业部署的才算真正的Agent——一个LLM能够规划、执行、观察反馈并调整行为的系统。KPMG对这一现象也有切片——Agent在各行业中最强的能力是跨职能自动化工作流,但更高阶的协调决策、对齐共同目标、检测跨职能异常等能力,在所有行业都远落后于自动化。
德勤的预测是,2年内74%的企业将"至少适度使用"Agentic AI,用词既显克制,定义弹性也很大。
AI支出的ROI很难度量
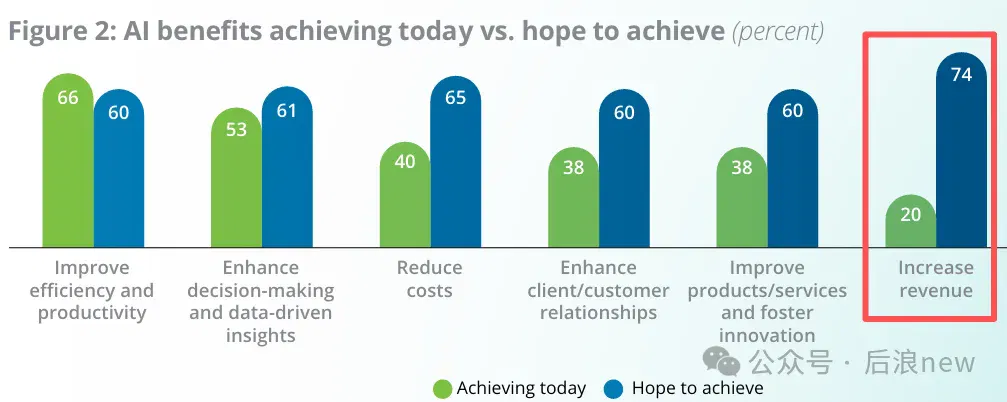
KPMG调研显示,自称已能验证ROI的企业比例普遍较低:TMT最高9%,能源最低4%,金融服务6%,医疗6%。德勤显示AI已为66%的企业带来效率和生产力提升,但只有20%的企业认可实现了“AI增收”。
这两组数据并不矛盾,而是揭示了同一问题的不同截面:企业“体感”上能感知到效率收益,但缺乏将其转化为可量化ROI的度量体系。"AI正在产生价值"和"AI的ROI已经确认"是两件完全不同的事,只是市场叙事中普遍倾向于混用。
Tokenmaxxing降温?
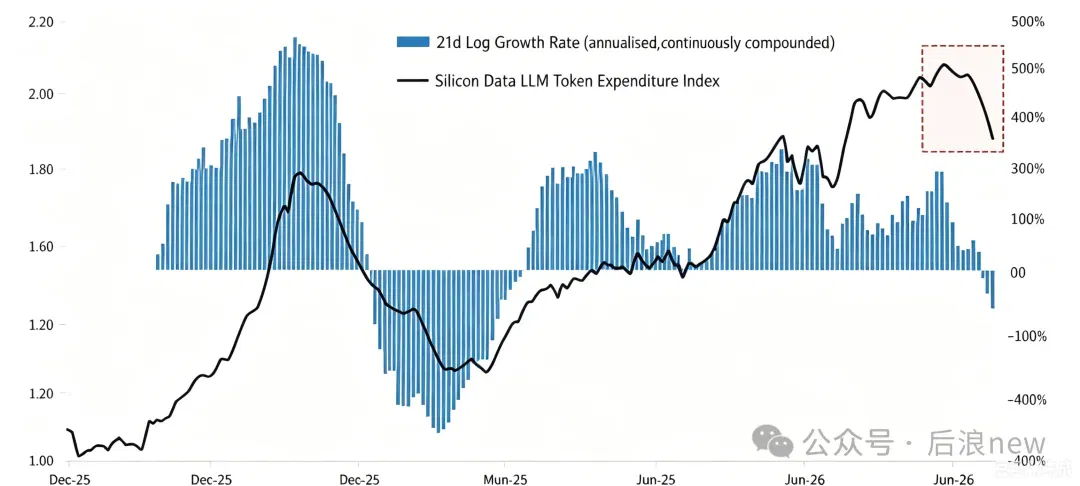
我详细介绍过硅谷企业开始质疑token账单不值?(在新窗口打开)随着知名对冲基金Citadel Securities发布「token消耗指数下降」现象,Tokenomics成了当下硅谷AI投资最热门的话题——
silicon data统计的token消耗指数在5月见顶后开始下降,这让很多人质疑AI行业是否出现需求调头、利润率下降的转折点?投资人对这个命题目前分歧很大。Citadel指出的是:不断飙升的token账单,正在推动用户转向更便宜的模型。AI行业从 “看模型能力” 转向 “看成本与规模化落地能力”,市场出现前沿旗舰模型与轻量化模型的两极分化。
我介绍过一些信号:
- 微软:全面叫停员工使用Claude Code,ROI无法量化
- Uber:4月份已烧光全年AI Coding预算,没有看到投入与产出的明确关联
- 英伟达深度学习团队:token成本已超过员工成本
- Mercor:今年token支出超过人力成本总和
Mercor CEO的另一个判断更具指向性,他指出AI让开发成本趋近于零,但持续运维AI应用的成本很高——"从0到1容易,从1到N的综合成本会越来越高"。
这从另一个维度填补了几份调研均有记录、但均未解释清楚的现象:为什么企业在"开始规模化部署AI"后,ROI并未同步上升,甚至很难验证?
因为规模化部署本身会产生新的持续性成本:模型调用、上下文管理、监控、版本维护、token消耗的每一个环节都在产生账单,而这些账单在试点阶段几乎是不可见的。VC叙事中普遍采用的AI高转化率、高采用率指标,不再是纯粹的成功信号,它同时是潜在的成本超支信号。再强大的技术,也必须接受成本曲线、产能约束和边际收益的现实考验。
企业AI预算逻辑滞后,显现结构性软肋
Uber的token超支案例里还有个值得讨论的细节:Uber曾创建内部token消耗排行榜形成竞争机制,国内科技企业现在也普遍采用,结果是加速了Uber的预算崩溃,tokenmaxxing竞赛没有任何"减速机制"导致成本失控,这是治理缺位和激励机制设计失误的叠加后果。
德勤指出"企业的AI战略准备度,普遍高于基础设施准备度",也就是说企业AI战略决心很强,但和基础设施的预算规划逻辑之间存在认知断层。多数企业AI预算是按席位、订阅或固定预算包逻辑建立的,这个逻辑在API访问取代订阅、Agent取代chatbot之后完全失效,甚至可以差出一个数量级。
德勤发现,只有21%的企业表示已有成熟的自主Agent治理模型。KPMG的分行业数据显示,TMT的治理就绪度最高达77%,而医疗行业仅56%,生命科学仅53%。
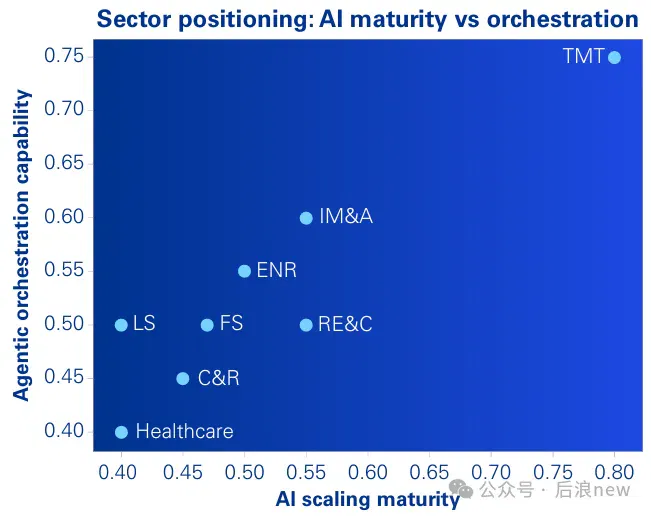
几份报告的共同指向和惯性思维相反:多数人认为是治理是拖慢AI渗透的“后腿”,现实恰恰相反,治理不是监管合规问题,而是制约AI能否从试点走向规模的执行瓶颈。德勤明确将其定性为增长的催化剂而非刹车,但大多数企业仍把治理当事后补丁。
一批新的工具类公司在断层中成长
Tokenmaxxing危机的公开化叠加“治理瓶颈”,暗含了一个细分领域的布局机会,硅谷有一批AI FinOps公司正在这个断层里成长。
Pay-i做AI支出追踪与优化,Paid让开发者按实际价值而非订阅费计费,Faros AI和Jellyfish提供Agent监控以证明开发工具ROI。Ramp进入AI支出管理,Datadog和New Relic增加了token级可观测性。我最近看到国内一些创业公司也在做同样的事。
这批公司的出现,是AI成本管理从财务痛点演变为商业机会的直接信号。
这些横跨全球的调研数据,为我们拨开了AI供需两侧的叙事裂缝——
供给侧技术和成本在狂飙,而需求侧的消化和治理能力还在艰难追赶。
文章来自于"后浪new",作者 "Evelyn"。
Related topics
After reading
Join the AINRK community
Read how to join the community and connect with people working in AI.
Related articles
Continue reading related topics and articles in this category.
《麻省理工科技评论》年度AI洞察:10个关键词理解正在发生的AI趋势 (opens in a new tab)
在嘈杂喧嚣的 AI 世界里,什么才是真正值得关注的?《麻省理工科技评论》的记者和编辑花了多年时间思考这个问题,追踪 AI 的进展,描绘下一步走向。现在,我们第一次把答案浓缩成了一份清单。
Anthropic 5.2万人调查大曝光!美国人对AI已达成共识 (opens in a new tab)
在一个什么都能吵翻天的国家,71%的美国人难得达成共识:AI必须有人管——但管它的,绝不能是造它的人。
Epoch AI万人调研:老板不订阅,AI就是摆设! (opens in a new tab)
Epoch AI最新调研:一半美国成年人上周用过AI,但真正的分水岭不是技术——是谁在付钱。公司掏钱的那一刻,AI工作使用率从38%直接飙到76%。
《季载录·春丨Xsignal 全球AI应用行业季度报告丨2026》丨万字长文丨Xsignal深度文章 (opens in a new tab)
站在这个深度融合的转折点,我们不再空泛地讨论“AI能否改变世界”,而是需要通过客观数据丈量“它正在如何重塑每一寸现实”。《季载录·春丨Xsignal全球AI应用行业季度报告丨2026》应运而生,以真实的周期切片,记录这一历史性的重构时刻。
全球84%的人从未碰过AI,你以为自己晚了?其实你早得离谱! (opens in a new tab)
一张图在X上炸了:全球84%的人从未真正用过AI,16%偶尔玩玩免费聊天机器人,0.3%愿意每月付20美元,0.04%用AI写代码,0.01%是凌晨跑模型、买硬件的重度玩家。这不是鸡汤,微软官方数据托底。你天天刷AI资讯,以为全世界都在卷——其实你身处的那个圈子,是全球最顶端的0.01%。