《全载录丨Xsignal 全球AI应用行业年度报告丨2025》丨Xsignal深度文章
在生成式AI(GenAI)的推动下,2025年标志着行业从“震撼期”正式步入“深水区”。这并非资本的泡沫,而是计算范式从CPU向GPU的根本性迁移——数据中心正进化为实时生产智能的“AI工厂”。相比于模型参数的单纯竞赛,AI应用带来的“任务执行”能力与直观体验,让人切身感受到从“信息检索”向“智能生成”的范式跃迁。
目录
篇章·壹
主编悟语
在生成式AI(GenAI)的推动下,2025年标志着行业从“震撼期”正式步入“深水区”。这并非资本的泡沫,而是计算范式从CPU向GPU的根本性迁移——数据中心正进化为实时生产智能的“AI工厂”。相比于模型参数的单纯竞赛,AI应用带来的“任务执行”能力与直观体验,让人切身感受到从“信息检索”向“智能生成”的范式跃迁。
从数据的角度审视,分析AI行业的发展动态,不再是简单的流量统计,而是要验证“验证者定律”在各行业的渗透率,洞察哪些需求是真实的,评估“私有语境”构建的壁垒,从而在技术跃迁与理性回归交织的“震荡周期”里,精准校准投资与决策。
本章节由数据公司Xsignal(奇异因子)提供专业数据及洞察支持。目的是通过详实的数据,深入复盘2025年全球AI行业的发展轨迹,帮你快速厘清AI领域在“摩尔定律终结”背景下的全貌。
第一部分:中国和海外AI应用行业纵览。AI应用的渗透已不再局限于聊天机器人,而是向“Agentic AI”全面延展,覆盖视频生成、即时软件构建、音乐创作等多元场景。应用范围的扩大,实则是AI从处理短时任务向长程任务的跨越。本部分将用中外市场的对比数据,揭示这一“智能商品化”趋势下的全球发展脉络。
第二部分:AI应用各细分赛道的发展情况。技术本身不是壁垒,“可验证性”才是增长引擎。从办公效率提升到3D创作,每个赛道都在重塑工作流。我们将通过用户规模分析,揭示哪些赛道因符合“验证者定律”而快速增长;同时发布“细分赛道AI应用之王榜单”,剖析这些领头羊如何通过深挖“私有数据”价值,在激烈的同质化竞争中构建起坚实的护城河。
第三部分:TOP 10增长之星榜单。榜单展示的是过去一年增长最快的“破局者”。这些应用的成功逻辑,在于它们提升了“任务时间跨度”——从解决5分钟的问答,进化到处理5小时的复杂流程。它们为行业注入了新活力,也指明了从SaaS向“即时生成软件”演进的新方向。
第四部分:TOP 50 AI应用榜单。这个榜单结合了中国和海外的市场数据,以及APP端和Web端的表现,给你呈现完整的AI应用市场终极盘点。
第五部分:中国AI出海力量在全球版图上的崛起。中国AI开发者正以前所未有的效率走向全球。本部分将复盘100个中国出海AI应用的实战案例,看它们如何在巨头模型的缝隙中,利用极致的工程能力与产品嗅觉,打赢这场全球化的认知战。挑战。这些案例对想走国际化路线的AI公司来说,有很多值得学习的地方。
数据不仅是历史的镜像,更是未来的预言。这份报告跳出了传统的数据罗列,旨在构建一套以数明势的认知框架。愿这些洞察能成为您的“望远镜”,在复盘行业变迁的同时,激发全新的商业灵感,让从业者与投资者在AI的激流中,先人一步看清航向。
让我们共同见证,AI将在未来一年如何褪去浮华,用确定的价值重塑世界的底层逻辑!
篇章·贰
AI应用生态的数像万千
1、全球AI用户规模指数级爆发增长
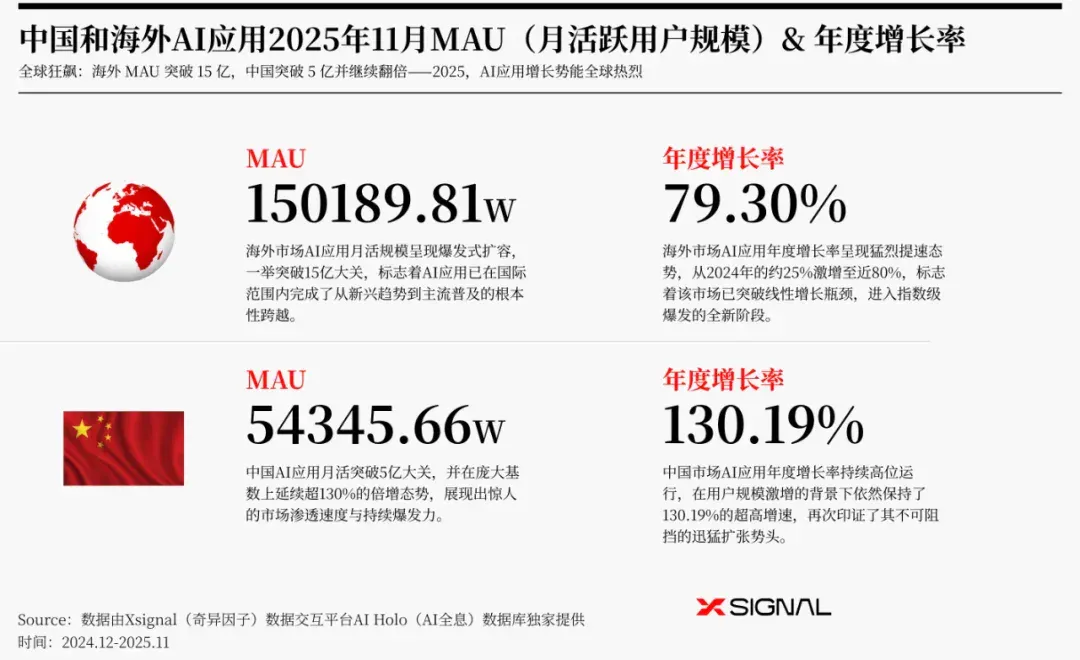
2025年,全球AI应用市场经历了从“地域分化”向“全面爆发”的格局演变。整体来看,全球市场已跨越早期尝鲜阶段,进入了深度的普惠应用期。
在海外市场,AI应用呈现出“打破稳态,加速跃升”的新特征。 2024年海外MAU为6.66亿,增长率仅为24.54%,当时表现为稳健有余而爆发不足。然而到了2025年11月,海外MAU一举突破15亿大关,年度增长率更是飙升至79.30%。这一显著的增速反弹推翻了市场进入“平缓成熟期”的早期判断,表明海外AI应用在技术迭代与场景落地后,成功突破了线性增长瓶颈,迎来了指数级的爆发,用户基础与粘性均实现了质的飞跃。
在中国市场,则延续了“高位倍增,强劲渗透”的压倒性态势。从2024年的1.35亿到2025年的5.44亿,中国AI应用MAU在短短一年内翻了四倍。尽管受基数扩大的自然规律影响,年度增长率从2024年的161.15%微调至2025年的130.19%,但这依然是一个惊人的超高增速。这一数据不仅印证了中国用户对AI技术极高的接受度,更显示出中国市场在应用推广、本土化创新及商业变现探索上采取了极具效能的策略,成功将爆发式增长转化为可持续的市场动能。
总结而言,全球AI应用市场已形成“双引擎”驱动格局。 2024年时“海外稳、中国快”的差异已转变为2025年“海外持续领跑速增、中国强势直升极速”的竞合态势。海外市场的激增证明了AI的全球普适性,而中国市场的持续高增长则展示了深度应用的潜力。随着两地月活规模分别迈入15亿与5亿量级,未来全球AI竞争将更多地从单纯的“规模扩张”转向“用户留存”与“价值变现”的深水区。
人工智能是历史上传播最快的技术之一:在不到三年的时间里,已有超过 20亿人在使用 AI 工具,其采用速度超过互联网、个人电脑甚至智能手机。
2、2025:中国AI爆发元年
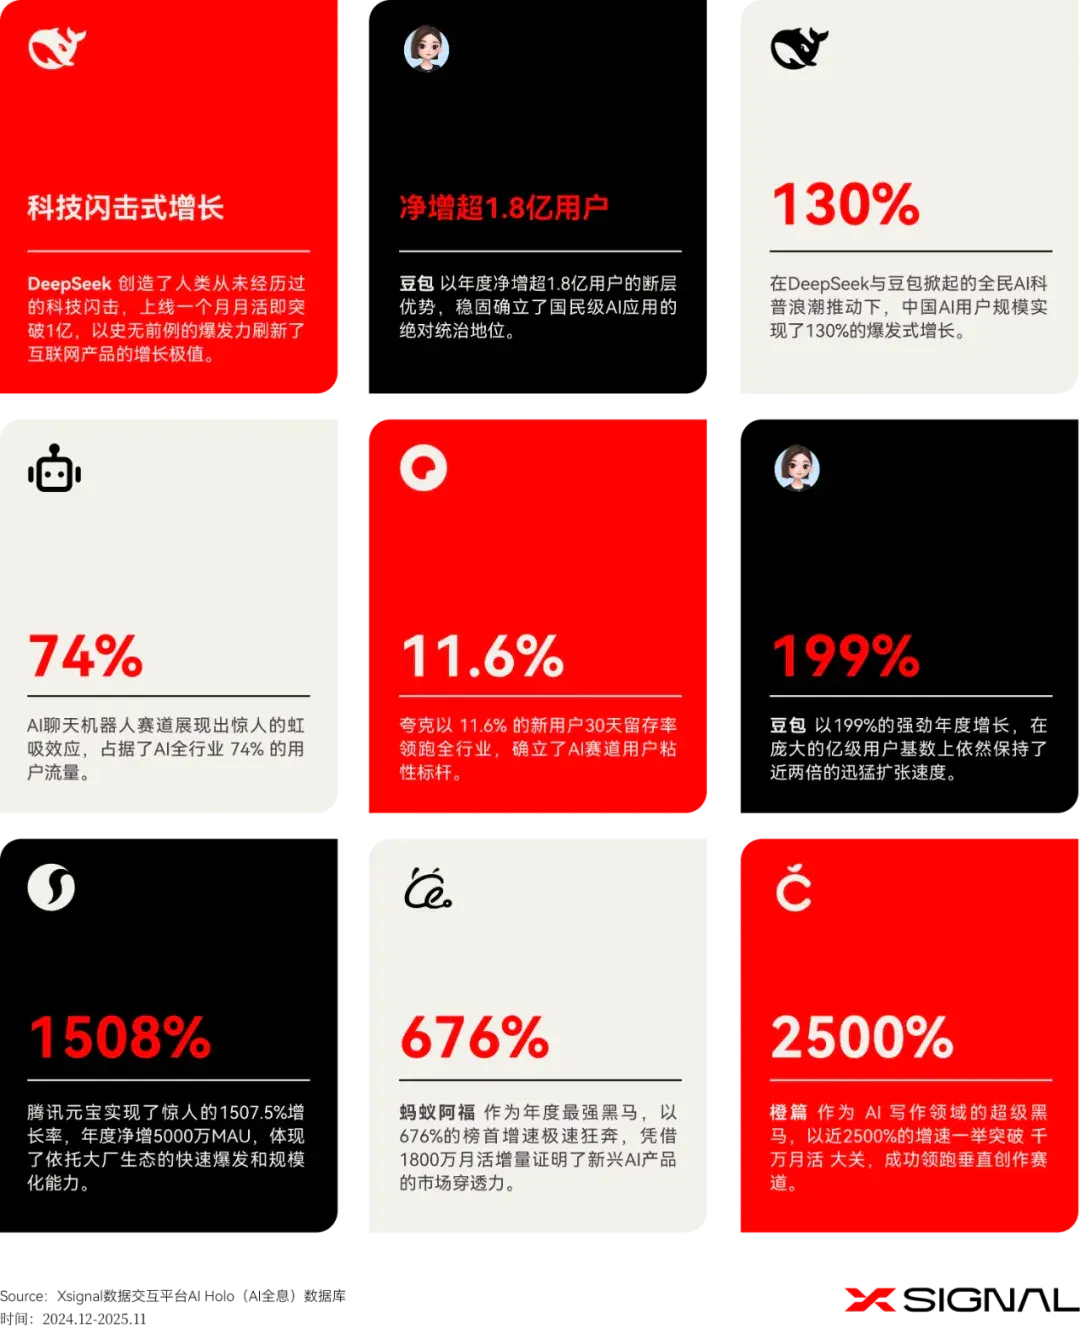
DeepSeek的科技闪击式增长与豆包的断层用户规模领先,共同构成了2025年中国AI的“双子星引力场”,它们不仅刷新了互联网产品的增长极值,更标志着AI 原生应用已具备了瞬间重塑用户习惯的颠覆性动能。
3、海外:垂类AI的爆发时刻
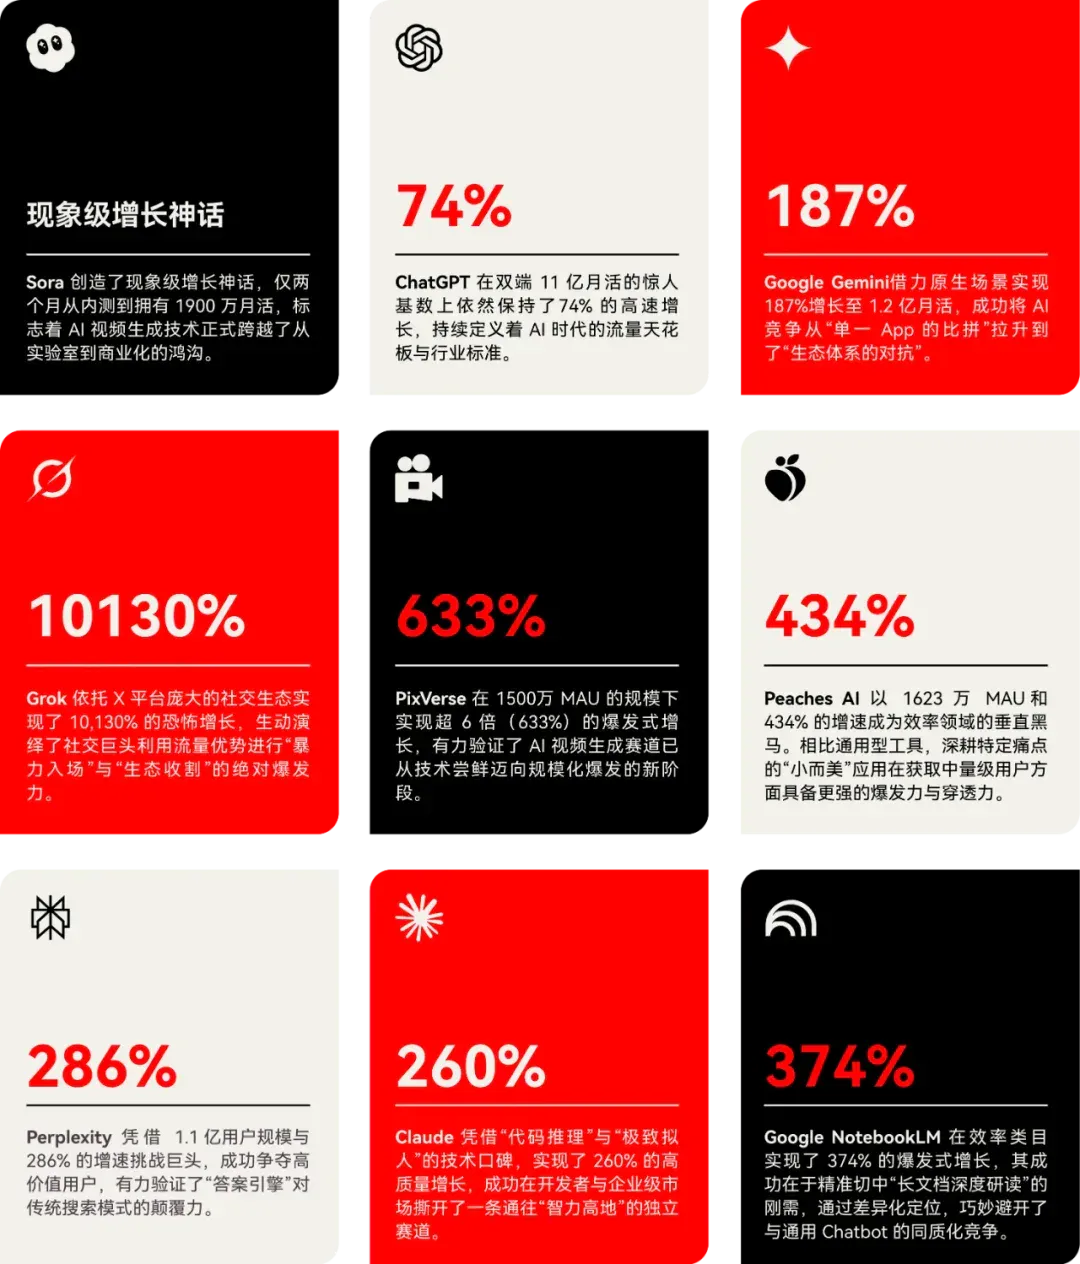
海外 AI 已形成“通用巨头持续定义天花板”与“视频、搜索及效率垂类凭借精准刚需爆发”的双轨并进态势,市场正从技术尝鲜向价值落地加速跃迁。
4、赛道趋势
1TOP 10 AI赛道用户规模3年演变|中国
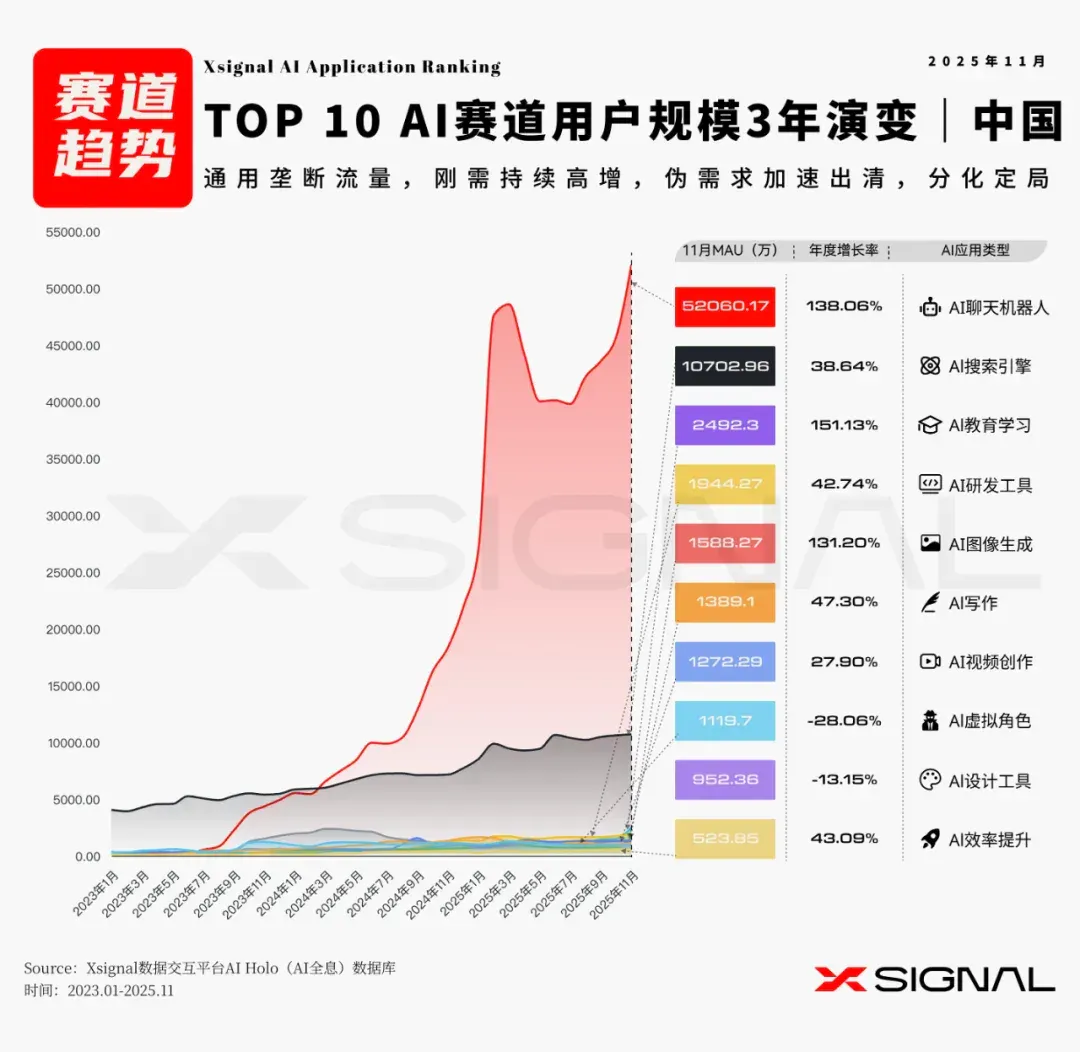
生态定局:“超级入口”确立寡头垄断
2025年彻底终结了“百模大战”,AI聊天机器人赛道以138%的年度增速和5.2亿MAU的体量成为移动互联网的新“操作系统”,其中豆包凭借3.09亿MAU(占比近60%)的统治级表现,证明了通用大模型已完成对流量的绝对虹吸,任何缺乏生态能力的通用型竞品已无生存空间。
存量绞杀——“单点工具”面临降维吞噬
市场残酷验证了功能插件化的危机,AI虚拟角色(-28.06%)与AI设计工具(-13.15%)的负增长表明,仅靠单一功能(如陪聊、简单P图)无法在通用大模型“能力溢出”的背景下存活,此类应用正被降维打击,从独立APP退化为超级APP中的一个功能点。
价值锚点:“深度工作流”成唯一突围路径
唯有“复杂生产力”能构建护城河,AI图像生成(+131%)与AI教育(+151%)的逆势高增长揭示了生存法则的改变:用户付费意愿已从“尝鲜对话”转向“结果交付”,只有将AI深度嵌入专业工作流(如即梦AI的精准控图、豆包爱学的提分逻辑)的垂直赛道,才能在寡头收割时代实现可持续增长。
1TOP 10 AI赛道用户规模3年演变|海外
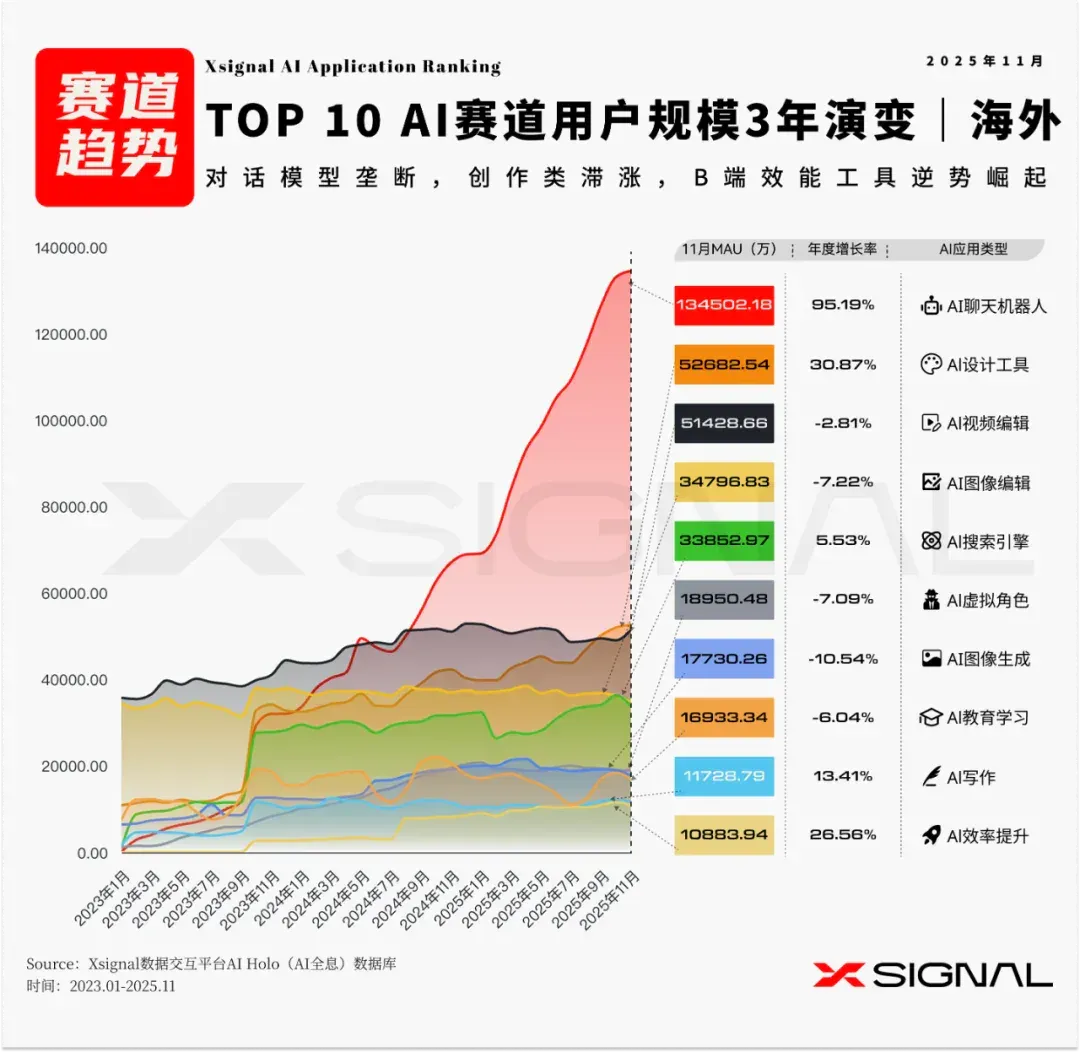
存量市场的降维打击:单点工具在全能生态面前正迅速塌缩
图像与视频编辑类应用 MAU 出现罕见的负增长(-7.22%/-2.81%),标志着单点工具红利期的终结。随着 ChatGPT 等巨头通过多模态集成与系统级底层渗透(如超级入口化),原本独立的轻量化 AI 应用正被全能生态降维打击,用户不再为单一的 AI 功能付费,而是流向具备一站式解决能力的超级入口。
B端增长的第二曲线:从外挂插件向智能体工作流的无感嵌入
以 Zendesk 为代表的效率类应用实现了 26.56% 的逆势高增长,揭示了 AI 生产力的本质转型。AI 已从最初作为辅助生成的外挂工具,蜕变为深度参与企业决策与任务自动化的智能体(Agent);这种将 AI 深度缝合进原有工作流、实现业务逻辑自动闭环的能力,已成为 2025 年应用生存的核心护城河。
市场竞争的二元格局:入口级垄断与行业级深耕的战略分化
经过三年蜕变,海外市场已形成清晰的二元竞争态势:一方是以 ChatGPT 为核心、MAU 突破 13 亿的通用入口方,凭借黑洞效应垄断泛化流量;另一方是以 Canva、Notion 为代表、深挖垂直行业资产(Data Gravity)的专业平台。未来新进玩家若无法成为超级入口,则必须在垂直领域通过沉淀不可迁移的私有数据,实现从效率溢价向生态锚定的跨越。
5、竞争格局
1中国头部AI应用3年竞争版图
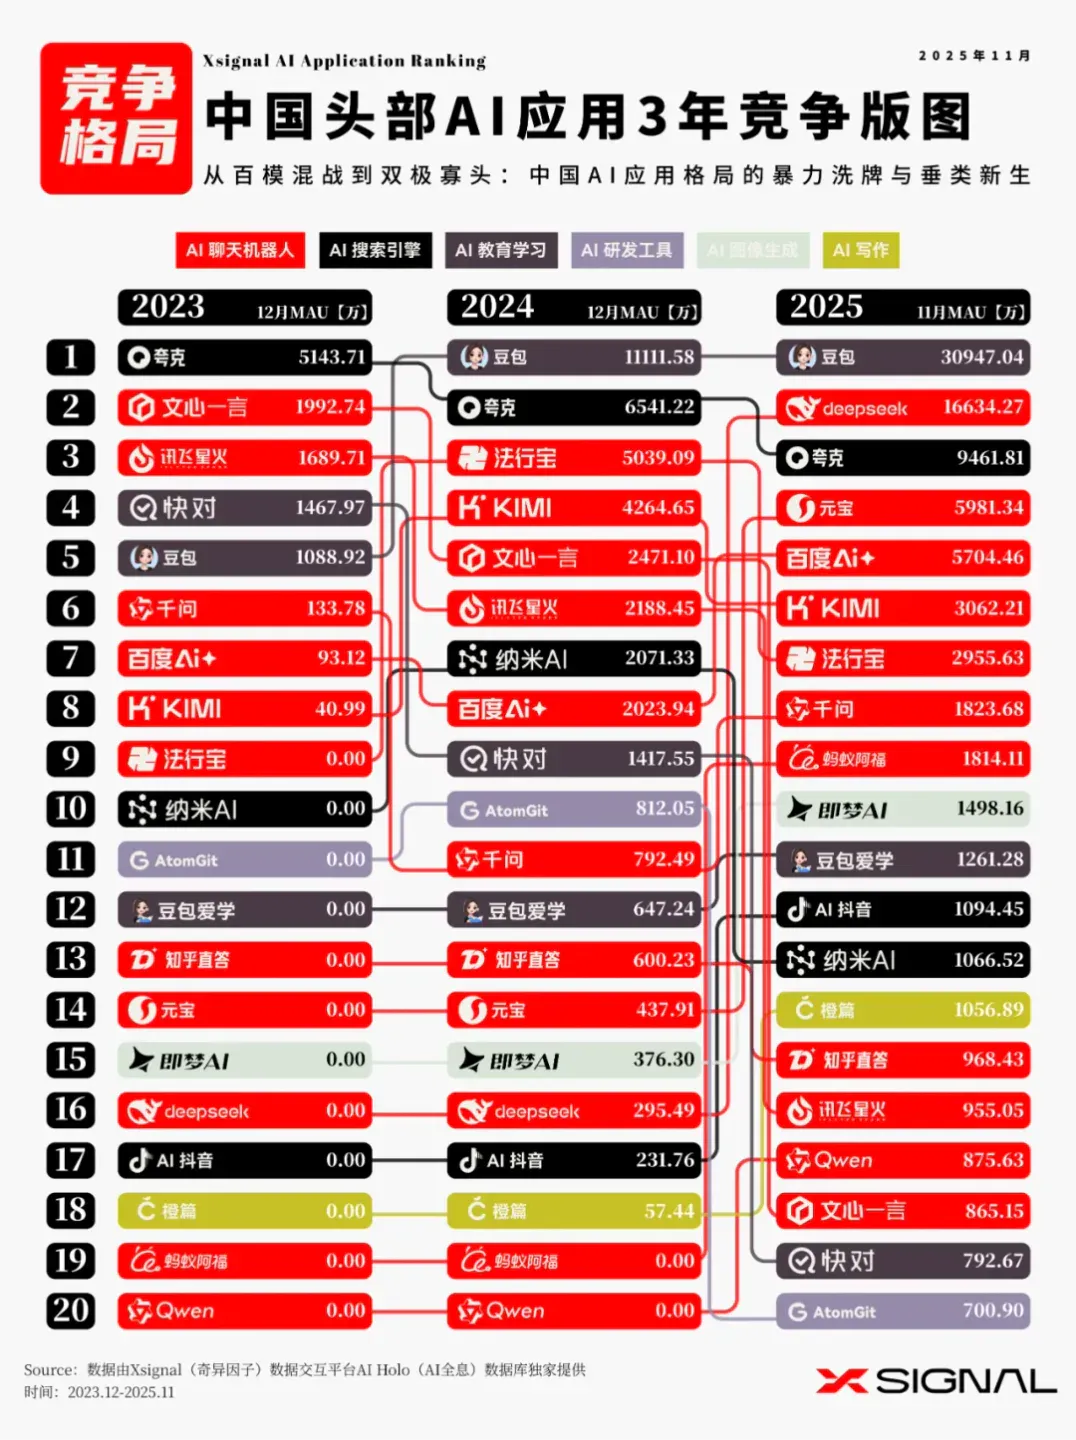
在豆包与DeepSeek构建的双极引力场下,通用赛道的中间层正加速塌陷,迫使行业逻辑从同质化规模竞争彻底转向以搜索、教育为代表的垂直价值深耕。
海外头部AI应用3年竞争版图
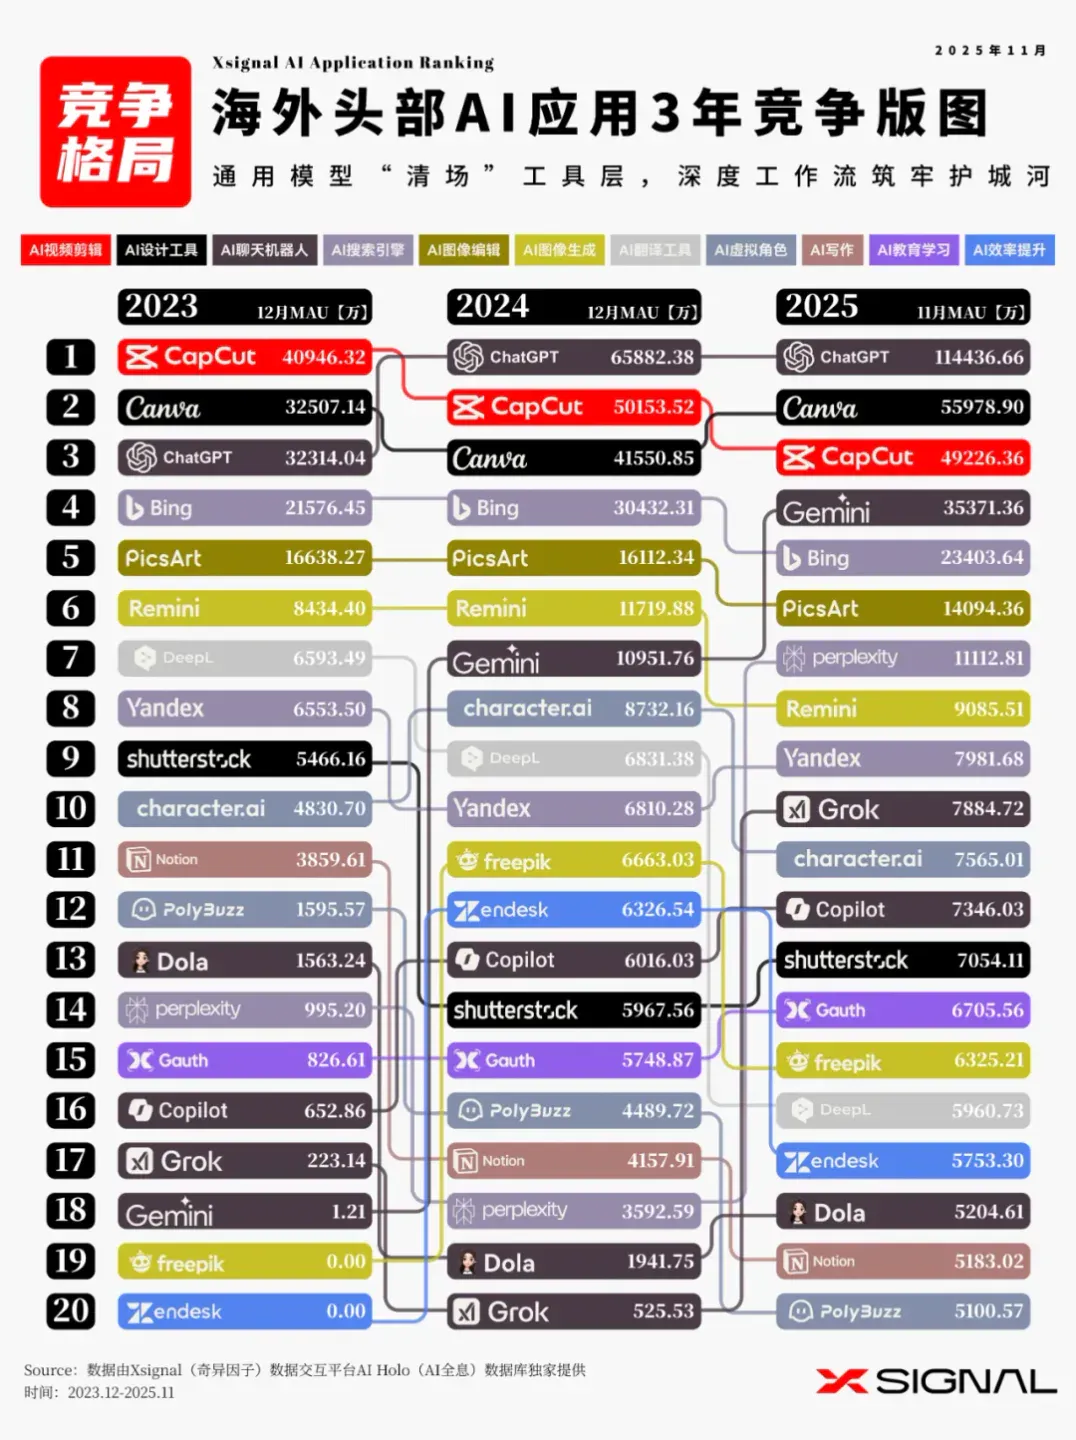
从百花齐放的功能尝鲜期进入赢家通吃的平台吞噬期:通用大模型(ChatGPT/Gemini)正以操作系统般的姿态吞噬单一功能(翻译、图像生成、闲聊)的市场份额,唯有嵌入深层工作流的垂类巨头(如Canva)能构建起生存壁垒。
6、DeepSeek的时代价值和意义
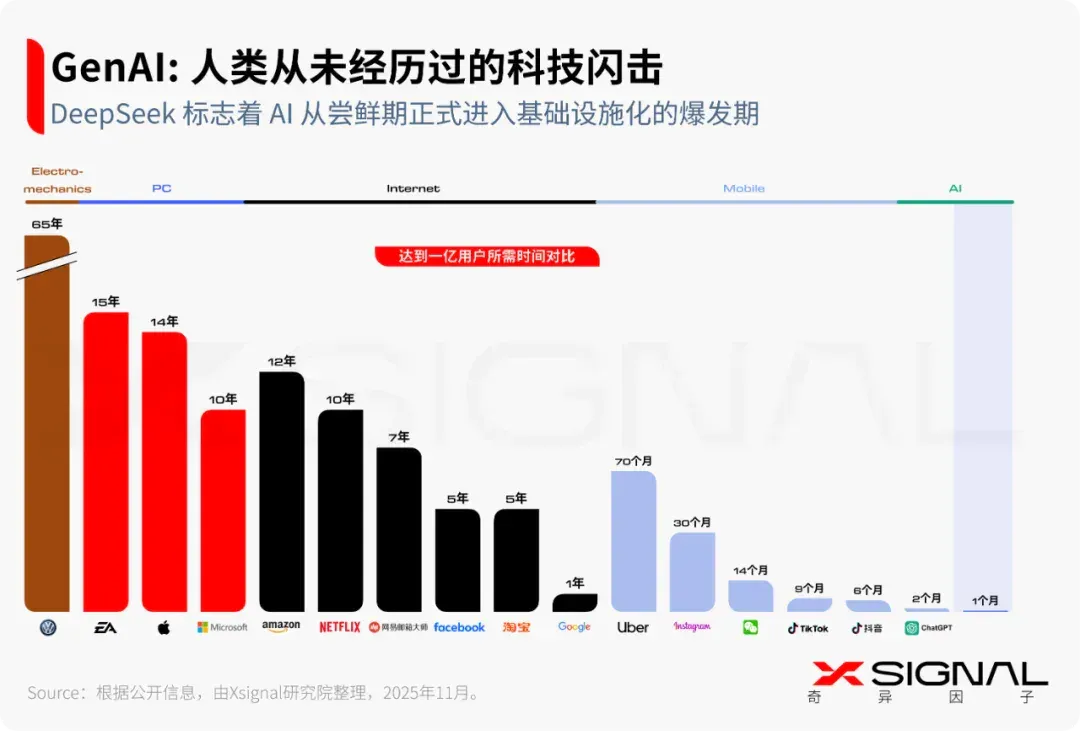
a. 极致的“获客奇点”:打破物理与数字世界的增长极限,最直观的冲击在于时间轴的极度压缩。
DeepSeek 将这一纪录再次减半,标志着用户获取的边际成本趋近于零。这证明了高质量的通用大模型(LLM)已经不再是需要教育市场的“前沿科技”,而是具备了“即插即用”的普世工具属性。这种“光速”增长意味着市场对高性能、低门槛AI的需求远未被满足,DeepSeek 填补了从“可用”到“好用且易得”之间的巨大真空。
b. “后发先至”的技术平权:打破算力与成本的垄断
用1个月超越 ChatGPT 的2个月纪录,DeepSeek 终结了互联网时代的“先发优势”神话。
它证明了通过架构创新和极致的推理成本优化,后来者完全可以通过“性价比”与“体验溢价”迅速抹平时间壁垒,倒逼全球AI服务价格以超摩尔定律下降。
c. 中国科技生态的“新名片”:从应用创新回归底层突破
不同于淘宝、抖音依靠“商业模式与流量分发”的胜利,DeepSeek 代表中国科技企业在“底层模型层”首次具备了世界级的定义能力。
这意味着全球AI产业链打破了硅谷的单极垄断,进入“双极”共存时代,中国企业已从“应用层的王者”进化为“硬科技的挑战者”。
d. 用户心智的彻底翻转:从“搜索”到“求索”
DeepSeek 的极速爆发,标志着人类获取信息的方式已完成从“关键词索引(Google)”到“生成式意图理解(AI)”的范式迁移。
用户的耐心已降至冰点,任何不具备AI生成与推理能力的传统软件产品,未来都将面临被用户习惯“降维打击”而被淘汰的风险。
7、Sora日活破400万引爆AI视频消费级市场
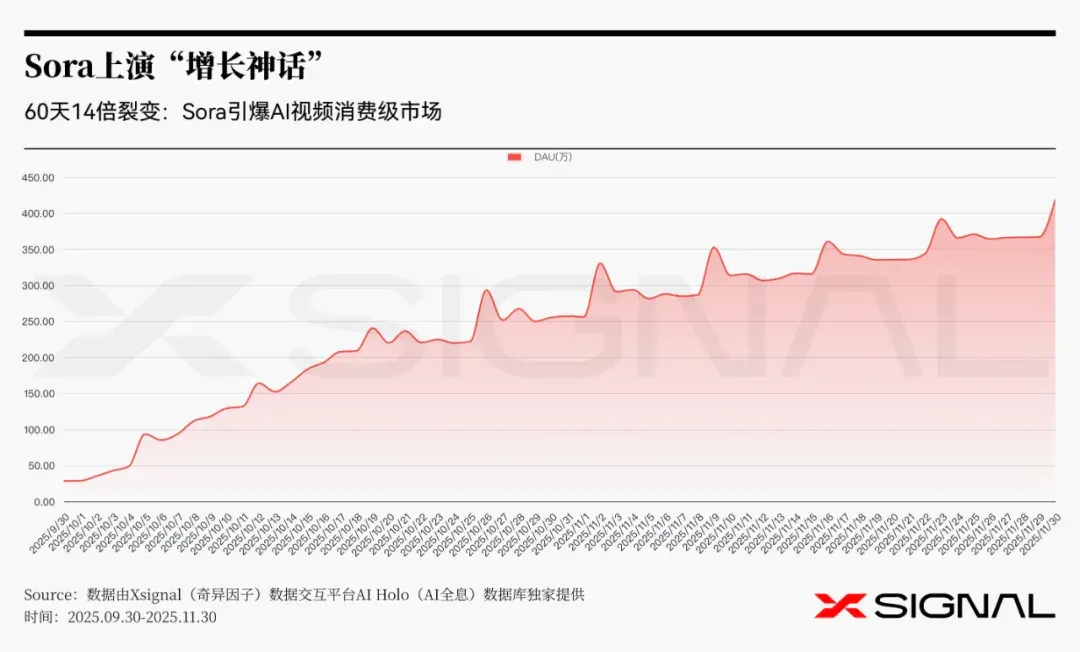
a. 增长态势呈现典型的“J型”指数级爆发,确立了统治级的市场地位。
数据显示,Sora在短短两个月内完成了从 28万到418万 的惊人跨越,尤其是上线第一周,DAU在短短一周内实现翻倍,这种极具爆发力的拉升曲线表明产品已彻底突破了早期的冷启动阶段,完成了极强的PMF(产品市场契合)验证,进入了具备强网络效应的“病毒式扩张期”。
b. 显著的“周日脉冲”特征,揭示了产品已从“生产力工具”向“大众娱乐消费品”转型的本质。
数据中存在极具规律的周期性波动:每一个周日均为当周流量的最高峰(如10/5暴增92%、11/30创历史新高),且显著高于工作日。这一反常于B2B SaaS产品(通常周中高、周末低)的数据表现,深刻反映了Sora的使用场景已不仅限于工作交付,更通过周末的C端创作与社交分享,占据了用户的休闲时间,成为一种新的数字生活方式。
c. 用户规模的底部不断抬高,标志着AI视频技术已成功“跨越鸿沟”。
尽管11月中下旬的增速斜率较初期有所放缓,但DAU已稳定夯实 300万-350万 的高位区间,即便在低谷期也未出现大幅回撤。这说明Sora已不再是极客圈层的尝鲜品,而是成功渗透到了“早期大众”。高频、稳定的日活数据证明,AI视频生成已开始成为互联网的基础内容设施,用户粘性正在形成。
d. 未来战略应聚焦“周末经济”与“社交裂变”,以承接巨大的流量红利。
基于“周末即巅峰”的数据洞察,建议运营侧实施“周五造势、周日爆发”的节奏策略,推出周末限定模版或挑战赛以通过社交链条进一步拉新;产品侧则应加速移动端轻量化与社交分享功能的迭代,降低创作门槛,利用周末的高并发流量探索“广告+订阅”的混合变现模式,将巨大的用户注意力转化为商业价值。
Sora凭借60天14倍的增长奇迹与“周日脉冲”式增长效应,成功将AI视频从专业工具重塑为大众生活方式,确立了其作为下一代超级应用的统治地位。
“Sora所展现的‘周末脉冲’现象,是AI视频产品从生产力工具向‘数字消费品’演进的转折点。这不仅是流量的胜利,更是底层应用逻辑的范式转移:当AI生成不再服务于‘工作效率’,转而占领用户的‘休闲审美’,它便具备了作为下一代超级应用的基础设施属性。预测未来:AI视频将彻底重塑社交媒体的形态,从‘拍视频’转入‘演算法视频生成’的消费新纪元。
8、 AI应用类型用户画像
中国AI用户画像
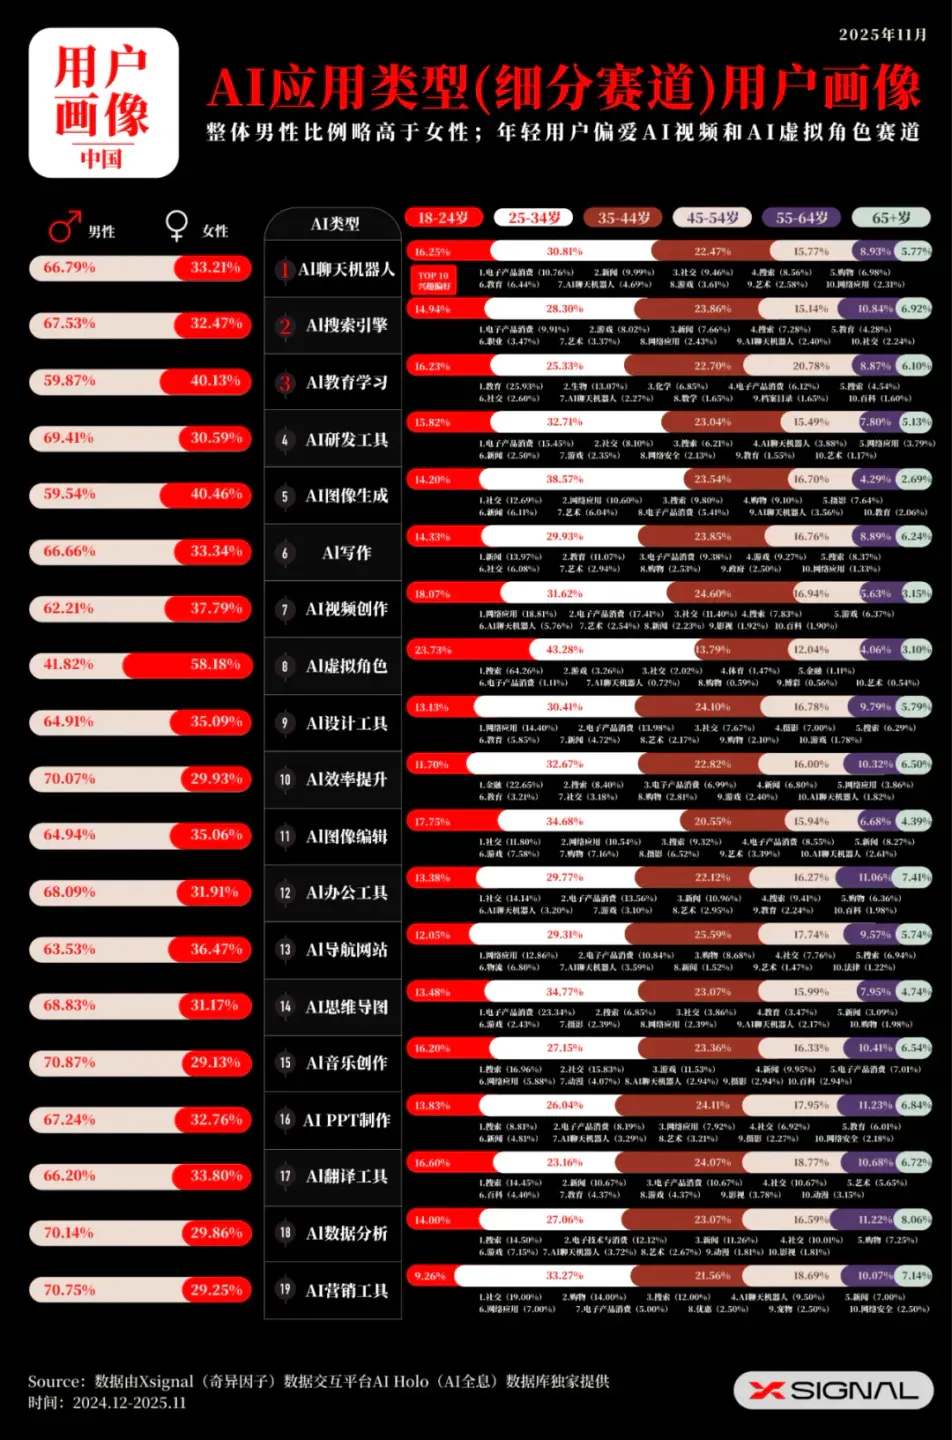
2025年,中国 AI 市场的用户结构已不再走向单一的“全民通用”形态,而是呈现出明显的“双重分化”:一方面是不同性别在使用目的上的分工差异,另一方面是不同代际在需求上的快速折叠与交汇。
整体来看,AI 用户仍以男性为主,但市场的真实需求正在分化为两套相对独立、却同样重要的价值体系:一类聚焦效率、决策与工具属性,代表“硬核生产力”;另一类关注陪伴、表达与认知支持,体现“情感与思维价值”。
这意味着,AI 行业已从“技术是否可用”的探索阶段,进入到“不同人群为何使用、如何持续使用”的深度拆解期。
在性别维度上,市场表现出明显的“硬软分流”倾向。男性用户依然主导着强调逻辑、技术与职业属性的领域,在AI音乐创作、营销工具及数据处理定义等场景行为中集中了超过七成。对于这一群体,AI被严格视为提升效率的“外挂武器”,其使用完全由工具理性主导,核心诉求着公正的结果与结果。对比之下,女性用户在情感交流与情感创造领域实现了战略反超,尤其在“AI虚拟角色”中以58.18%的活动成为绝对主力。结合AI图像生成与教育学习的高参与度,这表明女性用户更倾向于将AI视为“情感伙伴”与“灵感缪斯”,其核心体验在于愉悦感与情感联系的过程,而不是简单的效率计算。
当性别差异在高需求的代际维度中被“消化”之后,AI 用户结构进一步演变为一种基于人生阶段的“生命周期折叠”。不同年龄段,对 AI 的期待与使用动机呈现出明显分化。
对于 18–34 岁的年轻人而言,AI 更像是一种缓解原子化社会孤独感的“情绪解药”。他们大量涌入虚拟角色、图像生成等应用,本质上是在寻找陪伴感,并通过内容创作积累可转化的社交媒体资本。
而当用户步入 35–54 岁,AI 的角色则迅速转向对抗现实压力与生存焦虑的工具。35 岁以上的职场中坚力量,更多使用翻译、PPT 等效率型工具,用以弥补能力短板、节省时间,在职业竞争的“深水区”维持自身优势。
45 岁以上的资深人群,则成为文档与信息处理类工具的核心用户。这一使用行为并非源于技术兴趣,而是一场为应对信息过载、缩小数字鸿沟而不得不进行的“数字化迁徙”。
进一步深挖用户的深层兴趣图谱,我们会发现2025年的AI商业价值已被“消费逐利、社交悦己、资讯求知”三元动机精准切割,用户表面在使用工具,实则满足于更底层的心理诉求。
在“消费与逐利”的动机下,最后实战工具“搞钱”。数据显示,AI效率工具的用户头号兴趣竟是“金融”普京科技,这揭示了用户提升效率的底层逻辑是为了更高效地处理资产与商业决策;而思维导图与研发工具的用户则高度关注电子消费,这与高付费愿的“硬核极客”构成了技术变现的核心基本盘。
在“社交与悦己”的维度中,创作的本质被重新定义为“被看见”。AI营销工具与图像生成类产品的护理用户兴趣走向“社交”,这意味着用户并非纯粹追求艺术创作,而是在铸造“社交货币”,旨在通过朋友圈或小红书的分享获取社交影响力。甚至连AI办公工具用户人群,其核心兴趣也指向了社交,这反映了和谐的办公与职场人脉维护的深度绑定。
总体来看,未来 AI 的真正突破口,已不再是做“更通用的工具”,而在于更精准地回应分化后的消费需求。
在女性市场,AI 的商业重心需要从单纯的工具效率,转向情感价值与审美体验,围绕设计感、陪伴感与情绪连接,开拓尚未被充分开发的蓝海空间。
而面向正处于“中年职业压力期”的职场男性,AI 产品则应高度聚焦“极致省时”与“专业决策辅助”,成为减轻认知负担、提升判断效率的核心助手。
与此同时,传统偏硬核的技术型工具,也必须学会“软化表达”——通过降低学习门槛、弱化身份与背景差异,减少社交压力与使用摩擦,从而打破性别与阶层壁垒,在高度分裂的市场结构中挖掘新的增长曲线。
男性视 AI 为‘外挂武器’,只为收割结果;女性视 AI 为‘灵感缪斯’,更重享受过程。对于年轻人,AI 是缓解孤独的‘情绪解药’;对于中年人,AI 是对抗内卷的‘生存盾牌’。
海外AI用户画像
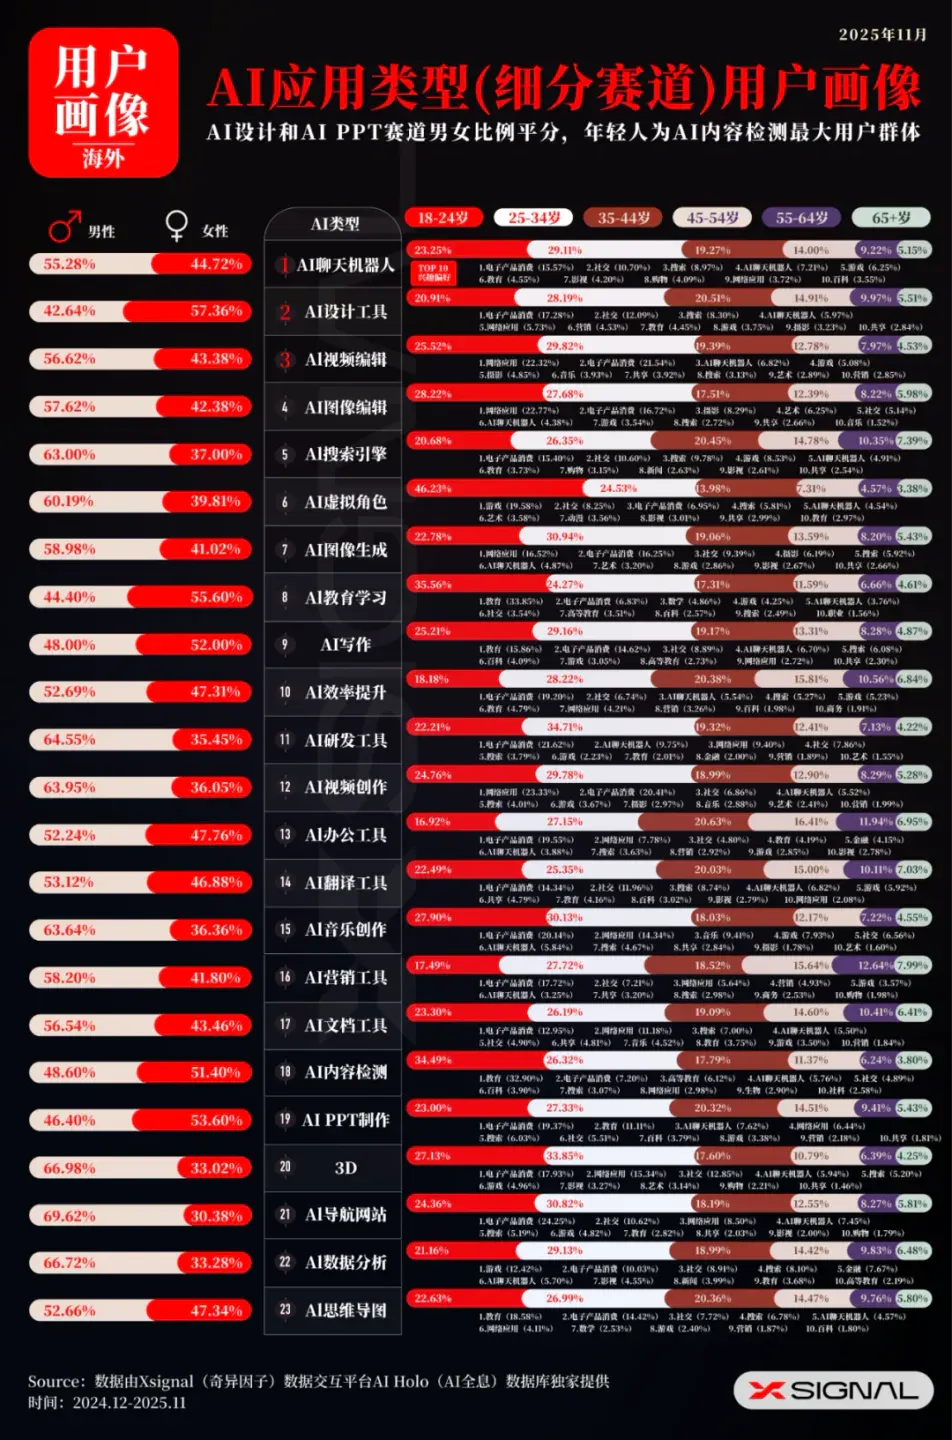
海外用户画像与此前分析的中国用户画像呈现出显著差异,体现出“平衡与专业化”的趋势。
性别维度:硬软分流的边界模糊化
- 海外特点:女性优势明显扩大,性别分布更均衡。海外市场中,女性用户在多个赛道实现反超(AI设计工具 57.36%、AI教育学习 55.60%、AI PPT制作 53.60%),而在AI写作和AI内容检测等领域也达到约52%的占比。这打破了此前中国市场中“男性全面主导”的格局。
- 核心洞察:AI被普遍接受为“创造性工具”。 女性在设计、教育、写作等领域的大幅领先,表明海外用户将AI广泛视为提升表达效率和美学创造力的通用工具,而非仅限于硬核技术。
- 例外:AI虚拟角色失去女性主导地位。 与中国市场(女性占比58.18%)不同,海外AI虚拟角色由男性主导(男性占比60.19%)。这暗示了AI虚拟角色的应用场景和文化属性在东西方市场存在显著差异(中国偏情感陪伴,海外可能偏游戏或内容制作)。
年龄代际:青年在娱乐与教育中“极端聚集”
- 海外特点:青年(18-34岁)的极化现象。整体青年用户占比高,平均约50%。
- 极端年轻化:AI虚拟角色的用户群年轻化程度最高(18-34岁占比达70.76%),其次是3D(60.98%)、AI内容检测(60.81%)和AI教育学习(59.83%)。这表明海外年轻群体将AI视为娱乐、自我表达和新式学习的核心载体。
- 成熟化赛道: 传统办公工具(AI办公工具、AI营销工具)的用户群相对成熟(35岁以上占比大约50%)。这部分用户更看重AI在职场效率和商业目标上的实际价值。
- 对比: 尽管AI虚拟角色用户非常年轻,但其性别反而偏向男性,再次印证该赛道在海外的功能属性更偏向游戏、制作或信息获取,而非纯粹的情感陪伴。
对海外AI用户兴趣数据的深度分析,结合此前中国用户的兴趣图谱,揭示了全球两大市场在AI应用动机上的“技术泛化”与“文化分异”。总体而言,海外用户将AI视为其现有数字生活与职业效率的底层技术,而中国用户则更看重AI在社交媒体驱动和高压信息检索上的价值。在大多数通用工具领域,海外用户对“电子产品消费”的依赖是压倒性的核心驱动力,例如AI办公工具(19.55%)、AI研发工具(21.62%)、AI导航网站(24.25%)等,均将技术本身视为首要兴趣。这与中国用户形成了鲜明对比:中国用户的AI办公工具主兴趣是“社交”(14.14%),AI营销工具的主兴趣也是“社交”(19.00%),体现了中国市场应用场景中团队协作和社交传播的优先性,即AI工具的功能必须首先服务于社交关系和影响力。海外用户则展现出更高的工具理性,即AI作为技术产品本身来服务于效率和技术集成。
最大的文化分异体现在内容与交互赛道。AI虚拟角色在海外以“游戏”(19.58%)为首要兴趣,表明其核心功能在于娱乐化互动、角色扮演和内容创作;然而,在中国市场,AI虚拟角色的主兴趣却是“搜索”(64.26%),这揭示了中国用户将其视为一种对话式的、全能的信息/知识获取工具,体现了对信息焦虑的独特应对方式。
在内容生产端,海外AI写作的主兴趣是“教育”(15.86%),关联AI内容检测高达32.90%的教育兴趣,这突出反映了海外市场对AI在学术诚信、论文辅助和教育公平上的高度关注和刚需。相比之下,中国AI写作的主兴趣是“新闻”(13.97%),更侧重于媒体效率和资讯传播。这两种差异共同描绘了全球AI应用图景的二元性:海外侧重于技术内驱与垂直专业,将AI融入其技术消费文化;中国侧重于社交外驱与信息聚合,将AI融入其独特的高强度社交媒体与信息环境。
海外青年正在进行一场‘数字极化’:AI既是他们娱乐的虚拟伴侣,也是他们自我教育的严师。AI写作的全球分野:西方捍卫‘学术诚信’,东方追求‘媒体效率’。
9、TOP 20 AI应用用户画像
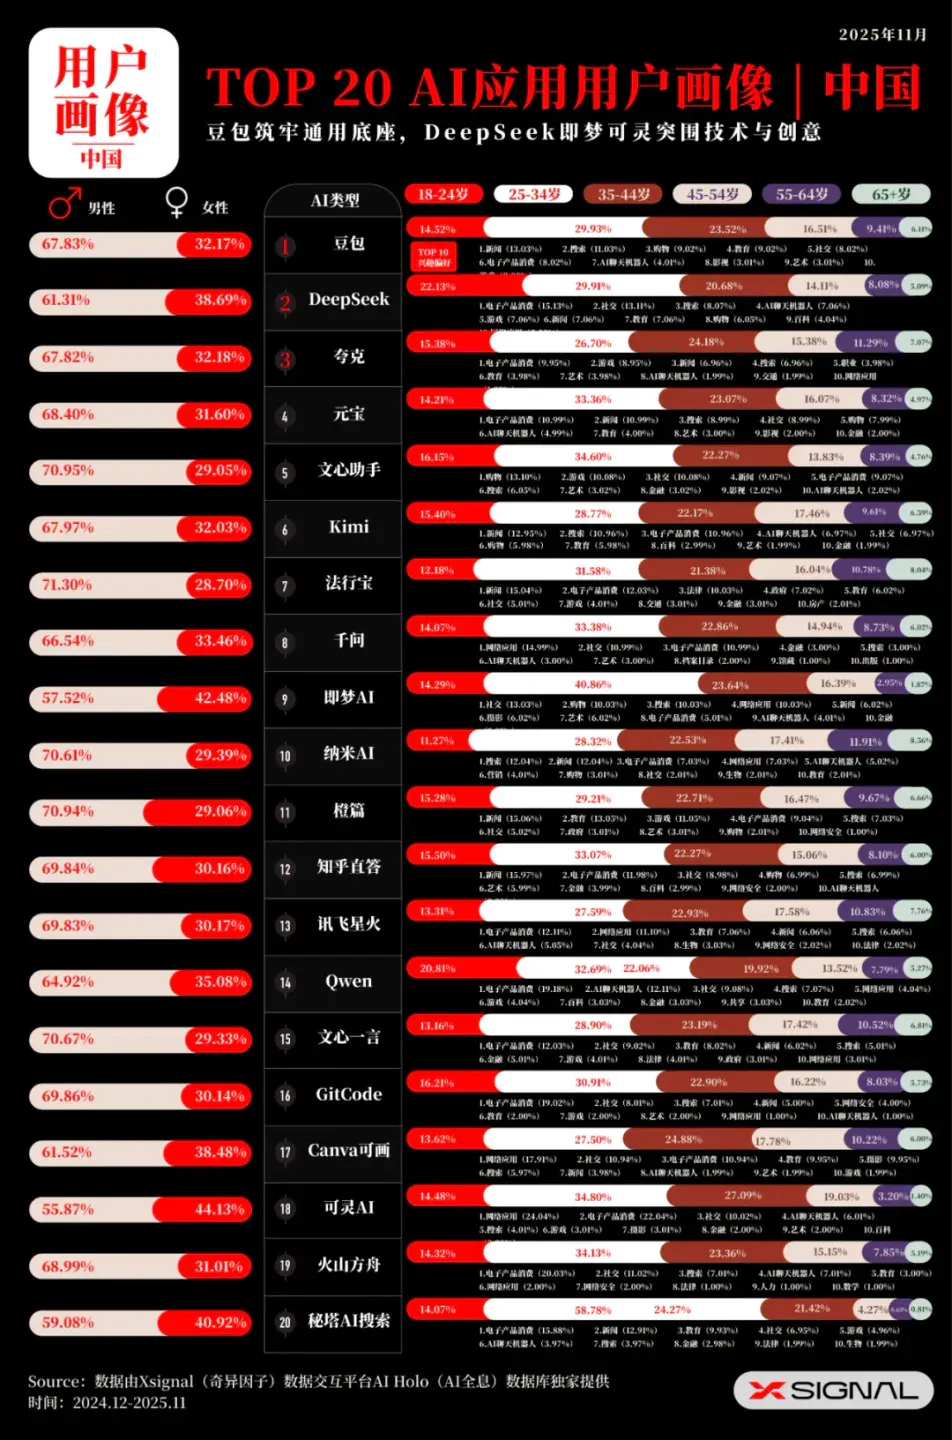
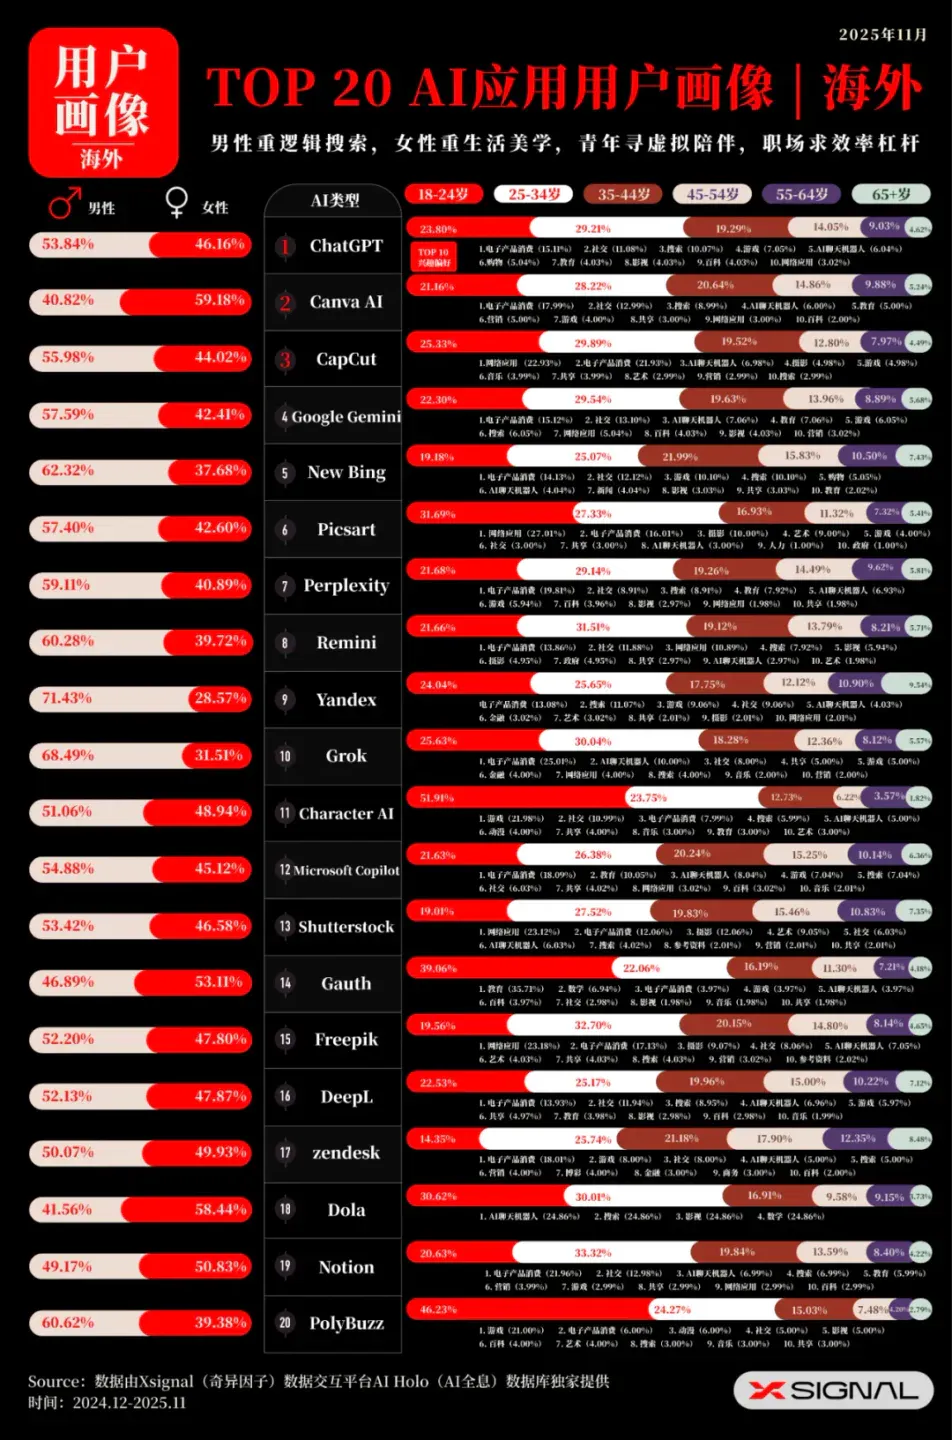
a. 人口统计学断层:职场中坚 vs. 数字原住民
中国市场:男性主导的“职场辅助线”
- 性别失衡严重: 中国Top级AI应用(如文心一言、豆包、讯飞星火)的男性用户占比普遍在 65%-71% 之间。即便是偏创意的工具(如即梦AI),男性也占到了57%。这表明在中国,AI目前被定义为“硬核科技”和“生产力工具”,主要受众是对新技术敏感的男性劳动力。
- 年龄固化在“黄金职场期”: 用户高度集中在 25-44岁 区间(合计往往超过50%)。例如,通义千问在25-54岁的人群占比高达70%。18-24岁的年轻群体参与度远低于海外,说明AI在中国主要解决的是“升职加薪、降本增效、职场焦虑”的问题。
海外市场:性别均衡的“代际更替线”
- 女性力量崛起: 海外应用性别比例更加均衡,甚至在特定领域女性反超。设计工具Canva AI(女59%)、情感陪伴Dola(女58%)、教育Gauth(女53%)显示出AI在海外已渗透进软技能、审美和情感领域。
- Z世代统治力: 海外AI是年轻人的游戏。Character AI(虚拟角色)的 18-24岁用户高达51.91%,PolyBuzz更是达到46%。海外AI更像是一种“新型社交媒体”或“娱乐方式”,而非单纯的办公软件。
b. 兴趣图谱差异:信息焦虑 vs. 娱乐至死
中国用户:实用主义与信息获取
- 中国用户使用AI的典型场景是“更高效的百度”或“更聪明的知乎”。例如,知乎直答(新闻15.97%)、橙篇AI(新闻15.06%)。他们渴望通过AI快速获取资讯、完成文案撰写或辅助决策。即便是在视频创作工具(可灵AI)中,“网络应用”和“电子产品”也是核心兴趣,而非纯粹的艺术。
海外用户:享乐主义与情感投射
- 海外用户(特别是使用Character AI、PolyBuzz的用户)的兴趣高度集中在“游戏”(21%以上)和“动漫”。这说明AI在海外正在演变成一种“沉浸式娱乐”。即便是通用
- 对话机器人(如ChatGPT),其用户对“社交”和“娱乐”的关注度也显著高于中国同类产品用户。
c. 产品形态演进:全能助手 vs. 垂直场景
中国:大模型“军备竞赛”,同质化严重
- 前15名应用中,绝大多数是通用型LLM聊天机器人(豆包、文心、Kimi、元宝)。虽然也有可灵(视频)和即梦(图像),但流量仍集中在文本对话框。
- 这意味着中国市场仍处于“入口争夺战”阶段,各家巨头都在试图打造唯一的超级APP(Super App)。
海外:场景细分成熟,情感经济爆发
- 垂类百花齐放: 榜单中不仅有ChatGPT,还有专门做视频剪辑的CapCut(剪映海外版)、做教育的Gauth、做虚拟伴侣的Character AI/PolyBuzz、做设计的Canva。
- 情感AI赛道独立: 虚拟角色类应用(Character AI, PolyBuzz)的高留存和年轻化,证明了AI伴侣在海外已成为独立且巨大的商业赛道,而这在中国目前仍处于亚文化边缘。
全球AI市场已呈现‘工具理性’与‘感性共生’的结构性分野:中国市场表现为男性职场中坚驱动的‘效能升级’工具,而海外市场则演化为Z世代数字原住民驱动的‘情感陪伴’生活方式。
篇章·叁
AI大模型的模态万象
1、AI大模型竞争格局
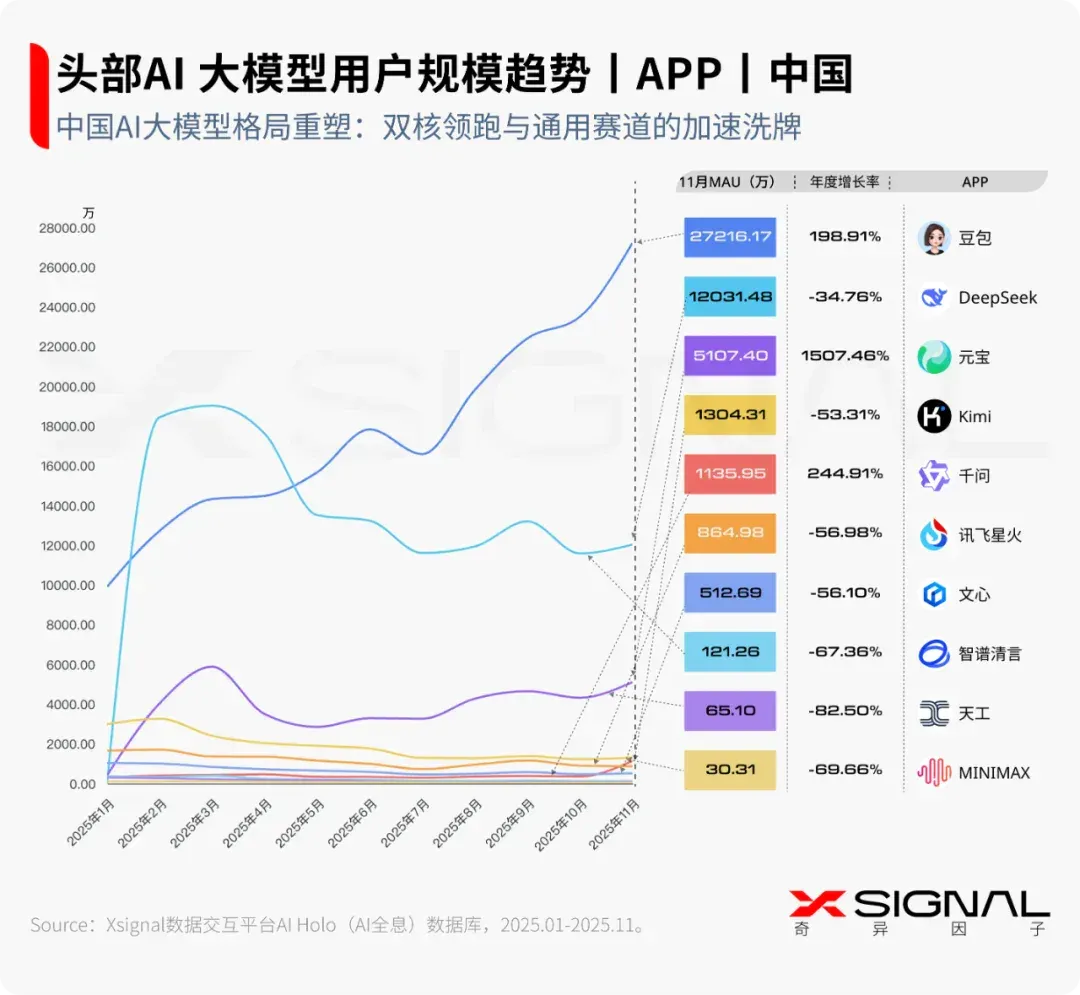
a. 顶层定势:亿级俱乐部的“双轨并行”
市场格局已清晰划分为“豆包(2.7亿)的生态流量”与“DeepSeek(1.2亿)的工具心智”两条主线,二者分别在泛众生活与专业生产力领域建立了显著的规模优势,共同构成了当前中国AI应用市场的第一梯队壁垒。
b. 元宝补位:腾讯渠道优势的“高效转化”
元宝依托腾讯成熟的社交与分发网络实现快速规模化,以1507%的同比增速达到5107万月活,客观验证了巨头在追赶期强大的流量调动与变现能力,使其迅速在第二梯队中完成卡位,但与头部亿级产品相比仍有量级差距。
c. 千问协同:阿里业务场景的“生态渗透”
千问在年底呈现的流量飙升(公测 10 天APP 端活跃用户超千万),与双11电商大促及办公协同周期在时间线上高度吻合,反映出其增长逻辑并非单纯依赖C端闲聊,而是更多来自于深度嵌入阿里商业与办公生态的场景化调用。
d. 行业分化:通用独立厂商的“空间被挤压”
在头部巨头瓜分流量与DeepSeek占据技术高地的双重夹击下,Kimi、天工等腰部独立厂商出现50%-80%的用户回调,这表明在缺乏差异化护城河或持续输血能力的情况下,通用型独立APP的市场生存空间正在被快速压缩。
海外AI大模型竞争格局
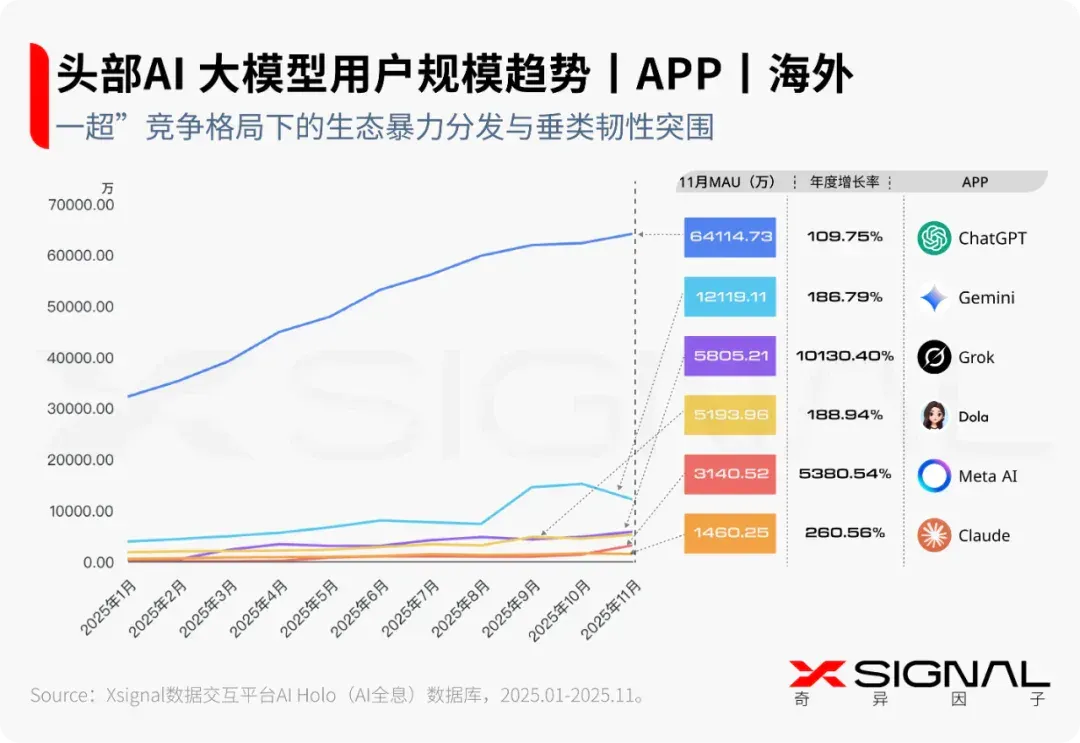
a. 格局定势:断层式“一超”与抗周期壁垒
ChatGPT以超6.4亿的规模构筑起5倍于第二梯队的绝对壁垒,其增长曲线在全年保持极度平滑且坚挺,未出现竞品常见的季节性剧烈波动。这证明ChatGPT已跨越单纯的工具属性,成功实现了用户习惯的基础设施化。在通用对话赛道,马太效应已转化为极高的迁移成本,行业格局基本固化。
b. 动能变轨:巨头“阀门式”分发重构竞争
Grok(+101倍)与Meta AI(+53倍)的爆发并非单纯的产品力胜利,而是渠道主权的体现。Meta在5月出现的近10倍数据跳涨,揭示了社交巨头通过“产品开关”进行嵌入式分发的恐怖效率。在2025年,拥有原生高频入口(WhatsApp/X)的玩家,能以“零获客成本”瞬间抹平创业公司数年的流量积累,技术红利正式让位于生态分发红利。
c. 垂类突围:以“工作流嵌入”对抗“通用吞噬”
助理类应用Dola不仅维持高位,更在Q4跑出了加速上扬的曲线,与部分通用模型“尝鲜即走”的特征形成鲜明对比。这验证了“功能性SaaS”的生存逻辑:通过深耕日历、助理等高频痛点,Dola成功将AI嵌入用户私有工作流,构建了比单纯聊天更高的数据留存壁垒,证明了垂直场景是抵抗巨头流量倾轧的有效避风港。
d. 终局预判:流量祛魅与留存大考
Gemini在9月开学季暴涨后于11月出现的约20%大幅回撤敲响了警钟:流量不等于留存。2025年将是行业的“去泡沫化”之年,缺乏原生场景承接的“强营销、弱黏性”产品将面临严峻的流失风险。唯有像ChatGPT那样建立生态习惯,或像Grok那样掌握核心入口的玩家,方能通过这场从“流量获取”转向“价值留存”的生死大考。
2、 OpenAI 2025年经营分析
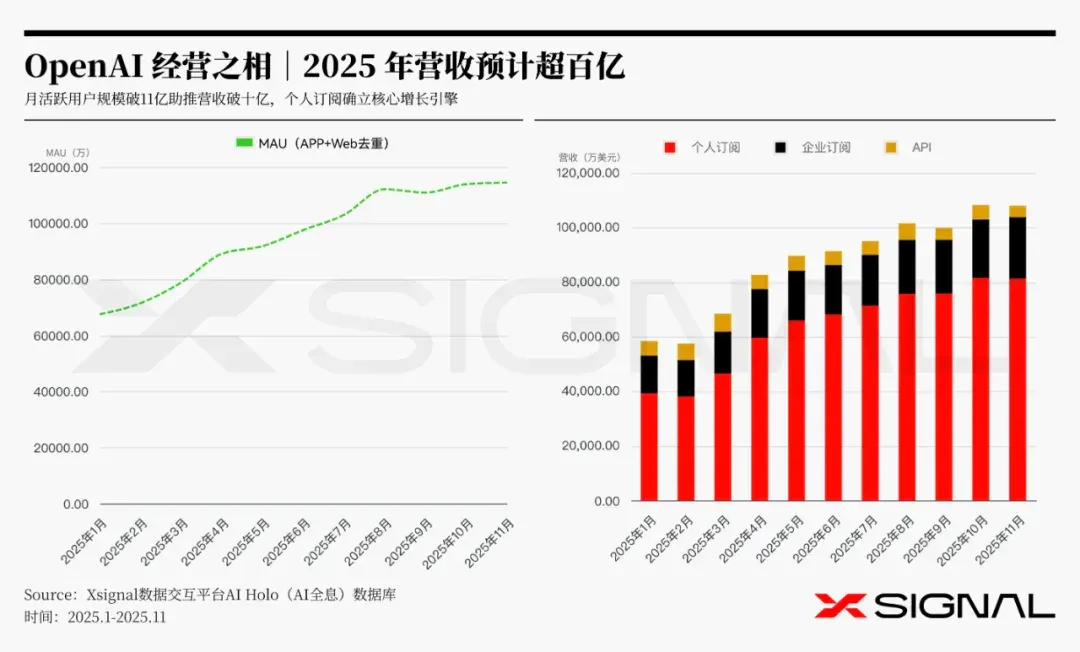
a. 双端MAU突破11亿,个人订阅驱动营收迈入“十亿月收”时代
纵观2023年底至2025年底的两年周期,公司经历了爆发式的规模扩张。MAU(月活跃用户数) 从2023年12月的 3.23亿 飙升至2025年11月的 11.44亿,增长超3.5倍,确立了极强的市场头部地位。
在商业化层面,月营业收入实现了从“2亿级”到“10亿级”的跨越。2025年11月总营收达到 10.80亿元,相比两年前的 2.21亿元 增长近5倍。这一增长曲线主要由个人订阅业务的超预期爆发所驱动,但也伴随着收入结构的显著重塑。
b. 个人订阅业务:绝对的核心增长引擎
个人订阅业务是本周期内最亮眼的增长极,其营收占比从期初的 46.54% 大幅提升至期末的 75.23%,彻底奠定了公司营收的基本盘。
- 爆发式增长:该业务月收入从2023年底的 1.03亿元 激增至2025年11月的 8.13亿元,实现了近8倍的增长。
- 转化率提升:个人订阅收入的增长斜率显著高于MAU的增长斜率,这表明产品的付费渗透率(ARPPU)在持续提升。用户不仅在“用”,更越来越愿意“买”。这显示出C端产品功能的不可替代性正在增强,用户粘性极高。
c. 企业订阅业务:稳健的第二支柱
与个人业务的爆发相比,企业订阅业务展现出“稳步爬坡”的特征。
- 稳定增长:月收入从2023年底的 0.71亿元 增长至2025年11月的 2.26亿元,虽然增速不及个人业务,但始终保持向上的增长通道。
- 抗周期性:在2024年中期及2025年初,即便在API业务波动的月份,企业订阅依然保持了极低的波动率。这表明企业客户的留存率较高,且多为长期合约,为公司提供了更加可预测的现金流安全垫。
d. API业务:增长瓶颈显现,占比显著萎缩
API业务是本周期内唯一出现明显波动且面临挑战的板块。
- API业务的营收占比从期初的 21.53% 一路下滑至期末的 3.85%,边缘化趋势明显。
- 值得注意的是,API收入在 2025年8月达到6061万元的阶段性高点后,连续3个月出现下滑,至2025年11月回落至 4162万元。
3、ChatGPT增长之道
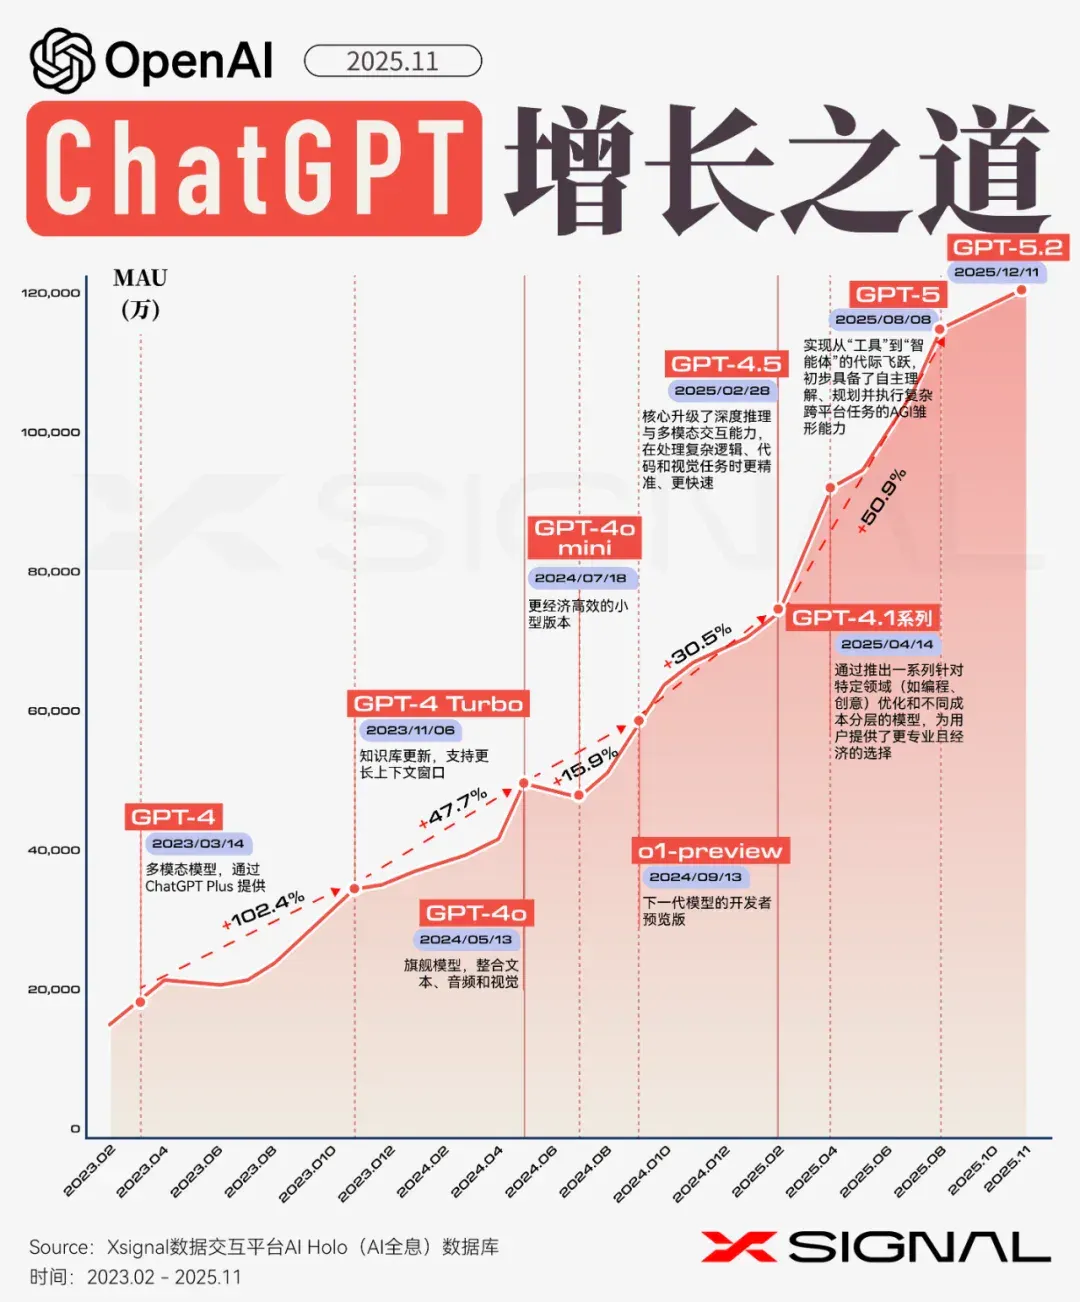
“ChatGPT的增长已摆脱早期的线性获客逻辑,转而呈现出颠覆性模型发布(Model-Release Driven)驱动的‘阶梯式’跃升特征,每一次算力与智力的代际突破(如GPT-4o的多模态、o1的推理能力),都是打破用户增长瓶颈、开启下一个亿级MAU周期的唯一钥匙。
4、OpenAI经营之相
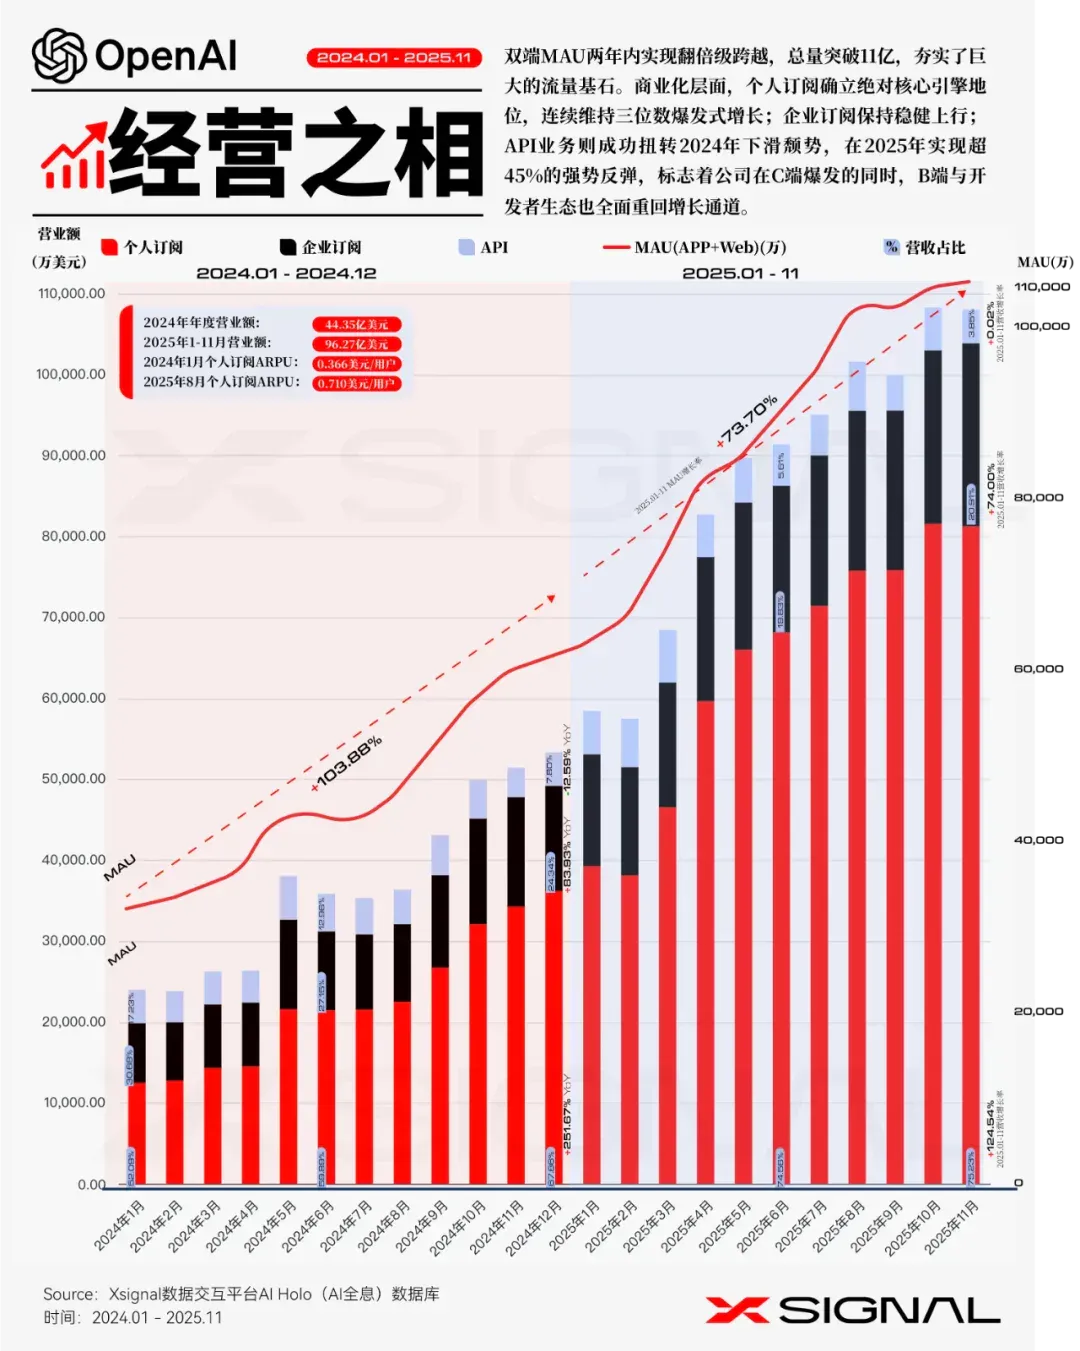
“ChatGPT营收增速(近5倍)显著超越同期用户增速(约3.5倍),表明增长逻辑已由单纯的“流量规模驱动”切换为“付费渗透驱动”,变现效率的提升速度已远超流量获取速度。
篇章·肆
AI应用行业的格局之争
在计算范式从“检索式(Retrieval)”向“生成式(Generation)”发生根本性跨越的背景下,AI 应用行业正迎来一场关于“智能制造”的工业革命。这不仅是算力的单纯堆叠,更是全球科技与投资领域对于“智能商品化”未来的核心押注。相较于底层模型的参数竞赛,AI 应用正在突破“聊天机器人”的单一形态,向具备长时程任务处理能力的“Agentic AI”演进,迅速渗透至高价值的决策与执行环节,成为重塑社会生产力与重新定义软件形态的关键力量。
2025 年,AI 应用行业的爆发式增长,实则是“AI 工厂”基础设施逐步完备与“验证者定律”在特定领域生效的共同结果。据 Xsignal 公司的 AI Holo 数据库显示,全球 AI 应用赛道已基于“数字化程度”与“可验证性”分化为23 个主要赛道,精准勾勒出行业的多元发展格局。在此过程中,深度的数据洞察成为了解构这一非线性发展路径的关键利器,为企业、投资者及决策者提供了透视“智能边际成本归零”趋势下的行业全景图,助力各方在这一轮技术由“玩具”向“工具”转型的关键期,精准捕捉价值洼地。
在企业战略布局方面,基于“私有语境”的数据洞察构成了企业构建新一代护城河的核心基石。借助高颗粒度的市场分析,企业管理层得以在通用模型能力趋同的当下,明确如何将企业独有的私有数据与 AI 推理能力深度集成。这不仅是为了优化现有流程,更是为了应对未来“SaaS 消亡、软件即时生成”的终极挑战,确保企业在从数字化向智能化转型的过程中,掌握核心业务定义的自主权。
从投资决策视角来看,投资者能够运用大数据分析精准识别符合“验证者定律”的高增长赛道(如编程、数理逻辑),规避那些仍需科学突破的“泡沫型”应用。数据所揭示的“任务时间跨度”指标,为投资决策提供了坚实的量化依据,帮助资本在“基础设施建设”与“超级个体公司”崛起之间找到最佳配置点,成为穿越技术炒作周期、锁定真实价值的导航仪。
对于 AI 从业者而言,大数据研究成果宛如一盏明灯,照亮了行业的最新技术趋势与演进路径。从业者需依据数据揭示的趋势,从单一的技能执行者转型为 AI 代理的“指挥官”。在这一过程中,理解人机协作的边界与“情境感知”的风险,将是实现个人职业价值跃迁与行业稳健发展的关键协同点。
在政府政策制定层面,大数据研究成果为政府部门提供了科学决策的有力支撑。政府可依据数据反馈,制定更具前瞻性的监管框架与基础设施分配政策。这旨在营造一个既能促进“主权 AI”健康发展,又能有效防范技术失控的政策环境,推动 AI 技术成为普惠性的社会基础设施。
全球 AI 应用的发展正处于从“且听龙吟”到“龙战于野”的临界点。海外市场虽起步较早,但正面临从 Consumer AI 向 Enterprise AI跨越的瓶颈期;而中国市场凭借极强的场景落地能力,在多个垂直赛道展现出惊人的“应用层爆发力”。对于整体格局,可概括为:算力有巨头,应用无定局。 随着多模态交互的成熟、端侧模型的普及以及 AI Agent“行动力”的质变,AI应用的天花板将被彻底打开。当下正是企业利用“私有语境”建立壁垒,抢在 AI 彻底改变商业规则之前,拿到通往未来船票的最佳时机。
综上所述,在 AI 行业快速迭代发展的当下,大数据研究已超越了传统工具的范畴,跃升为连接“通用智能”与“垂直场景”的桥梁。它赋能 AI 应用行业的各相关方在不确定性中通过“验证”寻找确定性,为 AI 技术从“展示窗”走向“执行端”提供了不可或缺的方向指引,成为推动全球 AI 应用产业迈向“Agent时代”的核心动力源泉,助力人类社会开创人机协同、效率指数级增长的辉煌未来。
“当 AI 从‘展示智能’走向‘行使智能’,Agent 时代正式开启。算力终将集中,但应用永远分散。
1、 赛道与格局
1赛道格局丨APP端丨中国
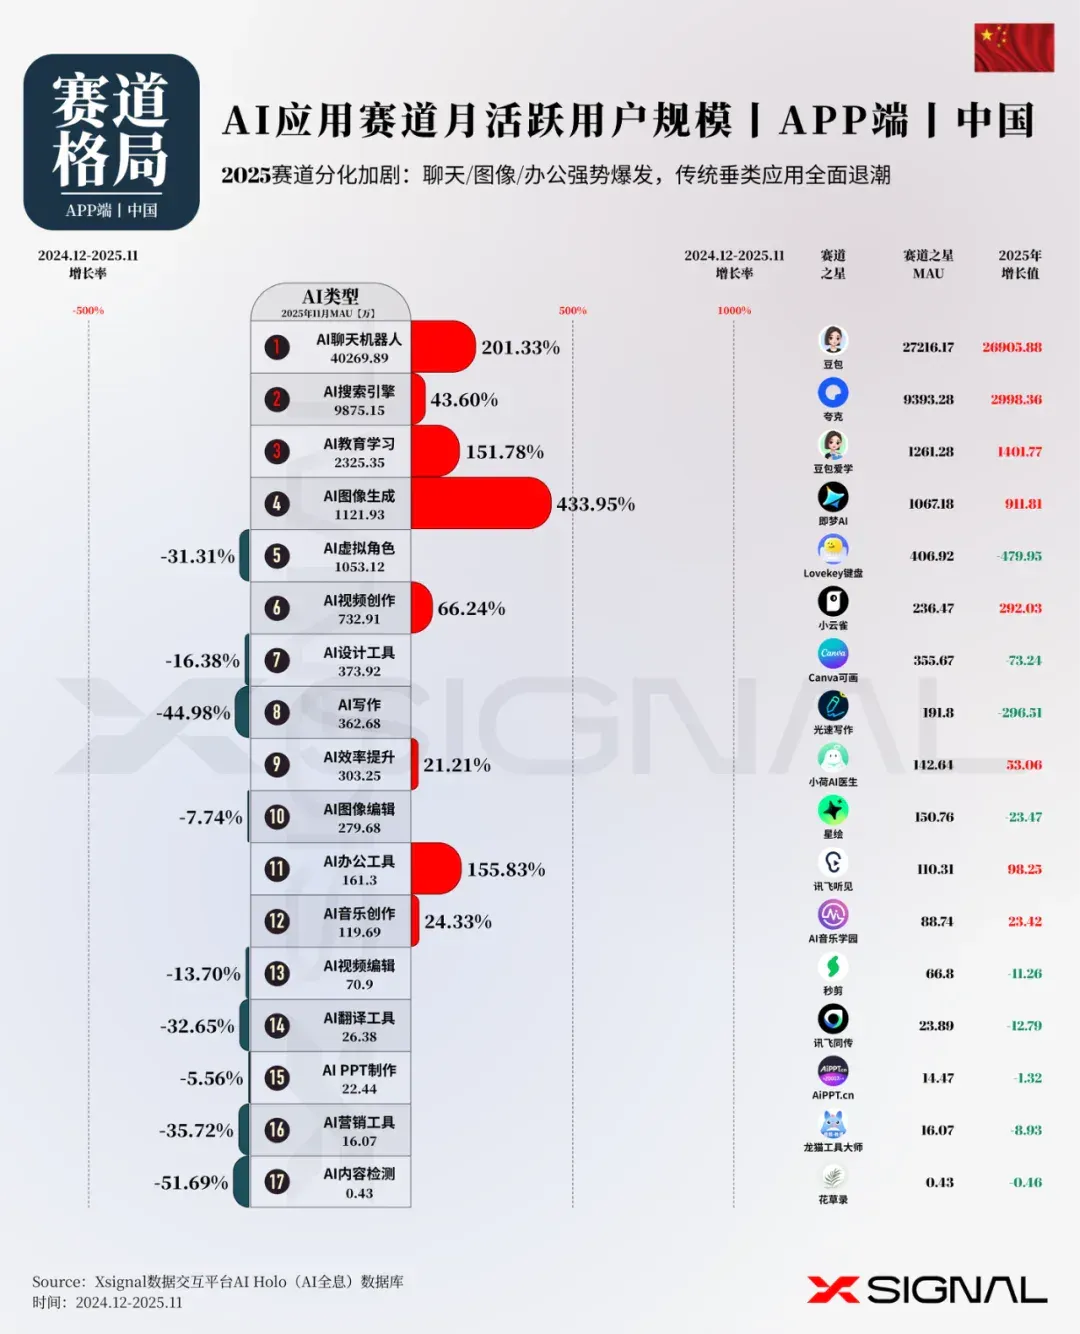
在中国市场的 APP 端,AI 应用呈现分化发展态势。一方面,AI 图像生成、AI 办公工具及 AI 教育学习赛道呈爆发式增长,这得益于视觉创意数字化需求的释放、办公场景智能化需求的增长以及用户对个性化学习效率的追求,它们精准切中了当下用户在工作、学习与生活中的高频痛点,借助 AI 技术实现功能的跨越式升级,从而迅速吸引大量用户,实现用户规模的快速攀升。
AI 搜索引擎与AI 视频创作、AI 效率提升和 AI 音乐创作赛道增长强劲,其中AI 聊天机器人已突破4 亿月活,跃居榜首,这反映出社交陪伴、智能问答以及通用大模型交互需求在移动互联网时代的旺盛生命力;AI 搜索引擎赛道逼近亿级月活,则是信息检索在精准度、整合性等领域应用深化的体现,满足了用户对于高效获取信息与知识的诉求。
然而,AI 写作、AI 翻译工具、AI 虚拟角色、AI 营销工具等赛道却显著下滑,这可能是由于早期市场竞争过度导致内容同质化严重,用户审美疲劳,同时未能及时跟上技术升级步伐以满足用户日益挑剔的创作需求。AI 内容检测、AI 翻译工具赛道近乎 30%-50% 的下降则更为严峻,这暗示着这些赛道原有的产品定位、功能设计与用户实际需求脱节,或者在技术实现与用户体验上存在重大缺陷,被新兴的、更具综合性与创新性的多模态工具所替代,亟需重新审视其产品价值与市场策略,以适应不断变化的市场环境与用户偏好。
1赛道格局丨APP端丨海外
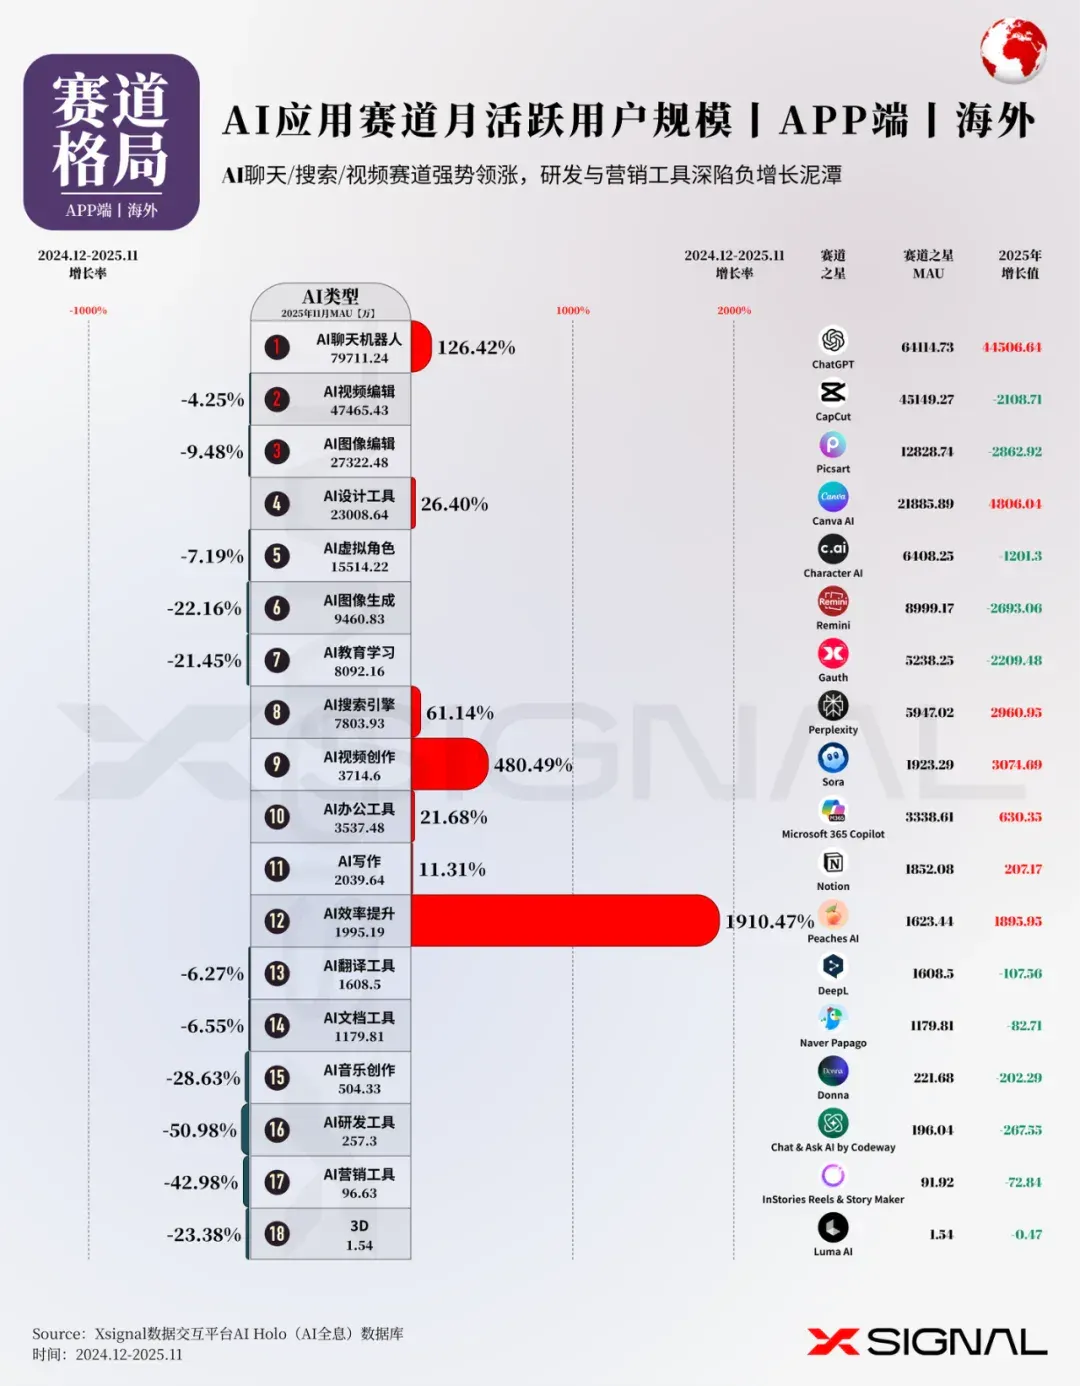
在海外市场的 APP 端,AI 应用赛道的发展呈现出一幅复杂的增长图景。AI 效率提升和 AI 视频创作成为增长的亮点,分别以 1910%和 480.49%的增长率强势上扬。这主要得益于通用大模型向智能体(Agent)方向的进化,使得企业和个人对自动化、全流程的效率解决方案需求大增;而视频创作领域,无论是多模态模型在时空一致性上的突破,还是从文本直出高质量视频门槛的降低,都为 AI 视频创作应用提供了广阔的发展空间,推动其实现高速增长。
目前,已有 5 个赛道的月活用户量突破亿级大关,其中 AI 聊天机器人的月活规模更是接近 8 亿且年内仍有 126.42%的增长,这不仅体现出通用大模型在全球互联网内容生态中的核心地位,也表明该赛道在技术迭代、功能整合以及用户体验提升上的持续成功,持续吸引并留存大量用户,不断巩固其作为“超级入口”的领先优势。
然而,部分赛道面临困境。AI 研发工具在 APP 端遭遇显著下滑,降幅达 50.98%,这是由于通用大模型的代码编写能力已覆盖绝大多数基础需求,简单的辅助编程工具价值被迅速稀释。AI 营销工具的下降幅度高达 42.98%,这反映出此赛道在产品定位、功能独特性或护城河构建方面存在严重问题,未能抵御大模型原生内容生成能力的冲击。
此外,AI 音乐、AI 图像生成、AI 教育学习等赛道也出现年内下滑的情况,由于大模型多模态能力的全面整合(如 ChatGPT 内置绘图与语音),导致单点功能产品被“降维打击”,在未能及时转向深度专业工作流或提供独特私有数据价值的情况下,用户活跃度和粘性有所下降,被功能更全的超级应用所分流,这些赛道需要重新审视自身的产品策略和市场定位,挖掘大模型无法覆盖的长尾场景以扭转下滑趋势。
“通用大模型正在对单点应用发动‘降维打击’:凡是能被 ChatGPT 等超级入口作为‘功能插件’整合的场景(如基础绘图、简单编程),其独立存在的价值正被迅速归零。
1赛道格局丨Web端丨中国
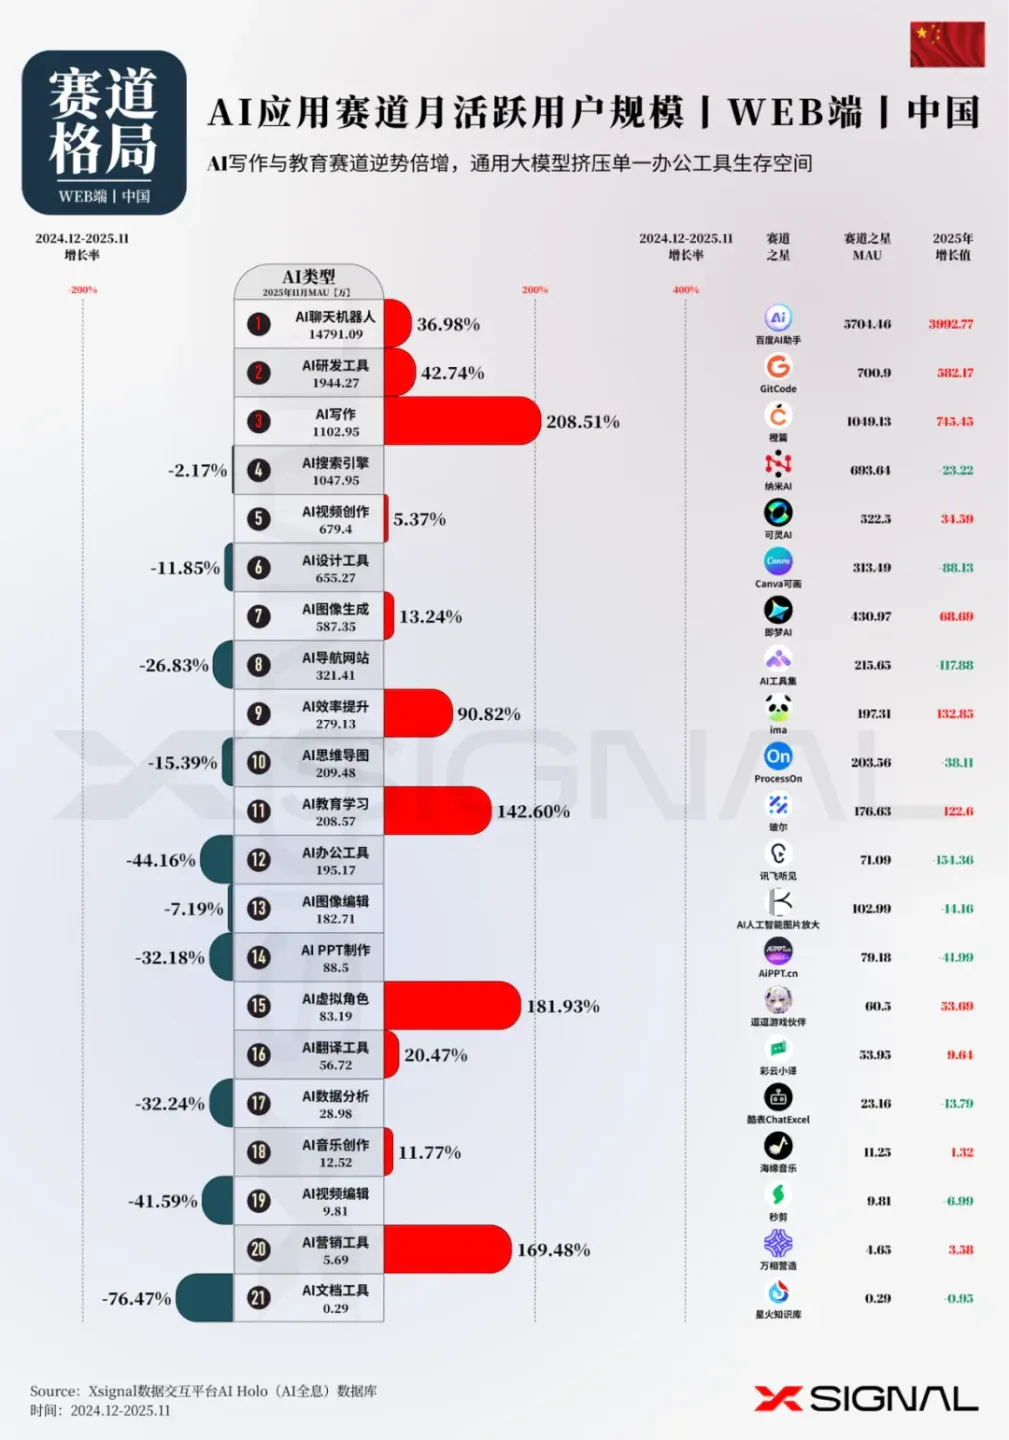
在2025年,中国市场Web端AI应用的月活跃用户规模和年度增长率呈现出显著的结构性重构。AI写作、AI虚拟角色和AI教育学习这三个赛道中,年度增长势头强劲。
AI写作赛道以惊人的208.51%年度增长率领先,月活用户规模已突破千万,显示出用户对于深度内容生成与专业辅助创作的强烈需求和快速接纳。这一增长可能得益于大模型在长文本逻辑处理上的突破,以及用户从简单的尝鲜转向深度依赖AI进行公文与学术产出。同时也表明Web端对于重度生产力场景具有不可替代的适配性。
AI虚拟角色赛道的年度增长率也达到了181.93%,这反映了情感陪伴在娱乐、心理支持和个性化交互等多个领域的广泛应用和用户的高度接受度。随着模型情商(EQ)的进化和定制能力的增强,AI虚拟角色正在成为连接用户情感与数字世界的关键纽带。
AI聊天机器人赛道的年度增长率为36.98%,月活跃用户逼近1.5亿,稳居中国Web端各AI应用赛道之首,是当之无愧的流量基座。
与此同时,AI办公工具、AI PPT制作、AI数据分析、AI搜索引擎和AI思维导图等赛道年内出现了显著下降,一方面这些功能单一的垂类应用正迅速被通用大模型兼容,严重阻碍了这些赛道的发展。例如:AI聊天机器人中不断集成的联网搜索、文档分析和图表绘制功能形成强大的虹吸效应,挤压了垂直工具赛道的生存空间。
总体来看,中国市场Web端AI应用的发展呈现出残酷的“赢家通吃”局面,部分能够提供深度专业价值的赛道快速增长,而其他易被通用能力覆盖的赛道则面临加速淘汰。随着AI大模型能力的边界不断扩张,预计未来这些赛道将继续经历深度洗牌,为用户带来更加整合与智能化的体验。
“Web 端的复兴,源于‘重度生产力’的觉醒。AI 写作 208% 的狂飙突进证明:用户已厌倦碎片化的尝鲜,正回归大屏,寻求深度逻辑产出与复杂内容生成的极致效率。”
1赛道格局丨Web端丨海外
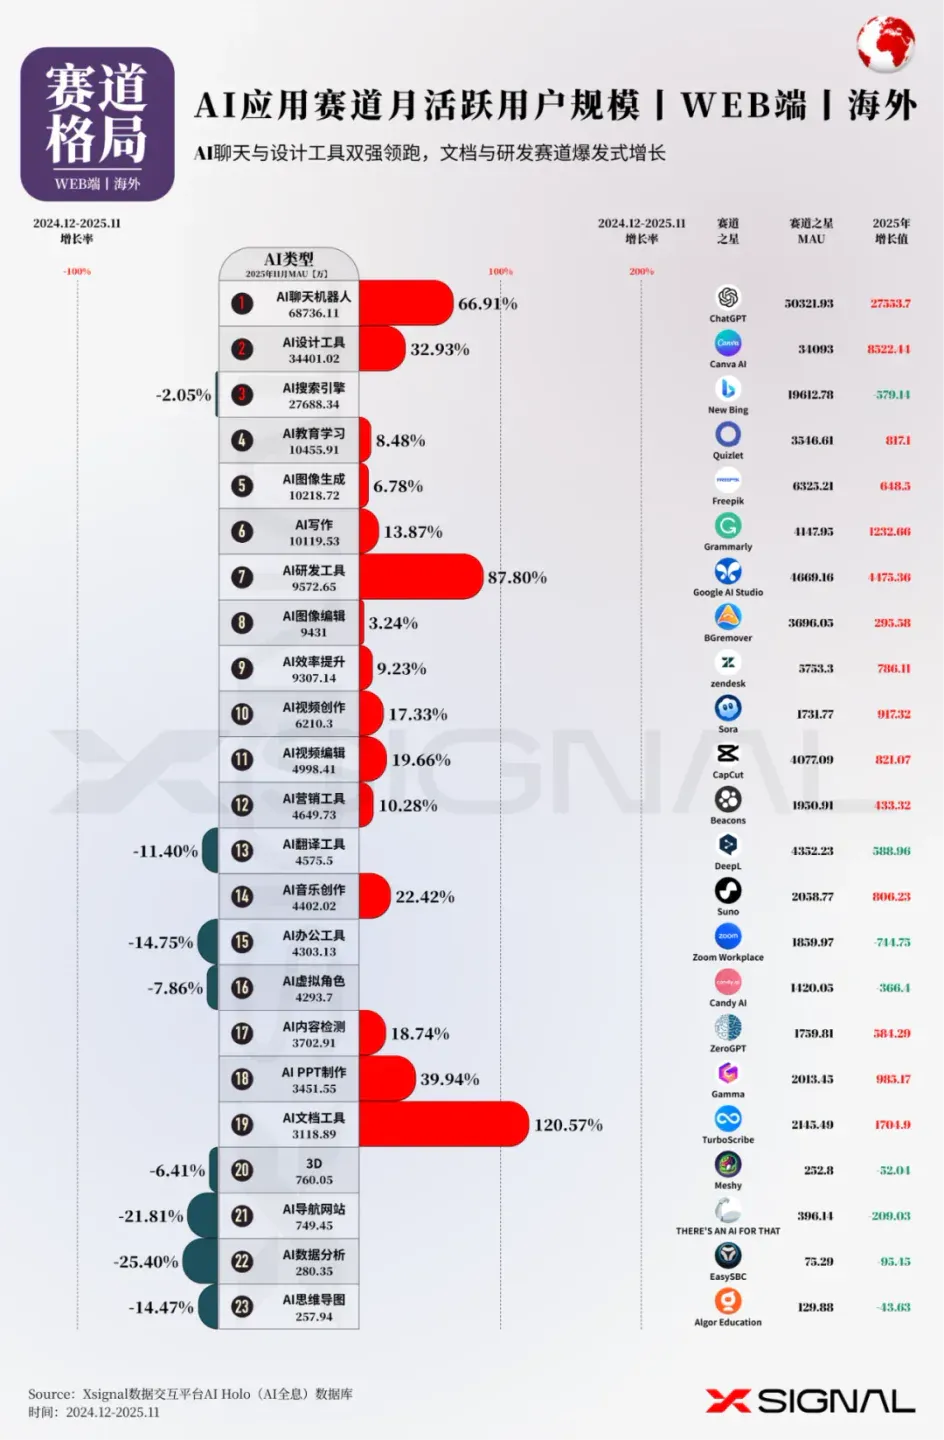
步入 2025 年,全球 Web 端 AI 应用市场已从早期的野蛮生长与概念验证阶段,正式迈入深度洗牌与生态重构的关键时期,数据层面呈现出极具张力的马太效应与物种进化特征,整体流量向头部超级应用高度集中的趋势不可逆转,而底层大模型能力的跃升正在重塑所有垂直赛道的生存法则。从宏观数据来看,AI 聊天机器人赛道展现出令人生畏的统治力,月活规模逼近 7 亿大关,年度增长率维持在 66.91%的高位,这一数据确立了以ChatGPT 为代表的通用大模型已不再仅仅是简单的问答工具,而是演化为集信息检索、任务执行、情感陪伴于一体的新一代互联网入口,其接近 42%的年增速与超过 5 亿的单体月活,深刻揭示了用户行为模式的根本性变迁,即通用大模型正在逐步替代传统浏览器与操作系统的部分职能,成为数字世界的超级中枢。
与通用聊天机器人的强势虹吸形成鲜明对比的是,传统的 AI 搜索引擎赛道虽然仍维持在 2.76 亿月活的高位,但负增长 2.05%的迹象已敲响警钟,这预示着随着 ChatGPT 等聊天机器人实时联网与多源信源整合能力的增强,传统“搜索加链接”的模式正逐渐被“对话加直给答案”的模式所蚕食,搜索与对话的边界在 2025 年已彻底模糊,用户获取信息的方式发生了不可逆的范式转移。而在内容生产领域,AI 设计工具赛道凭借 3.44 亿的月活与近 33%的稳健增长,证明了深度工作流在抵抗大模型通用能力侵蚀中的关键护城河作用,以 Canva 为代表的头部玩家,通过将 AI 生成能力与成熟的编辑工作流、素材库深度耦合,成功构建了区别于裸模型的应用壁垒,使得专业创作需求得以在垂直平台内形成闭环,而非流失至通用对话框中,这种“工具加平台”的复合生态成为了垂直应用生存的样本。
2025 年市场最引人注目的变量在于“创造力经济”与“开发者生态”的双重爆发,其中 AI 研发工具赛道以惊人的 87.80%年度增长率成为年度黑马,Google AI Studio 等平台的崛起,反映出在 Agent 智能体开发热潮下,代码生成与模型调试已成为新的刚需,开发者正在利用 AI 重构软件工程的每一个环节,这一赛道的爆发标志着 AI 正在从消费级娱乐向生产力内核深度渗透。与此同时,重度内容生产领域呈现出多点开花的繁荣景象,AI 文档工具凭借 120.57%的惊人增速领跑全行业,AI PPT 制作增长近 40%,AI 音乐创作与 AI 视频创作分别录得 22%与 17%以上的增长,这一系列数据背后,是2025 年多模态大模型在视听理解与长文本生成质量上的质变,使得 AI 从辅助创作跨越至直接出品阶段,极大地降低了高门槛内容的生产成本,从而激活了长尾创作者的巨大潜能,尤其是 TurboScribe 和 Gamma 等应用的高速增长,验证了用户对于处理复杂信息与结构化表达的强烈渴求。
然而,大模型能力的每一次飞跃,都是对垂直应用的一次残酷生存大考,部分赛道因核心功能被通用模型原生集成而面临严重的生存危机,呈现出明显的衰退迹象。AI 数据分析下跌 25.40%、AI 导航网站下跌 21.81%、AI 办公工具下跌 14.75%以及 AI 翻译工具下跌 11.40%,这些集体大幅负增长构成了 2025 年最残酷的市场注脚,随着 GPT-5 级别模型在长文本处理、复杂逻辑推理及多语言无缝切换上的能力达到新高度,用户不再需要专门的翻译软件、独立的数据分析插件或导航黄页,这些曾经的热门垂类正在迅速沦为通用大模型的内置功能。特别是 AI 导航网站的衰落,标志着用户寻找 AI 工具的方式已从目录索引转向自然语言推荐,中间商价值被彻底抽空,而 AI 翻译工具的萎缩则直接归因于大模型多语言能力的“边际成本归零”,单一功能的套壳应用已无立锥之地。
此外,值得关注的是 AI 虚拟角色赛道的下滑与 AI 营销工具的增长乏力,AI 虚拟角色下跌 7.86%暗示了单一的情感陪伴若缺乏深度的 IP 运营或游戏化场景支撑,极易陷入同质化竞争的泥潭,难以维持长期的用户粘性;而 AI 营销工具虽然保持了 10%左右的增长,但在大模型能够自主撰写文案与分析数据的背景下,其原本的技术壁垒被大幅削弱,迫切需要向全链路营销自动化转型。综上所述,2025 年的 AI 应用市场正在经历一场由技术代际更迭驱动的去伪存真,未来的战略高地属于两类企业:一类是像 ChatGPT 这样不断吞噬边界的通用超级平台,另一类则是深耕 AI 设计、研发、视频创作等复杂工作流,拥有私有数据沉淀,且能将 AI 能力转化为不可替代的生产力工具的垂直巨头,唯有那些能从功能提供商进化为业务流伙伴,并在通用大模型的阴影下构建出独特数据飞轮与交互体验的应用,方能穿越周期,实现从流量变现到价值创造的跃迁。
“护城河不在于‘生成’,而在于‘工作流’:研发与设计工具的逆势爆发证明,只有将 AI 耦合进复杂的生产力闭环(Agent),才能抵御通用能力的侵蚀。
“通用大模型正以“操作系统”之姿无情吞噬单一功能赛道,逼迫垂直应用从“浅层套壳”向“复杂工作流”深度进化,市场彻底进入“超级入口主导、专业壁垒突围”的去伪存真时代。
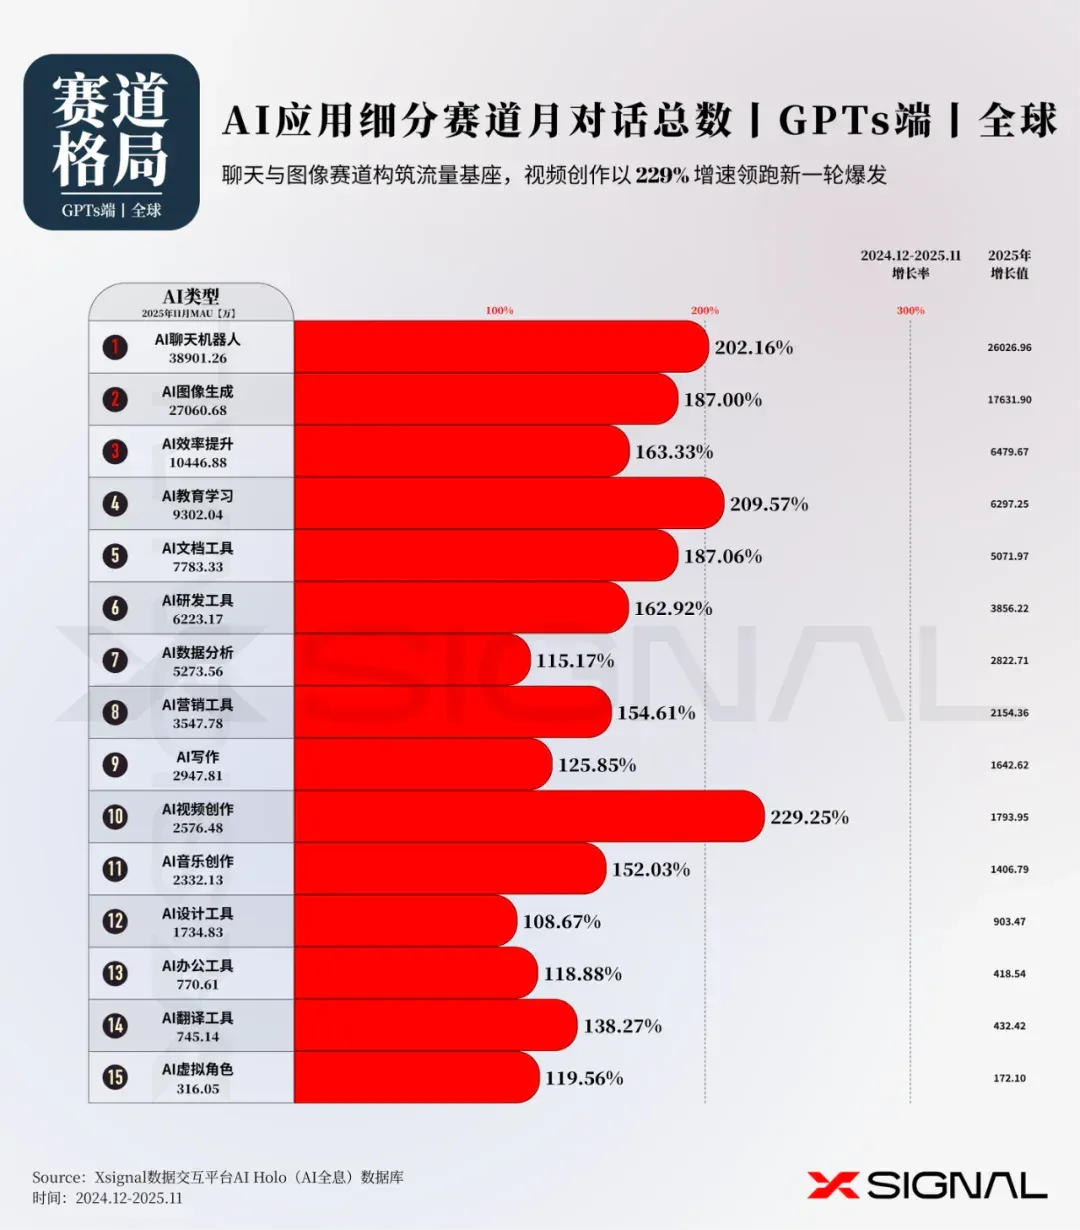
1赛道格局丨GPTs丨全球
2、 赛道洞察与竞争洞察
1赛道洞察:AI聊天机器人
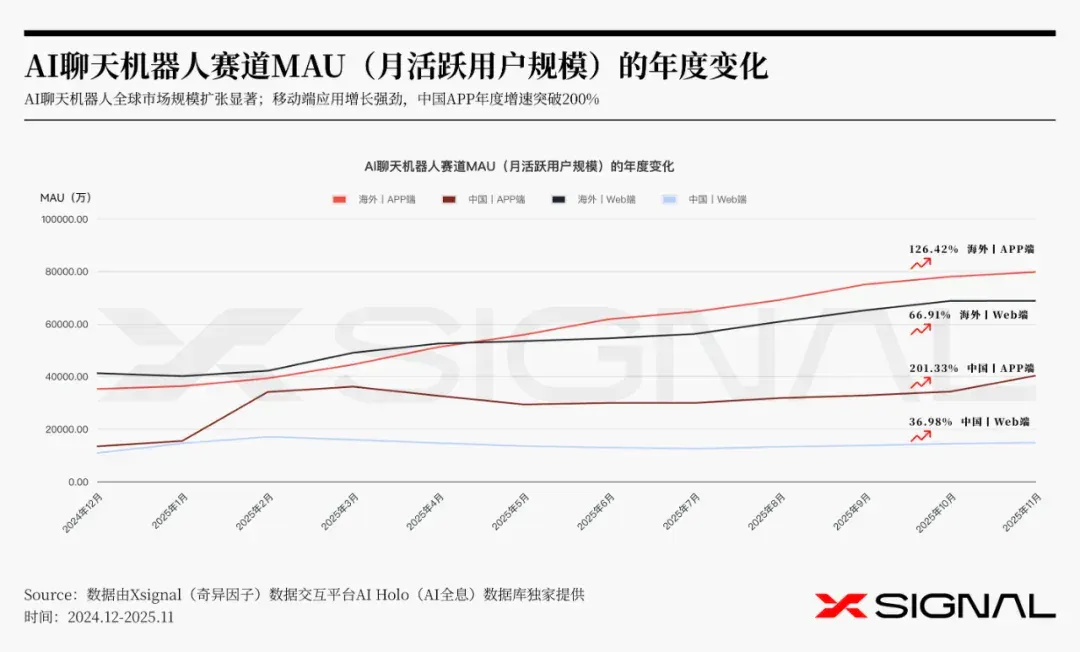
2025年,AI聊天机器人行业在经历技术从量变到质变的洗礼后,迎来了全面价值爆发的黄金周期,大模型能力的垂直化落地成为驱动市场指数级增长的核心动能。
海外市场维持着稳健且庞大的流量底座,Web端作为通用入口,在2025年依然保持了近70%的年度增长,显示出其在长文本处理和专业工作流场景中的不可替代性。随着模型推理成本的降低和上下文窗口的极大扩展,Web端正逐渐演变为个人知识库与生产力工具的集大成者,持续吸引着追求深度办公与复杂任务处理的专业用户群体,稳固了行业发展的基本盘。
更为激进的变革发生在海外移动端,APP端录得超过126%的惊人增速,标志着AI交互从“工具化”向“拟人化”的跨越。得益于2025年端侧大模型技术的成熟及多模态感知能力的飞跃,移动应用不再局限于文字问答,而是通过实时语音、视觉交互渗透进用户碎片化生活。这种伴侣式的情感连接极大地提升了用户粘性,使得APP端成为承载新一代AI原生应用商业想象力的关键载体。
中国市场则呈现出更为极致的“移动独大”格局,APP端以超过201%的年度增长率一骑绝尘,彻底确立了其作为流量主阵地的地位。这一现象背后,是国内厂商在垂直应用层的深耕细作,将大模型能力无缝融入社交、娱乐及生活服务等本土强势生态。特别是年初的爆发式增长,验证了AI应用已具备全民破圈的号召力。相比之下,Web端增长的乏力进一步凸显了中国移动互联网生态的特殊性,只有深度捆绑移动场景、提供极致便捷体验的产品,才能在激烈的本土竞争中构筑起真正的壁垒。
“2025:AI 向上生长(Web 端知识深挖),向下扎根(App 端生活渗透)。海外在生产力中沉淀知识价值,中国在激进的移动端高屋建瓴。
1竞争洞察:AI聊天机器人
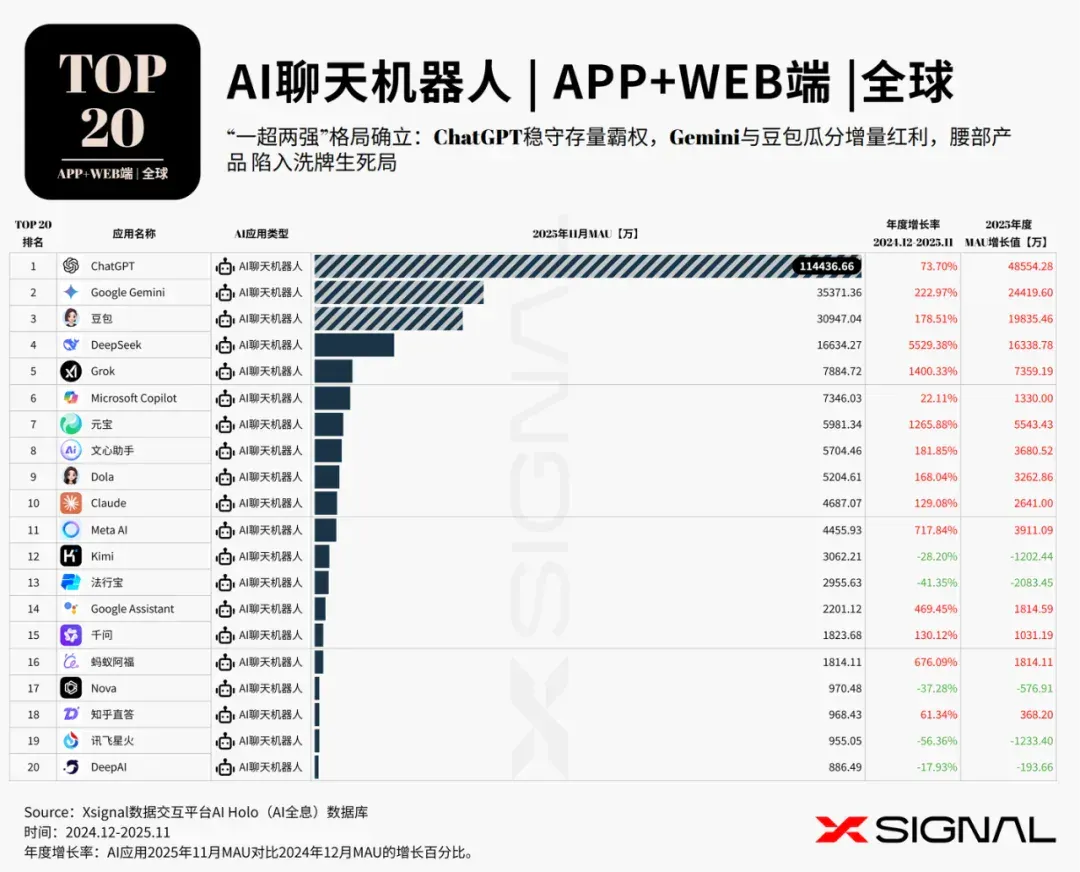
全球AI聊天机器人市场的竞争格局与残酷底色:
1. “一超两强”格局确立
- ChatGPT 以11.4亿的月活(MAU)展现了统治级的存量霸权,地位稳如磐石。与此同时,Google Gemini 与字节跳动旗下的 豆包 凭借强大的生态导流,分别以223%和178%的增速领跑增量市场,MAU双双突破3亿大关,稳站第一梯队。
2. 黑马与爆发式增长
- DeepSeek 成为年度最大黑马,增速高达 5529%,验证了硬核技术驱动在市场中的爆发力。
- Grok 和 元宝 同样录得千倍/百倍级增长,反映出具备强社交或搜索生态背景的产品依然拥有极高的渗透上限。
3. 腰部市场的“生死时速”
- 市场洗牌正在加速。虽然头部产品高歌猛进,但处于腰部的 Kimi、Google Assistant、讯飞星火 等产品却出现了不同程度的负增长。这表明在缺乏核心生态护城河的情况下,仅靠早期流量红利已难以维持增长。
当前的AI应用赛道已从“通用对话”的比拼转向“产品生态”与“用户留存”的深层较量。对于开发者而言,如何在巨头夹击的洗牌局中找到差异化场景,将是生存的关键。
“海外市场是高留存的‘寡头森林’,中国市场则是残酷的‘存量角斗场’:没有永远的先发红利,只有不停歇的迭代进化。
1赛道洞察:AI搜索引擎
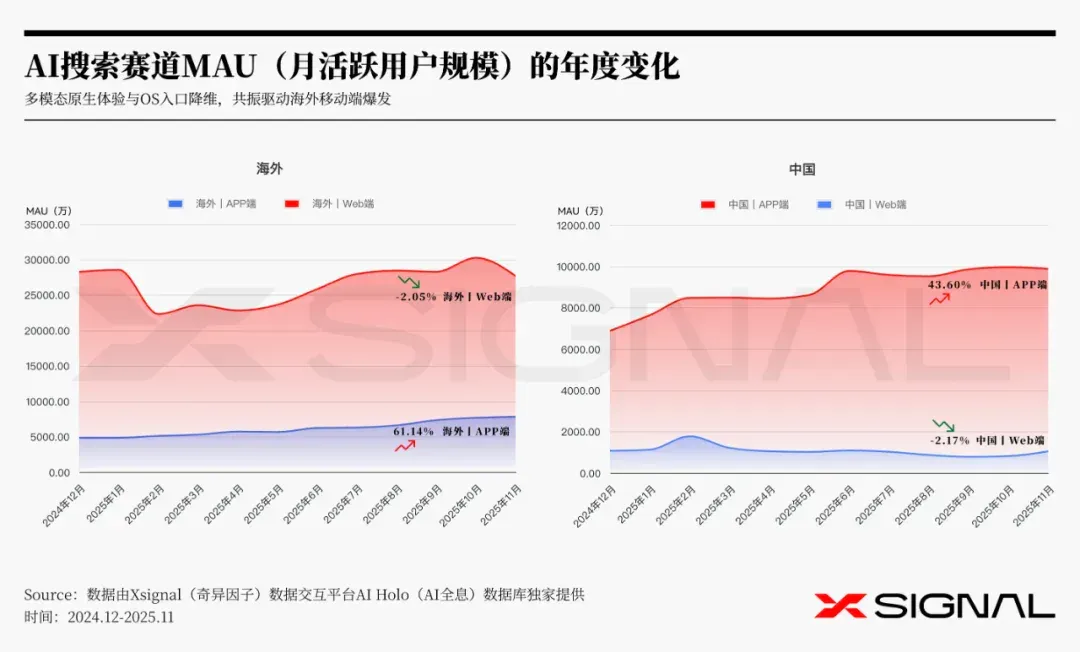
1. 生态结构呈现“冰火两重天”的倒挂
海外市场维持着“Web端巨量基座(2.8亿+)与APP端高增长”的双轨并行生态,Web端流量是中国同期的近 27倍;而中国市场则呈现“移动端极度虹吸”的单极格局,APP端流量是自身Web端的近 10倍,中国Web端在战略层面已沦为边缘化的“孤岛”。
2. 增长动能存在“时空错位”
海外APP端以 61.14% 的超高增速显著压制中国APP端的 43.60%,这揭示了海外正处于“桌面向移动迁移”的 红利爆发期(类似于中国互联网10年前的阶段),而中国AI搜索市场已提前通过移动端完成用户教育,进入了更为惨烈的 存量深耕与存量博弈阶段。
3. 竞争胜负手截然不同
海外市场的核心战役在于 “转化”,即如何将庞大的Web端存量用户低摩擦地通过APP承接;而中国市场的核心战役在于 “内卷”,在Web端几乎可以忽略不计的背景下,所有竞争对手都不得不挤在移动端这一狭窄赛道中进行零和博弈。
海外APP端的爆发式增长,本质是产品侧“语音/视觉多模态原生交互”的独占性体验,与推广侧“操作系统底层植入+Web存量激进转化”双轮驱动所形成的生态位降维打击。
核心公式: OS级入口便利性 + 语音/视觉独占体验 + Web存量强制导流 = APP爆发式增长
“全球AI搜索正在经历从Web端高位存量博弈向移动端爆发式增量的结构性跃迁,其中海外APP端凭借60%+的超高增速,已确立为定义未来行业格局的第二增长曲线。
1竞争洞察:AI搜索引擎
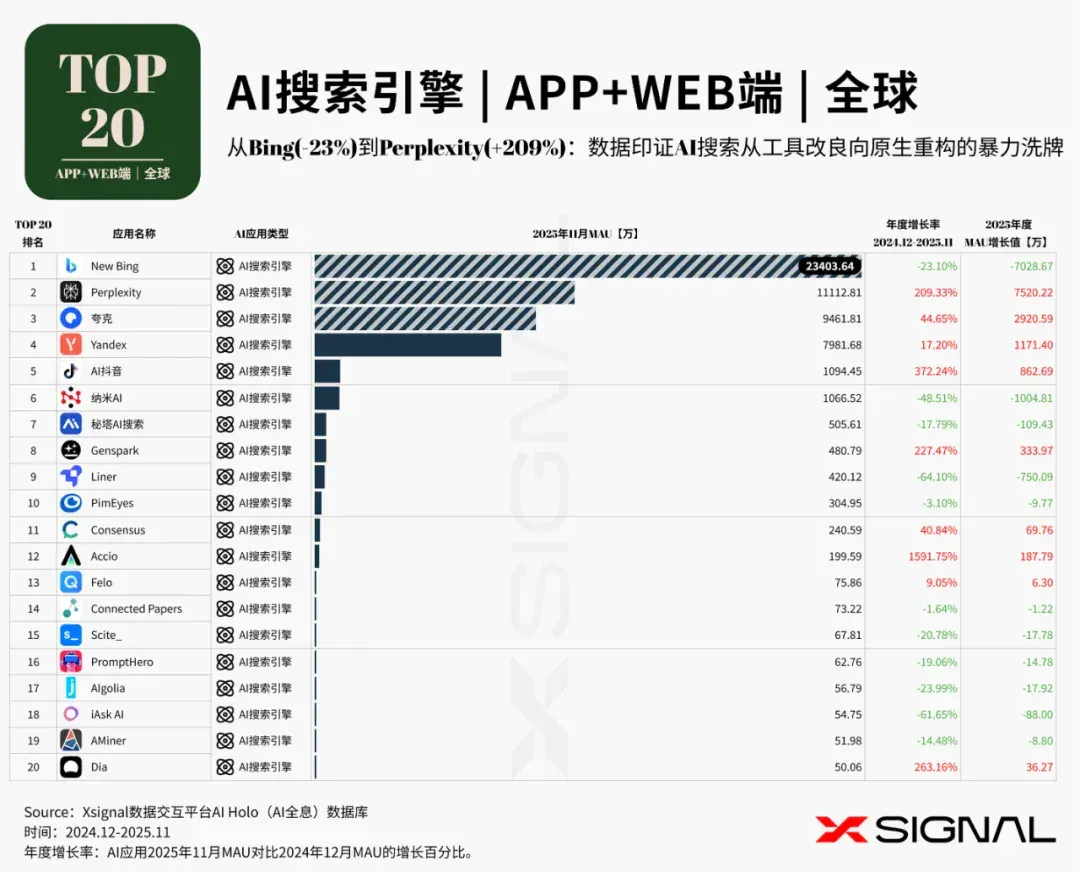
1. 路径差异:海外主攻“独立颠覆”,中国深耕“生态内嵌”
海外市场正在经历一场由Perplexity (+209%) 引领的独立“答案引擎”革命,直接从Web端瓦解传统浏览器(New Bing -23%)的入口地位,追求纯粹的独立站流量;而中国市场则呈现明显的“超级App寄生”特征,夸克 (+44%) 和 AI抖音 (+372%) 的高增长并非源于从零构建新入口,而是依托阿里与字节庞大的存量生态,将AI搜索作为“功能插件”而非“独立产品”来激活既有用户,导致中国独立AI搜索产品的生存空间更受挤压。
2. 交互范式:海外追求“信息密度”,中国转向“视频决策”
从增长极来看,海外用户更青睐高信噪比的文字逻辑归纳(Genspark, Perplexity),旨在解决信息过载,追求学术与工作效率(尽管部分垂直工具下滑,但需求被通用大模型承接);而中国市场通过 AI抖音 的爆发式增长验证了“流媒体搜索”的独特路径,用户心智正从“搜索文本链接”向“搜索视频内容/生活攻略”不可逆迁移,搜索不仅是获取信息,更是娱乐消费与生活决策(吃穿住行)的入口。
3. 竞争格局:海外处于“K型洗牌期”,中国呈现“巨头虹吸效应”
海外市场波动剧烈,既有 Accio (+1591%) 这种极速冷启动的黑马,也有 Liner (-64%) 这种断崖式崩盘的案例,表明市场格局未定,技术创新仍能撕开流量口子;反观中国市场,流量向头部大厂(夸克、抖音)高度集中的趋势明显,作为独立创业产品的 秘塔AI搜索 (-17%) 在巨头夹击下增长受阻,由于缺乏底层生态壁垒,中国独立AI搜索面临比海外更严峻的留存率挑战与变现天花板。
1AI助手&AI搜索丨中国
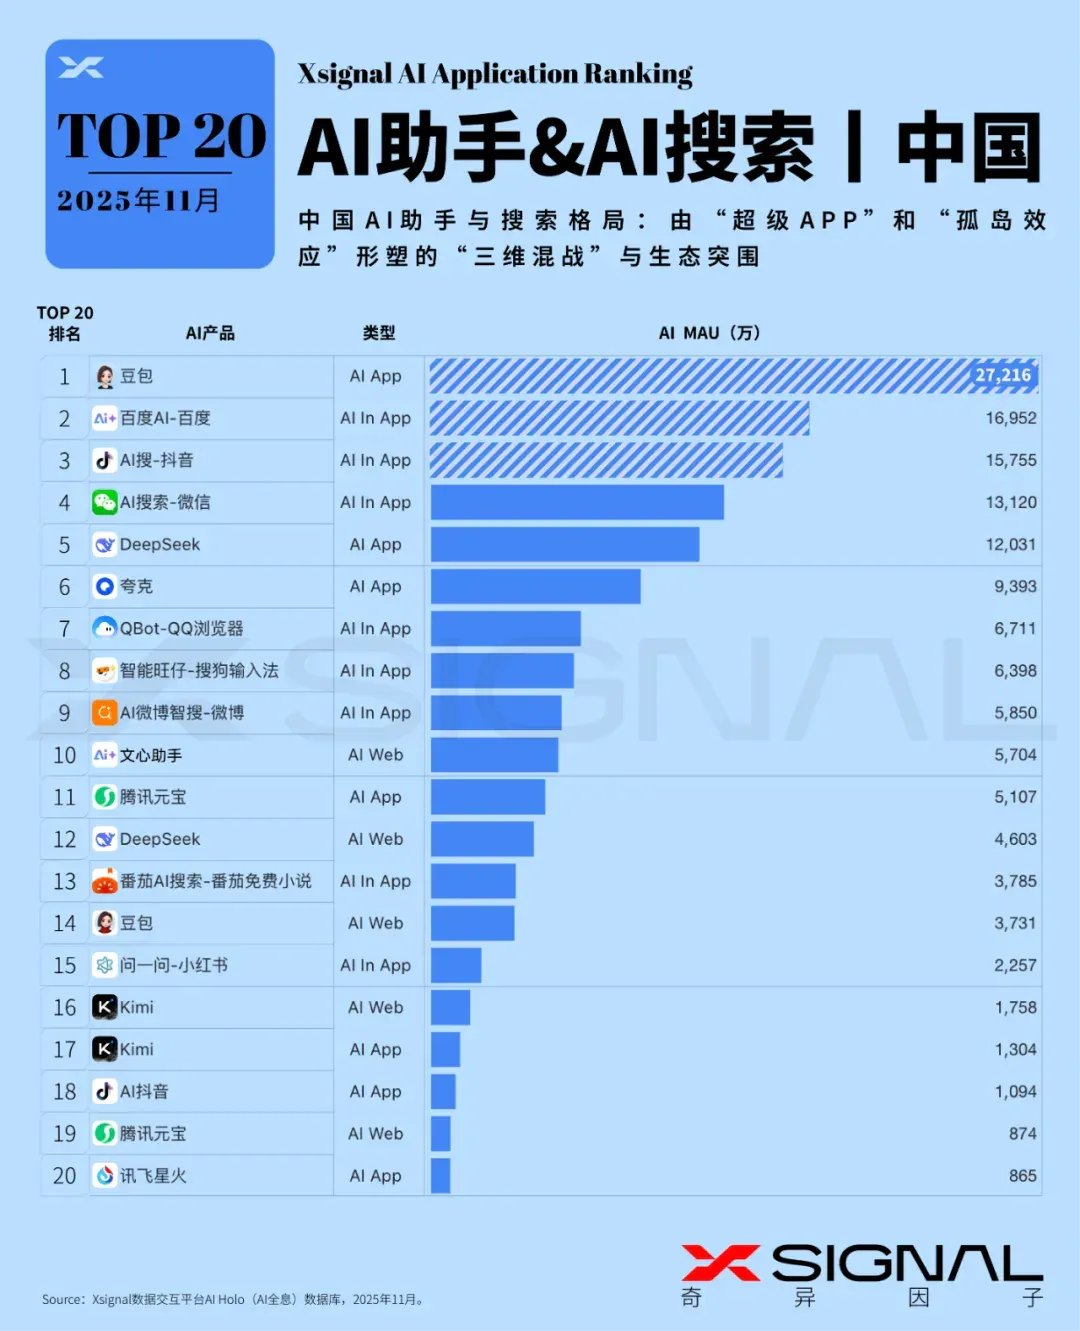
“2025年AI搜索已从“信息分发”进化为接管工作流的“认知操作系统”,在中国市场分化为独立App、超级APP内生入口与Web端三大阵地的格局下,竞争格局已彻底升级为对用户“意图推理与决策执行”的主权之争。
2025年,AI搜索进入“模型商品化,分发定生死”的新阶段。
- 全球变革: Google 困于“创新者窘境”,广告营收掣肘创新;挑战者(Perplexity, OpenAI)通过“答案即行动”重塑商业闭环。搜索正从“网页导航”向接管工作流的“认知操作系统”演变。
- 中国市场: 走出“百模大战”,进入价值验证深水区。市场不再单一唯“规模论”,而是分化为三条曲线:独立App(数字伴侣)、In-App(流量基建)、Web端(生产力堡垒)。
- 竞争展望: 从“检索效率”升级为“Agent决策主权”。胜负取决于谁能建立基于“权威信源”的信任护城河,并实现从“被动问答”到“主动执行”的跨越。
中国AI搜索三大产品形态的演进逻辑
(海外启示:从“关键词索引”到“认知操作系统”)
AI搜索定义权转移:后端逻辑巨变,前端演化为全新OS。
a. 后端逻辑重构:Query Fanout 与 推理引擎
定义重构:从“索引检索”到“意图推理”
- 范式跃迁: 搜索不再是静态的“查字典(匹配关键词)”,而是动态的“解方程”。后端不再“找”答案,而是通过推理模型实时“构建”路径,实现从“信息分发”向“任务规划”的本质跨越。
- 机制解析(Query Fanout): 面对模糊指令(如行程规划),后端化身“项目经理”,利用 Query Fanout 机制拆解出数十个并行子任务,用庞大算力换取用户的认知带宽,交付逻辑自洽的方案。
竞争壁垒:物理世界的“实时索引”
- 纯LLM软肋: 擅长推理但受困于“时空冻结”,面对实时数据(股价、营业时间)存在滞后与幻觉。
- Google防线: 凭借 Maps、Finance 等“数字孪生”数据霸权,构建“Generative(生成)+ Grounding(锚定)”的混合架构。这种“Chatbot说人话”+“Maps说真话”的耦合,是纯LLM短期难以攻破的物理防线。
b. 前端形态革命:认知操作系统
浏览器重生:从“被动视窗”到“第二操作系统”
- 核心定义: 浏览器进化为具备屏幕感知与跨页执行力的“全天候智能体”。
- 战略价值: 从“View(看)”跃迁至“Do(做)”。它化身“数字副驾驶”,主动调用数据对比、自动填表支付,实质上接管了用户的数字生活,成为争夺“意图定义权”的终极战场。
- 导航终结:流量中介坍塌与“服务直连”
折叠效应(The Folding Effect): AI OS 利用“意图直连”,将“搜索-跳转-操作”的冗长漏斗折叠为单一的“指令-服务”闭环。
深度影响: 服务不再通过“网址”触达,而是直接嵌入用户界面。Google 式的“流量中介”被架空,互联网流量分配权发生根本转移,这对传统搜索巨头构成生存级挑战。
中国移动互联网的形态分化
中国独特的“孤岛效应”决定了AI搜索无法由浏览器一统天下,而是分裂为三种生存形态:
a. 独立App的“心智突围战”:赢家通吃与情感壁垒
- 演进逻辑: 纯“工具属性”无护城河,必须异化为“数字伴侣”。
- 关键指标: 竞争焦点从 DAU 转向留存与时长。通过建立深层情感连接与记忆沉淀,利用高昂的“情感迁移成本”构筑防御壁垒。
b. 生态内嵌的“降维打击”:In-App 模式的流量虹吸
- 演进逻辑: 超级APP(微信AI 搜、QQ浏览器QBot)将AI“基础设施化”。
- 市场态势: AI能力无缝嵌入阅读、支付等原有链路,用户无需下载新App即可完成闭环。利用“零摩擦”优势对功能单一的独立App形成降维打击。
c. Web端的“生产力堡垒”:大众消费与专业生产的错位
- 演进逻辑: 移动端承载“快餐式”消费,Web端则成为检验大模型硬核实力(代码、研报)的“试金石”。
- 市场态势: 尽管大众流量暴跌,Web端演变为“专业生产力工作台”,筛选并留存了高净值精英用户,形成“大众 vs 精英”的错位并存格局。
“AI搜索正从“信息检索工具”向接管工作流的“认知操作系统”跃迁,核心竞争已从流量分发彻底升级为对用户决策主权的终极争夺。
1赛道洞察:AI营销工具
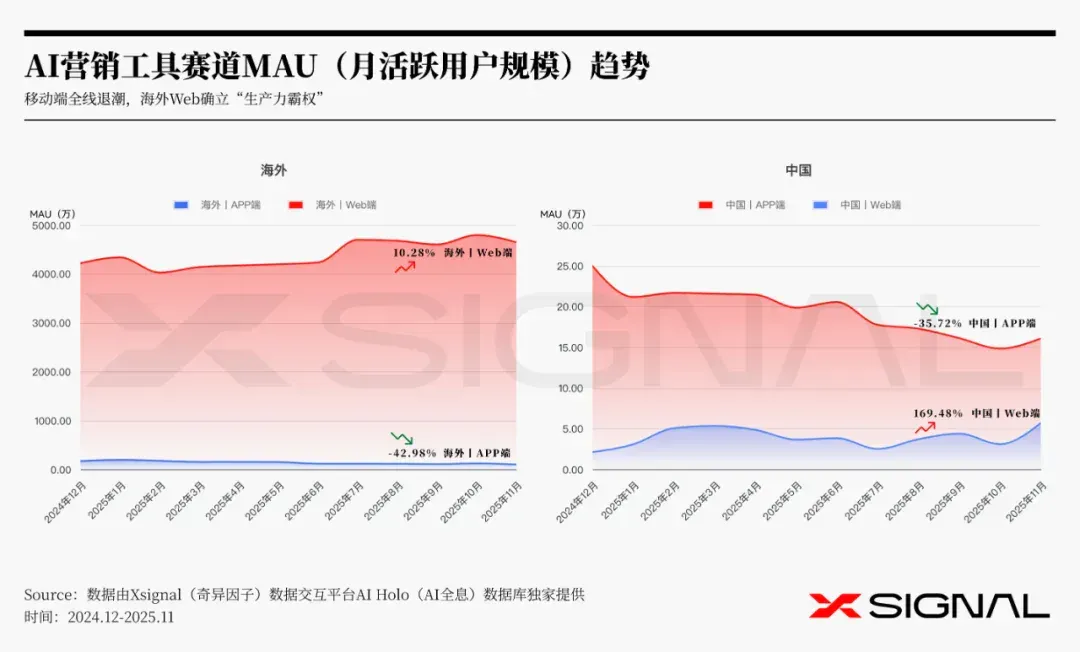
1. 极端的“二八定律”与主战场的转移
- Web端即绝对主战场: 海外Web端月均流量(约4395万)是海外APP端(约137万)的32倍。在AI营销领域,Web端不仅仅是优势,而是占据了统治地位。这表明AI营销的核心场景已固化为“桌面级生产力”,而非“移动端碎片化操作”。
- APP端的全球性溃败: 无论是中国还是海外,APP端流量均出现了断崖式下跌(-35%至-43%)。这标志着第一波“尝鲜式”移动端AI应用红利期结束,用户留存失败,产品价值未能在移动场景闭环。
2. 生产力工具的“重型化”趋势
- 海外市场的成熟度验证: 海外Web端在超高基数(4000万+级别)下依然保持了10.28%的稳健增长,且在2025年下半年(7-11月)呈现明显的台阶式跃升。这说明海外AI营销工具已深度嵌入B端工作流,具备了SaaS产品的抗周期性和高粘性。
- 中国市场的“萌芽与错位”: 中国Web端虽然增长率高达169%,但绝对值(万级)与海外(4000万级)相比几乎可以忽略不计。这反映出国内原生AI营销工具在Web生态上的极度匮乏,或者是国内用户习惯被超级APP(如微信生态、抖音生态)所截流,尚未形成独立的Web端SaaS生态。
3. 时间节点的信号
- APP的“开年魔咒”: 海外APP在2025年1月达到顶峰(193万)后一路下行至11月的96万,腰斩明显。这通常意味着年初的营销投放或节日效应带来了用户,但产品力不足以支撑长期留存。
- Web的“下半年爆发”: 海外Web端从7月开始稳定在4600万以上高位,这与全球Q3/Q4电商营销旺季(如黑五、返校季备战)高度重合,验证了其作为“刚需生产工具”的属性。
“AI营销赛道正经历残酷的终端分层与地缘剪刀差:核心生产力场景已彻底锚定海外Web端并持续稳健扩张,而全球范围内的移动端因场景承载力不足正面临价值证伪后的断崖式出清。
- 1竞争洞察:AI营销工具
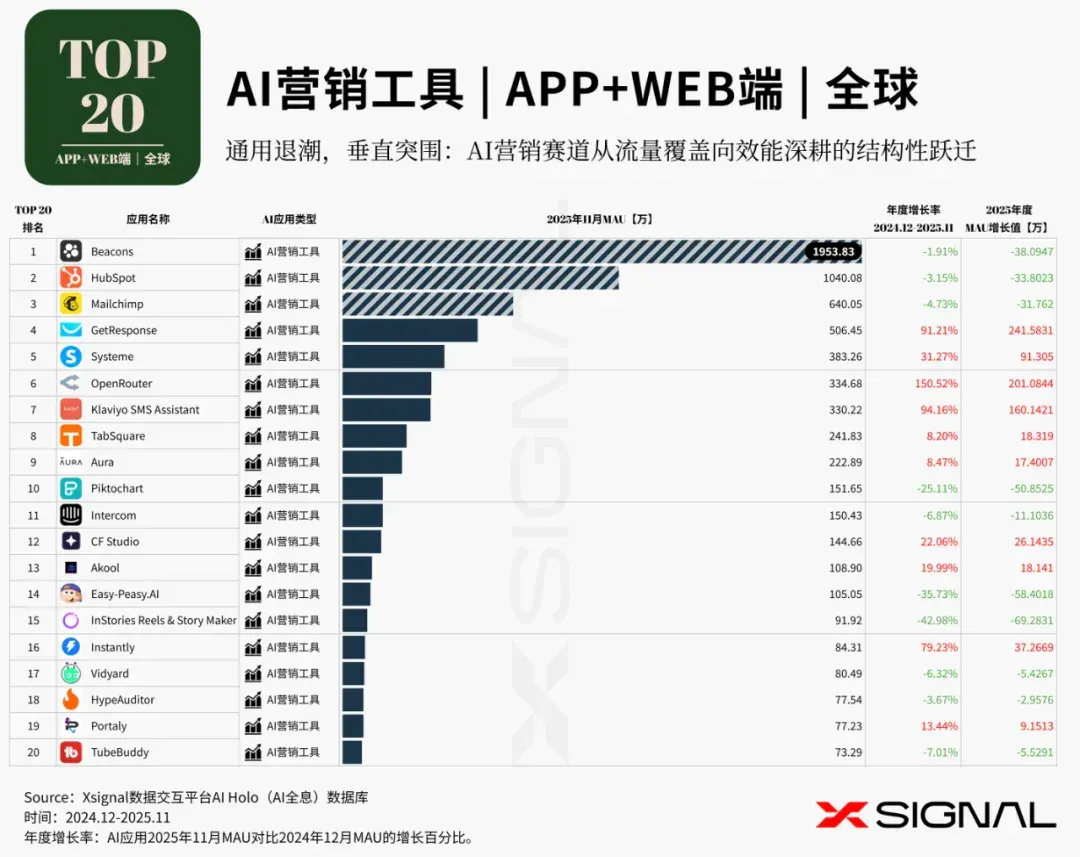
巨头的困境:通用SaaS的“大而不强”危机
- Beacons(-1.91%)、HubSpot(-3.15%)、Mailchimp(-4.73%)占据了榜单中绝大部分的流量份额,但全线负增长。这表明AI营销市场已经过了“普及期”。HubSpot和Mailchimp这类“大而全”的CRM/营销套件,因功能臃肿且AI迭代速度不如垂类工具敏捷,正在遭遇“切片式肢解”。用户不再满足于通用的AI写作助手,而是转向更专业的垂直解决方案。
2. 增长的真相:基础设施与精准触达的胜利
- OpenRouter (+150.52%): 榜单增速第一。它不是直接的营销工具,而是连接各种大模型的路由。战略含义: 高阶营销玩家正在越过SaaS应用层,直接调用底层模型能力构建自定义工作流。这标志着AI营销进入了“基建化”阶段。
- Klaviyo SMS (+94.16%) & Instantly (+79.23%): 一个主攻短信营销,一个主攻B2B冷邮件。战略含义: 流量红利消失后,企业对ROI极其敏感。增长最快的是那些能直接带来“转化”而非仅仅是“内容生成”的工具。
3. GetResponse的启示
- 同样是老牌邮件营销工具,Mailchimp下跌4.73%,而GetResponse暴涨91.21%。GetResponse实施了差异化的AI战略(如自动化Funnel构建或极具竞争力的定价策略),成功从竞品中虹吸了用户。这证明了在AI时代,即使是红海市场,深度的AI重构依然能带来翻倍级增长。
4. 浅层生成式AI的泡沫破裂
- InStories Reels (-42.98%)、Easy-Peasy.AI (-35.73%)、Piktochart (-25.11%) 领跌。这些工具多集中在“生成Instagram故事”、“简单文案写作”或“图表制作”。随着ChatGPT、Midjourney等通用大模型原生能力的增强,以及Canva等巨头的挤压,这类“套壳”或“功能单一”的中间件工具失去了生存空间,正在被快速出清。
1赛道洞察:AI研发工具
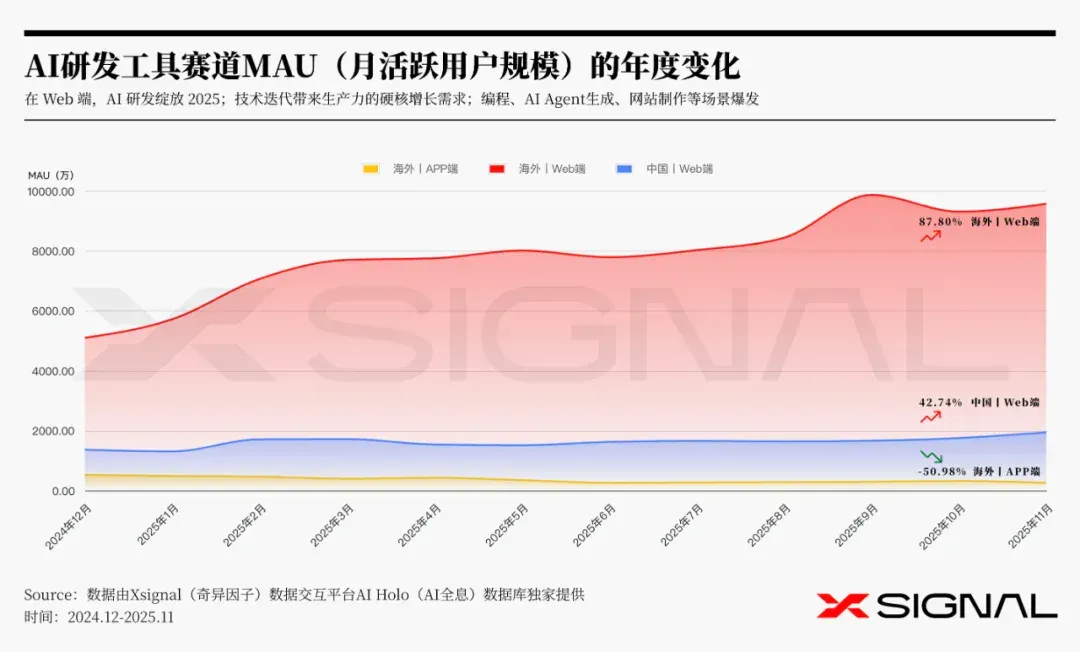
在 2025 年的 AI 研发工具赛道,呈现出极为鲜明的“端侧分化”与“生态重构”特征。海外 APP 端遭遇了断崖式下跌,年度跌幅高达 -50.98%,月活规模从年初的 524.85 万一路萎缩至 257.30 万,这深刻揭示了在重逻辑、高复杂度的代码生产与工程管理场景中,移动端的交互局限性难以突破。开发者“逃离手机”回归桌面成为必然趋势,警示着该赛道移动端产品若无法找到轻量化场景(如监控、Code Review)将面临被彻底边缘化的风险,移动端在重度生产力工具中正逐渐退守为辅助角色。
反观 Web 端则成为了 AI 研发工具的绝对主战场,尤其是海外 Web 端表现出惊人的爆发力,年度增长高达87.80%,月活规模逼近亿级大关(9572.65 万),这得益于 AI Agent 在代码生成、自动化测试及运维领域的深度落地,标志着全球软件工程正式迈入“人机协作”的深水区。
与之对应,中国 Web 端保持了 42.74% 的稳健增长,其背后呈现出独特的“基建驱动”特征。不同于海外侧重于垂直 SaaS 工具的独立发展,国内 AI 研发流量的增长高度依赖于国产大模型(如DeepSeek、通义千问、文心一言等)能力的溢出。
数据表明,国内开发者正大规模将通用大模型直接作为代码生成与调试的核心工具,这种“模应一体”的趋势模糊了专用研发工具与通用模型的界限。国产大模型的代码能力进化,不仅降低了编程门槛,更直接拉动了 Web 端流量的持续上扬,预示着国内软件生产力的变革正通过“底层大模型基建化”的方式,加速渗透至从巨头到独立开发者的全链路研发场景中。
“开发者正在集体‘逃离’手机。在重逻辑的代码生产面前,移动端正从生产力工具退化为辅助看板,触屏终究难以承载工程化的野心。Web 端不再只是入口,而是 AI Agent 的绝对主战场。近亿级月活的爆发,标志着全球软件工程已正式游入‘人机协作’的深水区。
1竞争洞察:AI研发工具
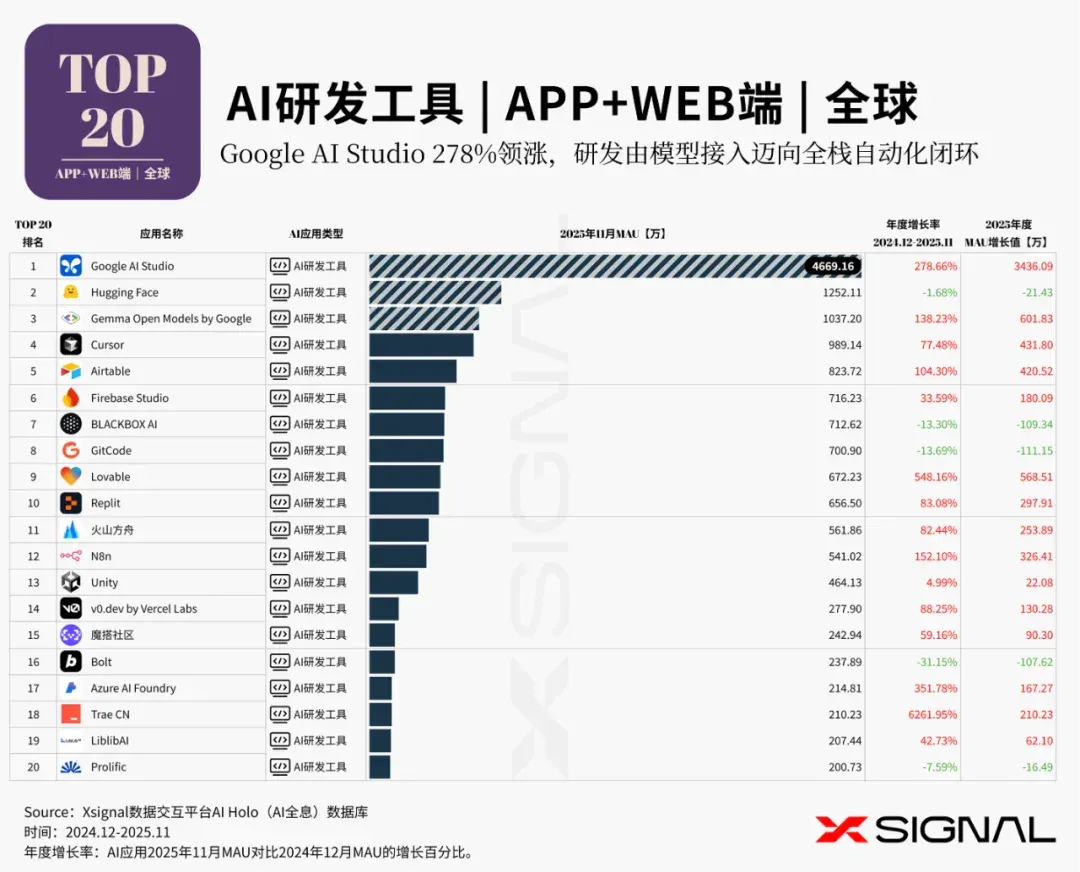
基建层:海外“寡头收网” vs. 中国“基建方兴”
- 海外(后模型时代):Google AI Studio (+278%) 的爆发与 Hugging Face (-1.68%) 的负增长,标志着流量从“开源集市”向“巨头闭环”剧烈收敛。基础设施已完成公用事业化,开发者追求极致的API便利性而非模型控制权。
- 中国(建设期): 魔搭社区 (+59%) 与 火山方舟 (+82%) 的高增长,证明国内仍处于“模型基建”阶段。由于缺乏统一的统治级入口,开发者仍需在碎片化的开源与多云之间试错。
- 海外红利在应用层;中国红利在“中间层统一”,谁能整合碎片化模型成为中国的“Google Studio”,谁就能终结基建乱战。
2. 工具层:海外“存量内卷” vs. 中国“地缘真空”
- 海外(精细化): Cursor (+77%) 稳健增长但门槛极高,市场已进入淘汰Copilot模式的存量博弈阶段。
- 中国(填空缺): Trae CN (+6261%) 的神话验证了“可达性 > 技术领先”。中国拥有全球最大的工程师红利,却因网络与合规壁垒面临巨大的“IDE体验真空”。中国市场存在 12-18个月的“时光机窗口”。彻底本地化(网络/合规/生态集成)的海外成熟产品模式(Copy to China 2.0),是当下确定性最高的爆发点。
3. 应用层:海外“泛化造物” vs. 中国“垂直增效”
- 海外(人人开发): Lovable (+548%) 和 N8n 的激增显示,海外正通过“自然语言编程”降低门槛,追求“人人都是开发者”的通用愿景。
- 中国(务实ROI): LiblibAI (+42%) 等数据表明,中国市场更买单“垂直生产力”。通用SaaS难以生存,资金流向了能直接提升特定岗位(如电商绘图、营销)ROI的工具。
- 海外做通用Agent平台;中国做垂直行业深耕,解决具体生意问题比提供通用能力更具商业生命力。
1赛道洞察:AI设计工具
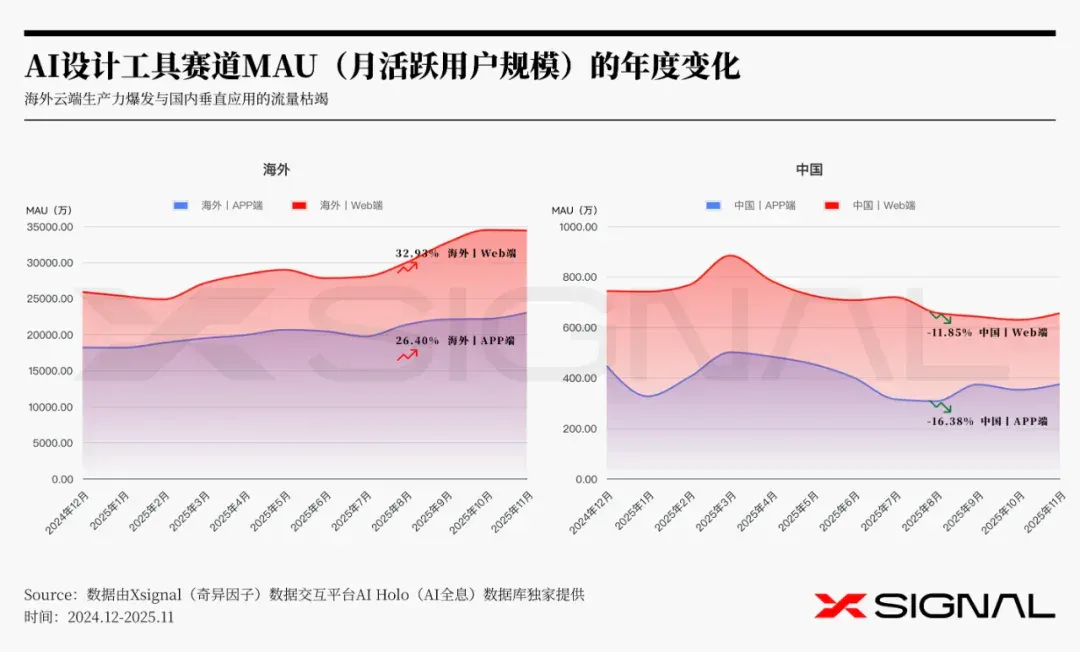
AI设计工具赛道在全球范围内呈现出明显的“双速发展”特征,且区域市场的成熟度差异巨大。
海外市场,AI设计工具在移动便携侧与桌面浏览器侧均实现了显著的双位数增长,展现出极强的市场韧性与需求深度。移动侧增长势头稳健,达到26.40%,月活突破23000万,这得益于2025年端侧模型在图像生成速度与质量上的突破,精准满足了C端用户在社交媒体配图、个性化创意等场景下的即时需求。桌面浏览器侧则更为强势,不仅在绝对体量上以34000万月活占据主导地位,更实现了32.93%的高速增长,这表明随着Midjourney等头部模型推出更完善的Web界面以及Figma等工具的AI化重构,专业设计师与企业用户正大规模向云端SaaS工作流迁移,形成了“移动端捕捉灵感,云端完成交付”的良性生态闭环。
中国市场方面,AI设计工具遭遇了严峻的“双降”挑战。移动便携侧年度萎缩16.38%,月活跌至400万以下,这反映出在抖音、美图等巨头集成AI功能后,独立的垂直类设计应用正面临被边缘化的危机,难以构建独立的用户留存壁垒。桌面浏览器侧同样表现疲软,下降11.85%,维持在600万量级,表明国内垂直玩家在将大模型能力转化为专业生产力工具的过程中遇到了阻碍,无论是功能同质化严重,还是缺乏精准的商业落地场景,都导致了用户在使用尝鲜后迅速流失,未能如海外市场那样沉淀为稳定的生产力用户群体。
总体而言,2025年的AI设计赛道正处于技术兑现价值的关键分水岭。海外市场已成功跨越技术炒作期,进入了由“云端重型生产力”与“端侧轻量创意”共同支撑的成熟增长阶段;
而中国市场则处于痛苦的洗牌期,垂直应用玩家若不能在巨头生态缝隙中找到差异化的专业场景或解决具体的工业化痛点,将面临持续的流量枯竭。这警示着行业参与者,单纯的模型接入已不再是竞争力,构建深度融合工作流的场景化解决方案才是突围核心。
“模型接入已不再是竞争力,深度融合工作流才是护城河。AI设计赛道的下半场,拼的不是技术的惊艳度,而是对场景的渗透率。
1竞争洞察:AI设计工具
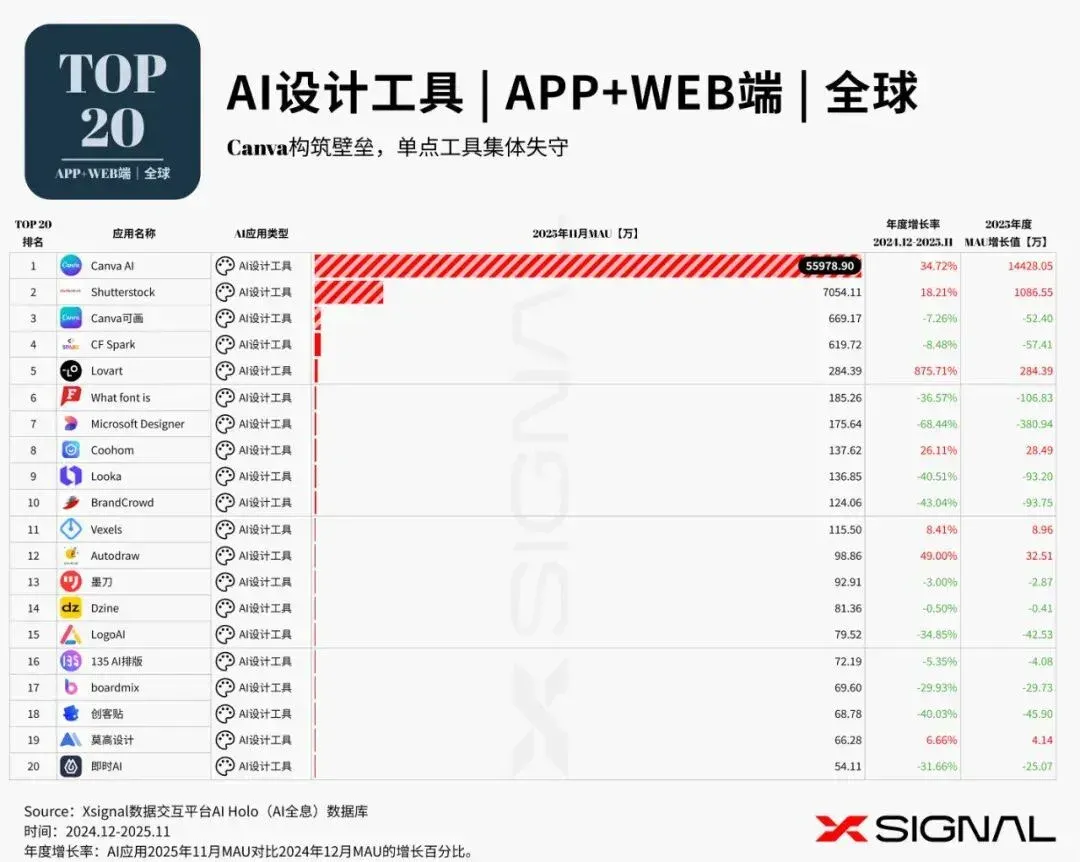
通用SaaS的“冰火两重天”:全球市场正通过AI实现“平台垄断红利”,而中国市场陷入“存量内卷陷阱”
Canva全球凭借AI带来的工作流重塑,实现了年增34%的巨量虹吸;反观中国市场,无论是本土化的Canva可画(-7.26%)还是本土龙头创客贴(-40.03%),均出现显著负增长。这揭示了国内通用设计工具的付费墙正在被“免费AI平替”和“大厂生态工具”击穿,中国用户尚未形成类似于海外的“SaaS+AI”持续订阅习惯,导致通用型工具在国内不仅没吃到AI红利,反而被AI加速了淘汰。
突围路径的“垂直分化”:国内通用设计工具集体失速,唯有“重工业化”的垂直场景具备全球竞争力
在一片跌势中,源自中国团队的Coohom(酷家乐国际版)逆势取得了26.11%的增长,是数据表中唯一坚挺的中国背景产品。这证明了中国软件出海的唯一机会不在于“轻量级平面设计”(已被Canva封死),而在于拥有极高行业壁垒的“重垂直场景”(如3D家居、建筑渲染);通用大模型无法解决的复杂工业流,正是中国垂类AI产品的生存高地。
产研协同的“伪需求泡沫”:国内UI/协作类AI工具遭遇“断崖式退潮”,证明单纯堆砌AI功能无法掩盖核心竞争力的缺失
对比海外设计生态的稳固,国内面向产研协同的即时AI(-31.66%)、boardmix博思白板(-29.93%)和墨刀(-3.00%)呈现集体衰退。这表明,过去一年国内工具层面上线的“AI生成UI”、“AI白板”等功能,更多是营销层面的特性而非解决痛点的方案,在新鲜感褪去后,用户回流至Figma等成熟生态,国内工具由于缺乏底层的生态护城河,极易在AI浪潮中被“用完即走”。
1赛道洞察:AI办公工具
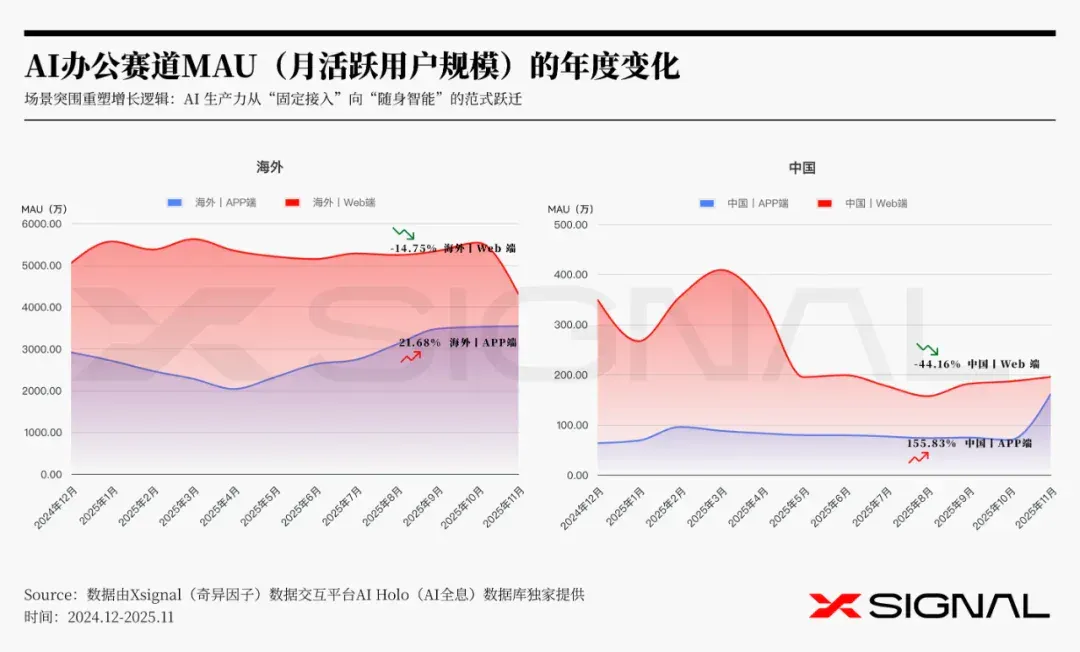
在分析2025年AI办公工具赛道的月活跃用户规模(MAU)年度变化时,我们可以观察到全球用户在生产力工具的使用偏好上,正经历着从桌面端向移动端延伸的显著转变,且海内外市场的演进路径各有千秋。
海外市场在APP端实现了21.68%的年度稳健增长,月活跃用户攀升至3500万量级。这一上扬趋势表明,随着端侧大模型能力的优化,用户开始更频繁地在移动场景下处理文档与协作任务,移动办公的实用性得到了实质性验证。反观Web端,尽管存量依旧庞大,但出现了14.75%的年度回调。这折射出用户对单一网页工具的依赖度有所松动,部分高频需求可能正向更便捷的移动应用或系统级集成工具迁移,导致网页端流量面临一定的分流压力。
目光转向中国市场,APP端录得了155.83%的迅猛增长,尤其是年底的显著拉升,显示出中国用户对移动端生产力工具极高的接纳热情。这种爆发式增长,源于本土应用深度契合了国人高度依赖手机处理工作的习惯,将复杂的办公流程简化为指尖操作。与此形成对比的是,Web端遭遇了44.16%的大幅下滑,说明在特定的中文互联网环境下,脱离了移动社交与即时通讯生态的纯网页工具,在留存用户方面面临较大挑战,用户流量正加速向移动端倾斜。
总体而言,海外用户的AI办公习惯呈现出“Web端存量盘整、APP端增量突围”的态势;而中国市场则表现出更为明显的移动化倾向,APP端逐渐成为承载用户增长的核心阵地。不同于2024年搜索赛道以Web为主导的格局,2025年的办公工具赛道中,APP端展现出更强的增长活力,正在成为连接用户与大模型能力的重要桥梁。
随着多模态技术的发展和跨端协同的成熟,预计AI办公赛道将继续向场景化、移动化纵深发展,为用户提供更加灵活多元的智能办公体验。
“2025 年的办公赛道重写了增长公式:Web 端失守江山,APP 端创打天下。谁能把复杂的模型能力塞进手机,谁就掌握了下一个时代的生产力入口。
1竞争洞察:AI办公工具
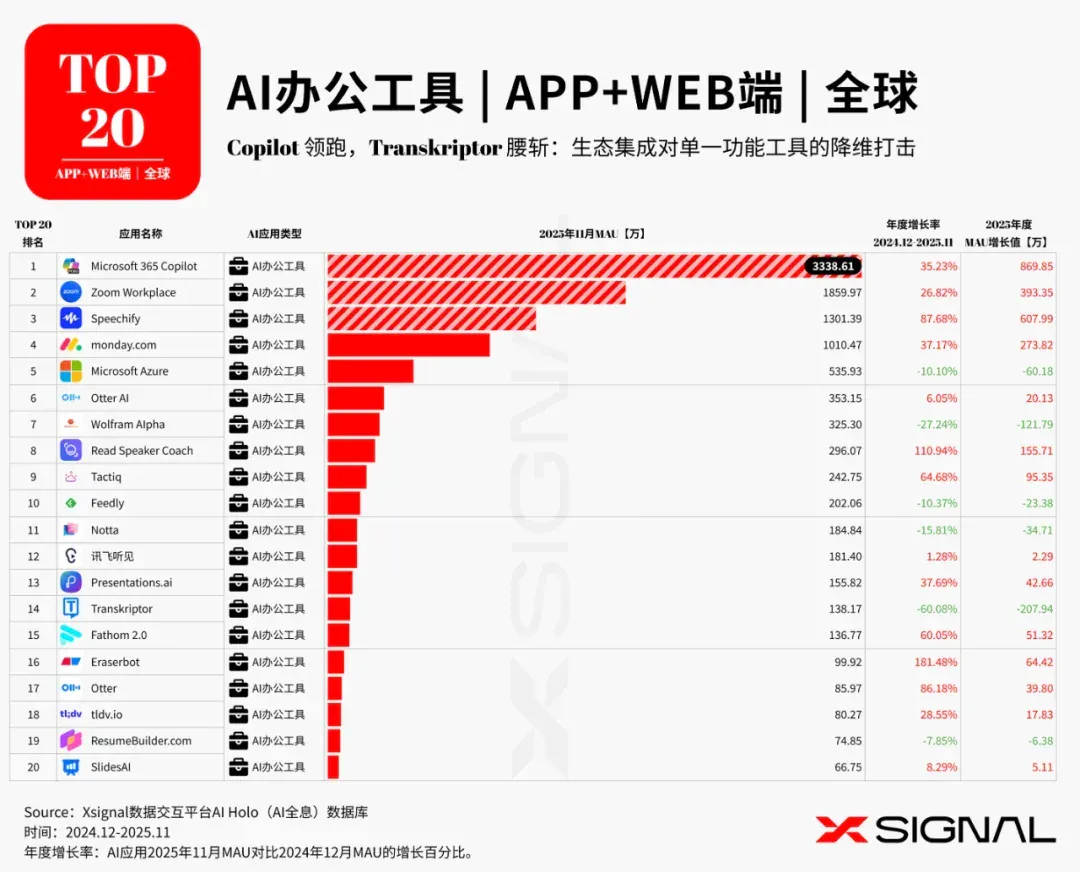
1. 生态位势差:从“流量争夺”到“场景寄生”,巨头完成降维封锁
- 生态赋能 vs. 独立获客:Microsoft 365 Copilot 数据证明 AI 已成为 B 端“水电煤”。它无需去应用商店抢流量,而是“生态赋能”于亿级用户的工作流(Word/Excel)中。
- 入口 > 功能:对于通用 AI,入口权重大于功能。一旦巨头完成 OS 级植入,仅提供“润色/转录”等通用功能的独立工具将面临流量枯竭——用户不会为了单一功能支付跨平台的迁移成本。
2. 增长动能分化:高频“消费侧”崛起,低频“生产侧”遇冷
- 数据背后的人性:Speechify (+87.68%) 与 Transkriptor (-60%) 的反差揭示了“消费 vs. 生产”的鸿沟。Speechify 切入高频、低阻力的“信息消费”(听书);而传统转录工具属于重度的“信息生产”,天然自带抗拒感。
- 红利转移:增长红利正从“提效工具”(帮我干活)向“体验增强”(帮我获取信息)转移。单纯的效率工具易触天花板,而重塑信息交互的产品仍有广阔蓝海。
3. 竞争推演:中间件消亡,价值链向“两端”剧烈挤压
- 中间层崩塌:市场正用脚投票,将价值挤向两端:
- 底座大厂(Microsoft):通过全家桶集成,吞噬邮件、纪要等所有通用轻量级需求。
- 极致垂类(Speechify):凭借巨头做不好的独家体验,构建深井壁垒。
- 生死竞速:夹在中间的套壳工具若不能在 2025 年前转型为平台或社区,必将被巨头的免费迭代直接淹没。
1赛道洞察:AI写作
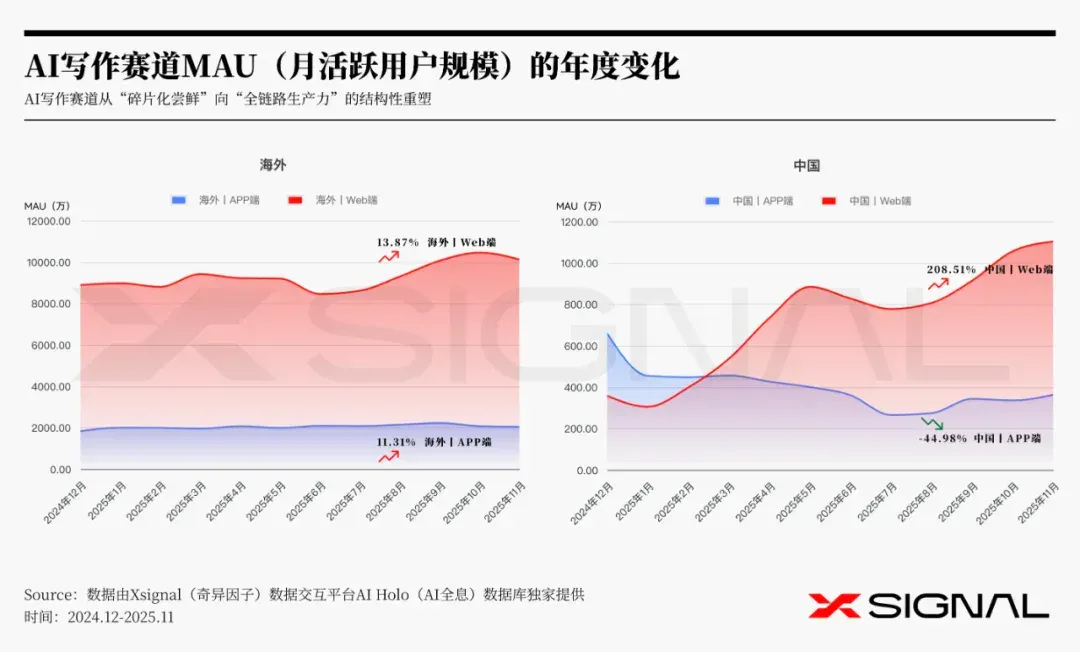
在AI写作赛道的月活跃用户规模(MAU)年度演变中,我们观察到全球市场因用户对生产力深度的需求差异,而在不同的交互形态上呈现出截然不同的流量重构路径。
在海外市场,轻量化的即时接入层(APP端)维持了11.31%的温和增长,显示出碎片化创作需求依然存在,但全功能的深度生产环境(Web端)拥有五倍于前者的庞大用户基数,且保持了13.87%的稳健上行。这一数据格局表明,成熟市场的用户更倾向于在能够提供完整上下文、复杂逻辑推演及多任务并行处理的沉浸式环境中进行长文本创作,这种重度生产力平台的地位已不可撼动。
相较之下,国内AI写作赛道正经历一场剧烈的各种形态间的价值清洗。功能单一的轻量化工具(APP端)年度降幅高达44.98%,而具备高算力支撑的深度交互平台(Web端)却实现了惊人的208.51%爆发式增长。这种极端的“剪刀差”现象深刻揭示了国内用户正在快速抛弃那些仅能提供简单问答的封装式工具,转而狂热追逐能够释放大模型完整推理能力的云端原生平台。这种现象可能受到以下因素影响:
- 大模型技术红利:头部模型的网页入口成为技术迭代的最前沿,能提供移动设备难以承载的超长上下文与复杂推理体验,吸引了追求高质量产出的核心用户。
- 产品形态代际差:国内市场同质化竞争加剧,促使深度用户从碎片化的移动场景回流至PC端,以寻求更高效的生产力闭环,行业正从流量优先回归到算力与价值为王的本位。
- 生态壁垒破局:浏览器侧更开放的插件生态与工作流整合能力,满足了企业级与专业级用户对内容生成的复杂需求,从而大幅提升了市场渗透率。
“沉浸式长文本创作的壁垒已不可撼动,高效生产力的闭环属于能够释放大模型完整推理能力的云端原生平台,而非碎片化的移动屏。
1竞争洞察:AI写作
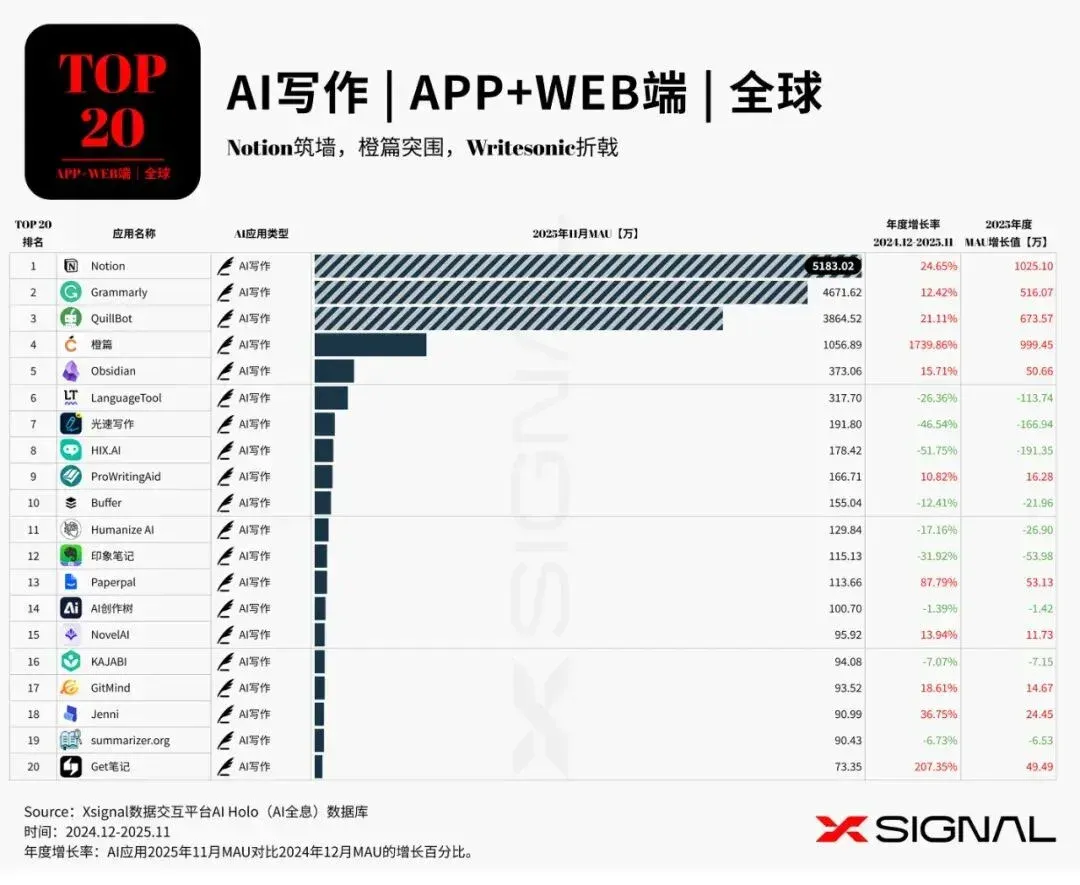
1. 市场格局差异:海外呈“寡头稳态”,国内呈“暴力洗牌
海外市场已形成以Notion、Grammarly为首的“亿级俱乐部”,头部体量是中国Top级AI应用的4-5倍,且增长曲线平滑稳健(10%-25%),格局已定;反观 中国市场正处于剧烈的“达尔文时刻”,新旧势力交替极度残酷,“前浪”如光速写作、印象笔记出现断崖式下跌(-30%至-50%),而“后浪”橙篇则以超千倍(1739%)的爆发力抢班夺权,国内市场尚未形成稳固的垄断阶层,仍处于乱世出英雄的窗口期。
2. 产品路径分化:海外重“生态工作流”,中国重“单点爆破力”
海外头部产品(Notion, Obsidian)的护城河在于“All-in-One”的生态闭环,用户粘性源于数据资产的沉淀与协作流;而国内突围产品(橙篇、Get笔记)则主要依靠“极致的单点功能”(如超长文生成、会议纪要秒出)实现增长。这折射出国内用户更倾向于为“立竿见影的效率工具”买单,而尚未像海外用户那样广泛接受将AI深度融入“知识管理与协作”的SaaS订阅习惯,导致国内产品“工具属性过重,生态属性极弱”。
3. 用户需求分层:海外刚需是“规范与学术”,国内刚需是“生成与捷径”
Grammarly和QuillBot的巨大体量与季节性波动,证明海外市场的核心驱动力仍是“学术合规与语言修正”;而国内市场的增长黑马全数集中在“内容生成”领域。这种差异揭示了中美AI商业化的本质鸿沟:海外是在“辅助人”,国内是在“替代人”,国内市场对AI“全自动干活”的期待值和付费意愿远高于辅助润色。
1赛道洞察:AI教育学习
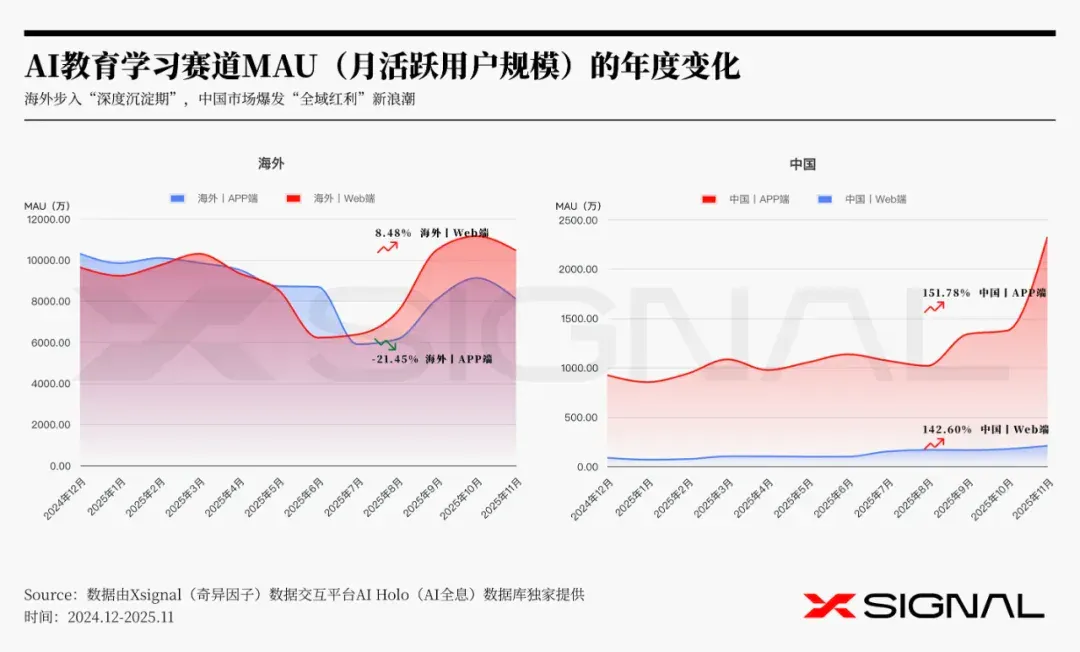
海外AI教育学习赛道呈现出移动便携侧与桌面浏览器侧发展的两极分化态势。移动便携侧虽坐拥千万级的庞大用户基数,但年度内出现21.45%的显著下滑,这可能源于通用大模型能力的提升使得简单的“拍照搜题”功能逐渐被系统级AI取代,导致单一功能的移动应用活跃度降低,且受暑期季节性波动影响明显。而Web端则展现出稳健的增长韧性,在近千万月活规模基础上实现8.48%的年度增长,这得益于其在长文本阅读、论文辅助写作及复杂编程教学上的天然优势,吸引了更多需要深度沉浸式学习的高等教育及专业用户群体,随着大模型推理能力的增强,桌面端的生产力属性进一步固化。
中国市场与之相比,呈现出全渠道共振的爆发轨迹。移动便携侧增长势头惊人,高达151.78%的增速使其在年末突破2000万大关,这反映出国内用户对于随时随地获取AI辅导的强烈需求,家长对AI私教的接受度提升以及移动端在口语陪练、作业批改等场景的交互创新,共同驱动用户规模快速倍增。与此同时,桌面浏览器侧虽然基数较小,但也实现了142.60%的高速增长,这表明在国内AI教育普及的初期阶段,用户对于不同终端的需求尚未分化,而是处于全面尝鲜与依赖建立的“红利期”,无论是移动端的碎片化学习还是桌面端的深度研习,均存在巨大的增量空间。
从量级上看,中国市场和海外市场存在显著的数量级差异,海外市场处于千万量级,而中国市场尚在百万量级,这体现出不同市场的发展阶段和成熟度差异。海外市场已进入存量博弈与结构调整期,面临着用户对浅层工具祛魅后的留存挑战;中国市场虽绝对规模较小,但正处于技术红利释放的陡峭增长曲线中,潜力巨大,在未来有望通过全场景覆盖进一步缩小与海外市场的差距,随着AI大模型向多模态实时交互演进,AI教育赛道在中国市场将迎来从“工具辅助”向“全能助教”转型的广阔发展空间,各平台需把握这一窗口期,针对不同终端的学习场景构建差异化壁垒,以实现持续增长与突破。
“简单的‘拍照搜题’正在被系统级AI无情吞噬,海外AI教育学习市场的流量逻辑已变:浅层的移动端工具开始退潮,深度的桌面端使用体验才是留存的方舟。
1竞争洞察:AI教育学习
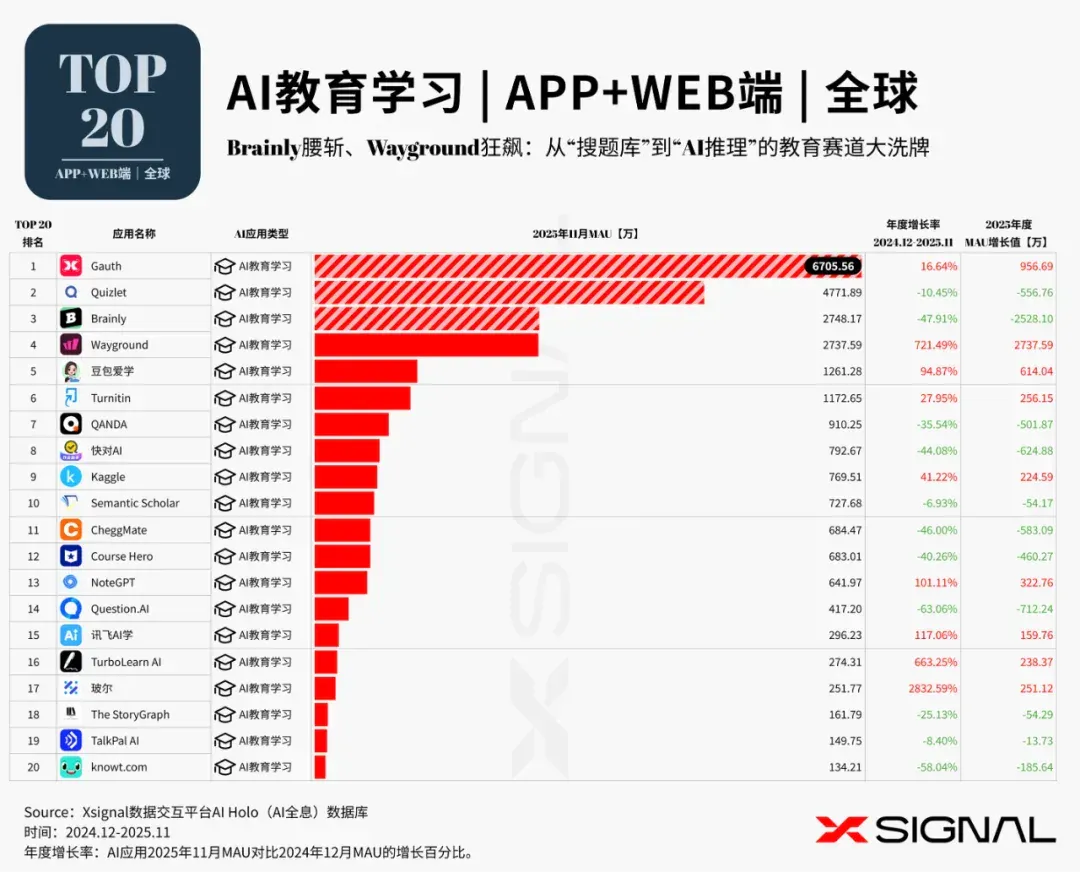
攻守易位:中国军团凭借“AI算力+极致运营”对海外传统巨头实施了流量的暴力掠夺
以 Gauth(字节系)、豆包爱学、讯飞AI学 为代表的中国应用群普遍保持 +16%至+117% 的正向增长,而 Brainly、Chegg、Course Hero 等海外老牌霸主则集体面临 -40%至-48% 的断崖式下跌;这表明中国厂商正利用更激进的算法推荐与获客策略,迅速填补了海外旧模式崩塌留下的市场真空。
模式代差:中国厂商主导了从“题库搜索”向“模型生成”的代际跨越,而海外厂商转型滞后
差异在于技术路径的选择:海外本土应用(如Quizlet, Brainly)仍深受“社区UGC”和“静态库存”的历史包袱拖累,响应速度慢;而中国出海应用(如NoteGPT, Gauth)轻装上阵,全面All-in 生成式AI(AIGC) 的即时交互体验,这种“秒级出解”对“社区等待”构成了降维打击,导致用户心智快速迁移。
壁垒分化:中国厂商赢在C端“快消式”工具,但海外厂商仍守住了B端“体制内”阵地。
尽管 Gauth 在C端流量上已形成断层领先,但海外厂商 Turnitin(反作弊/学术诚信)仍保持 +27.95% 的稳健增长且无明显替代品;这揭示了一个关键差距:中国AI教育产品目前主要攻克的是“提分与作业”的效率工具场景,但在“学术评估与公立教育系统”的信任与合规深水区,海外本土力量依然拥有不可撼动的护城河。
“AI教育正从“提分工具”向“数字导师(Tutor)”进化: 目前的竞争重点还在于“解题效率”。未来将从“给答案”转向“讲逻辑”。谁能率先实现真人的“启发式教学”对话体验,谁就能建立更深的用户粘性,摆脱纯粹的工具化竞争。
篇章·伍
布局有志 l 头部公司的AI应用生态
1、 布局有志:中国头部公司
字节跳动 AI战略解析
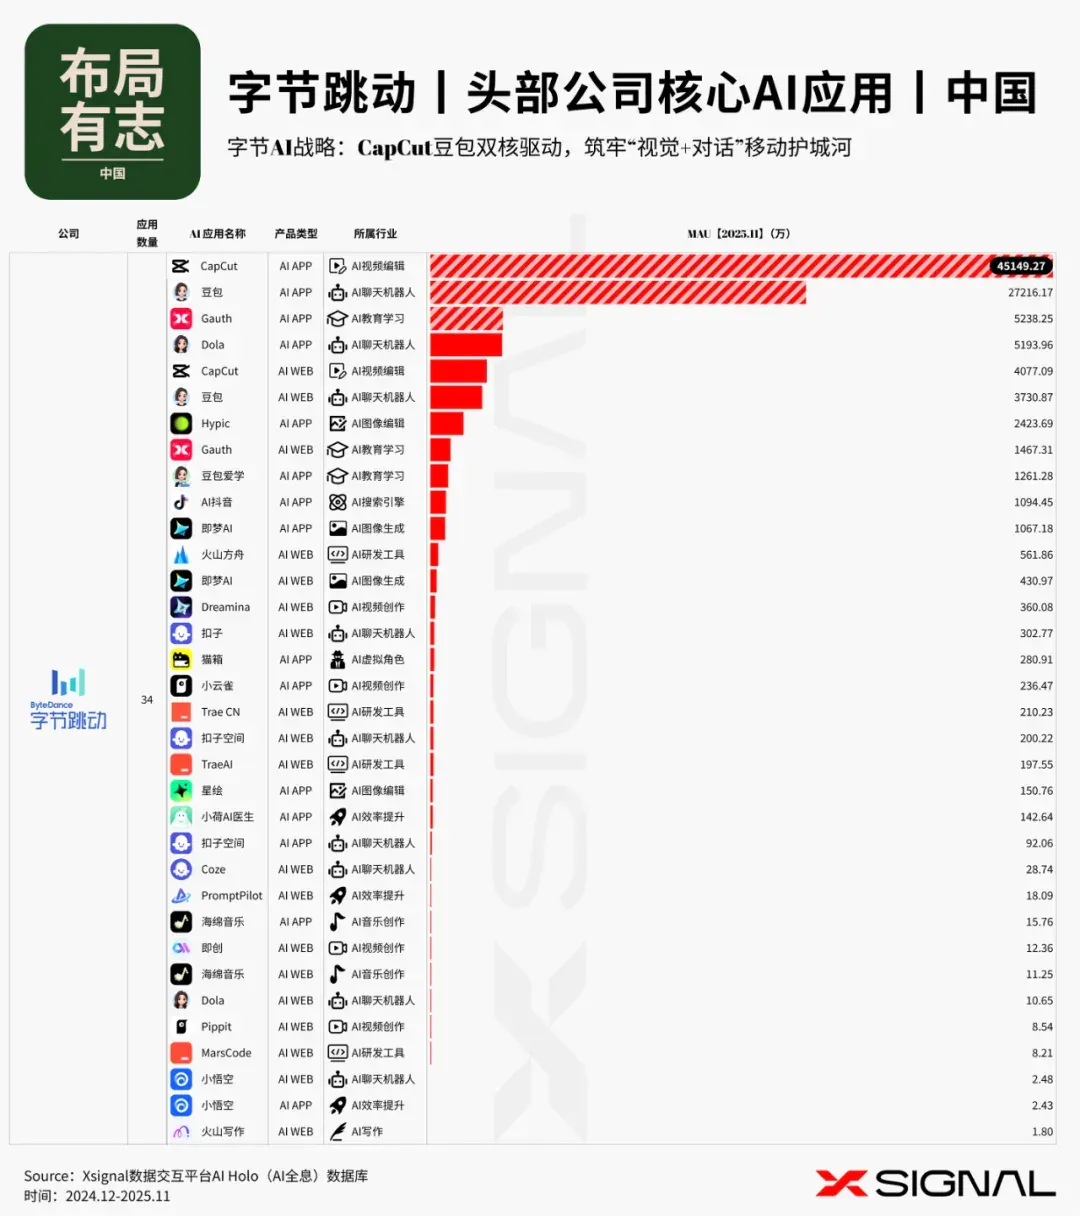
“端云协同”的全球化流量收割
依托 CapCut、Gauth(海外)与豆包(国内)的多重优势,字节跳动成功构建起全球最大的 C 端 AI 流量池,实现了从“内容分发平台”向“AI 智能交互门户”的战略跃迁。
“软硬一体”的生态底层渗透
字节跳动不再仅限于 App 层的开发,而是通过豆包大模型及其手机助手深入智能手机操作系统底层(系统级权限获取),采取“不做硬件做中间层”的策略,意图在 AIGC 时代重构人机交互方式。
“快速迭代”的赛马式垂直赛道深耕
集团内部推行激进的赛马制,在图像(如即梦/Hypic)、科研办公(火山方舟/Trae)、角色社交(猫箱)等细分领域多线作战,通过火山引擎降低 tokens 成本并大规模内测验证,确保在每一个高价值垂直场景都能精准布局并快速完成商业闭环。
阿里巴巴 AI战略解析
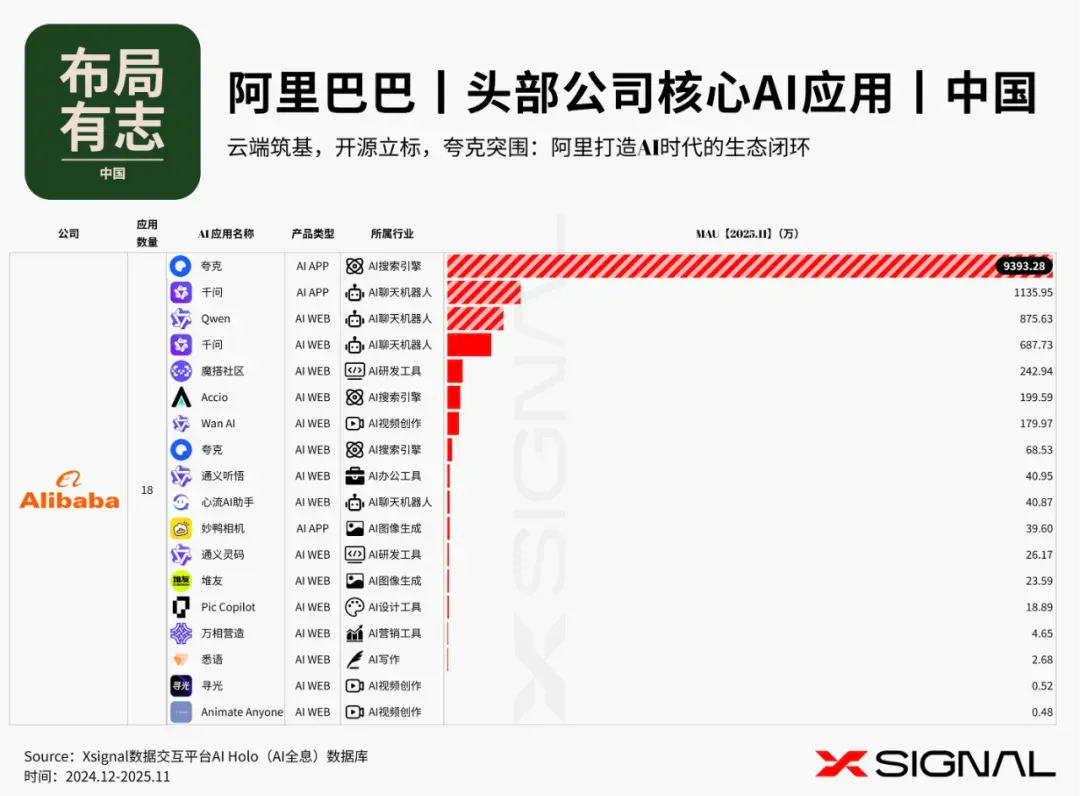
战略锚点与流量验证: 在“AI 驱动”的顶层战略指引下,阿里成功将夸克打造为断层领先的C端超级入口,千问公测10 天双端活跃用户近 2000 万,验证了其通过“AI 搜索+智能工具箱”而非单一聊天机器人来承接大众流量的策略有效性,标志着集团从松散治理向核心业务“AI 原生化”转型的成功起步。
基建护城与生态壁垒: 阿里正通过“魔搭社区(ModelScope)+ 通义开源”构建中国版 Hugging Face,牢牢掌握开发者与模型分发这一上游话语权;同时结合“投资换算力”策略绑定头部独角兽,构筑了“开源定义标准、资本锁定消耗”的双重云端护城河。
场景分层与应用突围: 产品矩阵呈现清晰的“端侧重分发、网侧重生产”格局,移动端利用夸克抢占高频大众场景,Web端聚焦代码与多媒体生成的重工作流;同时在电商深水区,利用 Accio 等 Agent 产品将逻辑从“流量匹配”升级为“智能代办”,在存量市场中挖掘高价值 GMV。
终局闭环与商业重塑: 阿里最终旨在构建一个“以夸克/千问为流量漏斗、以魔搭为技术底座、以阿里云为价值收口”的严密闭环,通过将 C 端的高频入口优势与 B 端的开发者粘性转化为持续的云消耗,实现从“流量变现”互联网巨头向“技术生态变现”基础设施服务商的根本性跨越。
“阿里构建了以“夸克”为超级流量漏斗、以“千问”为技术基座、以“魔搭”为生态护城河的铁三角架构,呈现出“通用场景高频垄断,垂直工具广泛试错”的倒金字塔式战略布局。
腾讯 AI战略解析
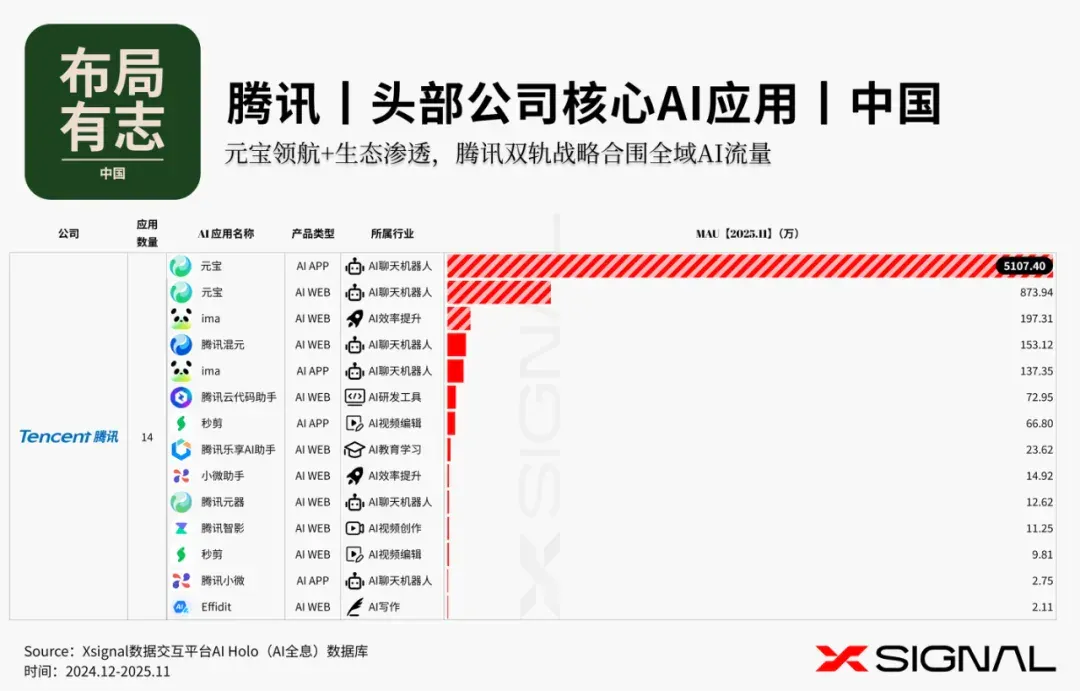
双轨并行的顶层机制
腾讯确立了“独立旗舰突围 + 生态原生重构”的双轨战略,通过“元宝”集中近 90% 热度抢占独立 AI 入口心智,同时利用微信与 QBot 将超级 APP 从流量容器升级为“智能体分发终端”,实现对存量生态的智能化降维激活。
独立旗舰的破局卡位
“元宝”作为 C 端绝对核心,承担着对标行业头部、锁定高价值主动型用户的重任,其战略意义在于建立一个纯粹的、不依附于旧场景的 AI 原生高地,防止用户因技术代差流失至外部平台。
微信 AI 的私域壁垒
微信 AI 搜已跃迁为“私域场景指挥官”,它通过深度解析公众号与视频号的“暗数据”生成独家结构化攻略,并挂载小程序实现从“搜信息”到“调服务”的无缝闭环,构建起外部通用模型无法穿透的“内容+服务”双重壁垒。
浏览器的智能体变革
QQ 浏览器 QBot 正在将浏览器重构为“智能体(Agent)分发终端”,通过“场景找人”的意图驱动模式,在用户浏览流中主动交付垂直 Agent 能力,有效解决了 AI 智能体在通用场景下难以被发现和规模化使用的行业痛点。
结果即服务的商业布局
腾讯 In-App 布局是将 AI 进化为掌控生态流量分配权的“超级神经中枢”,通过 RaaS(结果即服务)模式将用户意图直接转化为交易行动,从而在“人与服务”的连接协议上,构建起比传统搜索和推荐算法更具垄断性的商业护城河。
“腾讯构建了“独立旗舰突围 + 国民生态渗透”的双轨夹击战略:以“元宝”为绝对核心(占据显性数据主导)建立独立AI品牌心智,同时利用“微信AI搜”与“QQ浏览器QBot”将AI能力无缝“原生化”植入国民级超级入口,结合ima等垂类工具的差异化探索,通过“存量激活+增量掠夺”实现对全网用户的全域AI收口。
科大讯飞 AI战略解析
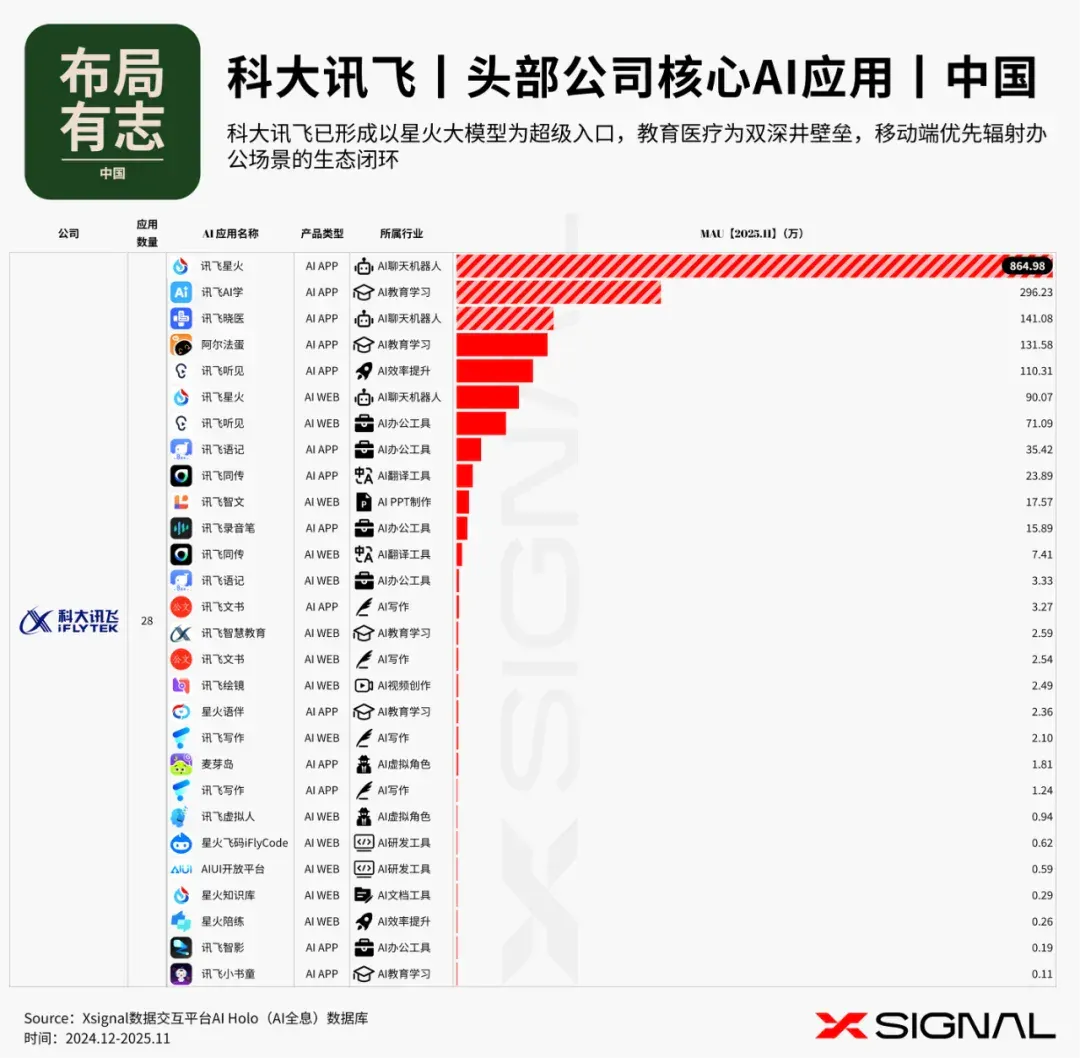
生态位势,确立了以“讯飞星火”为超级锚点的平台化战略,完成了从“工具离散”到“入口聚合”的范式跃迁。 数据佐证了战略的成功收敛:单体应用占据近50%的流量压强,不仅使得“星火”成为绝对的流量中枢,更标志着讯飞已成功将过去分散在翻译、录音等细分场景的长尾流量,高效清洗并沉淀至通用大模型底座,构建起真正具有生态掌控力的超级入口。
竞争壁垒,构建了“教育存量深耕+医疗增量突围”的双深井护城河,在同质化的大模型战局中筑牢了“高信任”防线。 依托教育与医疗两大垂类赛道(合计流量占比超30%)的强势表现,讯飞打通了“软硬一体”与“专业数据”的闭环。不同于泛娱乐赛道的低门槛内卷,这两大高门槛、高信任度场景的成功卡位,使其有效规避了互联网巨头的流量碾压,确立了极具行业深度的差异化生存空间。
场景基因,验证了“移动端压倒性主导”的伴随式服务逻辑,与桌面生产力竞品形成了完美的错位竞争。 APP端8倍于Web端的巨大流量差,深刻揭示了讯飞的核心竞争力在于“语音交互”与“即时满足”的移动场景基因。这一数据特征表明,用户更倾向于将其作为随身智能助手,而非单纯的案头生产力工具,从而巧妙避开了在PC端代码生成与文档协作上的正面红海厮杀。
360 AI战略解析
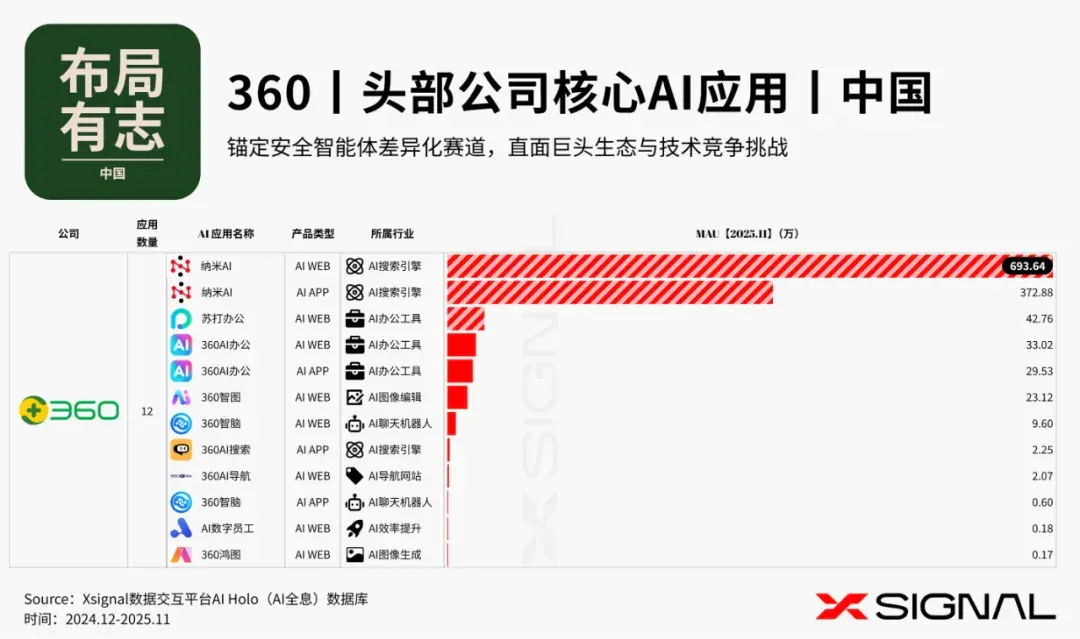
360构建了以纳米AI为核心的流量漏斗生态,其核心逻辑可概括为:前端超级入口获客,后端垂直场景留存。
- 流量先锋——纳米AI: 凭借360在浏览器和搜索领域的传统优势,纳米AI(Web+App)MAU合计突破千万,成为绝对的流量引擎,成功抢占了AI搜索这一超级入口。
- 全场景渗透: 360并非孤军奋战,而是构建了涵盖AI办公(苏打办公)、AI影像(360智图)、AI机器人等多维度的产品矩阵。这种“折叠式”布局将大模型能力深度嵌入高价值垂直场景。
美图 AI战略解析
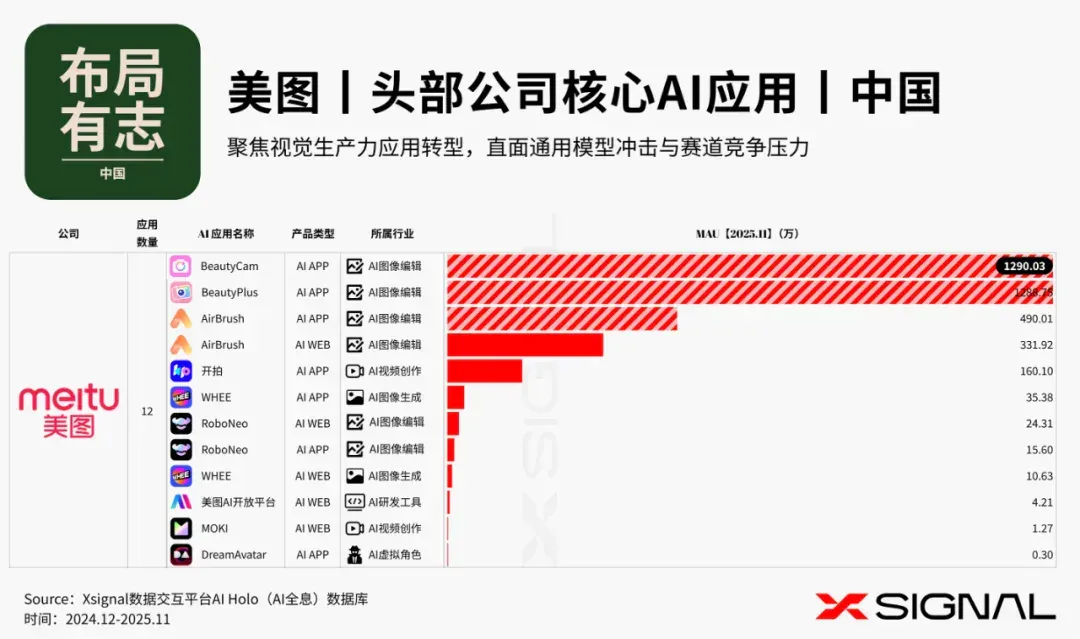
美图正面临流量孤岛被超级生态降维绞杀的巨大挑战:
其极度依赖的静态图像基本盘(占比超90%)在字节系‘内容+工具’闭环的虹吸下面临巨大留存压力,若不能在通用AIGC技术抹平修图审美壁垒前,突破缺乏内容分发出口的致命短板并实现视频化业务(开拍仅占零头)的指数级跃迁,恐将面临被超级平台彻底功能化与插件化的替代与边缘化的长期风险。
MiniMax AI战略解析
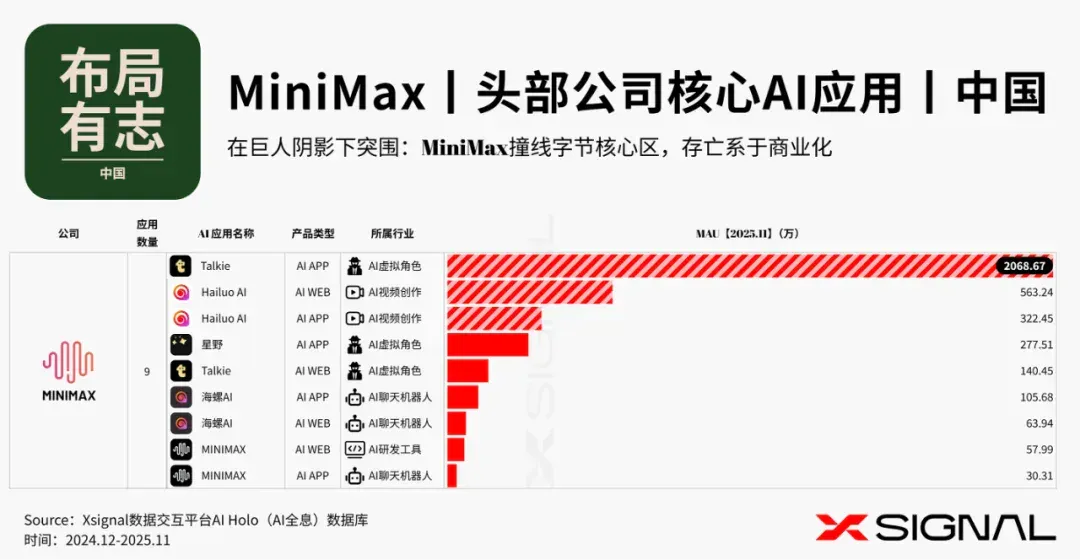
MiniMax的AI应用的战略布局与生存现状:其核心逻辑可总结为以下三点:
- “情感社交+视频创作”双轮驱动:MiniMax已形成以Talkie(虚拟角色)领跑流量、海螺AI(视频创作)发力内容的矩阵。Talkie以突破2000万的MAU展现了极强的情感黏性与流量爆发力,奠定了其在大模型应用层的先发优势。
- “撞线”巨头的阵痛:产品赛道与字节跳动等大厂高度重合,意味着MiniMax必须在流量红海中贴身肉搏。虽然用户规模领先,但面临视频算力成本高昂、高阶模型持续“烧钱”的财务压力。
- 商业化存亡战:目前MiniMax正处于从“超级应用”向“商业闭环”跨越的关键期。其战略命门在于能否跨越“高频流量变现难”的门槛。
MiniMax的未来不取决于用户增长的上限,而取决于在算力成本与变现效率的“剪刀差”中,能否率先跑通可持续的盈利模式。
智谱 AI战略解析
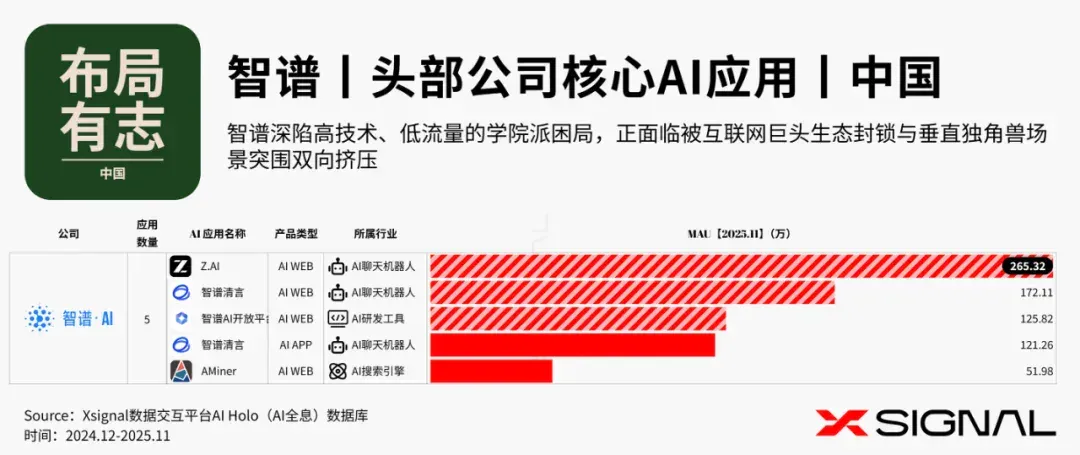
智谱正通过“Z.AI+智谱清言”的双旗舰矩阵及MAAS开放平台,由单一的大模型提供商向“全场景生产力底座”转型,试图在Web端深度交互中锁定高净值B端与开发者流量,以此对抗互联网巨头在C端APP生态的存量优势。
在算力成本激增与行业“价格战”的合围下,智谱面临着“大厂生态挤压”与“盈亏平衡点拉锯”的双重考验,其核心命题已从追求流量规模,演变为如何在2025年行业洗牌期,通过垂直产业的深度融合与MaaS平台的毛利优化,构建起无法被巨头低价策略撼动的商业闭环。
百度 AI战略解析
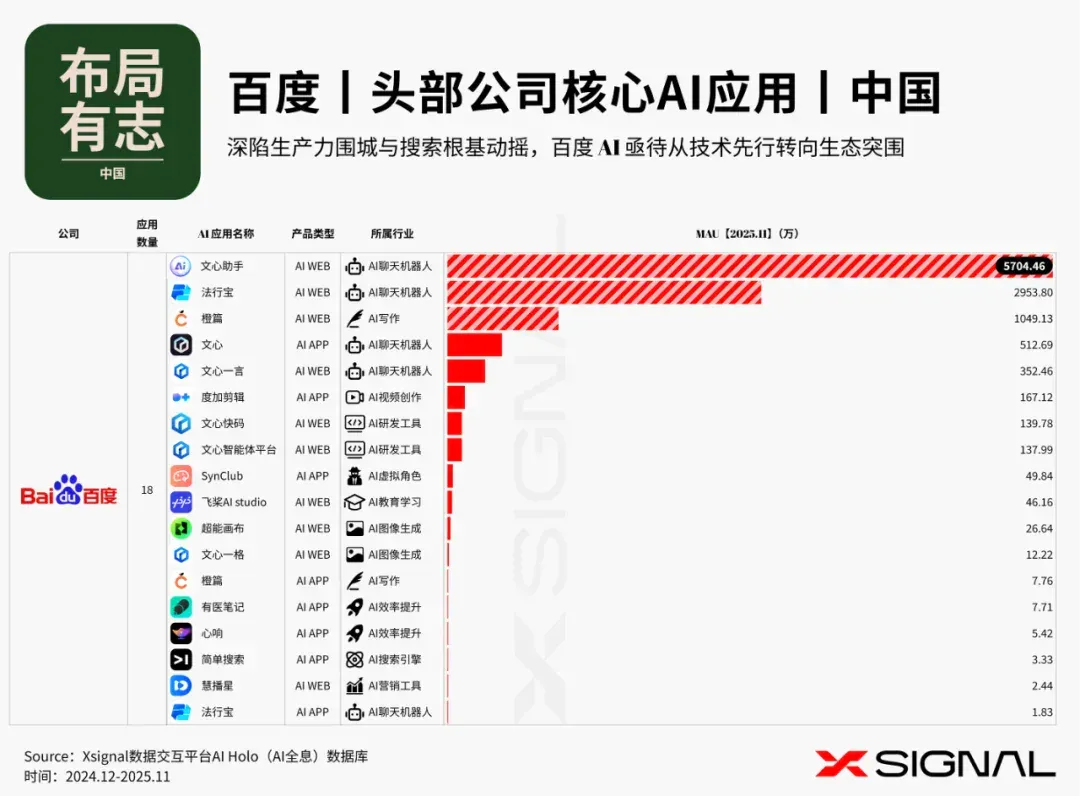
1. 战略卡位:从“技术先驱”陷入“心智红海”,面临流量策源地的根基性动摇
百度虽凭借先发优势确立了“文心一言”的第一代用户认知,但在移动互联网向 AI 原生应用转轨的过程中,正面临核心搜索入口被降维打击的威胁。字节跳动的豆包通过短视频生态强行渗透、微信AI 搜、小红书通过私域知识积累搜索分流用户心智,使百度面临“技术领先但场景脱节”的困境。百度若不能将 Web 端的生产力优势快速转化为移动端的“全能生活入口”,其先发优势将迅速演变为守成者的沉没成本。
2. 商业范式:深陷“左手创新、右手自残”的变现悖论,B端成为最后的战略堡垒
百度 AI 极度依赖 Web 端生产力场景(占比 >93%),这背后折射出其战略困局:AI 搜索的准确性越高,传统 SEM 广告位的价值就越低。 在 C 端面临价格战和流量侵蚀的巨大挑战下,百度被迫进入“防御性开源”和“激进降价”的消耗战;此时,基于 AI 云和昆仑芯的 B 端专业化场景(如法律、政企)已不再是增量,而是决定百度能否扛过“收入阵痛期”的战略护城河。
3. 生态格局:面临“敏捷后进者”的生态合围,战略重心需从“大模型”向“智能体生态”死生决战
当前百度面临的最大威胁并非单一模型的参数落后,而是生态厚度的稀释。以月之暗面(Kimi)为代表的初创公司在细分场景(长文本)快速切入,而腾讯、阿里利用其社交与电商粘性完成了 AI 的无缝植入。百度目前的战略高度已从“做模型”转向“做智能体(Agent)”,这实质上是一场“应用分发权”的保卫战,如果文心智能体平台不能在 2025 年内重构出类似 PC 时代“网址导航”或移动时代“应用商店”的统治力,百度将彻底丧失对 AI 时代流量分发链条的控制。
“百度正处于‘先发优势’与‘场景脱节’的生死交锋期:左手是技术创新的自我革新,右手是传统变现的自我博弈。在AI搜索重构流量逻辑的当下,百度的真正挑战不在于模型参数的高度,而在于能否通过‘智能体生态’,在移动原生时代重建如同PC时代‘网址导航’般的流量分发统治力。
超级APP的AI战略
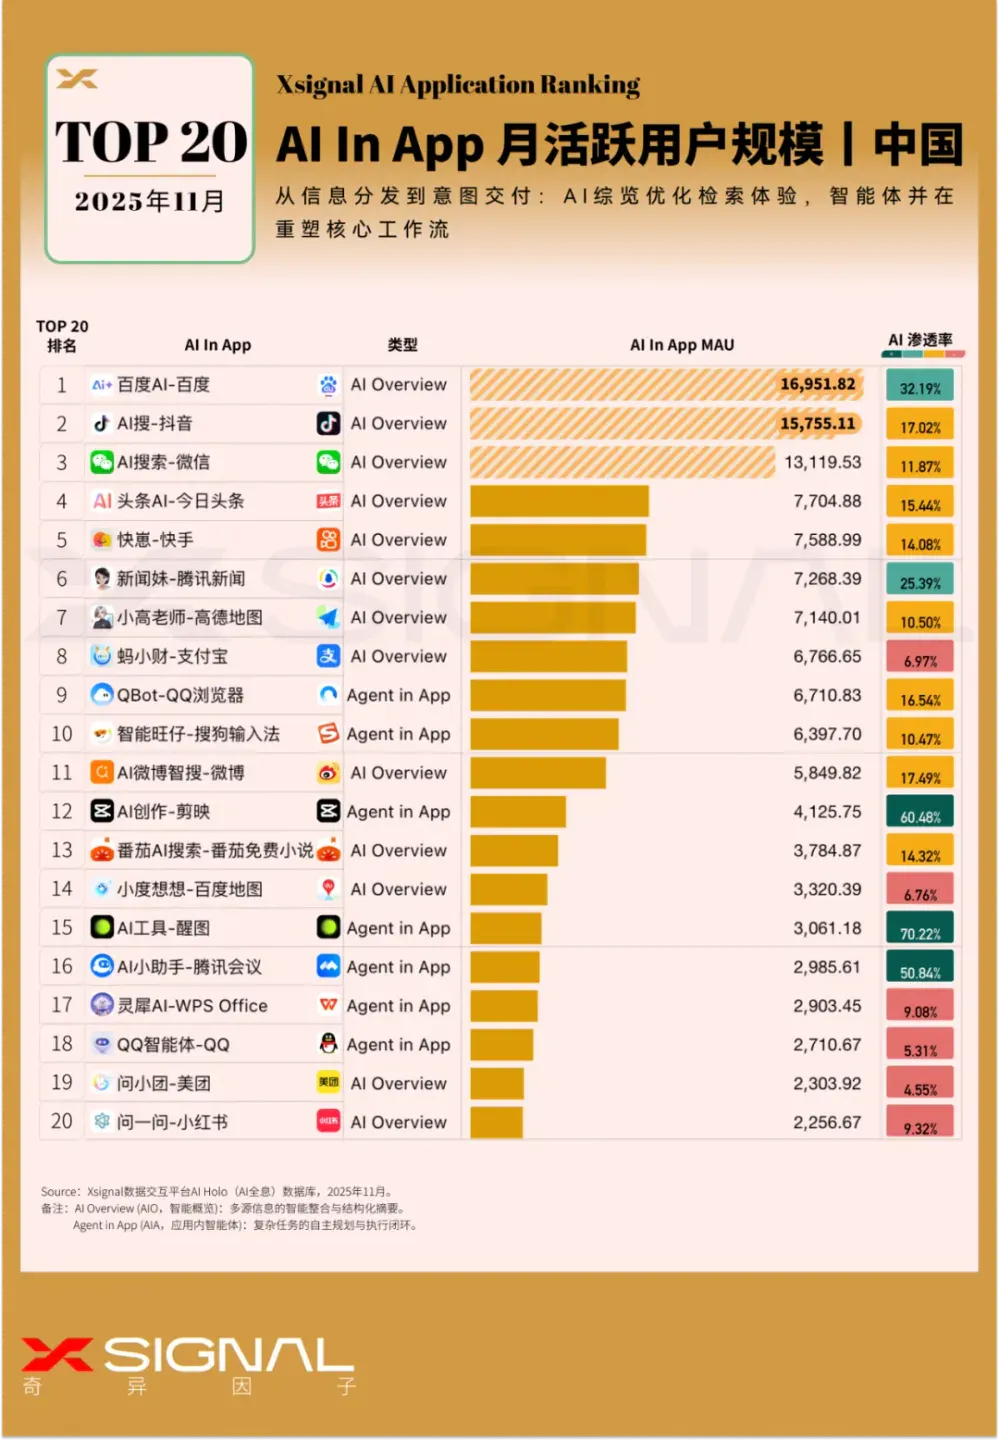
当前AI应用生态呈现显著的场景分化,AI在内容创作与办公协同等强工作流场景(如剪映、醒图、腾讯会议)已通过深度耦合(Agent)实现了超50%的高渗透率,完成了从功能插件到核心生产力的代际跨越;而在泛资讯与生活服务场景(如百度、微信、支付宝),AI仍主要作为流量防御手段(Overview),尚未突破用户习惯改造的临界点。
2、布局有志:海外头部公司
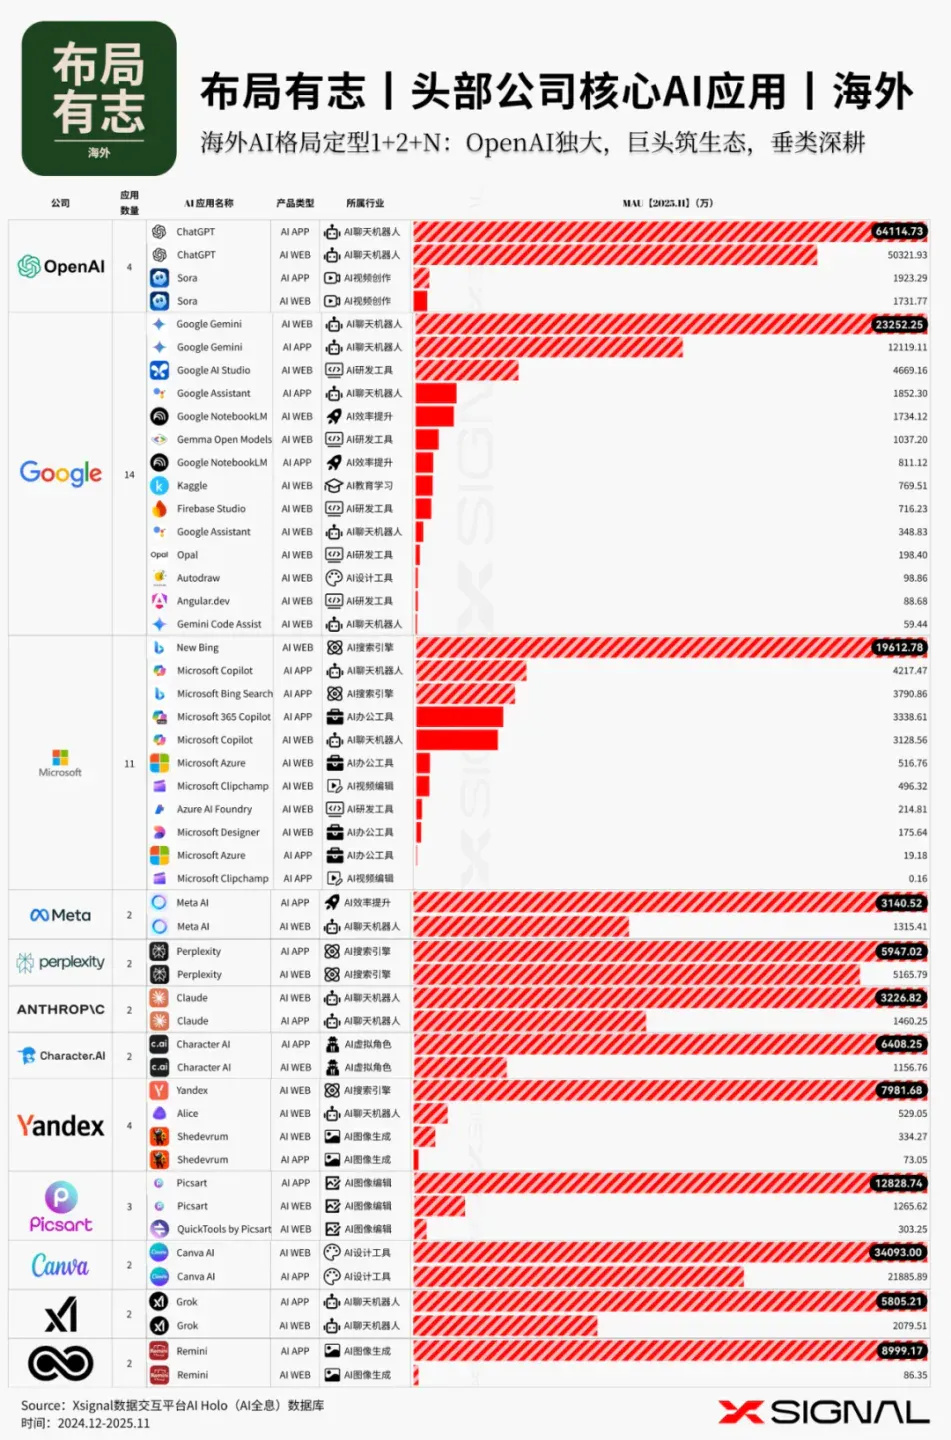
海外AI格局已固化为“1+2+N”的“超极化-生态化-垂直化”三元分层结构:OpenAI以超级应用形态独占鳌头(36%份额),谷歌与微软通过全家桶式的长尾工具链构建防御生态,而Canva、PicsArt等垂类玩家则在设计与影像高地成功构筑了流量护城河。
篇章·陆
年度榜单汇
1、增长之星
增长之星 l APP端 l 中国
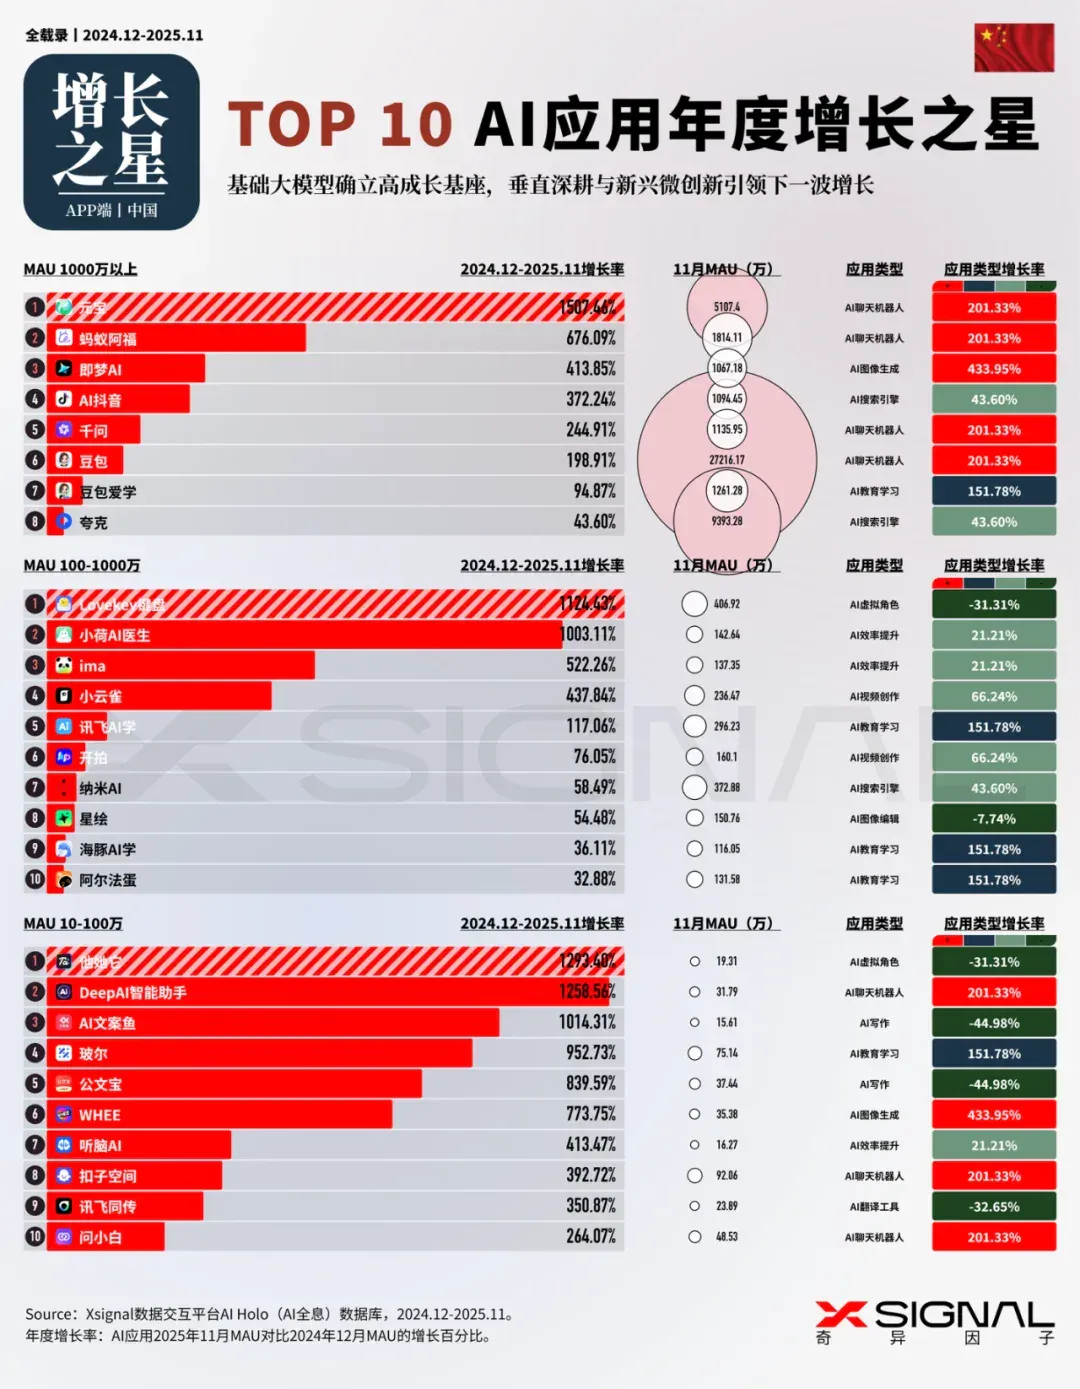
“情感与刚需是唯二的解药,如LoveKey和他她它(虚拟角色)以及小荷AI医生(医疗)的千倍增长证明,深耕垂直场景比泛娱乐聊天更具爆发力。巨头入场即终局:腾讯元宝的增速断层领跑说明2025年AI应用已从‘草莽争霸’正式进入‘生态碾压’时代。
1增长之星 l Web端 l 中国
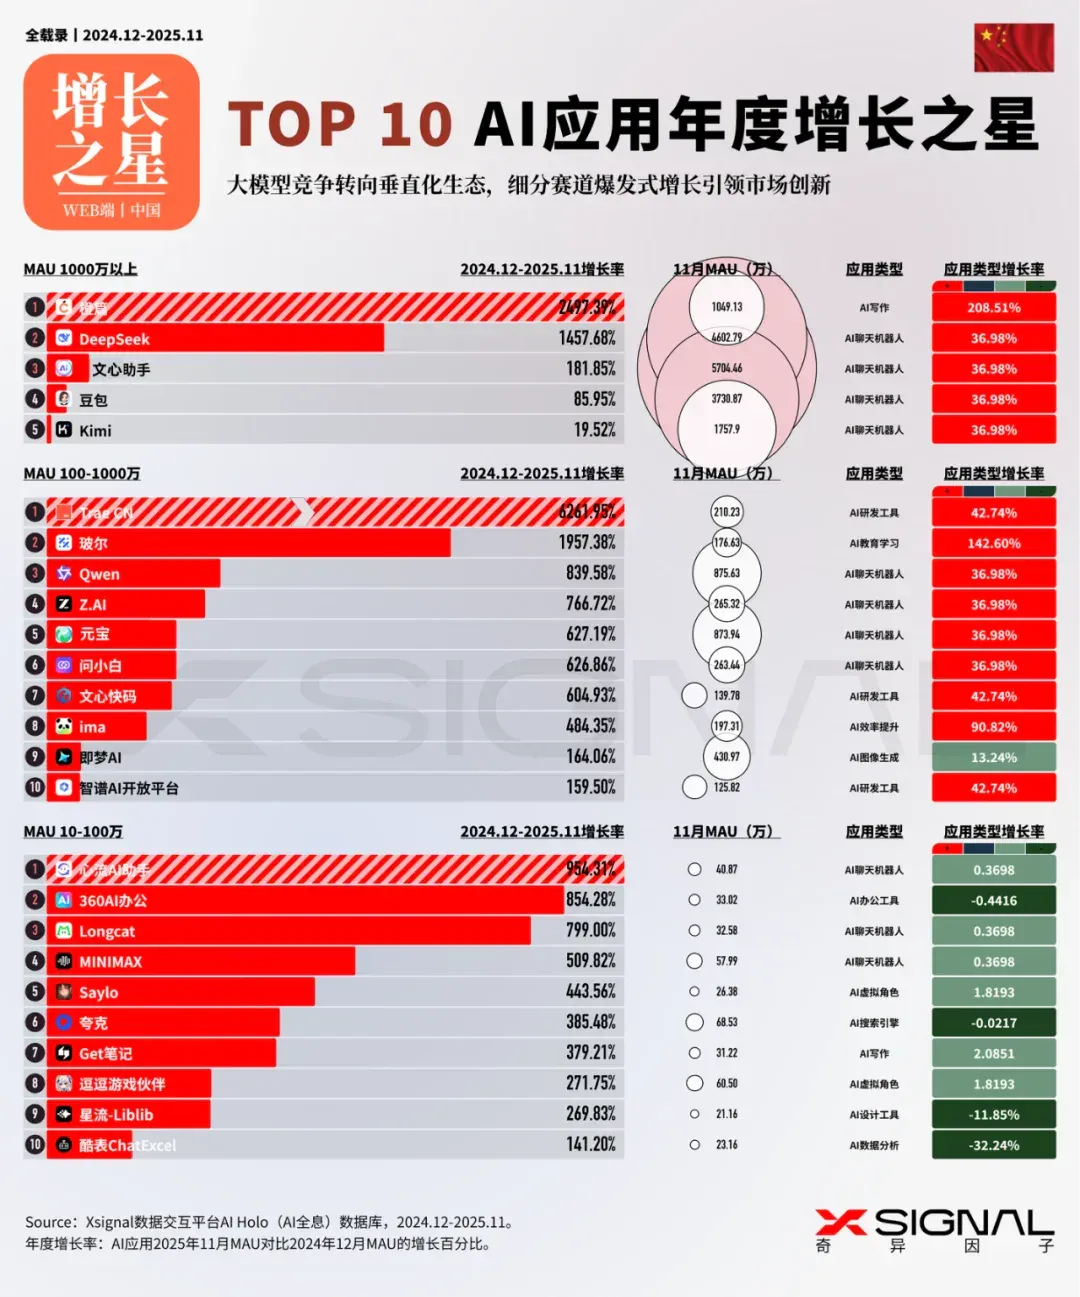
“增长的秘密不在于做大,而在于做准。低MAU赛道的爆发,证明了‘小切口’也能撕开‘大市场’。大模型战事下半场:从‘通用乱战’转向‘垂直深耕’,细分才是新的增长极。风停在通用对话,浪起于垂直生态。
1增长之星 l Web端 l 中国
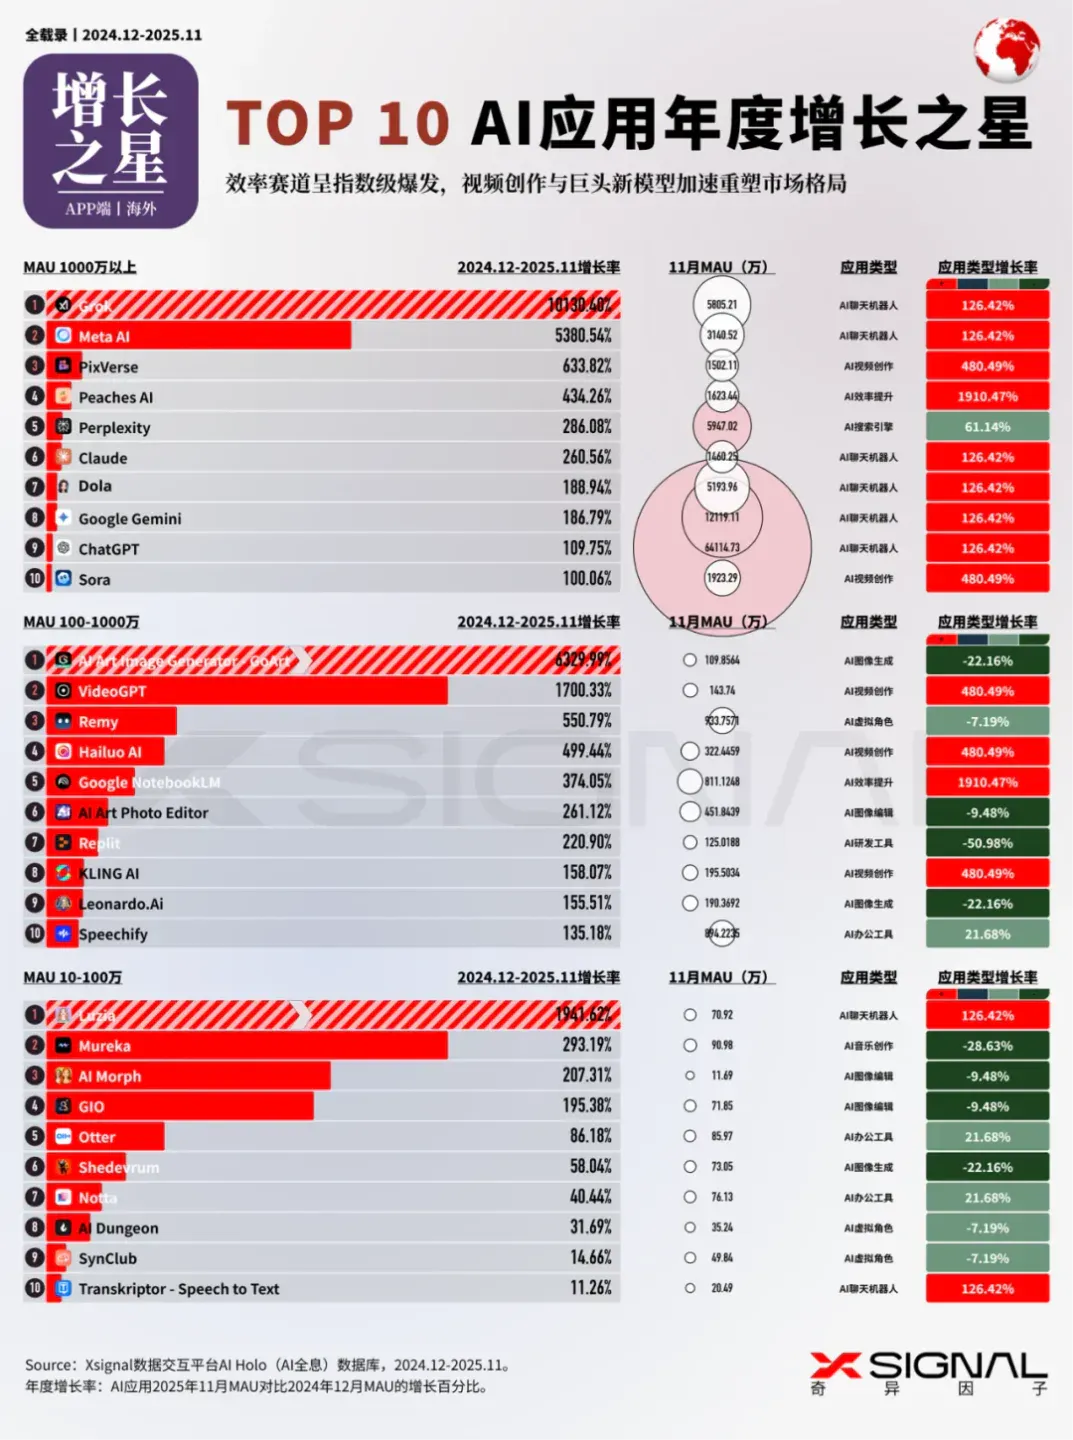
“ChatGPT的强势挡不住后浪之勇:Grok与Meta AI以超音速增长,正在挑战AI流量现有版图。海螺AI(Hailuo AI)爆发说明通用大模型是基础设施,但垂直场景应用(如视频生成)才是流量的核爆点。
增长之星 l APP端 l 海外
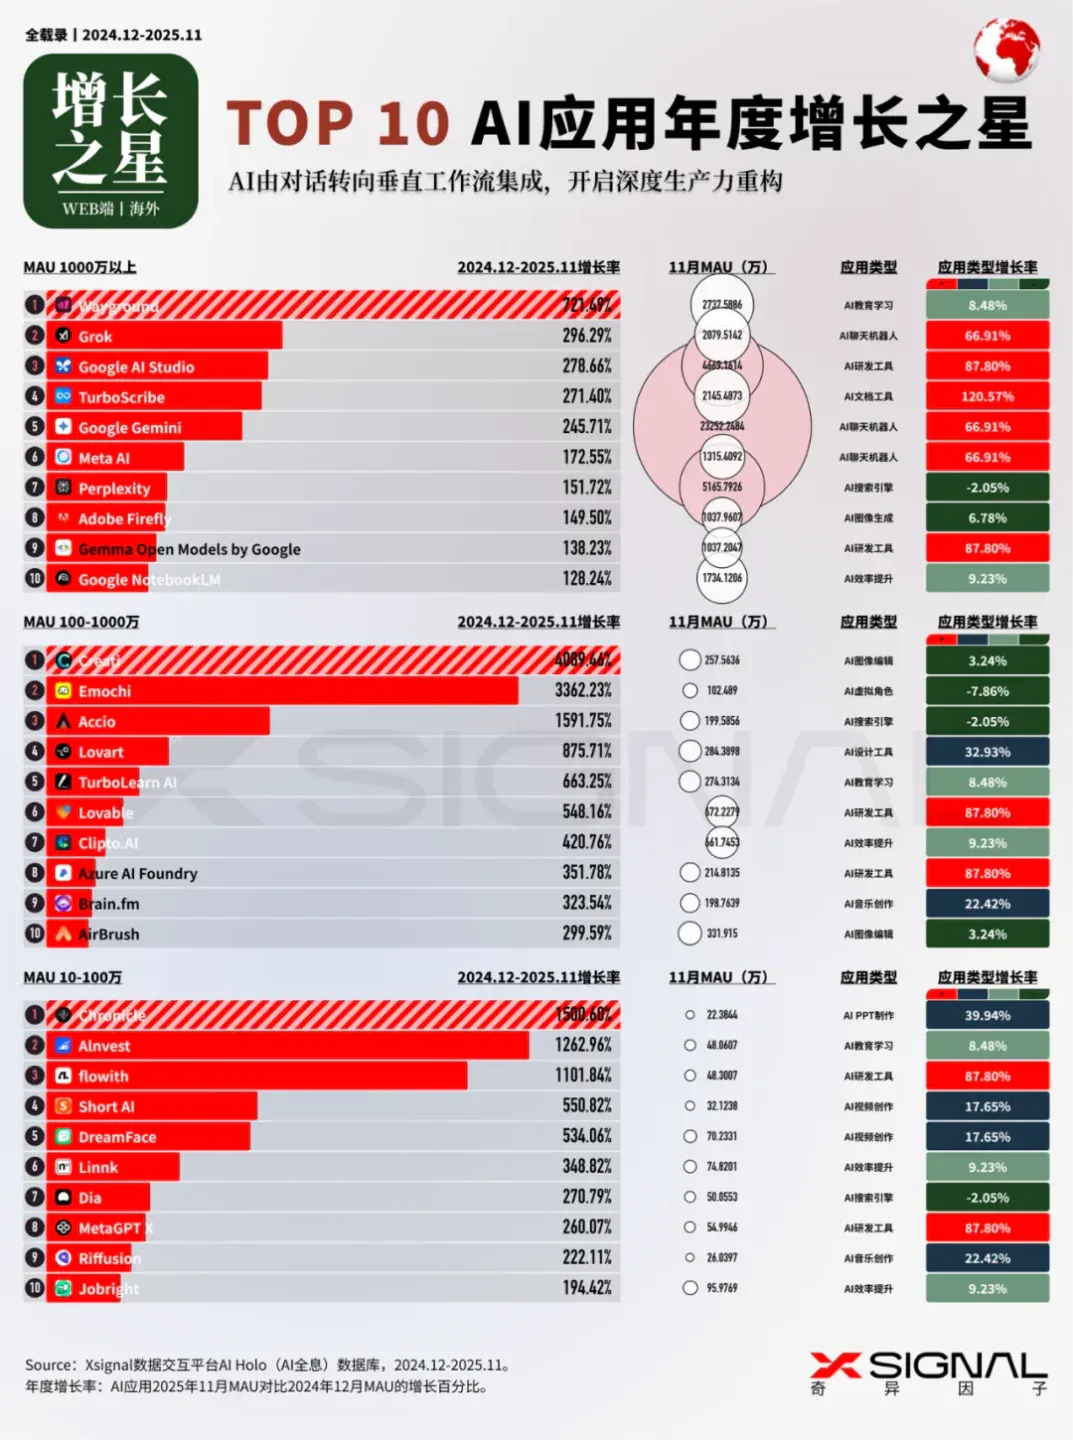
“流量正在从‘对话框’逃逸,涌向‘工作台’。研发和设计工具的霸榜,标志着 AI 已从满足好奇心的‘玩具’,进化为重塑生产力的‘工具’。当 Wayground 的爆发宣告‘AI 教育学习’将统治下一个流量纪元。
2、赛道之王
赛道之王 l APP端 l 中国
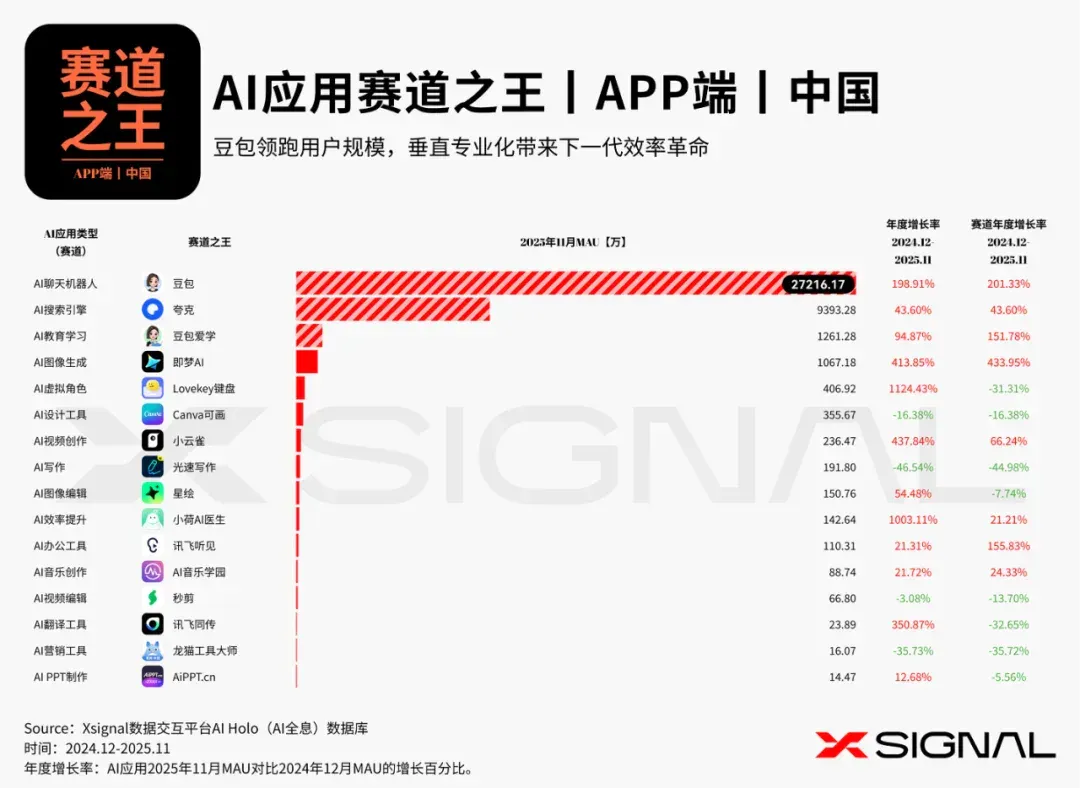
在 2025 年中国 APP 端的 AI 领域,各赛道呈现出极度分化的发展态势与竞争格局。AI 聊天机器人赛道以其高达 201.33% 的赛道年度增长率,以及赛道之王豆包 2.7 亿的庞大月活规模,成为名副其实的“超级赛道”,展现出大型语言模型(LLM)在全民级人机交互场景下的强大渗透力和领先优势。此外,AI 虚拟角色赛道中的 Lovekey 键盘以 1124.43% 的年度增长率一骑绝尘,反映出市场对情感陪伴、个性化互动和沉浸式体验的强烈需求,凸显了 AI 在“兴趣”和“社交”垂直领域的巨大潜力。
在市场整体高歌猛进的背景下,部分赛道则面临严峻挑战。AI 写作赛道年度增长率萎缩 -44.98%,赛道之王光速写作月活规模显著下降(-46.54%)。这可能源于通用型 LLM(如豆包)功能的快速集成和迭代,对单一功能型 AI 写作工具形成了降维打击,警示着该赛道企业必须进行功能深度化或场景垂直化的战略转型,以避免被通用模型边缘化。尽管存在挑战,整体 APP 端仍有 11 个赛道月活规模突破百万,体现出 AI 应用在移动端已实现广泛普及和强大的市场承载力。
其中,AI 效率提升赛道中的小荷AI医生表现抢眼,实现了 1003.11% 的年度增长,成为垂直领域高效增长的典范。这一高速增长得益于其精准切入医疗健康这一高价值专业场景,通过提供辅助诊断、信息查询等高专业度的 AI 服务,显著提升了用户效率和决策质量。小荷AI医生的成功案例,为其他 AI 应用树立了发展标杆,即在基础技术趋同的时代,“专业化、垂直化、高实用性”的战略定位,是 AI 应用在激烈竞争中实现高速突围的关键驱动力。
“2025 年的AI应用战场没有中间地带:要么是亿级流量的通用“超级入口”,要么是极致深耕的垂直“隐形冠军”。
赛道之王 l Web端 l 中国
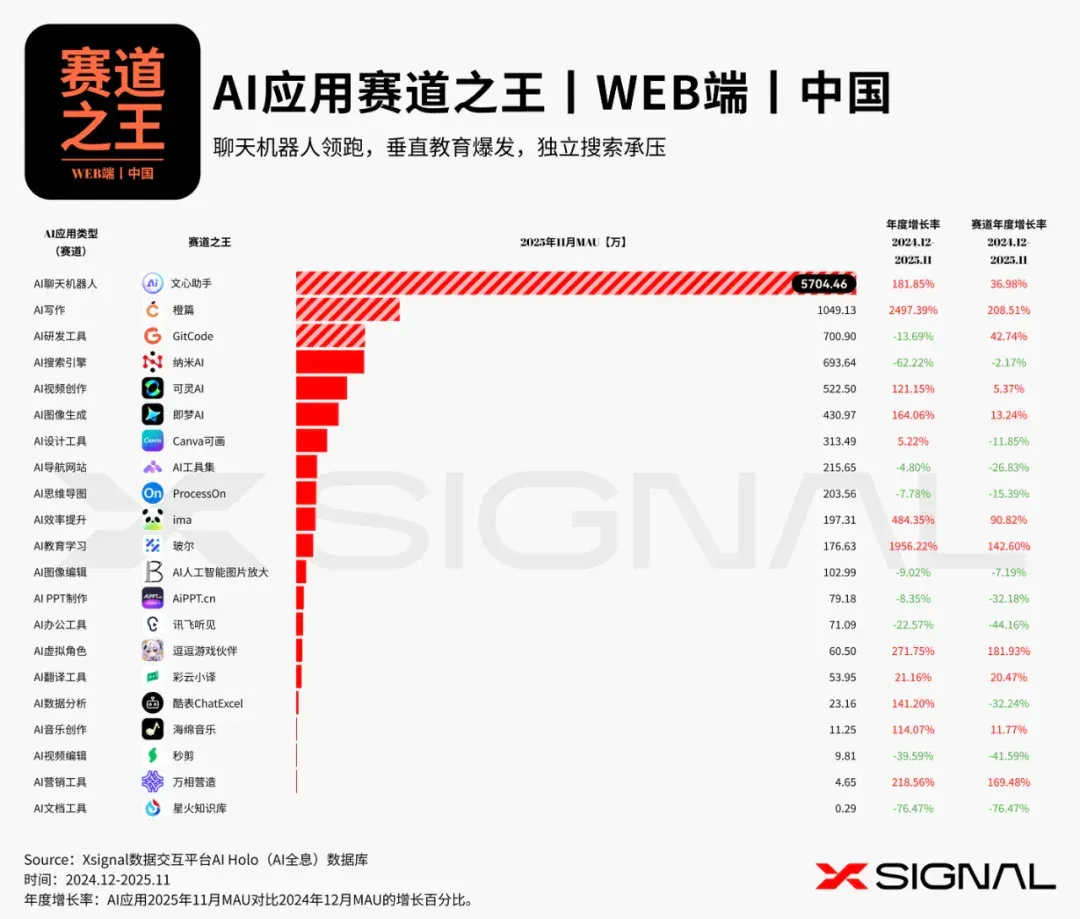
在2025年的中国AI应用市场中,数据揭示了市场格局的领导者地位和新兴趋势的剧烈变化。文心助手凭借其在AI聊天机器人赛道中的深厚积累和用户基础,以5704.46万的月活跃用户数(MAU)拔得头筹,成为Web端年度AI应用的赛道之王。这一成就不仅巩固了其作为国民级AI入口的战略地位,也标志着大模型技术在日常应用层面已实现规模化落地。
在AI应用的广泛普及方面,市场显示出强劲的增长潜能。共有12个AI应用赛道的月活用户数突破百万大关,涵盖了从内容创作到效率工具的多个领域,这表明AI技术已深度渗透至用户工作和生活的方方面面。然而,并非所有赛道都保持了高速增长。AI搜索引擎赛道就遭遇了显著的市场挑战,其领军者纳米AI尽管拥有693.64万的MAU,但其年度增长率却经历-62.22%的严重下滑,且整个赛道的年度增长率也呈-2.17%的负增长。这一现象可能反映了通用搜索引擎巨头对AI功能整合的快速反应,或是独立AI搜索应用在产品创新和用户粘性上面临的困境,需要纳米AI深入洞察用户需求,进行战略性调整以应对激烈的竞争。
AI教育学习赛道的玻尔,以惊人的1956.22%年度增长率成为年度增长速度的魁首。这一现象不仅凸显了AI教育在个性化学习和效率提升上的巨大价值,更表明了市场对垂直、专业化AI应用的需求正处于井喷期。玻尔的成功,可能归因于其精准解决了教育领域的痛点,通过创新技术实现了用户价值的指数级增长,为其他垂直AI赛道的快速崛起提供了极具战略高度的参考范例。
“玻尔的增长神话证明:与其在通用大模型里『泛泛而谈』,不如在垂直场景里『精准狙击』。
赛道之王 l APP端 l 海外
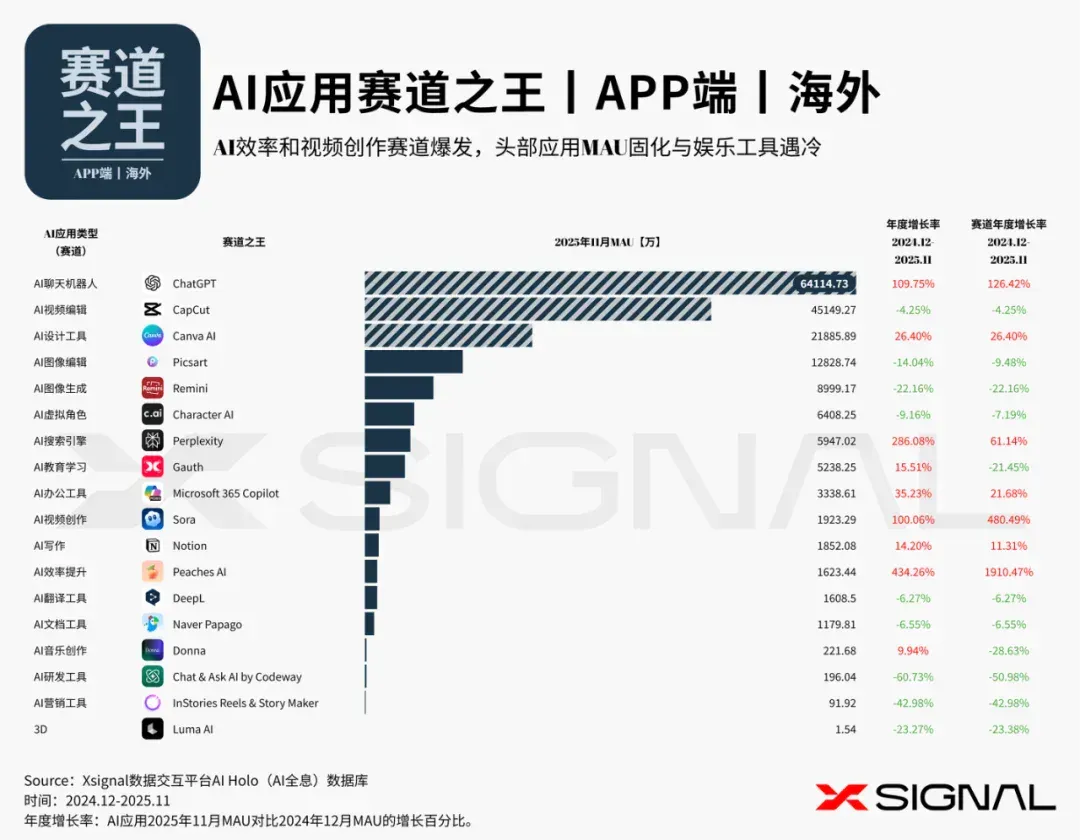
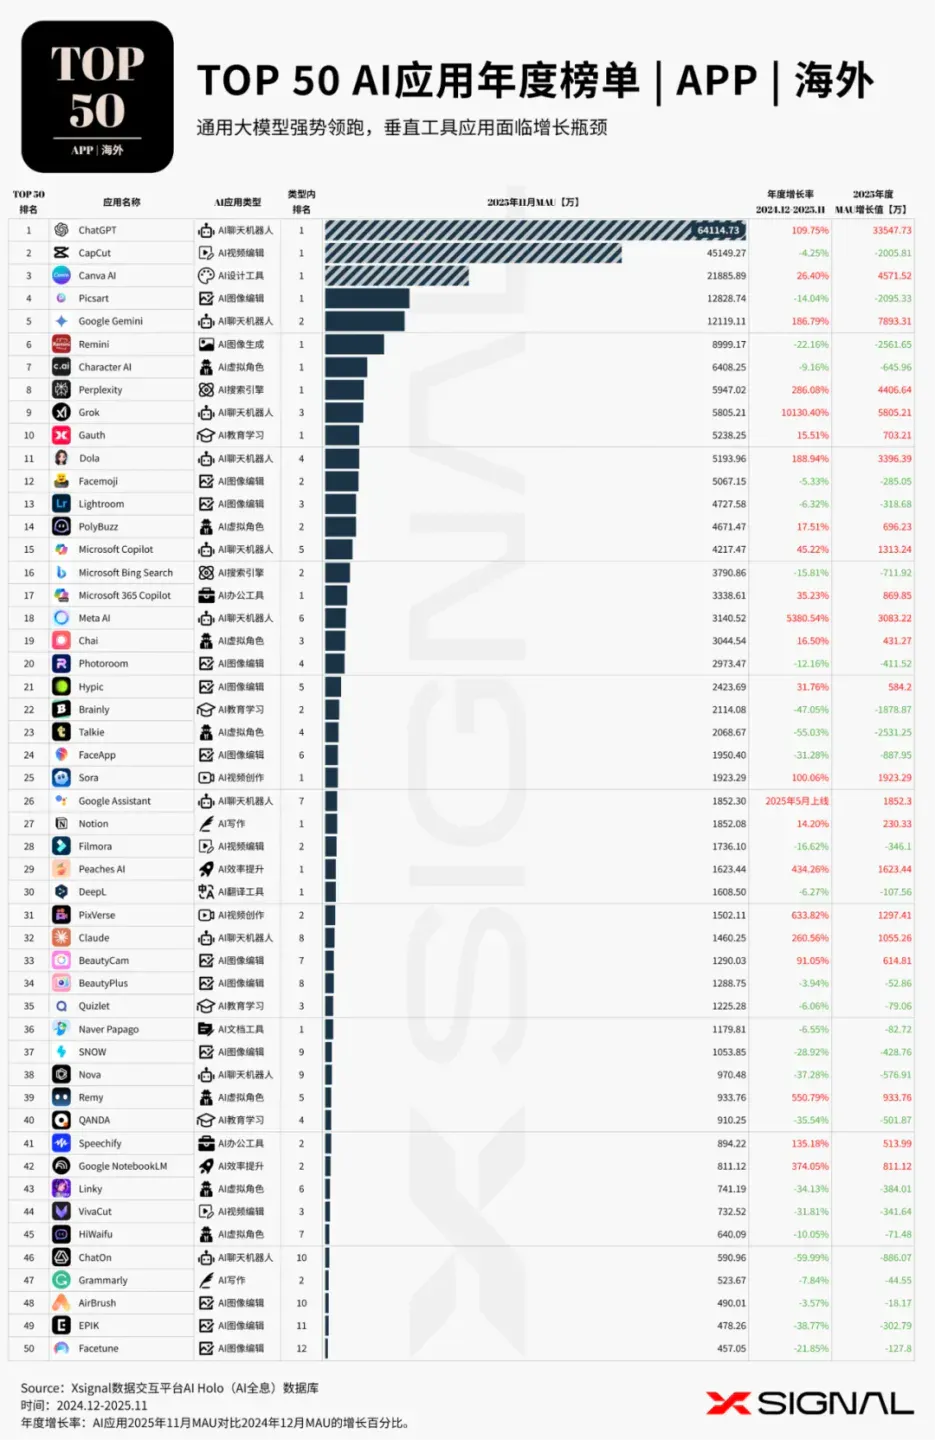
在全球AI应用赛道中,2025年展现出明显的头部集中效应和新兴赛道的爆炸式增长。ChatGPT凭借其在AI聊天机器人领域的绝对领导地位,以超过6.4亿的月活跃用户数(MAU)傲视群雄,成为无可争议的年度AI应用之王。这一成就不仅巩固了其作为通用人工智能基础设施的地位,更反映了AI聊天机器人赛道年度126.42%的超高增长率,显示出用户对交互式AI需求的持续爆发。在MAU维度,共有14个AI应用赛道的“赛道之王”月活用户数突破千万大关,突显了AI技术在消费级市场应用的广泛渗透和巨大潜力。
然而,并非所有赛道都享受到了增长的红利。AI图像编辑、AI图像生成、AI虚拟角色等主要依赖于内容消费和娱乐的赛道,整体上均呈现出年度负增长,例如AI图像生成赛道的年度增长率为-22.16%。这一下降可能暗示了早期尝鲜用户的流失、应用同质化竞争激烈,以及用户对免费或低门槛替代品的偏好,对这些赛道之王的产品创新和用户留存提出了严峻挑战。
与此同时,以效率和生产力提升为核心的新兴赛道展现出惊人的增长动能。AI效率提升赛道的年度增长率高达1910.47%,赛道之王Peaches AI也实现了434.26%的增长,这不仅表明了企业和个人用户对提升工作效率的迫切需求,更预示着AI工具正在从“酷炫”走向“必备”。同样引人注目的还有AI视频创作赛道,年度增长率达到480.49%,赛道之王Sora更是实现了100.06%的惊人增长,这表明随着多模态AI技术的成熟,视频内容创作的门槛被大幅降低,正在成为继文本和图像之后,下一个大规模爆发的AI应用高地。AI搜索领域的Perplexity也以286.08%的强劲增长,挑战着传统搜索巨头的地位,标志着用户正在迅速接受AI驱动的、更直接的答案获取模式。
“AI正从‘酷炫’走向‘必备’:效率赛道的爆发式增长证明生产力才是当下AI留存的护城河。用户不再满足于‘生成’,而是渴望‘答案’与‘效率’。
赛道之王 l Web端 l 海外
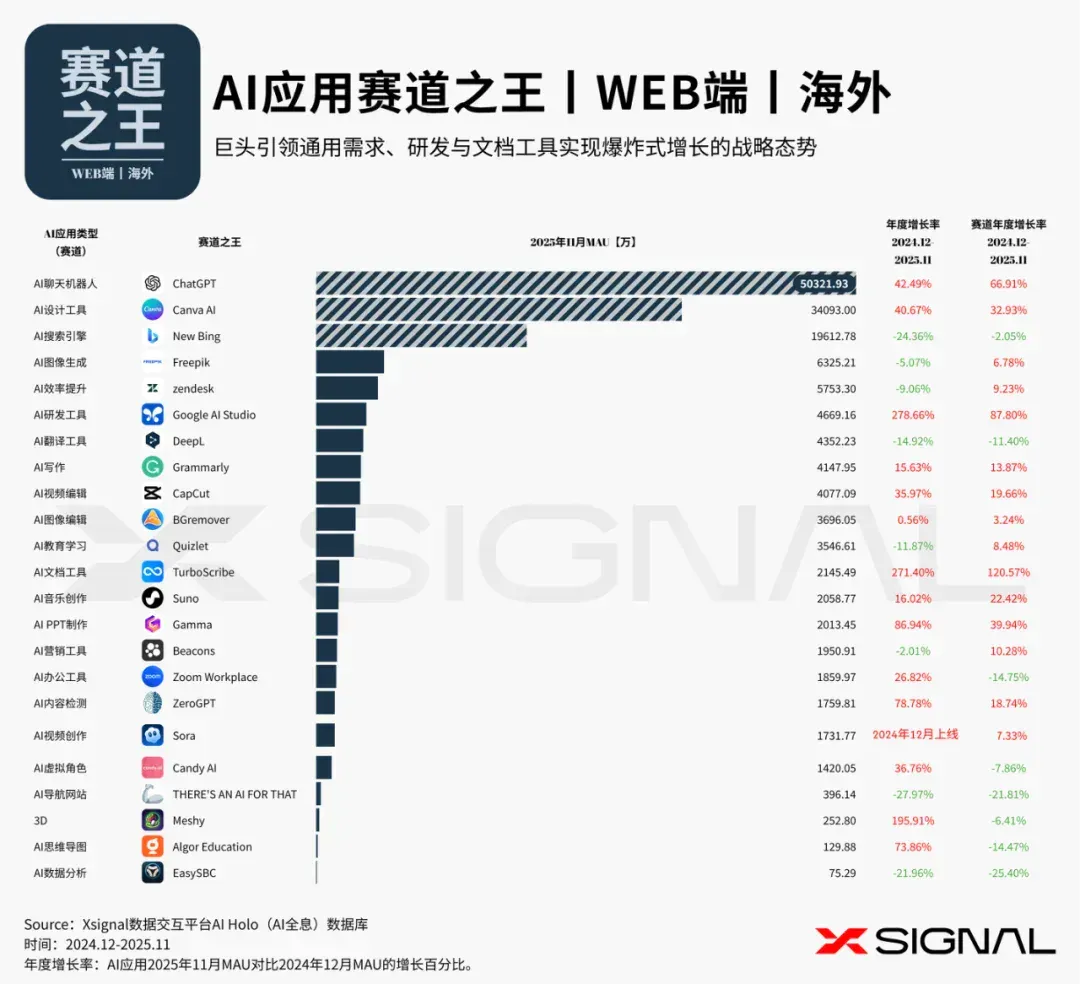
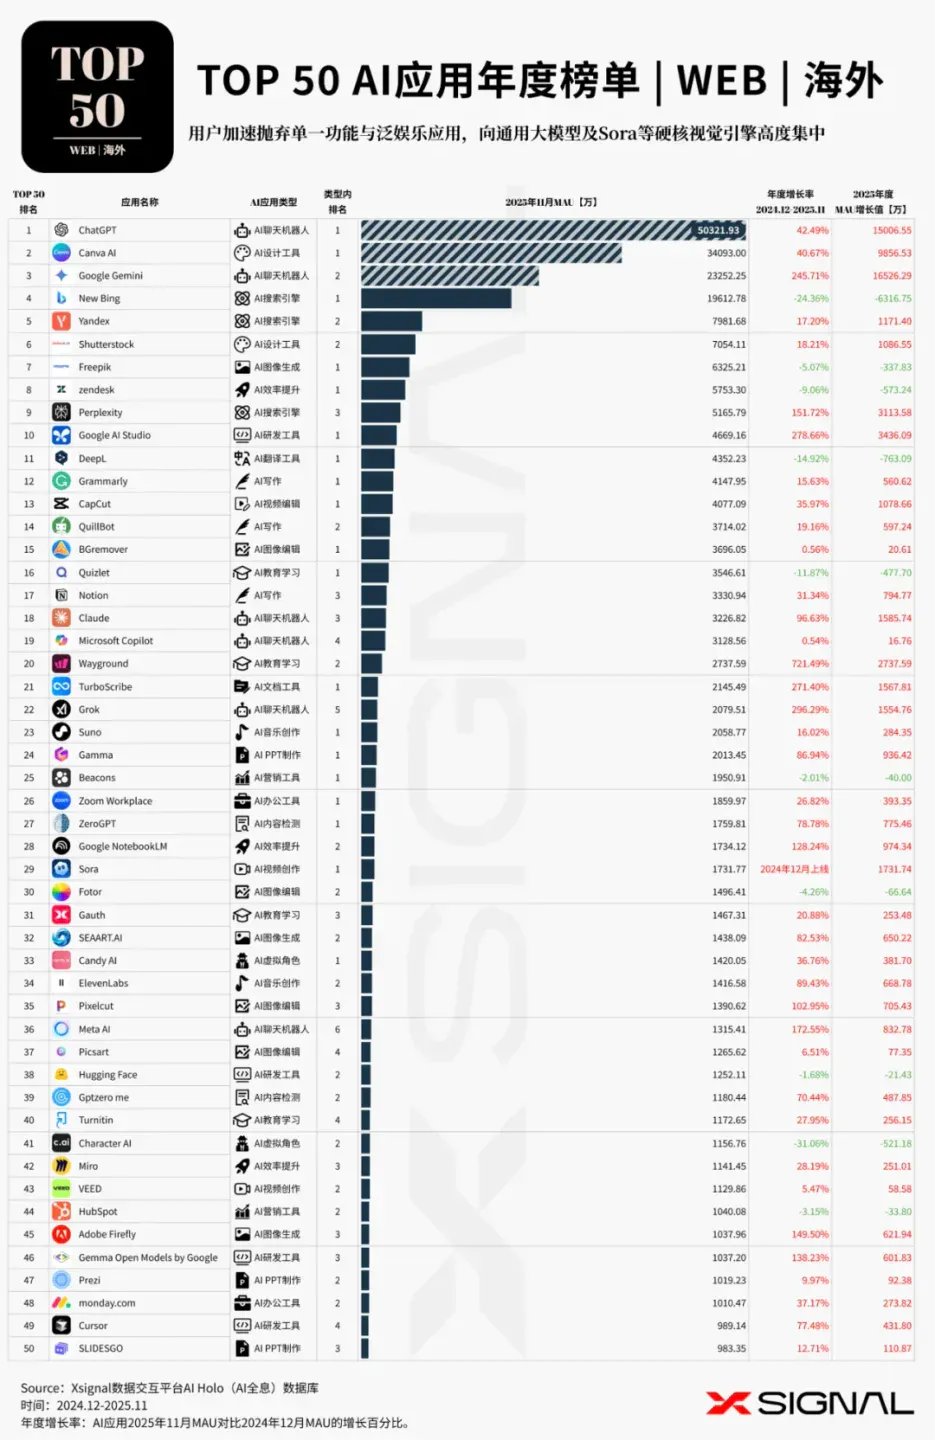
根据2025年11月的Web端AI应用数据,全球AI应用市场呈现出明显的头部集中和垂直分化趋势。三个赛道之王月活规模突破亿级大关(ChatGPT 5.03亿, Canva AI 3.41亿, New Bing 1.96亿),确立了通用对话、创意设计和AI搜索这三大核心用户需求的战略地位。
AI文档工具领域的王者TurboScribe实现了271.40%的惊人年度增长,推动赛道实现了120.57%的爆炸式增长。TurboScribe的成功不仅在于技术的进步,更在于它解决了专业用户在内容创建、转录和分析方面的高效率需求,为用户提供了高效、准确、垂直化的解决方案。这种高增长率的垂直工具,标志着AI应用正从大众娱乐向企业级和专业级效率赋能深化。同时,AI研发工具赛道的Google AI Studio以278.66%的更高增长率成为年度增长冠军,这表明面向开发者的AI基础设施工具正成为最具战略价值的投资高地。
ChatGPT在Web端的发展势头强劲,月活跃用户规模突破5亿,年度增长率高达42.49%,引领整个Web端AI应用市场。其市场地位的巩固,使得其他通用型或半通用型工具面临巨大压力。例如,AI翻译工具之王DeepL虽然月活跃用户规模维持在4352.23万,但年度增长略显疲软,下降了14.92%。这种疲软反映了翻译类功能正被通用大模型和主流浏览器/操作系统集成和内嵌,独立工具的生存空间受到挤压。
“”被集成”是单一功能的宿命:当通用大模型吞噬了翻译与基础交互,唯有极致的垂直深度,才是独立工具唯一的护城河。
3、TOP 50 AI应用
TOP 50 AI应用 l APP端 l 中国
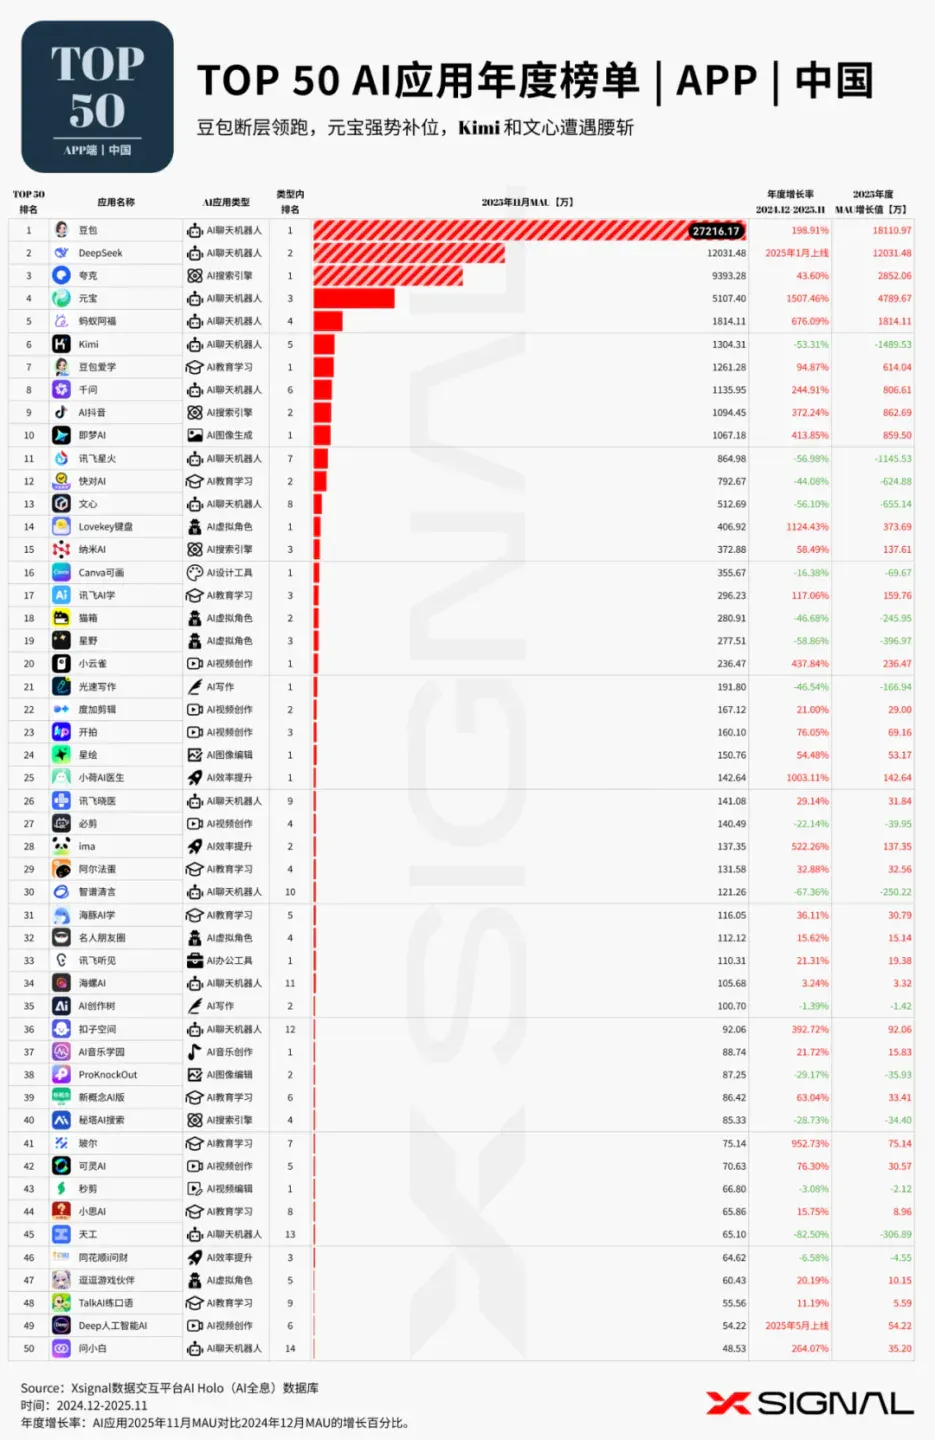
2025年中国APP端TOP50榜单中,AI应用类型持续呈现多元化趋势,共包含13个细分赛道。AI聊天机器人赛道优势依旧最为突出,占据14个席位,保持着绝对的统治地位。其次是AI教育学习(9款)、AI视频创作(6款)和AI虚拟角色(5款)。这四个核心赛道合计拥有34款应用,占TOP50榜单总数的68%,反映出当前移动端AI市场的核心驱动力依然集中在通用对话、教育赋能、内容创作及情感陪伴四大领域。
与此同时,部分赛道呈现出“单点支撑”的格局。例如,AI图像生成、AI设计工具、AI办公工具、AI音乐创作等赛道均只有一款应用入围,表明这些垂直领域的移动端市场集中度极高或仍处于单一爆款引领阶段,市场广度有待进一步拓展。
市场格局与量级分布
从用户量级分布来看,头部集中化趋势极其显著,市场呈现出更加陡峭的金字塔结构。
- 亿级俱乐部:豆包(2.7亿)和DeepSeek(1.2亿)2款应用MAU破亿,构成了市场的双巨头第一梯队。其中DeepSeek作为2025年1月上线的新品,迅速跻身亿级行列,打破了原有的单极格局。
- 千万级梯队:共有8款应用MAU介于1000万至1亿之间,包括夸克、元宝、蚂蚁阿福、Kimi等,是冲击头部的潜力军。
- 百万级腰部:榜单中有25款应用的MAU分布在100万至1000万区间,构成了市场最庞大的中坚力量,承载着各个垂类的中长尾需求。
增长态势分析
2025 年AI应用市场的增长呈现激烈的“新老交替”与“冰火两重天”态势。榜单中,34个应用实现增长(含新上线),16个出现下滑,显示出市场洗牌正在加速。
- 爆发式增长:增长阵营中,新势力表现出惊人的爆发力。元宝(+1507.46%)、Lovekey键盘(+1124.43%)和小荷AI医生(+1003.11%)均实现了超10倍的年度增长。此外,玻尔、蚂蚁阿福、ima等应用的增长率也极为可观。这表明在虚拟陪伴、医疗健康及大厂生态加持下,新产品仍有巨大的突围空间。
- 增长放缓与下滑:在下滑的16款应用中,不乏曾经的明星产品。天工(-82.50%)、智谱清言(-67.36%)、文心(-56.10%)、Kimi(-53.31%)等早期入局的通用大模型应用均出现大幅回撤。这反映出在DeepSeek等强力新锐冲击下,用户忠诚度极低,早期先发优势正在被技术迭代和产品体验的差距迅速抹平。
重点应用与赛道解读
AI聊天机器人:双雄并立,老牌退潮 AI聊天机器人赛道迎来了剧烈的格局重塑。豆包以2.7亿MAU稳居榜首,年度增长近200%,护城河深厚。新晋黑马DeepSeek上线仅数月便达到1.2亿MAU,强势占据第二。然而,Kimi、文心、讯飞星火等“老牌”巨头在本季度遭遇滑铁卢,用户流失严重,显示出该赛道已从“百模大战”进入到“优胜劣汰”的残酷淘汰期。
AI教育学习:刚需驱动,垂类深耕 作为数量排名第二的赛道,AI教育学习表现出极强的韧性与活力。豆包爱学(Rank 7)以94.87%的增长率领跑,新锐应用玻尔更是实现了952%的暴增。尽管快对AI等老牌应用出现下滑,但整体赛道依托“提分”、“辅导”等刚需场景,依然保持着旺盛的生命力,且用户更倾向于选择不仅能解题更能提供系统化学习方案的工具。
AI虚拟角色:玩法迭代,优胜劣汰 AI虚拟角色赛道内部分化加剧。Lovekey键盘凭借1124%的增长率异军突起,可能得益于其独特的输入法嵌入式玩法或差异化人设。相反,星野(-58.86%)、猫箱(-46.68%)等传统虚拟陪伴应用大幅下滑。这一现象表明,单一的“聊天陪伴”模式已难以留住用户,结合具体使用场景(如键盘、游戏助手)或提供更新颖交互体验的产品正在成为新的增长点。
“移动端AI市场确立豆包与DeepSeek双寡头格局,头部虹吸效应加剧,倒逼早期通用大模型加速淘汰与垂类应用场景深化
TOP 50 AI应用 l Web端 l 中国
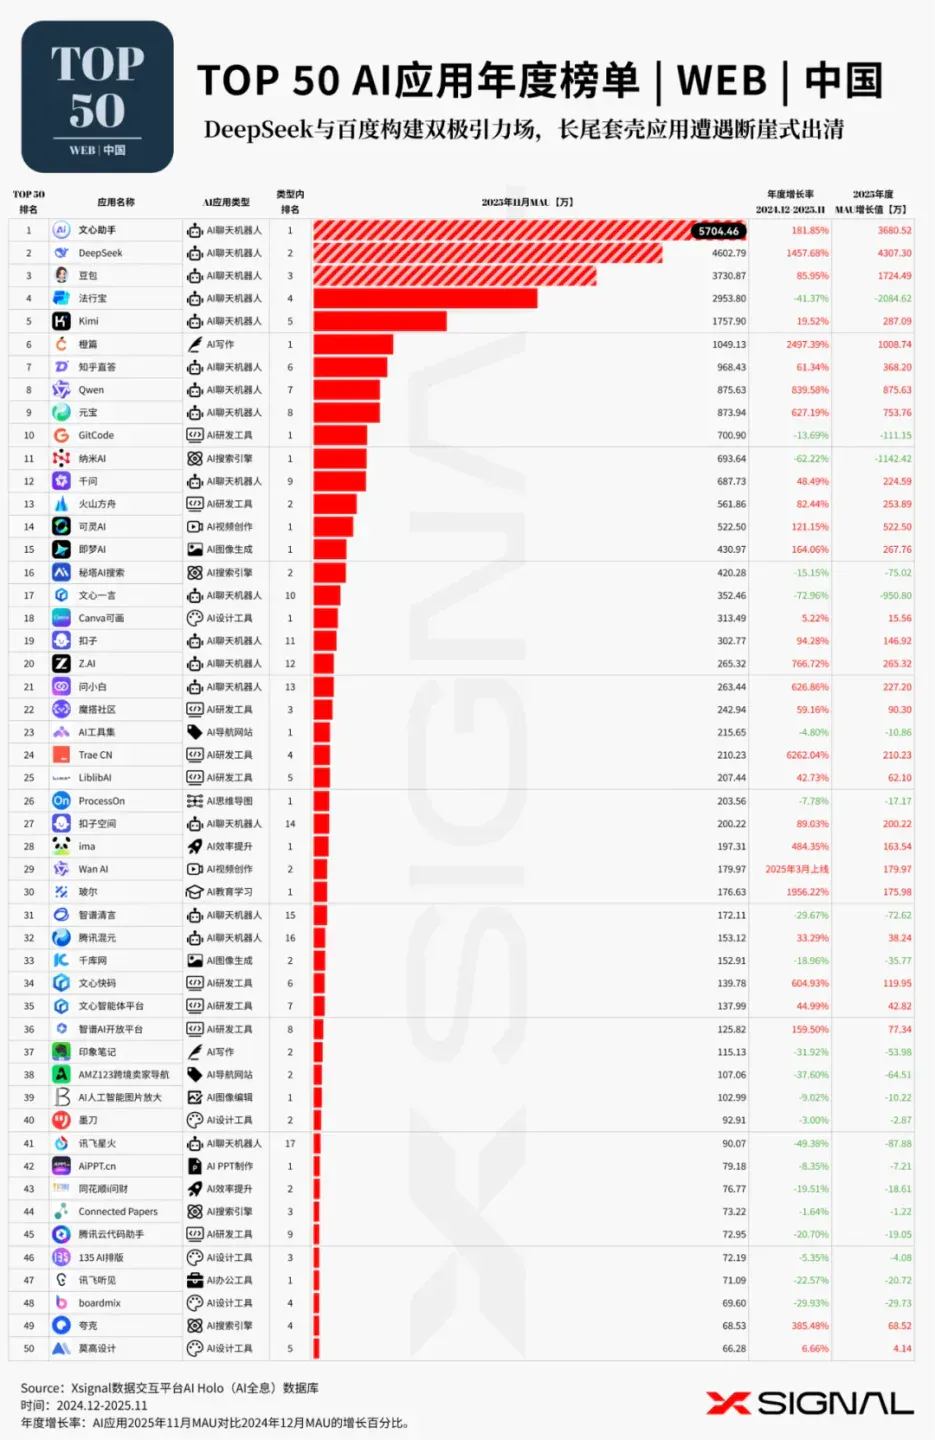
本年度国内TOP50 排名应用榜单中,共涵盖14种AI应用类型。其中,AI聊天机器人以17款应用的入榜数量占据绝对主导地位,其后是AI研发工具(9款)和AI设计工具(5款)。这三大类型累计有31款AI应用,占TOP50应用总数的62%。AI聊天机器人作为流量入口的地位稳固,同时AI研发工具已成为开发者生态中的关键赛道。而在AI思维导图、AI教育学习、AI PPT制作和AI办公工具等多个细分领域,均只有一款应用进入TOP50榜单。这表明国内在这些垂直领域的市场集中度较高,或仍处于市场培育早期,尚未形成规模化竞争格局。从月活跃用户(MAU)量级分布来看,本次榜单中有6个AI应用MAU超1000万,构成头部阵营;另有33个AI应用MAU处于100万至1000万区间,百万量级应用已成为市场的中坚力量。
从年度增长来看,榜单中呈现增长的应用有29个(占榜单58%),市场增长应用数量略多于下滑数量,显示出市场进入了更为激烈的存量竞争和分化阶段。增长的应用中,Trae CN(+6262.04%)、橙篇(+2497.39%)和玻尔(+1956.22%)等实现了高速增长。与此同时,21个AI应用呈下降趋势,平均降幅约为24%,其中文心一言(-72.96%)和纳米AI(-62.22%)等应用经历了显著的用户回落。整体来看,2025年度国内AI应用市场增长分化明显,用户选择更趋集中,领先应用的马太效应与新兴应用的爆发式增长并存。
DeepSeek在本年度表现抢眼,MAU达到4602.79万,以1457.68%的年度增长率在头部应用中脱颖而出,迅速缩小了与榜首文心助手的差距。DeepSeek的强劲增长,主要归因于其在核心技术模型上的突破与用户体验的极致优化。通过提供高性能且低门槛的智能服务,DeepSeek得以在用户既有工作流和信息获取场景中实现高效渗透,显著提升了用户的留存率和活跃度。这种“产品驱动”策略将庞大的潜在用户转化为AI应用的核心增量市场,展示了技术型独角兽在AI应用推广上的强劲势能。相较于其他竞品,DeepSeek通过口碑传播而非单纯营销驱动的模式,正在重塑用户对通用AI助手的认知,其增长潜力在未来季度依旧值得高度关注。
Trae CN作为榜单中的新面孔,虽然当前MAU(210.23万)仅位列第24名,但其年度增长率高达6262.04%,是本年度增长最快的应用,展现了惊人的市场爆发力。在AI研发工具这一竞争白热化的赛道中,Trae CN的异军突起表明开发者市场仍存在未被满足的差异化需求。其成功可能源于在特定编程场景(如智能补全、代码重构)中的精准定位,或是通过创新的交互方式提供了独特的效率价值。Trae CN的案例证明,即便是后来者,只要能找到精准的切入点和创新的产品形态,依然有机会在巨头林立的市场中实现突破性增长,成为搅动现有格局的“黑马”。
“2025年中国AI应用Web市场呈现高度分化态势,聊天机器人与研发工具占据六成份额,DeepSeek与Trae CN等技术驱动型产品的爆发式增长正加速冲击旧有头部格局,推动行业从广泛尝鲜迈向价值深耕的深度洗牌阶段。
TOP 50 AI应用 l APP端 l 海外
TOP 50 AI应用 l Web端 l 海外
4、用户留存
头部AI 应用活跃用户留存率
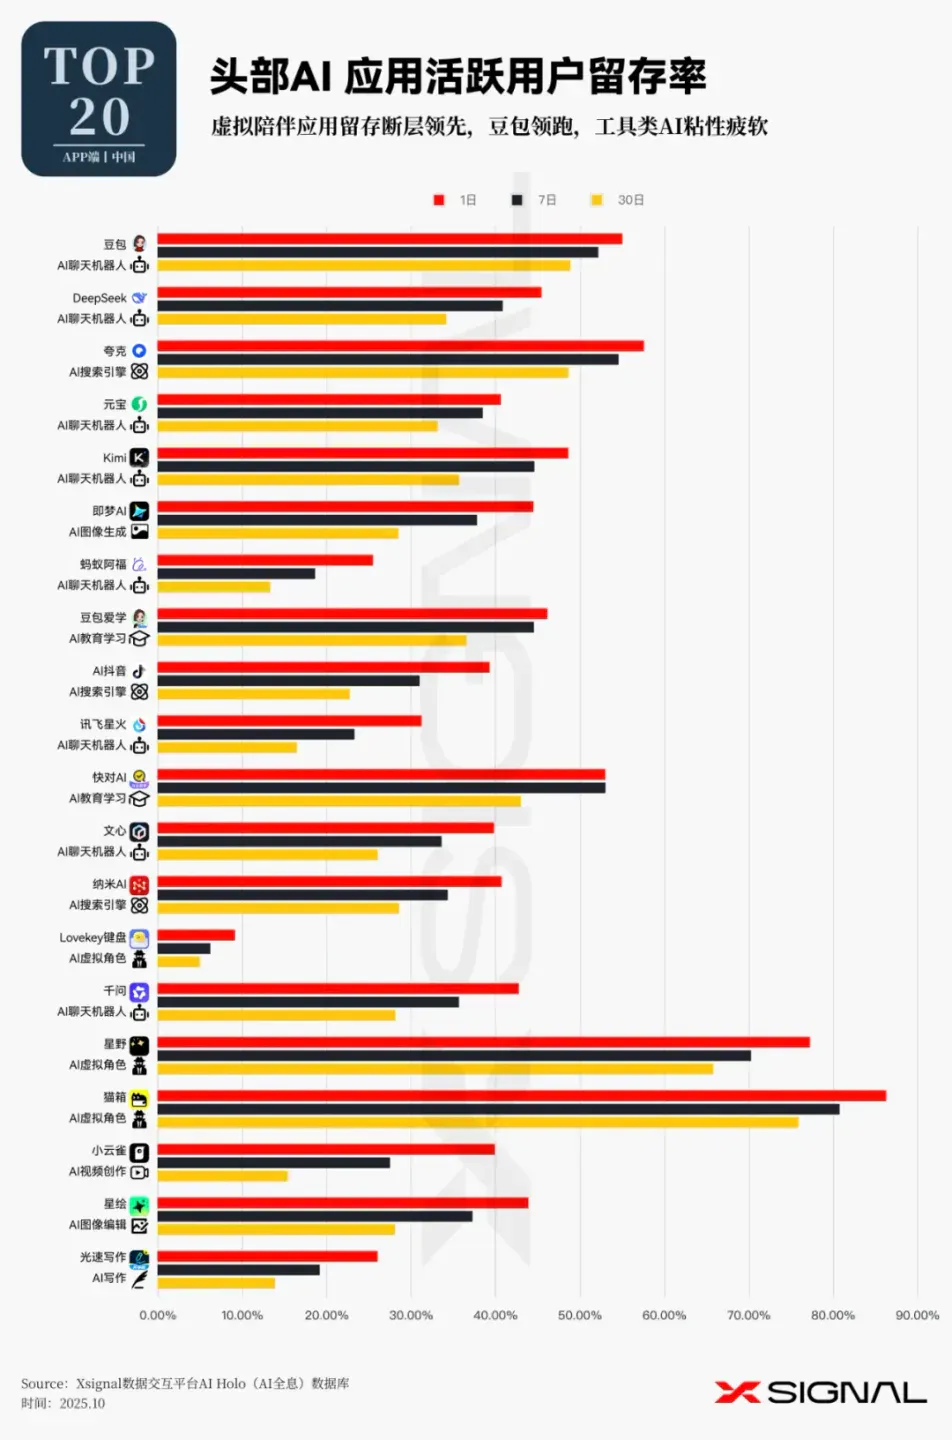
AI应用市场已呈现显著的功能-情感分层:虽然通用大模型占据流量高地,但情感类应用(虚拟角色)凭借惊人的75%+月留存率构建了最深的护城河,揭示了C端AI的终局之战正从工具效率转向情感羁绊。
头部AI 应用新用户留存率
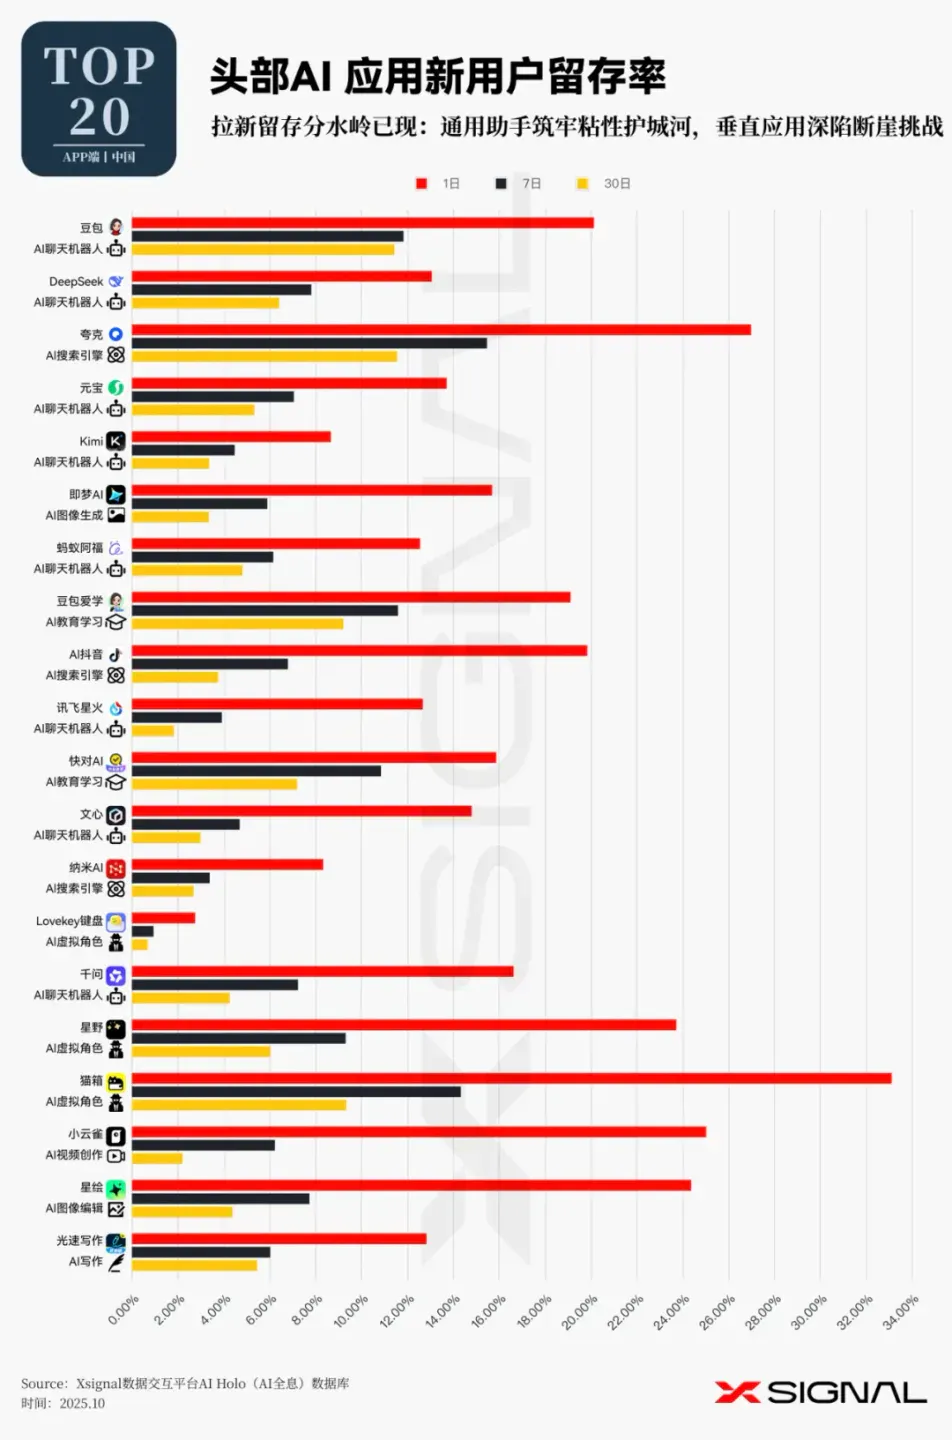
2025 年的AI应用市场已完成从“流量猎奇”向“价值深耕”的残酷洗牌:以豆包、夸克为代表的“搜索+助手”底座应用凭借高频刚需确立了稳固的留存护城河,而垂直创作类工具若不能解决“从单次尝鲜到工作流集成”的场景锚定,将陷入1日爆发与30日归零的留存陷阱。
篇章·柒
海外AI应用行业的中国色
=出海之子 l APP+Web端
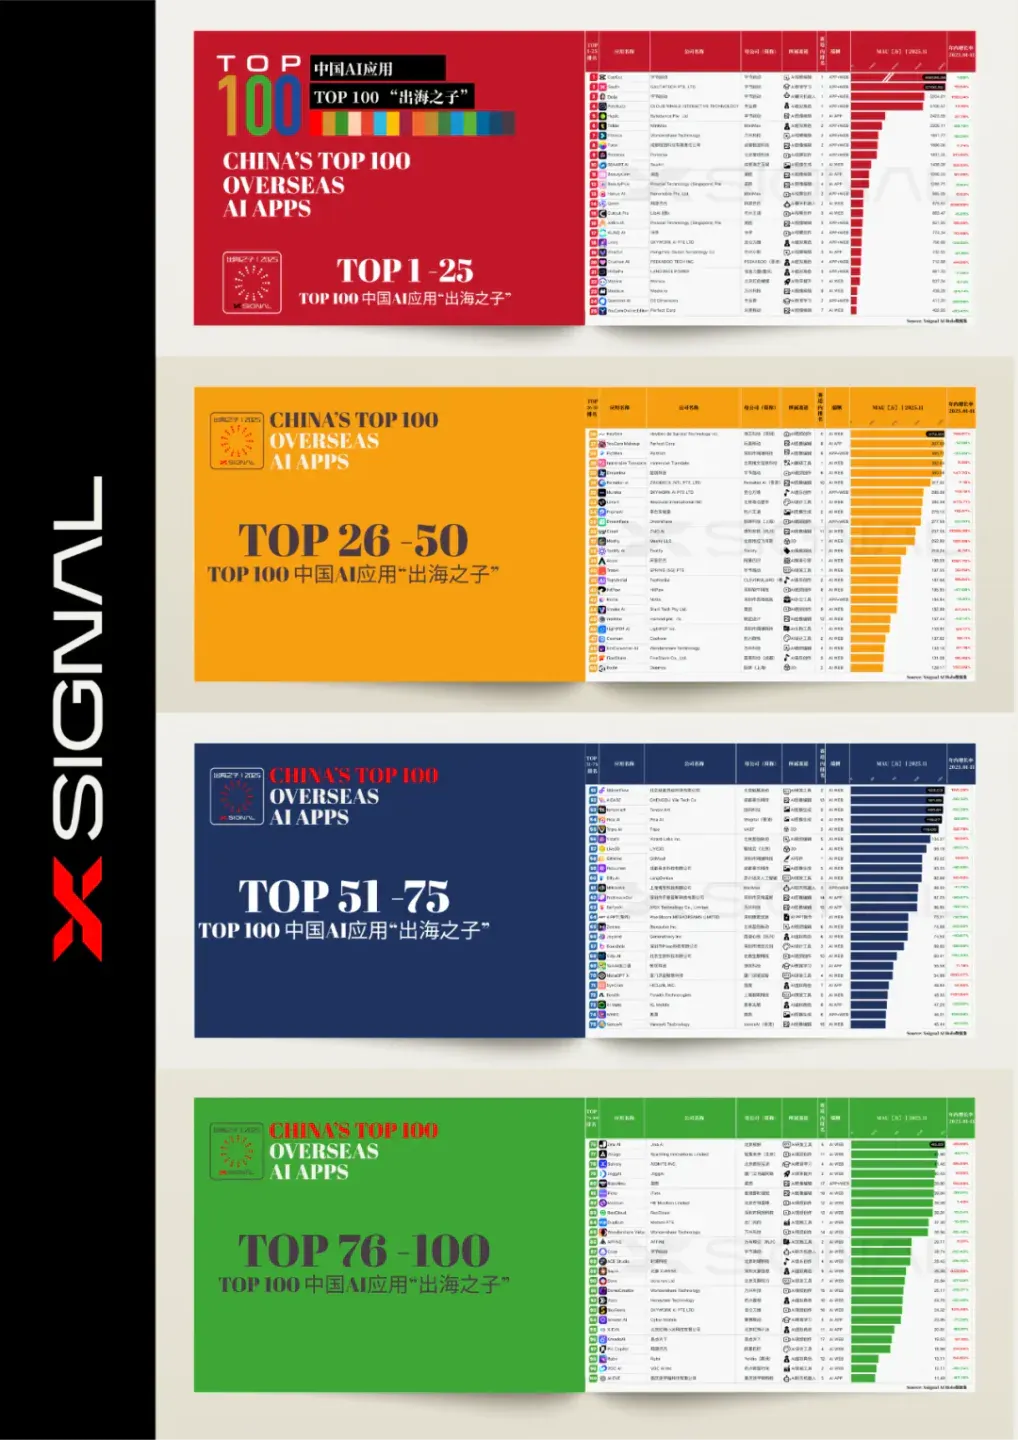
1、平台洞察:Web端生态繁荣,APP端头部集中
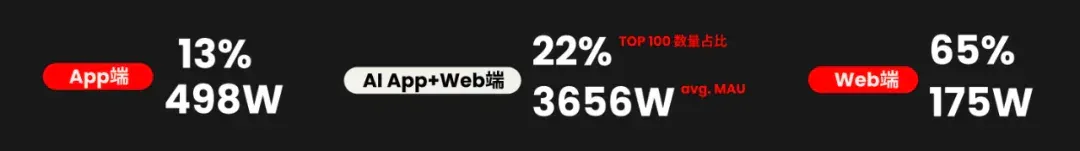
榜单中有87款应用为Web端,35款为APP端,显示出Web应用在AI领域的创新速度和多样性上更具优势。然而,
用户量级呈现出不同特征
- :Web端百花齐放: Web端应用覆盖了从AI研发工具到3D设计等更广泛、更垂直的领域,上线时间普遍较新,体现了“快创新、快验证”的特点。
- APP端赢家通吃: 榜单前10名中,有9款是APP应用。MAU排名前9的应用都是APP,表明在用户规模化和日常使用粘性上,移动端APP依然占据核心地位。
- 双端协同策略: 如CapCut、Gauth、PolyBuzz等多家公司同时布局APP和Web端。通常APP端拥有更大的用户基数 (例如CapCut APP的MAU是其Web端的11倍多),而Web端则作为功能补充或新用户入口,双端协同扩大市场覆盖。
““App+Web”的复合模式在用户规模上都占据绝对主导地位,是当前中国AI出海主流且成功的策略。
2、市场规模:流量分层与广阔的“天花板”
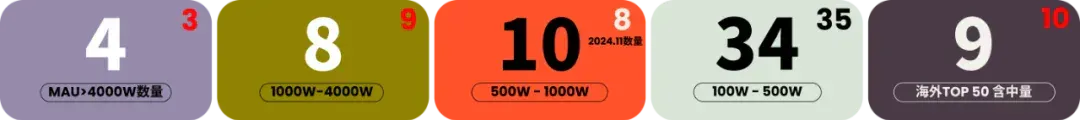
中国AI应用“出海之子”中,12个超1000W月活,22个破500W,56个过100W,他们在海外做得很优秀!
金字塔结构的“出海之子”:中国AI应用“出海之子”梯队已然形成,呈现出严酷但稳健的金字塔结构:
- 亿级/千万级俱乐部: 榜单严丝合缝地验证了12个超1000万月活的现状。从榜首的CapCut到第12名的BeautyPlus,构成了第一梯队。
- 中坚力量: 前22名应用MAU均突破500万,前56名应用MAU均超过100万(第56名Vizard MAU为104.27万)。这意味着腰部市场容纳了近60款百万级活跃产品,生态厚度尚可。
- 远超国内的增长空间:他们在海外做得很优秀,对比国内市场,出海应用获得了更大的用户规模空间:门槛对比:
- 国内市场TOP 50的入围门槛仅为APP端 48万、Web端 66万 MAU;而AI出海应用的百万级常态化,证明了海外市场拥有更高的天花板,是比移动互联网更大的时代机遇。
3、赛道布局:视觉为主,工具绽放
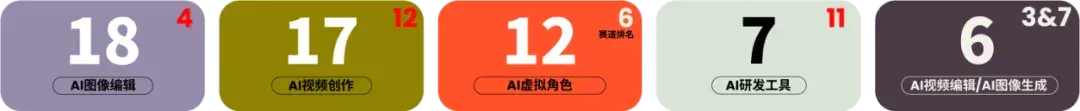
赛道选择的合理性:TOP100榜单显示,共47款应用荟萃于视觉赛道,这是中国团队的传统强项。同时,市场呈现出多元化探索:
- 视觉赛道: 占据半壁江山,但内部正发生结构性剧变。
- AI虚拟角色: 凭社交入局。榜单中有12款虚拟角色应用上榜(如PolyBuzz, Talkie)。尽管部分老产品(Talkie -56.15%)数据波动,但PolyBuzz (+13.61%) 和 Crushon AI (+44.86%) 的逆势增长,证明了“陪伴经济”在海外依然是刚需。
- AI研发工具: 探索蓝海市场。榜单中7款研发工具上榜,TraeAI (+39.59%)、SiliconFlow (+184.09%)、flowith (+1101.84%) 的高速增长,证明了中国软件供应链“便宜、快、工程化强”的优势正在赢得全球开发者青睐。
““AI虚拟角色”是重要的出海赛道,具有极高的用户粘性(人均日使用时长 > 33分钟/人/天)。中国出海的AI研发工具呈现“便宜、快、强工程化、开源扩散快、Agent 化趋势明显”的特征,正在快速占领全球开发者心智。
“中国 AI 应用的出海竞争,已经不是“能不能做”,而是“能做多大”。当 12 个产品站上千万月活、56 个跨过百万门槛,一个清晰的事实浮出水面:海外市场拥有远高于国内的用户天花板,而中国团队,正在用视觉优势与App+Web 的双端结构,把这个天花板打开
4、赛道演变:冰火两重天,动能转换
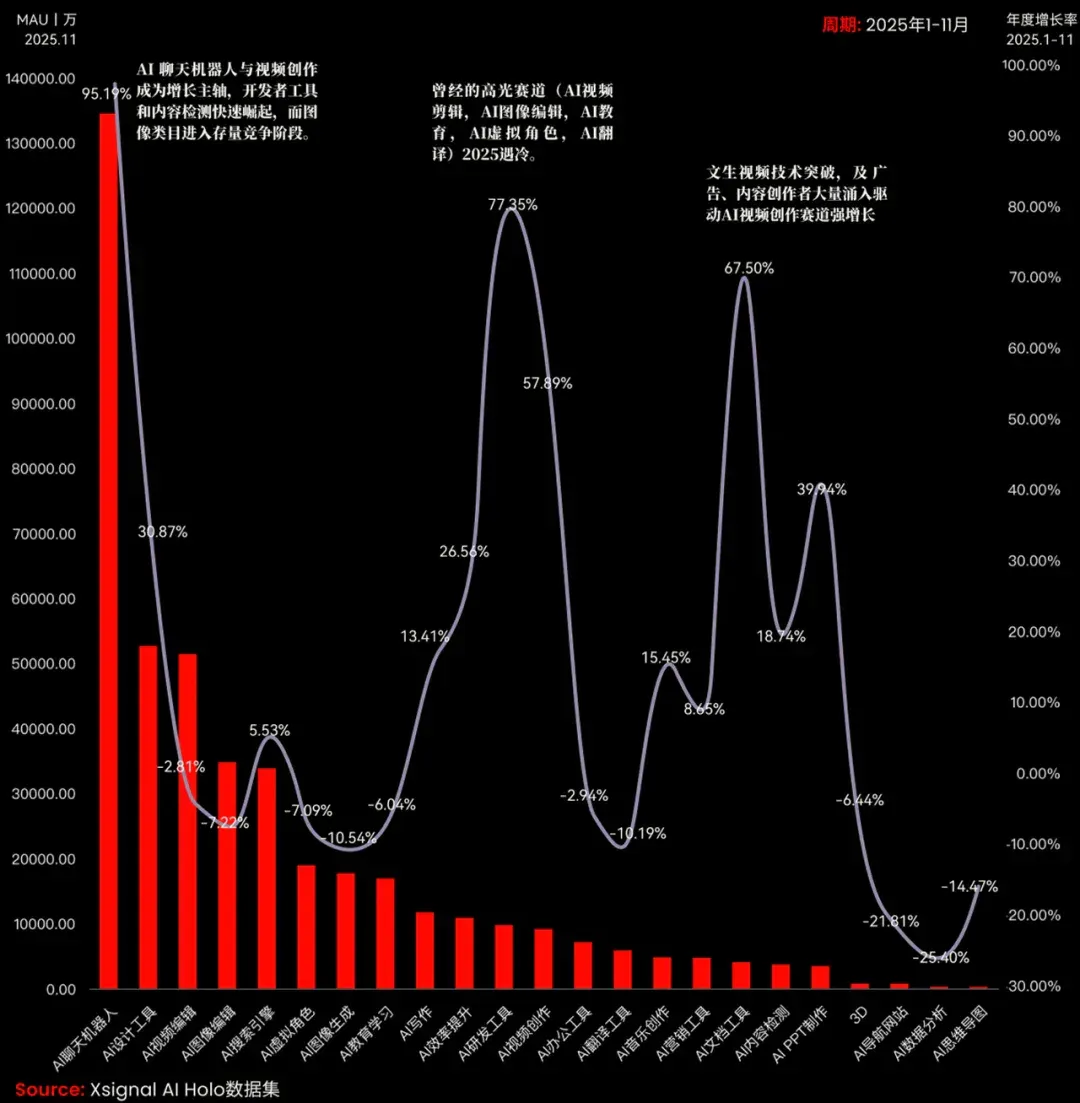
增长主轴:AI聊天机器人与视频创作 2025年,AI聊天机器人与视频创作成为驱动增长的双引擎:
- AI视频创作(New): 数据暴涨57.89%,MAU飙升至9159.37万。驱动力在于文生视频技术的突破(如Kling AI增长70.99%),以及广告、内容创作者的大量涌入。用户需求从“修修补补”转向了“无中生有”。
- AI聊天机器人(King): 赛道MAU突破13.4亿,年度增长95.19%。阿里Qwen (+839.58%) 和字节Dola (+168.04%) 的表现证明,Chatbot已成为海外用户的“AI操作系统”。
存量竞争与遇冷赛道:曾经高光赛道:AI视频剪辑、AI图像编辑、AI教育、AI虚拟角色和AI翻译在2025遇冷:
- AI视频编辑(CapCut -1.85%, VivaCut -31.81%)和AI图像编辑(PicWish -33.29%)均出现下滑。“生成”正在吞噬“编辑”。通用大模型集成了修图和剪辑功能,导致独立工具App的生存空间被挤压,进入残酷的存量淘汰期。
- 教育赛道的周期性(候鸟效应): AI教育虽然遇冷(Question.AI -63.06%),但呈现显著季节性。暑期流量断崖下跌,开学季迅速回升。
5、年度增长之星
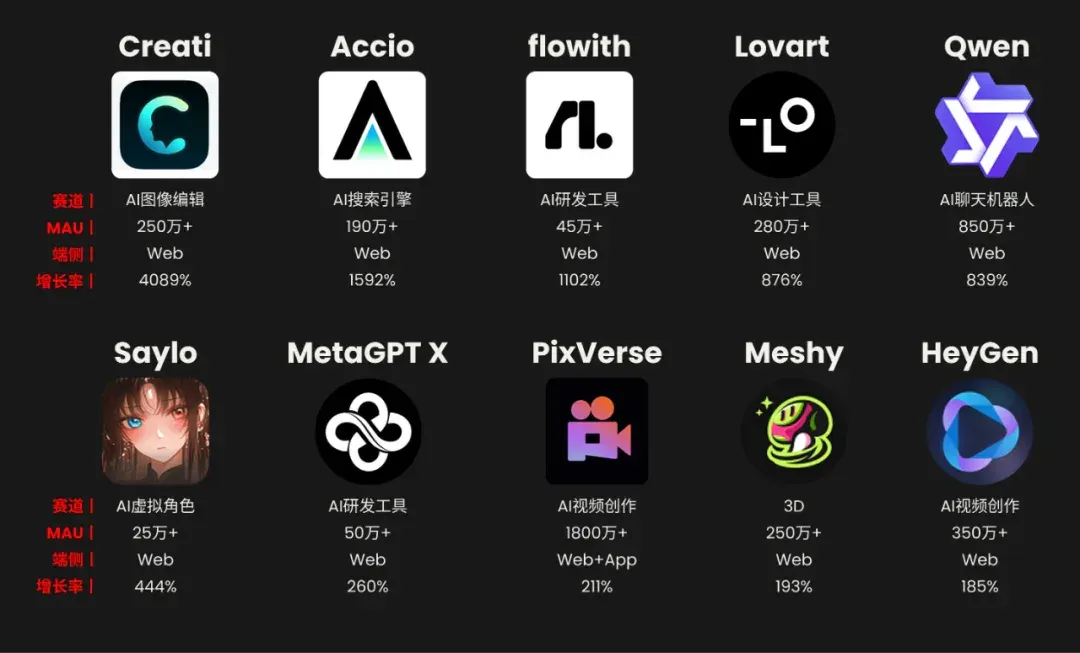
Web端是高增长最好的土壤
各赛道开出“疯狂之花”,Web端凭借低成本试错和快速传播,成为原生AI应用爆发的最佳土壤。相比App商店的繁琐审核与高昂获客成本,Web端让创新应用能够以极低成本快速验证PMF(产品市场匹配)并实现病毒式传播。例如,设计类工具Creati录得4089%的惊人增长,搜索类Accio增长1592%。
PixVerse的增长公式
作为年度增长之星,PixVerse(增长211%)为行业提供了教科书式的增长范本。其2025年的增长公式为:
- PixVerse增长 = 专业级的可控性(V5/Magic Brush) + 抖音式的易用性(Remix/模板) + 免费获客策略。
举目长空的Lovart
AI设计工具Lovart实现了惊人的876%的年度增长,作为2025年6月上线的新品,其爆发式增长预示着AI设计工具赛道存在巨大潜力。
“Web 不再只是一个端,它是原生 AI 应用‘物种爆发’的培养皿。当 App Store 的壁垒变高、获客变贵,Web 凭借‘极速试错’与‘病毒传播’,让 Creati 这样的产品跑出了 4089% 的惊人斜率。在这里,验证 PMF 的时间不再以月计,而是以天计。”
6、巨头格局:字节跳动的全生态压制
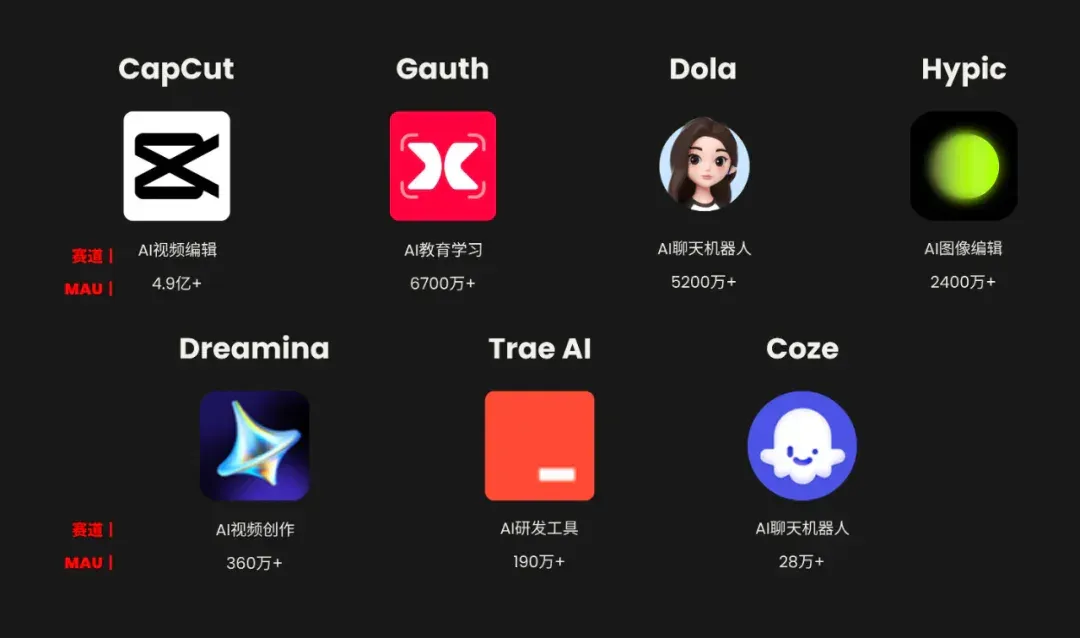
字节跳动的海外生态战略启动早、布局广、多维度,从内容到入口到平台到工具全覆盖。其成功不只在单一产品,而是其在 AI 应用层面的“全生态压制力”。从 CapCut(4.9 亿+ MAU)到 Gauth、Dola、Hypic,再到 Dreamina、Trae AI、Coze,字节已经完成了对 内容生产—学习—创作—工具—对话交互 等关键 AI 使用场景的系统性覆盖。
其核心优势不在于某一款模型或功能,而在于三点叠加:超大流量底座、成熟的产品化能力、以及跨赛道的协同分发体系。
- CapCut 和 Hypic 承接的是字节最强的短视频与视觉内容生态;Gauth 切入高频刚需的教育学习;
- Dola 与 Coze 占据对话与陪伴场景;
- Dreamina 和 Trae AI 则向更专业的创作者与开发者延伸。
不同 MAU 体量并非短板,而是刻意分层:头部产品负责规模与现金流,腰部和长尾产品负责试错与未来增长。
更重要的是,这种布局形成了对外部创业者的“隐性天花板”:一旦某个 AI 场景被验证,字节可以用流量、算法和工程能力迅速放大,并通过矩阵化产品形成挤压。因此,字节的 AI 战略不是赌单点突破,而是用生态效率持续降低创新成功的门槛、同时抬高竞争对手的生存成本。
从产业角度看,这意味着 AI 应用的竞争,正在从“功能创新”进入“体系对抗”阶段,而字节已经率先站在了生态级玩家的位置上。
“当 CapCut 承载规模、Gauth 和 Dola占据高频场景、Dreamina 与 Trae AI 负责试错延伸,字节已经用流量、工程和分发构建起一套自我放大的AI应用体系。在这样的结构下,竞争不再是“谁先做出来”,而是“谁能把任何可行场景迅速跑出规模”。
7、长期主义:万兴科技的战略启示
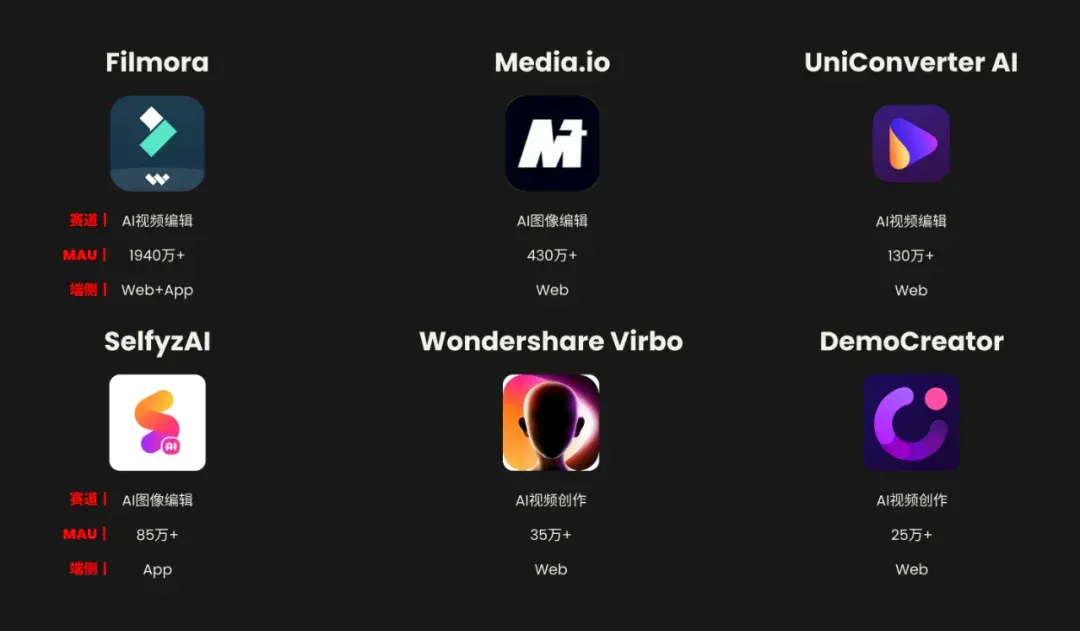
万兴科技(Wondershare)的成功,这个中国软件出海的“拓荒一代”穿越了多个技术时代,用户年代和经济周期,进化为AI出海新贵,它成功通过将积淀二十载的行业知识(Knowledge)与经验(Experience)内化为核心能力,在AI应用的浪潮中实现了从工具属性向智能生态的跨越式进阶。
战略内核:ALL IN AI,深耕视觉创意赛道:万兴的护城河在于其极致的战略专注力。公司坚定锁定“视频/视觉创意”赛道,通过“ALL IN AI”战略,将传统的单点工具升级为全链路智能生态:
- 流量引水: 官网 Wondershare.com 凭借千万级 MAU 构建了庞大的私域流量池,为新应用持续输血。
- 矩阵闭环: 打造应用间流量强耦合,实现用户在不同创意场景下相互引流与价值复用以降低获客成本。
增长双轮:Web+App 协同,降维打击市场:万兴采取了极为务实的“Web + App”双轮驱动策略,以效率与覆盖面制胜:
- Web端(轻量级突围): 以 Media.io、UniConverter AI 为代表,利用 Web 开发成本低、迭代快及 SEO 友好的特性,快速捕获长尾流量,占领全球搜索入口。
- App端(重度化留存): 承接 Web 端引导的流量,通过旗舰产品提供沉浸式体验,完成高粘性商业变现。
产品矩阵:全场景覆盖的“应用智造”模式:万兴不再依赖单兵作战,而是通过“应用智造”模式(高效率、低成本、快迭代)构建了颗粒度极细的产品矩阵:
- 旗舰压舱石:Filmora —— 1940万+月活的AI视频编辑领军者,稳固全球基本盘。
- B端生产力:Virbo —— 锁定“出海营销”刚需,通过数字人技术深度渗透 B2B 市场。
- 垂直细分:DemoCreator —— 专注教育与演示场景,利用AI字幕与摘要强化细分市场主导权。
- C端情绪价值:SelfyzAI —— 借力社交媒介,以“社交货币”属性切入娱乐化社交赛道。
核心壁垒:技术与商业化的双重变现:万兴的竞争力不仅在于“会做AI”,更在于“懂怎么卖AI”。其深厚的全球渠道底蕴与务实的变现能力,使其在技术变革期能够迅速将 AI 能力转化为实际的财务增长。
万兴科技的穿越周期,本质上是“深厚经验底蕴”对“先进生产力”的一次成功吞噬。它通过构建全场景 AI 矩阵,实现了从单一工具向流量引擎、从技术迭代向商业变现的闭环跃迁。
篇章·捌
结语
诸位读者,当您展阅这份报告时,我们正共同站在一个历史性的拐点,作为本报告的主编,我坚信,我们已从“震撼期”步入“深水区”——这并非资本的泡沫,而科技从CPU向GPU迁移的必然结果,数据中心正进化为实时生产智能的“AI工厂”。数据不会说谎:海外MAU突破15亿、中国翻倍至5亿,年度增长率分别飙升至79.30%和130.19%,这标志着AI已从“玩具”跃升为“工具”,成为驱动社会生产力的核心引擎。
当下:分化与重构的“双极世界”
全球AI应用市场已形成“双引擎”格局——海外市场以“通用巨头+垂直爆发”为主旋律,而中国市场则呈现“移动优先+生态碾压”的独特路径。ChatGPT以11亿月活持续定义流量天花板,而DeepSeek的5529%增速则验证了技术平权的力量;豆包在中国市场以近60%的占比垄断通用赛道,但垂直应用如小荷AI医生(增长1003%)和玻尔(增长1956%)正凭借“深度工作流”构建护城河。这种分化揭示了一个残酷真相:通用模型正在清场,而唯有嵌入用户私有语境的垂直应用才能幸存。用户画像数据进一步佐证了这一趋势——男性视AI为“外挂武器”,女性则视为“灵感缪斯”;年轻人寻求情感陪伴,职场中坚则追逐效率杠杆。AI不再是单一功能,而是分化为满足多元需求的“数字生命体”。
未来:从“生成”到“执行”的范式跃迁
如果2025年是AI应用的“爆发元年”,那么未来我们将见证一场从“智能生成”向“智能执行”的终极进化。报告数据清晰指出:AI效率提升赛道以1910%的增速领跑,而AI视频创作(480%增长)和研发工具(87.80%增长)的崛起,标志着AI正从对话界面转向Agentic工作流。未来的竞争焦点将不再是参数规模,而是任务时间跨度的延伸——从解决5分钟问答,到处理5小时复杂流程。中国企业出海的成功案例(如TOP100出海应用中56款月活破百万)更预示着一个全球化机遇:通过极致工程化与产品嗅觉,中国开发者正将AI转化为“世界语言”。然而,挑战同样严峻:通用模型的“黑洞效应”将加速中间层应用的塌陷,唯有那些掌握“私有数据+场景闭环”的玩家,才能穿越周期。
报告的价值:在不确定性中寻找确定性
这份《全载录》报告的价值,远不止于数据罗列——它是一套以数明势的认知框架,是您在AI激流中的“望远镜”与“导航仪”。通过Xsignal的AI Holo数据库,我们验证了“验证者定律”在各行业的渗透率,洞察了真实需求与泡沫的边界。例如,Sora的“周日脉冲”现象揭示了AI视频从生产力工具向大众消费品的转型,而Peaches AI的434%增长则证明了效率赛道的刚需价值。在技术炒作周期中,这份报告帮助投资者校准方向、企业构建护城河、从业者转型为“AI指挥官”。它不仅是历史的镜像,更是未来的预言——当行业陷入同质化竞争时,报告指出“护城河不在于生成,而在于工作流”;当市场追逐流量时,数据警示“留存率才是生存之本”。
致敬与展望:愿数据照亮前路
作为主编,我呼吁每一位读者——无论是投资者、创业者还是从业者——将这份报告视为一场深度对话的起点。AI行业已从“百模大战”进入“价值深耕”,未来的赢家不属于跟风者,而属于那些能通过数据洞察本质、在震荡周期中精准卡位的理性主义者。本报告的价值,在于它跳出了传统视角,构建了连接“通用智能”与“垂直场景”的桥梁,让我们共同见证AI如何褪去浮华,用确定的价值重塑世界底层逻辑。
在此,我谨代表Xsignal团队,向所有在AI浪潮中探索的先行者致敬。愿这份报告成为您的智慧火种,点燃商业灵感,照亮未来航向。岁华一程,尽兴盛放——让我们在2026《季载录·春》再见。
篇章·玖
关于Xsignal
文章来自于微信公众号 “奇异AI丨Xsignal”,作者 “奇异AI丨Xsignal”
Related topics
After reading
Join the AINRK community
Read how to join the community and connect with people working in AI.
Related articles
Continue reading related topics and articles in this category.
蚂蚁与西湖心辰介绍Duo v1,探索全双工视听交互 (opens in a new tab)
Duo v1通过Intent与Realization模块衔接交互决策和音视频生成。文章报告30组交互、180项检查中通过168项,内容响应度为73.3%;复杂意图理解与长程一致性仍是团队后续优化方向。
EgoExplorer captures mobile manipulation with five trackers and a camera (opens in a new tab)
Shanghai AI Lab presents a wearable capture system using trackers, gloves and a camera, plus C³ motion reconstruction, and releases 100 hours of data and code. Reconstruction and multimodal generation are assessed separately; humanoid transfer is shown only in simulation.

ConvexLLM connects speech to language models through frozen text embeddings (opens in a new tab)
Researchers at CUHK-Shenzhen and Microsoft propose C-Gate, mapping audio into convex combinations of frozen text embeddings. The paper reports VoiceBench gains against its listed open-model baselines, while audio understanding and transcription still involve trade-offs.

CWM2.0 open-sources generative rendering with a 30-minute racing demo (opens in a new tab)
Teams from Ant, Westlake University and Zhejiang University use a structured Proxy to control scene state and Invoker-Render to generate visuals, releasing eight-GPU streaming inference. The long demo and 140 evaluations cover specified scenes, not arbitrary stable worlds.

openJiuwen presents a Harnessless approach for reusing AgentOS execution tools (opens in a new tab)
openJiuwen uses app-development and swarm demos to show how built-in harness capabilities support sessions, tools and app management. Applications still define business rules and permissions; remote deployment and some capabilities remain planned or exploratory.