700位医疗高管告诉你,为什么AI最先跑通的是医疗?
医疗机构选择AI,只看这三点。很长时间里,医疗始终被认为是新兴技术应用里最难啃的阵地。 就拿医疗数字化来说,就走得极为不容易。在当下7400亿美元的美国医疗管理支出中,IT 预算仅占630亿美元。
医疗机构选择AI,只看这三点
很长时间里,医疗始终被认为是新兴技术应用里最难啃的阵地。
就拿医疗数字化来说,就走得极为不容易。在当下7400亿美元的美国医疗管理支出中,IT 预算仅占630亿美元。
但AI的出现改变了这一切。如今,医疗成为企业AI应用最快的阵地之一。
根据 Menlo Ventures的研究,2023年医疗AI采用率仅为3%,而2025年已有 22% 的机构部署了专用AI工具,增长超7倍。
其中,医疗系统以27%的采用率居首,超过门诊服务提供商(18%)与付款方(14%)。相比之下,AI在其他行业的应用仍然处于初期,仅不到10%的企业部署了AI工具。
从投资角度,我们也能看到这一趋势:2025年,医疗AI支出达到14亿美元,是2024年的近三倍,已超越去年所有垂直AI领域(包括法律、金融、设计等)总和(12亿美元)。
仅在AI医疗领域,就跑出了8家AI独角兽,其数量远远超过了其他任何垂直人工智能领域。
为了更全面展现AI在医疗领域的真实落地情况,Menlo Ventures 对全美700多位医疗行业高管进行了系统性调研,涵盖医保与福利、制药与生物技术、以及医疗服务提供方的技术与运营决策者。
这份报告不仅刻画了当前AI在医疗各环节的采纳进度,也揭示了从试点走向规模化部署的真实路径,是理解医疗AI产业趋势与落地节奏的重要参考,非常值得一读!
01
医疗机构选择AI,只看这三点
过去的 12 个月中,AI在医疗行业的应用发生了巨大的转变:
比如,Kaiser Permanente在40 家医院和600 多个医疗办公室部署了Abridge的环境文档解决方案,成为医疗史上最大规模的一次 AI 推广。他们过去从来没这么快用过一项新技术。
又比如,Advocate Health 评估了 225 个 AI 工具,最终挑了 40 个来用,涵盖写病历、影像诊断、客服中心等场景。这些工具能够让公司在文档处理上节省一半以上的时间。
梅奥诊所计划未来几年投入超过10亿美元开发和使用AI,项目超过200个,范围从管理流程到临床诊断全覆盖。
SimonMed是美国最大的独立放射学集团之一,其合作伙伴关系已从与不到 10 家供应商共同建设扩展到与50 多家供应商试行解决方案,包括用于摄入、环境记录和收入周期管理的AI系统。
领先的数字心理健康平台Grow Therapy正在构建一个 AI 护理伴侣,将疗程中的治疗与全天候支持相结合,并通过语音和语言分析开创性地进行持续测量,以取代 PHQ-9 和 GAD-7等静态评估工具。
这些行业落地反映了一个与以往技术浪潮不同的趋势,落地的意愿变得更加积极、主动。
以前上电子病历 (EHR) 那会儿,一个系统动辄几年才能上线,流程重、周期长、变化慢。
但现在,大医院更愿意“先小范围试一试,再迅速放大”。他们往往从风险较低的行政工作入手,比如文档撰写、流程管理,积累经验后再往临床和患者服务拓展。
原因很简单,快速度过这一阶段的组织将在成本结构、患者满意度和临床结果方面占据优势。
梅奥诊所、克利夫兰诊所和凯撒医疗集团等领先的医疗机构都体现了这种理念。
而当它们选择AI工具的时候,往往会最先考虑三个因素:
1)技术成熟度。买家优先考虑能够大规模可靠运行的生产就绪解决方案。目标是快速部署经过验证的系统,而无需进行大量的研发或定制开发。
2)患者护理的风险等级。不直接与患者交互的工具可以更快地获得批准,而直接与患者接触的高风险应用程序则面临更严格的审查和更长的审批时间。
3)短期价值交付。快速的投资回报至关重要,但组织信心也同样重要。快速的成果能够产生推动持续采用所需的动力和信誉。
这其中,“价格”反而不是最重要的。因为医疗行业更在乎的是安全、稳定、可信。他们愿意为靠谱的AI,多花点钱。
02
AI变革医疗采购流程,85%的AI支出流向了初创公司
快速试错的落地路径,也在改变医疗机构的采购方式。
调查数据显示,医疗系统的AI采购周期已从平均8个月缩短至6.6个月,增幅达18%。门诊医疗机构的采购速度更快,从6个月缩短至4.7个月,增幅达22%。
并非所有行业都以这种速度发展。支付方的购买周期已从9.4个月延长至11.3个月,而制药和生物技术公司的购买周期仍稳定在10个月左右。
这种差异说明,不同类型的机构在用AI这件事上,所处阶段完全不同。
过去,AI落地很慢,很多初创公司都吐槽:产品进了医院、做了试点,最后却没被真正采购,白忙一场——他们把这叫“死在试点阶段”。
但现在情况变了。走在前面的医疗机构已经不再停留在试试看的阶段,而是开始真正采购、上线,并快速投入日常使用。相比之下,保险公司和药企还处于“感兴趣、想了解”的阶段,做的更多是小范围实验,还没有真正开始大规模部署。
从资金流向看,也很好反映了这一趋势。
当前医疗AI市场的14亿美元投入中,医疗系统贡献了10亿美元,占比高达75%;门诊机构出资2.8亿美元(20%),而付款方和生物科技公司仅分别投入5000万美元和更少资金。
医疗系统之所以在用AI这件事上走在最前面,是因为他们最需要,也最能看到好处。
医院赚钱本来就不多,人手又紧张,很多工作(像写病历、走流程、做记录)又特别费时间。AI正好可以帮他们自动处理这些繁琐事务,减轻医生负担、节省人力成本,还能提高效率。
更关键的是,这些效率的提升不会影响病人看病的质量,反而让整个系统运转得更顺畅、更省钱。
目前,医疗系统在AI上的投资主要集中在两个“高ROI”场景:
一个是环境临床文档,可显著减少医生书写负担,降低职业倦怠,市场规模6亿美元;
另一个是编码和计费自动化,帮助医院挽回因编码错误和拒付带来的收入损失,市场规模4.5亿美元。
另外,还有一些新兴的AI应用场景也在快速增长:
比如,患者沟通工具和事先授权自动化工具。前者可以用AI帮医生和病人更好地沟通、提醒、随访,让病人不只是“被动就医”,而是更积极地参与到治疗过程中,这类工具的使用量增长了20倍;
而后者改变了看病的流程。过去看病前需要医院跟保险公司反复确认、走流程,现在AI可以自动完成这一步,使用量增长了10倍。
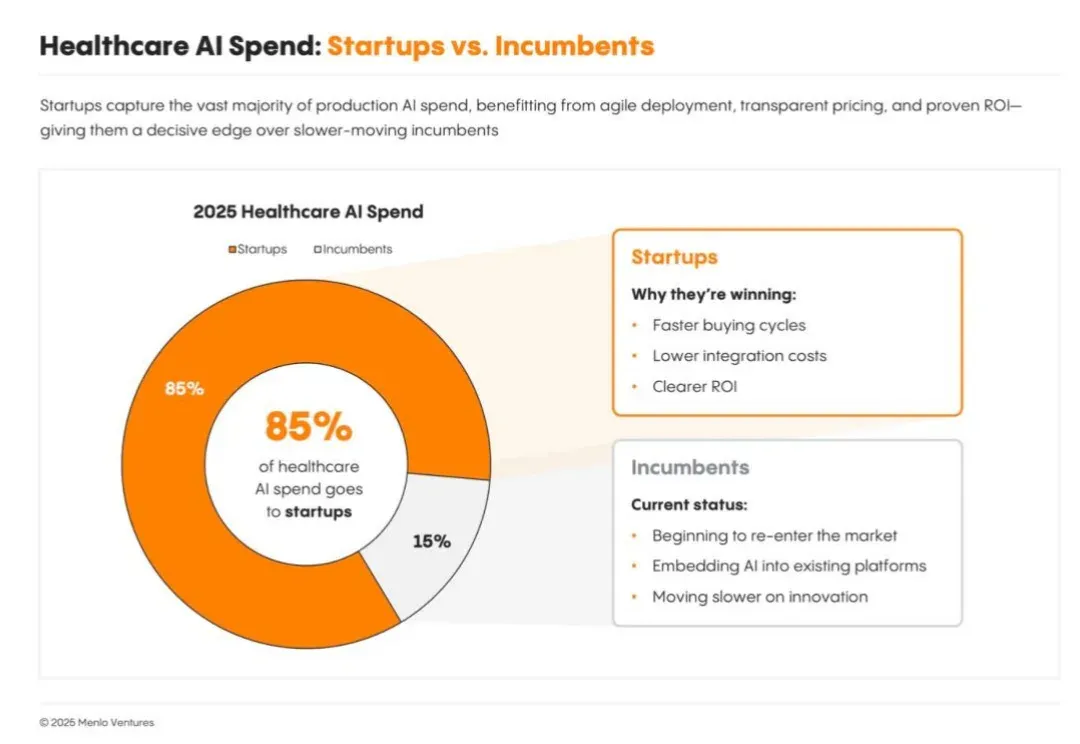
更加值得注意的是,目前医疗AI支出的85%流向了初创公司。即使在微软Nuance已占据主导的语音识别领域,Abridge 和 Ambience 等新秀也拿下了近70%的新增市场。
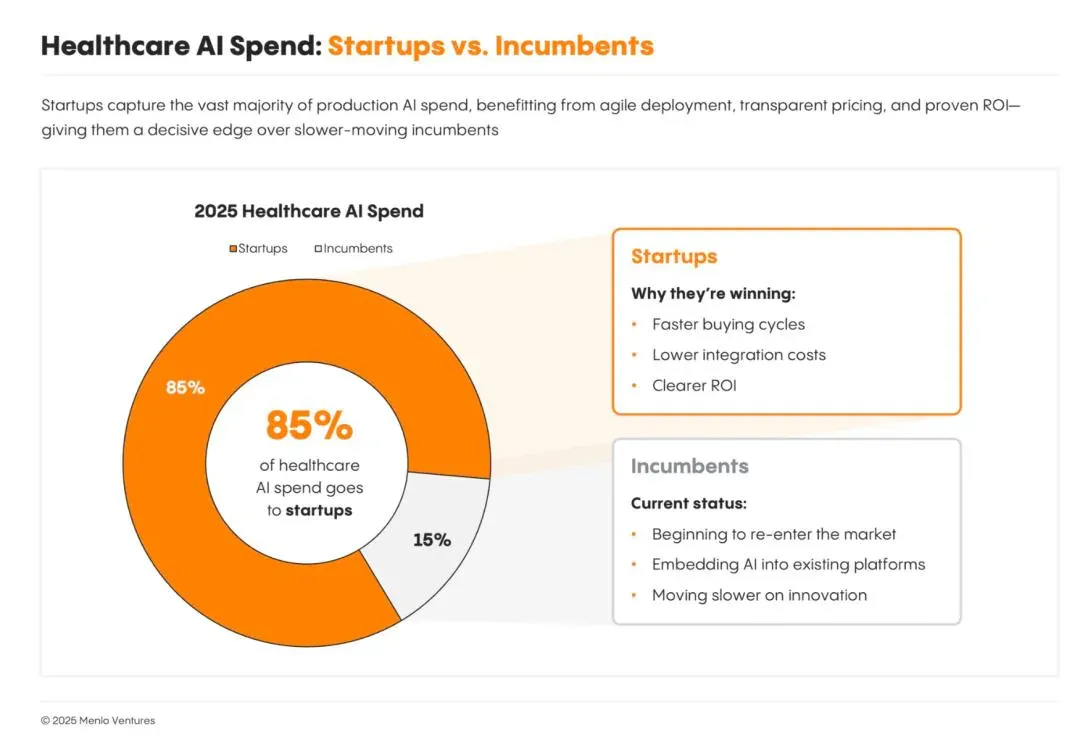
这些AI初创公司有一个天然优势:它们是为AI而生的。
它们从一开始就是围绕AI来设计产品,反应快、更新快,也没有大公司的“旧系统”和复杂流程拖后腿。相比之下,大公司做AI产品,往往只是在原有系统上加个功能,既慢又不彻底。
所以,那些“AI原生”的新公司更容易被市场接受,也更快抢占了市场份额。
对Epic、Oracle Health、athenahealth、Change Healthcare这些传统医疗IT巨头来说,现在正是它们最有可能被“AI新玩家”颠覆的时刻。
很多AI初创公司一开始只是做一个很小的功能,比如帮医生写病历,但它们发展得很快,不断增加新功能,逐步覆盖整个平台的能力。长期来看,甚至可能完全取代这些老牌公司。
不过,这些大公司也没有坐以待毙。它们在渠道、客户基础、系统集成能力上有很大优势,正在努力通过这些优势来守住市场。
03
AI落地医疗系统的两个路径
一直以来,医疗都是一个“重人力、轻软件”的行业。在7400亿美元的美国医疗管理支出中,IT 预算仅占630亿美元。但AI的出现,正开启一场从根部撬动的变革。
这场由AI初创公司引导的变革,正在通过两个不同的形式发生:
第一,渗透现有IT预算,通过智能化模块,抢巨头的生意。
比如,在原有的病历系统、计费系统上,加一个自动记录、自动识别的模块。这类产品可以直接从原本就存在的“IT预算”里拿到钱,买家也更容易接受。
典型的案例是医疗文档和后台收入周期管理 (RCM)领域。这两个领域占据了医疗 IT 支出的近60%,市场规模约为380 亿美元,且市场集中度都很高。医疗文档记录系统被Epic主导,而后台收入周期管理则被R1 RCM、Waystar和SSI等公司牢牢掌握。
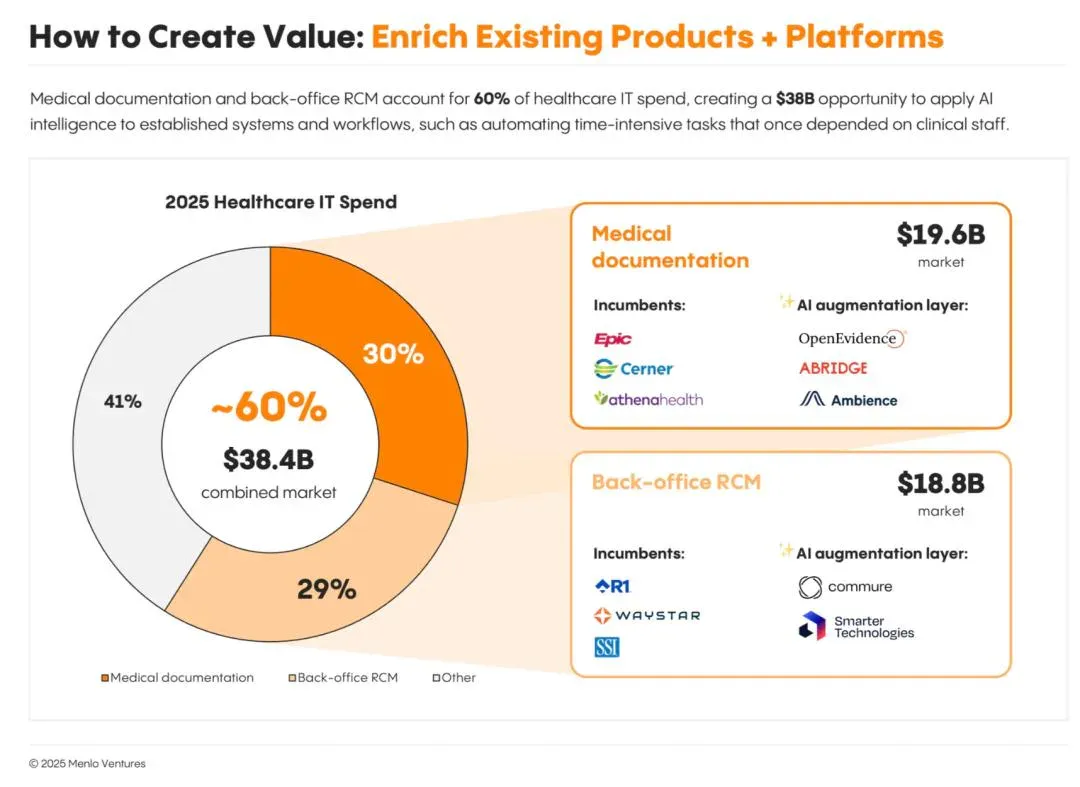
在医疗文档领域,Abridge 和 OpenEvidence,以及在后台收入周期管理(RCM)领域的 Commure 和 Smarter Technologies,正通过增强而非替代的方式,切入医疗IT市场。
他们不是试图取代 Epic 或 Waystar 等大型系统,而是借助自动化技术为其“加一层智能”,帮助减少医生和行政人员的工作负担。
这种“嵌入式”整合策略,构建了一条清晰且可规模化的扩展路径。AI公司无需与根基深厚的老牌厂商正面竞争,而是作为“连接层”,嵌入医生与电子病历系统之间,或是计费与理赔处理之间的关键环节。
在此基础上,这些企业可以逐步向横向扩展至更多工作流程模块,甚至最终向下渗透,挑战传统底层系统的主导地位。
第二,除了抓住现有IT预算外,更大的机会在于,AI应用到那些原本根本没用过软件的人工流程中。
比如,前台填写表格、护士打电话、人工去走事先授权流程等,以前这些工作靠人干、靠服务支出买单。现在AI可以让这些工作自动化,首次把用于购买服务的钱,变成“买软件”的钱。
接下来,举一些领域的例子来方便大家理解:
1)事先授权
事先授权几乎是医疗体系中最让人头疼的行政流程之一,但也是最具自动化潜力的环节。
目前,前台收入周期管理(RCM)的行政服务支出高达每年 980 亿美元,而软件化比例却不到 3%。人工智能正在迅速改变这一局面:该领域的AI市场已突破1亿美元,并以每年10倍的速度增长,仍有巨大的发展空间。
传统的预授权流程依赖人工填写电子表格。临床人员必须从电子病历中提取非结构化数据,进行临床判断,再将信息转化为保险公司要求的格式。整个流程往往需要耗费数天甚至数周,造成治疗延误。
如今,一批AI初创公司正试图彻底重塑这一流程:
Latent、Tandem、Mandolin、Squad Health 专注于特殊药物与输液的预授权;
Silna 服务门诊场景;
Tennr、Valerie Health 则聚焦患者入院登记。
这些AI解决方案能够显著减轻护士和前台人员的负担,将过去需要数小时乃至数天的工作,缩短到几分钟完成。
更重要的是,投资回报立竿见影。审批时间大幅缩短,治疗等待显著减少,医疗机构的运营效率和患者可及性都得到明显提升。
2)患者参与与就医路径管理
患者参与与就医路径管理每年消耗逾 1000 亿美元,但软件化率却不足 5%。人工智能正在迅速改变这一现状,催生出一个超过1亿美元、年增速达20倍的新兴市场。
问题的根源在于医疗的“入口”阶段:
患者往往难以及时获得合适的诊疗服务,而治疗完成后,医疗机构之间的信息碎片与交接断点,又常常导致疗效不佳、治疗中断和依从性差。长期以来,医疗机构很少承担患者随访责任,这项工作常被交由本就人手紧张的护士或外包呼叫中心处理,效果有限。
AI 正在重构这一全流程,贯穿从首诊前分流,到治疗中跟进,再到康复期支持的每一个环节:
Function Health、Ash、SuppCo 等消费者健康平台,通过生物标志物追踪和生活方式监测,帮助用户主动掌控健康状态;
Doctronic、Counsel Health、Torch Health、Roon 提供对话式症状评估与AI分诊,引导患者进入合适的医疗服务层级;
Assort Health、Hello Patient、Clarion 实现预约和初诊分流的自动化,减少手动排班和沟通成本;
Hippocratic AI、Ellipsis Health、Kouper Health、Ferry Health、Solace Health 等护理导航平台,全面接管患者后续沟通任务——包括告知检查结果、安排复诊、答疑解惑和护理衔接。
这些AI方案的价值在于,打造一种连续、高效、可规模化的患者服务体验。在费用高昂、人手紧缺的系统里,这种能力正成为提升医疗质量与效率的关键杠杆。
3)支付方端
AI正在支付方(保险公司、医保组织等)领域催生一个 超过5000万美元的市场,并以 年增速5倍 的速度快速扩张。当前主要参与者包括 Distyl、Anterior、Autonomize 等新兴公司。
尽管这一细分市场尚处早期阶段——受限于 销售周期长(通常达一年) 和支付方企业较高的合规与系统集成门槛,但其潜力巨大。
AI有望重塑支付方核心运营流程,包括:事先授权自动化、医疗使用管理(Utilization Management)、支付完整性审查和风险调整与合规验证。
未来,当医疗服务提供者的AI代理与支付方的AI代理实现系统对接,整个医疗行政流程将被显著压缩,不仅减少沟通摩擦和管理成本,也有望解决长期存在的“审批拖延”和“理赔滞后”等问题,从而改善护理的连续性和可及性。
4)医疗AI抄写员
“环境抄写员”(Ambient Scribes)是医疗AI领域率先实现规模化突破的应用场景。预计2025年,该领域将创造 6亿美元收入,同比增长2.4倍,在所有临床AI应用中领先。
其核心价值主张直击医疗一线痛点:医生平均每看病人5小时,就要花1小时写病历,这被称为“睡衣时间”。而环境抄写工具通过AI实时监听医患对话,自动生成临床记录并填入电子病历(EHR),大幅减轻医生文书负担,显著提升效率与体验。
今年,该赛道已诞生两家独角兽公司:Abridge(市占率30%)和Ambience(市占率 13%)。不过,真正的市场领先者仍是老牌玩家Nuance的DAX Copilot,他们以33%的市占率保持领先。
尽管AI初创公司在医疗抄写员领域取得了亮眼成绩,但未来增长的可持续性正面临两大核心挑战:
一是渗透率逼近上限,增长动能趋缓。
大型医疗系统受访者表示,目前的使用率约为 35%,预计三年后仅能增长至 40%,增幅有限;小型机构和门诊用户的增长预期也呈现类似趋势。虽然早期用户转化迅速,但数据显示,仍持观望态度的“沉默多数”远超预期,构成未来扩张的主要障碍。
二是客户粘性偏弱,替换意愿上升。
在未来三年计划中,大型机构表示“继续使用”与“更换供应商”的可能性几乎持平;而在门诊机构中,多达 67% 的受访者表示可能更换现有服务商。用户普遍认为环境抄写服务正在快速商品化,差异化不足,切换成本低、可替代性强。
面对增长放缓与粘性不足的挑战,医疗抄写员领域的初创公司也做出了改变——走向平台化。他们不再满足于“AI写病历”这一单点功能,而是着眼于构建完整的医疗AI应用体系:
Abridge 与 Highmark Health 合作,将 AI 延伸至 实时预先授权;
Ambience 不仅聚焦文档自动化,也在向收入完整性与编码管理拓展;
Nabla、Freed、Eleos Health 等聚焦行为健康和康复护理市场的中型记录员,正通过构建合规性、RCM 模块延伸整个价值链;
同时,大量初创公司也在通过快速迭代和原生AI架构,在细分市场中寻求差异化突破。
然而,电子病历系统(EHR)巨头并未坐视不管。过去几个月,Epic、Oracle Health 和 athenahealth 纷纷推出自有的AI记录工具,并将其深度集成进平台主架构中。
根据最新的调研数据显示,传统大厂仍然有一些优势:
尽管初创公司目前占据 85% 的AI相关收入,但在多数功能模块(如编码、计费、授权、排班、决策支持、患者导航)中,客户更倾向于从现有EHR系统采购AI能力,初创公司仅在环境抄写和病历审查方面拥有更明显的优势。
这种偏好反映了EHR厂商的结构性优势:系统集成度高、切换成本低、采购路径成熟。虽然当前客户仍认可初创企业在某些模块上的领先体验,但整体倾向仍偏向于熟悉的平台体系。
不过,这种格局并非不可撼动。市场偏好仍在动态演变:如果初创公司能够持续在功能完备度、产品体验和系统互通性上提供更高的价值,用户的采购重心可能在下一轮变化中发生根本转移。
5)支付端AI应用
随着医疗服务提供商大规模引入AI,付款方(保险公司、医保组织等)正密切观察,并显露出日益加剧的担忧。他们主要面临两大核心压力:
1. 理赔与沟通量激增,系统负载骤升
AI工具显著提升了医院和诊所的运营效率,使其能够即时提交理赔、查询进度、发起申诉,而这一波自动化所带来的请求量激增,可能导致付款方的呼叫中心与审核团队超负荷运转,进一步削弱其传统的风控与审批能力。
2. 报销成本上升,监管难度加剧
AI驱动的编码工具能识别遗漏收费项、优化账单,帮助医疗机构“应收尽收”。这虽对服务方是利好,但对付款方而言则是潜在的报销成本上升风险。
同时,为了提升效率,部分付款方希望借助AI加速审批流程,但在拒付场景中仍倾向于保留人工判断,避免因“自动化拒付”引发争议。
面对这些挑战,付款方正在酝酿一系列防御性策略,尽管大多仍处于探索阶段,包括:
更新医疗必要性政策,限制滥用;加强审计与监督机制;制定专门面向AI服务方的合规政策;与Distyl等AI平台合作,建设自身的AI系统,以与服务提供方的AI形成对等匹配。
6)生命科学:AI成为药物研发新引擎
制药与生物技术公司正在逐步将AI引入药物研发的全生命周期,尽管整体仍处于早期探索阶段。目前,大多数生命科学机构仍处于“实验模式”,通用大模型(如 Claude、ChatGPT、Gemini)在实际生产场景中的部署仍较有限。
企业重点关注的AI应用场景集中在研发数据分析(63%),涵盖公共数据库提取、实验数据解析、实验设计辅助等功能。
比如,Benchling 正将AI代理集成进其科研记录系统;Lila、Biomni、Edison(FutureHouse) 等初创公司正在构建用于增强科学家能力或自动开展研究的智能体;通用大模型(如 Claude、ChatGPT)也被应用于多种科研辅助任务,但商业化尚处萌芽期。
根据调查,生命科学企业的AI投资正聚焦以下几个方向:
质量与合规管理(48%):如 Veeva、Qualio、Enzyme、Bluenote;
临床前研究(42%):如 Axiom、Vivodyne;
医学事务(40%):如 Veeva、H1、Medidata;
临床试验(40%):如 H1、Tempus、Unlearn、ConcertAI。
值得注意的是,66% 的制药企业正积极构建或优化自己的专有模型,希望借此释放内部生物学数据与药物开发流程的潜力。这一趋势反映出行业对“专有数据价值”的高度重视。
典型的基础模型开发企业包括:Xaira、Evolutionary Scale、Recursion、Chai Discovery、Genesis Therapeutics、Cradle、Boltz 等,分别针对不同生物学类别(如蛋白质结构、分子生成、药物相互作用)打造定制化AI底座。
文章来自于“乌鸦智能说”,作者“智能乌鸦”。
Related topics
After reading
Join the AINRK community
Read how to join the community and connect with people working in AI.
Related articles
Continue reading related topics and articles in this category.
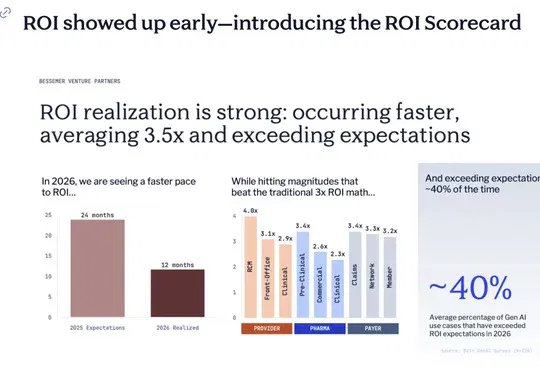
Bessemer and Bain survey healthcare AI returns: administration outpaces clinical uses (opens in a new tab)
A survey of 226 executives reports average returns of about 3.5x, with higher returns in revenue-cycle management and lower returns in clinical development. Sample definitions, evaluation windows and long-term clinical outcomes must be distinguished.
Anthropic 用 20 万次研究会话估算 AI 的科研提速潜力 (opens in a new tab)
报告结合 Claude 使用记录和学者问卷,估计广泛采用现有工具可能分担 27% 至 52% 的研究工时。更高的产出倍率来自非实操任务自动化的假设情景。
喝点VC|a16z最新90页报告解读:AI的钱正流向哪里,利润留给谁 (opens in a new tab)
a16z最新90页报告《STATE OF MARKETS》指出,Alphabet、亚马逊、Meta、微软和甲骨文五家科技巨头2026年合计资本开支预计接近7770亿美元,AI建设正成为影响宏观经济的重要变量,供应链获得订单但回报兑现仍有先后,软件行业则进入"证明自己"的阶段。
梯度分享 | a16z最新报告:模型成为基础能力,AI应用进入价值扩散阶段 (opens in a new tab)
AI 正在从一项核心技术,逐渐变成商业软件背后的基础设施。当模型能力持续提升、AI 智能越来越标准化之后,企业真正需要竞争的空间也开始向应用层移动。 a16z 最新发布的一篇报告中,讨论的正是这一变化
MIT最新研究显示:AI文明可能根本不需要语言。 (opens in a new tab)
最近 MIT 出了一篇研究,我看完有点不知道说什么好。