阿里投资Kimi始末
之前「elsewhere」写过 Kimi 的C轮融资,那笔由 IDG 领投的交易,堪称VC在黎明前的惊鸿一注。但回顾 Kimi 的融资故事,真正将杨植麟送上大模型牌桌的,是更早、也更大的一笔来自阿里的钱。
之前「elsewhere」写过Kimi 的C轮融资(在新窗口打开),那笔由 IDG 领投的交易,堪称VC在黎明前的惊鸿一注。但回顾 Kimi 的融资故事,真正将杨植麟送上大模型牌桌的,是更早、也更大的一笔来自阿里的钱。
2023年11月,阿里第一次投资 Kimi 时,以6亿美元估值投了3000万。三个月后的2024年除夕,阿里将筹码突然提高到8亿美元,投后估值超过25亿美元。
这笔钱让阿里成为了 Kimi 至今为止也最大的股东,也让 Kimi 瞬间成为中国大模型牌桌上的天外来客。
三年过去, Kimi 估值已经飙到500亿美元。但在当时的阿里内部,争议不小。有人说它是“PPT公司”——阿里初见时,连模型都还没有;内部技术评估后还曾有个明确结论:不要投。
但阿里最终是投了,且是集团战投唯一押注的大模型公司,且连加六轮。如无意外,这也是整个阿里在AI时代账面回报最可观的投资之一。
投资人爱说,要投就投 game changer 。反过来看,投资有时也会起到类似作用。而阿里之于Kimi ,就是一笔改变局面的投资。
差点失之交臂
Kimi 和阿里,差点失之交臂。
时间回到2023年。此时监管的余温还在,和其他互联网CVC一样,阿里集团战投也收缩了不少,剩余的投资多与零售电商有关。而大模型的投资被明确交给了阿里云。
在当时这是个简单逻辑。大模型首先是阿里云的生意:投一家公司,左手是股权,右手是客户。
所以直至这一年的年底,以阿里云为投资主体,就已经投完了智谱、百川和零一万物。到2024年3月,又投资了 MiniMax 。
可以说,阿里云采用了最稳妥、也是后来看起来最对的做法:多拿牌。但即便如此, Kimi 也不在其中。
阿里云最开始也看过 Kimi ,但当时公司还处于PPT阶段。对一家需要持续购买算力、短期又看不到产品和收入的公司来说,这种 deal 很难通过云业务体系的投资判断。最终, Kimi 被阿里云 pass 掉了。
作为AI投资的绝对主力,既然阿里云没有选择 Kimi ,那阿里在早期错失 Kimi 几乎成定局。
一个叫蒋珊珊的人出现了。
作为战投部的投资人,当时已经阿里体系里工作了5年。最开始她尝试加过几次杨植麟的微信,但都没通过,直到她找了同为清华系的创始人姚颂帮忙,才联系上。
不少AI创始人和我提到过,蒋珊珊是为数不多能聊技术的投资人。她本科和研究生念的是数学和计算机,研究生做优化算法。以及据一些接触过她的人说,她整个人气质清冷、常年吃素,并不是靠 people skill 、而是专业能力打动人的类型。
和杨植麟聊完后,她把这个项目推给了胡晓——也就是当时的阿里集团投资部负责人。胡晓聊完,就推荐给了吴泳铭。吴泳铭和杨植麟聊完后,几乎没什么犹豫,就决定要投。
2023年11月,阿里战投以约6亿美元估值,和蚂蚁一起,分别向 Kimi 投入3000万。
8亿美金由来
相较于后来,这只是个前菜。
这笔投资诞生在一个历史变量之中。2023年9月,阿里完成了一次权力交接:吴泳铭接任集团CEO。回到阿里后,他给集团战投重新打开了一个口子:除了服务现有业务,也可以看AI、具身智能等前沿科技。
这也是阿里战投有机会投入 Kimi 的豁口。
3000万美元足以让阿里进入股东名单,却不足以改变任何事情。对一家大模型公司来说,几千万、甚至上亿美金也都烧得很快。
就在这一笔投资的交割过程中,2023年10月9日, Kimi 宣布在“长文本”领域实现了突破,推出首个支持输入20万汉字的智能助手产品 Kimi Chat 。这是 Kimi 真正意义上的首次火爆。
这是阿里第二轮投资的前情。据「elsewhere」了解,模型表现是阿里敢于持续投资 Kimi 的主要因素。据多位接近交易的人说,而最后直接把金额拉到8亿美元,主要还是吴泳铭自己的判断,这也是他直接拍板的一次bet。
这种对于“高不确定性+技术天才+前沿科技”的投资倾向,固然与吴泳铭从2015年创立元璟资本、全情做VC投资有一定关系。但另一方面,一层更现实的背景可能是:阿里在移动互联网的船票没有完全守住,拼多多和抖音正在攻它的电商腹地。
但对于人称“吴妈”的新掌门人来说,里面还有个微妙的问题:阿里已经拥有了千问,为什么还要重注一家外部模型公司?
这里有个时间差:当时还远没到千问能力被验证的时间点。最早大概也得是2024年6月—— Qwen2 与 Qwen2.5 系列相继推出后。真正的里程碑可能得等到2025年9月, Qwen3 混合推理模型的发布。
吴泳铭当时对内部的态度是,阿里可以继续做自己的模型,也可以投资外部最有可能跑出来的团队。自研是阿里手里的牌,投资则让阿里保留另外一个可能性,并在它可能胜出时仍然留在牌桌上。
也就是说,自己得做,但也不能只赌自己。
而既然赌了,对大模型而言,就得押上足够多的筹码。这就是8亿美元的由来。这个数额够募三个VC了。
曾有 MiniMax 的投资人对我说,大概也就在这个时间前后, MiniMax 也在和阿里谈判,前者一度很有把握。直到谈判间隙,阿里的人才说“我们还有一张牌”(大意)——这张牌,就是指当时还不被很多人所知的 Kimi 。
2024年2月9日,大年三十。 Kimi A+ 融资的签署期限压在这一天。股东意见来来回回,签字一直到大年初一零点前后才结束。
有接近这笔交易的投资人告诉我,张予彤在此期间也很重要——她理解Kimi创始团队在意的部分,也理解投资人要什么,能帮助双方在很多单点上达成一致。
最终的交易文件里留了一个条款:除了签署的这8亿美元,此后60天内, Kimi 本轮还可以再拿2亿美元。此前Kimi融到的所有钱加起来不到3亿美元,在“六小龙”里位于中下游,仅高于阶跃星辰。而单这一轮的融资总额就超过了10亿美元。
这也是当时中国大模型公司最高的单轮融资。经此一役, Kimi 的投后估值超25亿美元。
微妙时分
时间回到2023年,大模型的早期融资其实倒不太难。
ChatGPT 引发热潮之后,投资人们担心错过下一轮技术浪潮,几千万美元买一张入场券。几家机构凑在一起,每家出一点,先看看牌,就是投资圈所说的 Club Deal。
难的是中间的钱。
当一家公司已经做出第一版模型,估值来到十几亿或几十亿美元,它需要的已经不是一笔普通的成长期融资。一次新的训练可能花掉数亿美元,但投资人却仍然无法确定,下一版模型能不能成功,公司又要多久才能产生足够收入。这也是 Kimi 融资过程中一度卡壳的地方。
而过去几年,传统美元成长期基金持续收缩、人民币基金受制于规模和投资周期,这个轮次变得尤其难。
出得起钱的只剩下大厂。
这也是吴泳铭回到阿里后,集团战投最明显的变化:从过去围绕零售、电商寻找业务协同,转向AI、具身智能、脑机接口和核聚变等前沿方向;一旦判断成立,直接把钱放到足以改变公司发展路径的量级。
但颇有戏剧性的是,8亿美元投出去之后, Kimi 很快陷入一场内外交织的矛盾。
首当其冲的是创始团队出售老股风波。在公司估值达到约15亿美元后, Kimi 曾按照此前投资协议里的约定,为几名创始团队成员提供过老股流动性。据我所了解,实际金额由多人分享。
在创业公司中,创始团队中途换取部分流动性,其实并不少见。但作为一家明星公司,这无疑会被放大。
火很快就烧到了刚重金投完的阿里身上。
2024年中,胡晓离开阿里,蒋珊珊也被调离投资岗位。在一些叙事里,这很快被拼进了同一个版本:推动这笔投资的人,也有问题。
据我们了解,胡晓离开后跟随张勇(逍遥子)加入了晨壹基金。而蒋珊珊则转入集团战略部工作了半年。那是吴泳铭新成立的CEO办公室,她被选中,去做阿里的AI战略。
总之这其中,大概率难免一些内部的微妙嫌隙,尤其是又值阿里核心管理层交接的时间前后。据一些阿里投资体系的人的转述,那段时间参与了 Kimi 投资的人承担了很大压力。
直至2025年2月,蒋珊珊被调回投资部,主导一个新的子部门:前沿科技投资部。
但各种声音仍未消弥。后来,千问的能力和开源影响力逐渐上升,阿里内部很自然的一个问题是:既然自己的模型追了上来,为什么还要花这么多钱投资别人?
不过这笔投资,其实最开始也有很大的内部争议。集团战投推动投资时,内部技术评估曾给出“不建议投资”、“PPT公司”、“团队不行”等评价;每当 Kimi 的模型表现不及预期,或者争议出现,这些反对意见都会重新出现。
接近阿里战投部的人对我说,直到今年 K3 获得如潮好评,关于这件事的各种讨论才逐渐平息。
美团龙珠、字节与其他
写到这里,关于 Kimi 和阿里的这笔投资背后还有几个细节。
一个是美团龙珠。要说最早押注 Kimi 的CVC,其实不是阿里,是美团龙珠。
ChatGPT 问世后,当时美团龙珠的投资团队开始在国内搜寻做 decoder-only 大模型的团队,杨植麟在重点观察名单中。但和蒋珊珊一开始遇到的情况很像,他们也是反复尝试加杨植麟微信没有通过。前后追了4个月,到Kimi已完成首轮融资后才加上。
推到IC上的争论也很激烈。主要矛盾是大模型资本开支巨大,会不会只是大厂的游戏,而没有创业公司的位置?
僵持下,王兴要去开下一个会了,临走前他说:“我确实认为创业公司能够做出超级模型和超级应用的概率很低,但我愿意支持一把。”
最终,龙珠IC还是投票通过了这个争议项目。
6亿美元的估值,是美团龙珠合伙人王新宇和杨植麟在饭桌上定的。王新宇一开口,杨植麟直接答应了。这也是阿里战投和蚂蚁第一轮进来时的估值。
那一轮龙珠、蚂蚁、阿里战投三家同价,各3000万美元。但龙珠7月就过了会,蚂蚁和阿里到11月才过。差的这四个月里, Kimi 的第一版模型出来了。
但后来,龙珠没像阿里那样持续加注。据说主要原因是觉得估值变了、但公司变化不够大。王新宇事后曾复盘过这件事,他说这是一个教训,“不要在最重要的项目上失去仓位”。
直到2025年底60亿美元估值那轮,龙珠才重新进场,并加注了后续的每一轮融资。其中,2026年3月,龙珠还以2亿多美元领投了200亿美元估值的那一轮。而 Kimi 也是龙珠自2017年成立以来投入资金最多的项目。
还有一个传言是关于字节。
有投资人向「elsewhere」提到一个故事:阿里领投8亿美元的时候,恰恰也是字节最想投 Kimi 的时候。那段时间豆包还没形成国民度,“字节最需要一个外部模型的时刻”。但最后,张一鸣还是决定字节做自研模型。这和字节临门一脚放弃投资 MiniMax 的故事多少有些类似。
时至如今,虽然 Kimi 的投资人慎终甚众,但在董事会上的人并不多。
最早只有红杉中国,后来加上了美团龙珠,再后来新增阿里和蚂蚁——有一段时间,这两家轮流坐同一个席位。阿里8亿美元到位之后,董事会新增一席,而蚂蚁、龙珠退出,外部投资者只剩下红杉和阿里的两席。
阿里的8亿美元融资落定后, Kimi 创始团队保留了超级投票权,部分投资款进入共管账户,用于购买阿里云服务。阿里成为 Kimi 最大的外部股东,但 Kimi 仍然是一家独立公司。
最近有一种对大模型未来格局的言论说,未来中国的基础模型市场,可能只会剩下“两家大厂、两家小厂”。
或许有种可能是,所谓未来的“两家大厂”,未必还是今天的大厂。 Kimi 、 DeepSeek 、智谱等这些今天的小厂们,也可能从中拿走一两个位置。
但小厂要长成大厂的过程中,需要的恰恰是今天只有大厂才能拿出来的钱。
这也是这笔投资最微妙的地方:一家AI创业公司想成为明天的大厂,往往要先拿今天大厂的钱;而今天的大厂唯恐被下一轮技术浪潮淘汰,也不得不投向那个未来可能挑战自己的人。
最近,关于 Kimi 的各种资本层面消息接连传出,关于它与其他几位投资人:腾讯、Monolith、真格、5Y、高榕、王慧文等等的故事,我们之后会陆续写出来。
另据「elsewhere」了解,蒋珊珊已于8月离开阿里战投部,计划做一个新基金。
封面来源:Adolph Menzel, Flötenkonzert Friedrichs des Großen in Sanssouci, 1850–1852, Alte Nationalgalerie
文章来自于"elsewhere别处发生",作者 "elsewhere别处发生"。
Related topics
After reading
Join the AINRK community
Read how to join the community and connect with people working in AI.
Related articles
Continue reading related topics and articles in this category.
《纽约时报》人物报道回顾 Dario Amodei 的研究与创业经历 (opens in a new tab)
报道从早年的研究经历、OpenAI 时期和 Anthropic 创业讲起,并梳理 Dario Amodei 对前沿模型研发速度和安全治理的公开立场。
Kimi Hosted Agents 正式发布:Harness as a Service (opens in a new tab)
Kimi Hosted Agents 正式发布,以 Harness as a Service 提供7×24小时托管环境,支持长程任务、多智能体协作、安全控制、审计及140+ Skills、30+插件和8个金融Agent模板。
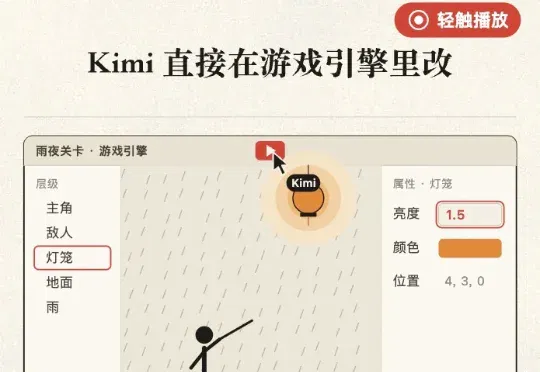
Kimi 发布游戏开发方案,连接专业引擎、建模与运营工具 (opens in a new tab)
Kimi 介绍基于K3.1 Pro、Kimi Code和Kimi Work的游戏开发方案,连接Unity、Unreal、Blender等工具,展示原型、工程修改与试玩验证。官方演示的耗时与完成度依赖任务及环境,不代表任意用户都能在一两天完成商业游戏。
那群在清华玩音乐的年轻人,后来成了中国AI的顶梁柱。 (opens in a new tab)
2017年秋天,清华大学紫荆宿舍区又迎来了一年一度的「百团大战」。
Kimi商业和模型都想要,但卡是有限的 (opens in a new tab)
月之暗面发布2.8万亿参数后训练模型Kimi K3.1 Pro,其综合智能指数领先DeepSeek V4.1 Flash-1017和MiniMax M3.1 Flash,但API费用最高,并正研发Flash版本以平衡能力、成本与商业化。