所有人都在卷 Coding Agent,商汤说下一个能「交付」的行业是设计
过去一年,AI 行业最确定的故事属于 Coding。
过去一年,AI 行业最确定的故事属于 Coding。
从 Copilot 到 Vibe Coding,再到今天的 Agentic Coding,代码是第一个 被 AI 真正「打穿」的工业级垂直行业。几乎所有模型公司都挤进了这条赛道,模型的迭代节奏以月为单位。关键在于 Coding 不仅是 Token 的吞吐,更能直接交付结果。
然而,在几乎所有注意力都涌向 Coding 时,商汤押注了另一个赛道。
在 2026 世界人工智能大会发布上,商汤发布了 SenseNova U1 Pro,将其定位为面向长程任务的交付级原生多模态Agent基座,而它的第一站,瞄准了设计行业。
AI 生图已经火了两年多,从 Midjourney、DALL·E 到 Nano Banana、GPT-Image,生成的图惊艳归惊艳,离真正能用始终差一口气,商业化空间有限,专业工作流进不去,更多人把它当玩具。
商汤对 U1 Pro 的判断是,当 AI 图片可以稳定交付的时候,用户的价值闭环就打通了。设计赛道正在逼近和 Coding 相同的临界点。而判断谁能跑出来的标准不是模型跑分,是工业级的「交付率」。接下来几个月,这个赛道可能会发生很大的变化。
01
从「生成模型」到「创作模型」,交付的鸿沟在哪
什么叫「交付级」?
商汤联合创始人、首席科学家林达华举了一个例子:「一张海报上有 100 个字,错了 1 个字,你大概率不敢把它满大街去贴。但在传统生图评价里,100 个字错 1 个字,模型得 99 分。对交付来说,100 个字错 1 个字,那就是 0 分。」
这就是交付的鸿沟。传统评测按维度平均打分,「细节逼真度」「构图合理性」各占几分,模型拿个综合高分并不难。但在真实商业场景下,一张图有一处硬伤就不能用,客户不会买单。
为了解决这个问题,商汤给出的方法很直接。团队组织了 200 位美院学生和设计师,面对模型生成的每张图片,只回答一个问题:「如果你是一名设计师,你愿不愿意把这张图交给客户?」
获得肯定回答的图片比例超过 60%,模型才算达到交付级。
按这个标准去测,今年上半年之前的各类生图模型,交付率都是个位数。近期发布的商业化模型,包括一些热门产品,也低于五成。目前达到这条交付线的模型只有 U1 Pro 和 GPT Image 2。
同样是生图,为什么 U1 Pro 能过线?
林达华的回答很直接:「这是一个创作模型,不是一个生成模型。」
区别在于过程。传统生成模型的逻辑是给一个 prompt,直接出一张图,中间没有过程,用户能做的只有换个 prompt 重新生成,也就是所谓的「抽卡」。U1 Pro 的工作方式完全不同,更像一个真实的设计师在工作:接到需求后,先思考用什么版式,画出草图,退后一步看是否符合意图,调整版式,然后逐区填入内容,最后整体调色和精修。
整个过程是多步迭代的 Agentic Generation Loop,每一步都包含理解、判断和修正。虽然用户看到的只是最终成品,但背后模型已经经历了数十轮的自我反思和优化。
林达华把它类比为 Coding Agent:「Coding Agent 构建一个 software,也不是一步 build 出来的,是经过若干步思考、反馈、迭代,一步一步构造出复杂软件。我们的模型也一样,你可以理解为它就是一个数字空间里的设计师。」
在技术层面,这种能力来自 U1 Pro 的核心架构特征:理解、生成、行动在同一个模型内统一。它不是多个模型拼接协作,而是一个模型在不断调用自身的不同能力,省去了模块间频繁传递和「翻译」信息的损耗。而且 U1 Pro 可支持原生 8K 分辨率输出(GPT Image 2 只能到 4K),在中文渲染与东方美学细节上做了定向的强化学习机制训练。
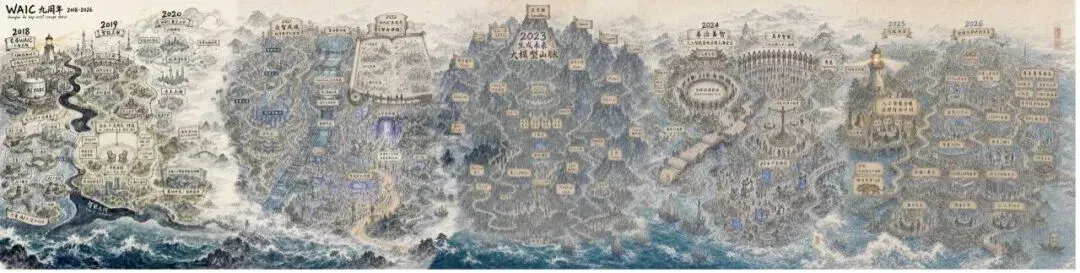
现场展示的长图,限于尺寸,只显示全图。
在 WAIC 现场展示的一幅 4:1 超宽画幅的水墨风长卷很好的证明了这点。这幅跨越九年历程的长卷,包含海量文字、地标以及各种高密度信息。U1 Pro 很好的完成了成品交付。从这个角度看,U1 Pro 想得很清楚:从「给我一张图」,走向「替我完成一次设计交付」。
02
统一架构、分层策略与「沿途下蛋」
设计能否成为商汤的竞争优势,首先取决于底层技术路线能不能转化为更高的迭代效率。
U1 Pro 使用NEO-unify 原生统一架构。这套架构去掉了传统多模态模型中的 ViT(视觉编码器)和 VAE(变分自编码器),以纯 Transformer 统一处理文字与视觉。理解、生成和行动都使用同一种表征,模型无需在不同模块之间频繁「翻译」。
统一表征带来的第一个价值是学习效率。商汤此前披露,这套架构可以用约十分之一的数据达到同类 SOTA 模型的水平。第二个价值是计算效率,结构更简单,更容易扩展训练和推理,也能降低每一轮模型迭代的成本。
林达华把这条路径类比为 DeepSeek 路径:「当你有了一个很高效的架构之后,你在学习和各方面的成本就会降下来。」
对于商汤这样的中等体量公司,架构效率直接关系到竞争方式。它很难与 OpenAI、Google 等巨头正面比拼资源体量,更现实的选择是依靠更高的学习效率和计算效率,换取更快的迭代速度。
高效架构的终点,是把低成本迭代变成长期竞争优势。
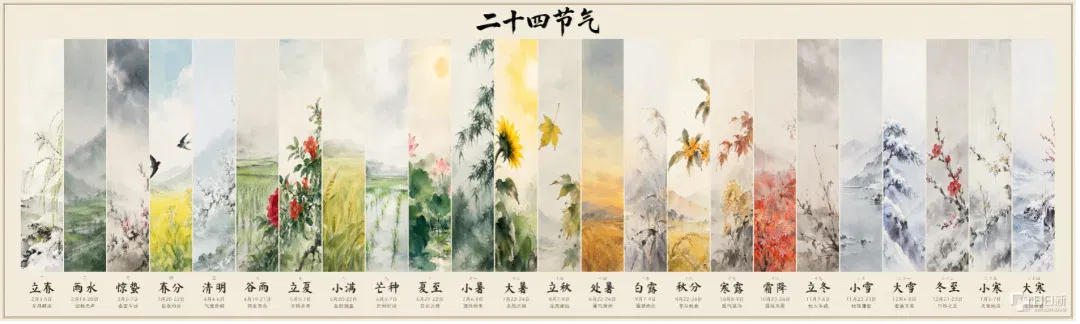
U1 Pro 生成的超长国风景观画卷
在产品侧,商汤围绕统一架构做了三层策略:
U1(开源),面向开源社区。采用更轻量的模型和更通用的数据,让研究者、开发者可以真正部署和探索。林达华认为,一套有生命力的技术体系需要形成社区和生态,不能只存在于一家公司。
U1 Pro(闭源),面向专业级交付。一张图大约需要 10 分钟,模型会在这段时间里经过多轮迭代、自我检查和修正,直到输出零瑕疵的成品,可以直接拿去印刷或上线。目前已有设计和游戏行业的 KA 客户在内部试用。
U1 Fast,10 秒出图,适合成本敏感、对设计感要求没那么极致的场景。
商汤已有的产品体系,也是模型走向真实用户的入口。
商汤科技董事长兼 CEO 徐立在 WAIC 演讲中披露,小浣熊过去两个月周活超过 300 万,累计服务超 2000 万用户,企业用户超过 8000 家。Seko 的创作者用户已达 100 万,赋能 1500 家企业,付费创作者日均创作时长超过 1 小时,相关企业营收实现 80 多倍增长。
这里有一个商汤称为「C to B」的路径:个人用户先使用和认可产品,企业采购时的教育成本随之降低。C 端用户也会持续提供需求和反馈,帮助产品找到更明确的企业场景。
在迭代模式上,商汤已经形成了两条并行的反馈通路。线上产品有用户行为数据回流,可以做大规模数据驱动的训练。B 端私有化部署的客户会给出具体的反馈——哪里好用,哪里不好用。团队把这些反馈转化为强化学习的训练样本,再做定向优化,效果也很好。
从开源社区,到 C 端产品,再到企业客户,商汤试图让技术反馈、用户增长和商业收入进入同一个循环。
这就是商汤的「沿途下蛋」:走向终极愿景的过程中,先打穿能打穿的行业,让商业闭环支撑自己继续往下走。
03
商业范式转移:超级个体正成为新客户
「沿途下蛋」是商汤对自己的要求,但市场端正在发生一件更值得关注的事:买单的人变了。
徐立在 WAIC 演讲中提到一个判断:「过去的客户如今已不再是目标客户,而新增的用户群体,往往是从真实需求出发而来的。」他把这个过程叫做从「专业人士」到「超级个体」的迁移。
过去,设计行业的付费用户几乎都是专业设计师和设计团队。AI 生图工具出现后,第一波用户也主要是设计从业者,用它提高效率。但当模型真正越过交付线,生成的东西不用修就能直接用之后,买单的人就不再限于行业内部了。一批过去请不起设计师、甚至从未想过自己需要「设计服务」的人,开始成为新客户。
不再是在存量市场里竞争,是市场扩容。
商汤的产品数据已经在印证这个变化。小浣熊办公 2000 万用户、300 万周活,Seko 100 万创作者用户、1500 家企业客户——增长最快的不是传统设计从业者,而是那些被徐立称为「超级个体」的人。他们的共同特征是:拥有某个领域的专业经验或强烈兴趣,过去缺少工具将其转化为可交付的成果,现在 AI 补上了这一环。
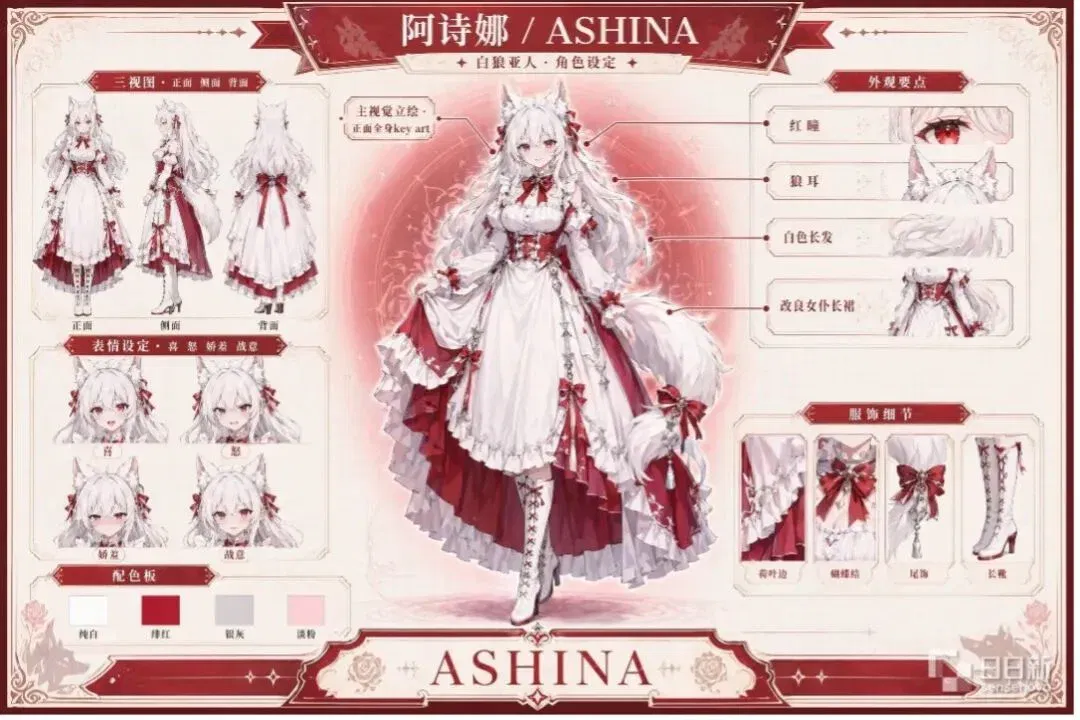
U1 Pro 生成的动漫角色设定图
几个真实案例能说明这种变化的商业含义。
一位拥有 20 年景观经验的审图老总工,完全不懂编程,用小浣熊的专属 Skills 把自己的审图经验固化成了「总工之眼」。一套高度专业化的行业知识,不再锁在个人经验里,而是变成了可复制、可付费的企业级工具,这是典型的垂直 SaaS 场景。
一位历史爱好者,凭借 AI 的能力拓展,打造出覆盖数百位历史人物的故事地图,用户可以从不同角度探索任意一段历史。个人兴趣驱动的内容,因为 AI 降低了制作门槛,具备了产品化的可能。
大三学生李让通过 Seko 创作的短片《告别》拿到了 1.5 亿播放量,普通记者凭个人兴趣生成的 MV 直接登上卫视舞台。Seko 平台上付费创作者日均创作时长超过 1 小时,相关企业营收实现 80 多倍增长。这些不是设计行业的存量用户在迁移,而是全新的创作者经济在生长。
最具代表性的案例来自一位视障人士。他想去解决国内 1700 万视障群体的需求,全程通过语音与模型交互,搭建了一整套面向视障人群的教育系统。这个场景在过去根本不存在于任何设计公司的客户名单上,但它就是真实的付费需求。
当这些非专业用户能直接拿到成品交付,他们在意的不是模型消耗了多少 Token,而是「做一张海报多少钱」「一套教育材料多少钱」。计费维度从 Token 转向 Task——用户购买的是确定的任务成果,不是底层算力。
这对商汤也意味着定价权上移。卖 Token 是基础设施生意,卷的是算力成本;卖 Task 是应用层生意,定价锚点是用户获得的商业价值。徐立在演讲中进一步指出,Task 的计算成本会持续降低,「从而使得真正意义上 AI 变成一个普惠的门槛」。成本下降带来市场扩容,市场扩容带来更多数据和收入,收入又支撑模型继续迭代,这是一个正向飞轮。
值得注意的是,这些超级个体的故事指向同一个方向:AI 没有替代他们原有的能力,而是让他们的能力延伸到了过去到不了的地方。徐立在演讲中特别强调,好的 AI 产品「目标不是制造依赖,而是聚焦于个人成长」。用户在使用过程中能力也在同步提升,这才是产品能长期留住用户的根本原因。
设计赛道的商业闭环正在形成:交付级的产品能力打开了新市场,新市场催生了新的计费模式,超级个体作为新的用户群体提供了持续增长的需求和数据。
04
不是 Coder AGI,是 General AGI
实际上,商汤真正想验证的是多模态 AGI 的终极路径。
今天的大语言模型主要从海量文本中学习世界,Coding Agent 也主要工作在语言和数字空间。进入机器人、自动驾驶、城市治理等物理场景后,智能还要理解空间、物体关系、运动变化和真实环境。许多视觉信息无法被完整压缩成文字,General AGI 离不开视觉。
林达华把它称为「打开物理空间 AGI 的钥匙」。他的判断很明确:「不是 Coder AGI,而是 General 的 AGI,一定是离不开视觉的。很多东西没有办法完全用语言来表达。」
林达华说,团队已经看到了「视觉涌现的一点点苗头」,虽然还处在早期阶段。
设计是这条长期路线上的一个阶段性落点。它足够大,也已经接近模型能力的临界点。如果 U1 Pro 能够稳定跨过交付线,设计行业就可能率先形成商业闭环,为统一架构积累用户、数据和收入。
再往前,视觉理解、世界模型和具身智能会继续把这套架构推向真实物理空间。
这也是商汤选择设计的完整逻辑:Coding 已经证明 AI 如何落地一个行业,多模态设计提供了下一次验证机会;今天先让一张图真正交付,最终目标是让视觉与语言共同支撑 General AGI。
U1 Pro,就是商汤在通往 General AGI 路上,押下的一个设计行业落点。
文章来自于"Founder Park",作者 "Founder Park"。
Related topics
After reading
Join the AINRK community
Read how to join the community and connect with people working in AI.
Related articles
Continue reading related topics and articles in this category.
商汤新模型实测:8分钟速读582页招股书,“卡”在了做PPT上 (opens in a new tab)
《智东西》在商汤小浣熊桌面端体验 SenseNova 6.8 Flash:两份合计582页招股书的对比与看板任务耗时8分21秒,8页PPT任务则用64分钟。个案反映长文检索和排版流程的差异,环境与执行框架也会影响耗时。
商汤发布 SenseNova 6.8 Flash 正式版,接入小浣熊与 Token Plan (opens in a new tab)
SenseNova 6.8 Flash 正式版接入商汤小浣熊与 Token Plan。原作者围绕SVG动画、3D场景、数据交互等案例体验其交付表现,也指出细节和穿模问题;主动关联邮件与历史任务的演示采用内部研发版,不能直接当作所有正式用户已可用的功能。
速递|Palantir前高管创办AI建筑设计公司Dream,获a16z领投1700万美元种子轮融资 (opens in a new tab)
据报道,Dream 获 a16z 领投的 1700 万美元种子融资,尝试把结构、材料、建筑规范和机电系统纳入建筑世界模型,而非只生成外观图。创始团队称产品已用于十个在建项目;实际工程设计仍需专业核验,不能把自动生成方案等同于已证明结构安全。
WorkBuddy+Miora,下一代高级设计工作台来了!(再附3个神仙Skill) (opens in a new tab)
我之前说过,AI时代,你根本绕不开设计..

把审美变成记忆,Virse做了一套AI创意工作台 (opens in a new tab)
AI设计走向专业化。 AI创作工具已经挤成了一片。 图像生成、视频生成各自拥有对应的模型,再加上无限画布、工作流与Agent能力,基本已经成为这一代视频创意产品的标配。 对高频使用这类工具的创作者来说,痛点多集中在后续改稿与交付。想要在多轮生成中,稳住同一个人物、产品形象和视觉风格并不容易;客户仅要求微调一处细节,模型却常常连带改动整张画面等等问题。 最近一支年轻的团队也进入了这条赛道,Virse把自己定义成面向专业设计工作的AI创意工作台。 创始人赵一凡毕业于Cornell University,曾在腾讯做软件工程和产品工作,此前做过一款AI定制设计产品并完成收购退出。 联合创始人为Ange