解读 | 2026全球AI经济全景研报:千亿营收、万亿开支,繁荣背后的三重核心矛盾(附原版PDF)
Exponential View 在 2026 年 6 月底发布《AI 经济现状报告》,通过一套去重复统计、自下而上覆盖千余家企业的财务测算模型,剥离行业虚高估值与宣传泡沫,还原海外生成式 AI 市场真实营收、资本开支、算力供需与产业链价值分配格局。
2023 年 ChatGPT 引爆生成式 AI 浪潮三年后,全球 AI 产业终于走出概念炒作阶段,形成可量化、可验证的真实商业需求。Exponential View 在 2026 年 6 月底发布《AI 经济现状报告》,通过一套去重复统计、自下而上覆盖千余家企业的财务测算模型,剥离行业虚高估值与宣传泡沫,还原海外生成式 AI 市场真实营收、资本开支、算力供需与产业链价值分配格局。
添加客服微信openai178,免费获取原版PDF
这份报告覆盖除中国以外全球市场,厘清了当下 AI 行业最关键的几组现实:行业年化营收突破1750 亿美元、算力资本开支累计冲击2 万亿美元、代币成为 AI 流通核心计价单位,但 AI 整体规模放在宏观经济中仍微不足道;巨额基建投入刚跨过折旧盈亏线,前沿大模型溢价快速被开源模型稀释,产业链价值正持续向上层应用迁移。
对于国内从业者、产业投资者与企业决策者而言,这份海外标杆市场的完整复盘,既是预判国内 AI 商业化路径的参照,也提前揭示行业扩张周期里必然遭遇的盈利、供需、价值分配三大难题。
一、需求真实爆发:增长速度碾压互联网、移动、云三大时代,算力与电力同步进入超级周期
长期以来,全球 AI 市场存在显著信息盲区:上游芯片、云厂商多为上市公司,资本开支、出货数据公开透明,但下游客户真实付费需求始终模糊。头部基础模型企业多为私有公司,上市科技企业也将 AI 收入并入通用业务板块,市场难以分辨哪些收入是真实 AI 付费、哪些是包装后的传统业务增量。
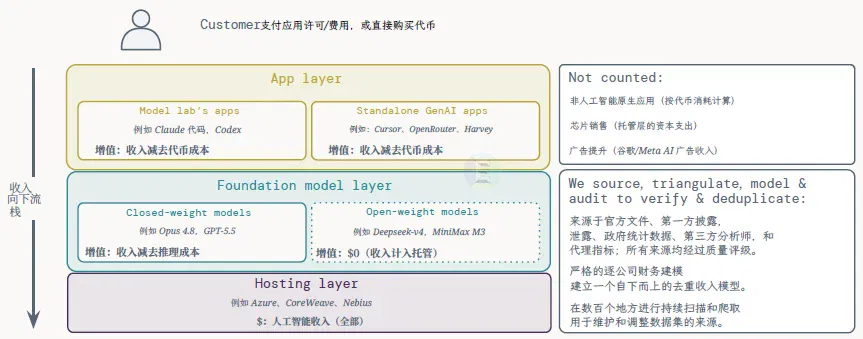
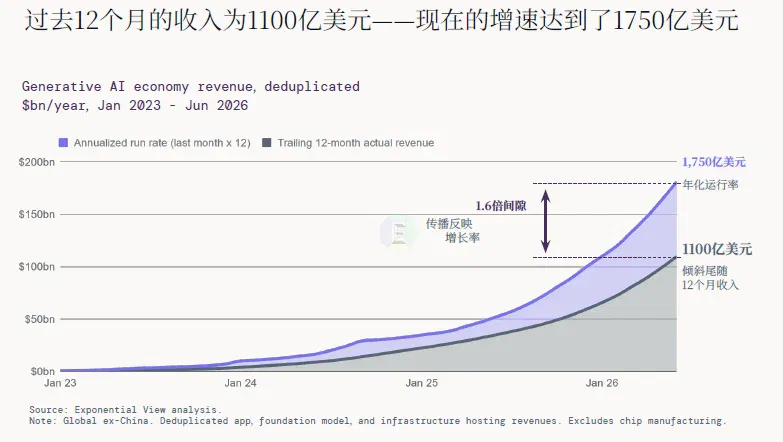
本次报告搭建了一套严谨的分层去重核算体系:将 AI 产业链划分为应用层、基础模型层、算力托管层三层,仅统计终端客户真实付费,杜绝重复计算。举例而言,用户为 AI 应用支付 100 美元,其中 60 美元流向模型厂商、30 美元用于算力托管,统计时仅按各环节增加值拆分核算,不会简单累加形成 190 亿美元虚高口径,最终测算出全球(不含中国)生成式 AI 年化营收已达 1750 亿美元,过去 12 个月落地确认营收 1100 亿美元。
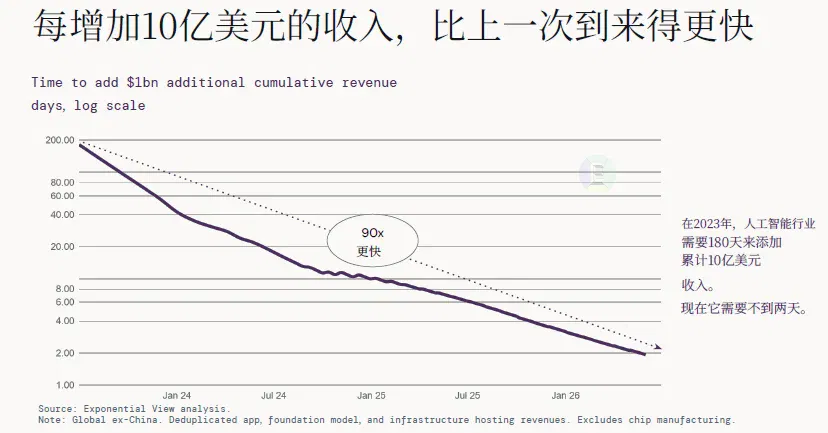
对比互联网、移动应用、云计算三大历史技术浪潮,生成式 AI 商业化速度是前三代数字浪潮的 3 倍,断层式领先所有过往技术变革。以产业正式产生规模化收入的第一年为基准,AI 行业营收增长曲线陡峭程度前所未有。2023 年行业需要 180 天才能新增 10 亿美元累计营收,到 2026 年年中,行业新增同等规模收入仅需不到两天,营收增长效率呈指数级跃升。
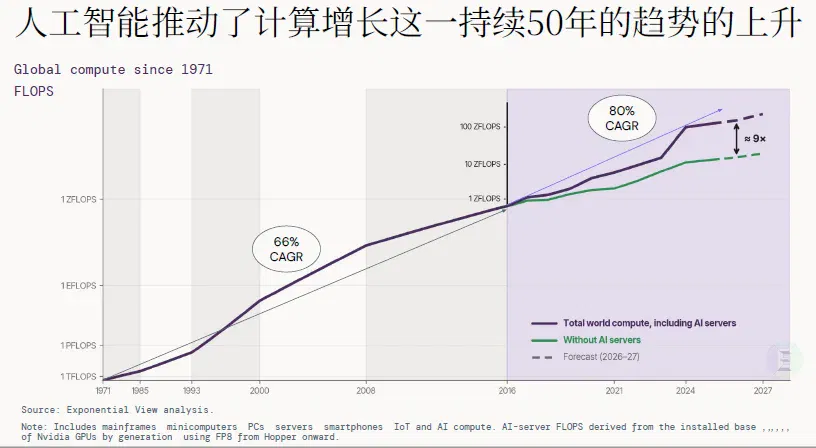
增长底层驱动力来自企业端与消费端双向真实付费需求,直接催生一轮前所未有的算力超级周期。全球半导体市场规模预计 2026 年达到 15000 亿美元,相较 2000 年 2040 亿美元规模实现数倍扩容;全球总算力自 1971 年以来复合增速 80%,剔除 AI 服务器后增速仅 66%,AI 专用算力是拉动全球计算能力的唯一核心增量。
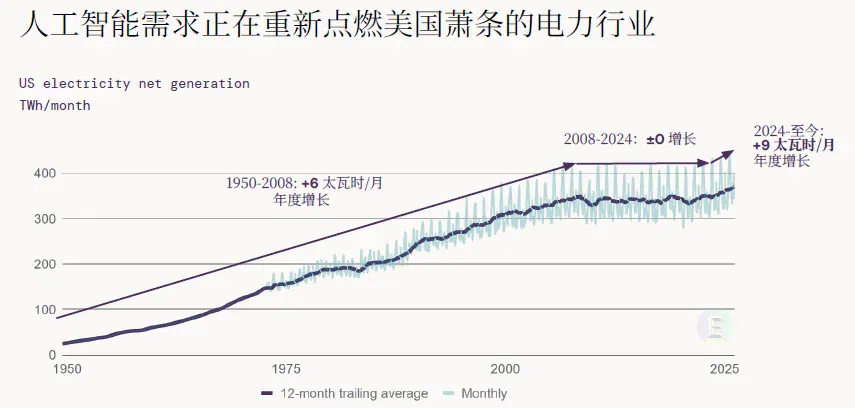
算力扩张进一步重塑美国能源格局。2008 至 2024 年美国月度发电量长期持平,2024 年至今每月新增电力需求 9 太瓦时,数据中心是核心消耗主体。报告测算,到 2030 年美国电网需新增 166 吉瓦电力供给支撑 AI 基建,较 2022 年预测值提升 7 倍,其中 55% 增量由 AI 数据中心贡献。数据中心硬件投入结构也彻底重构,2021 年芯片仅占机房建设成本 40%,2026 年预计升至 60%;内存成本占比从可忽略的 2% 飙升至 18%,每新建一美元数据中心预算,资金更多流向硅基硬件而非土建工程。
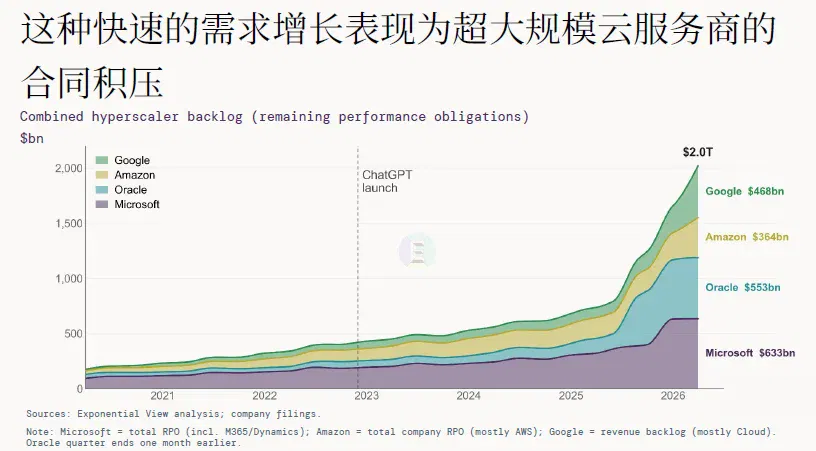
头部云厂商、算力服务商的订单积压数据同样印证需求热度:英伟达芯片长期供货协议承诺额一年内从 3100 亿美元扩张至 9500 亿美元,各大超大规模云厂商未履约客户合同持续走高,算力供给跟不上市场爆发式需求,形成持续交付缺口。
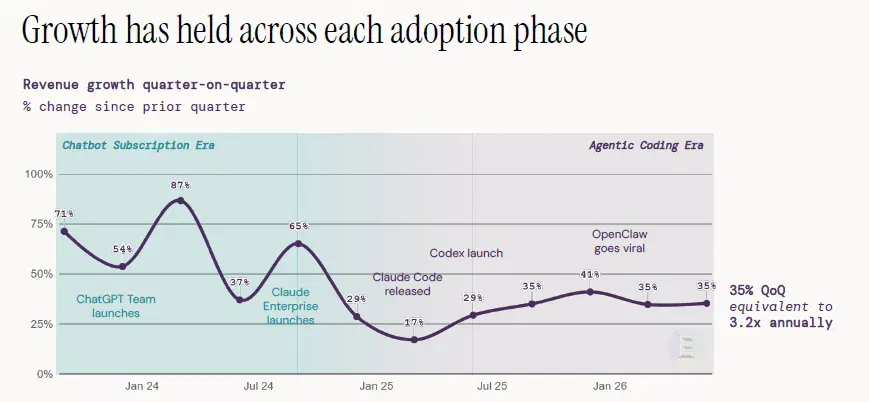
行业增长也进入新的迭代阶段:从早期聊天机器人订阅时代,迈入智能代码代理普及周期,季度营收增速稳定维持 25% 以上,年化增速超 3.2 倍。但这份高速增长背后存在一个关键现实:AI 行业增量再亮眼,整体体量在宏观经济中仍处于萌芽阶段。
二、宏观定位:千亿营收只是 “小数目”,效率优先的商业化初期,消费者价值远高于账面收入
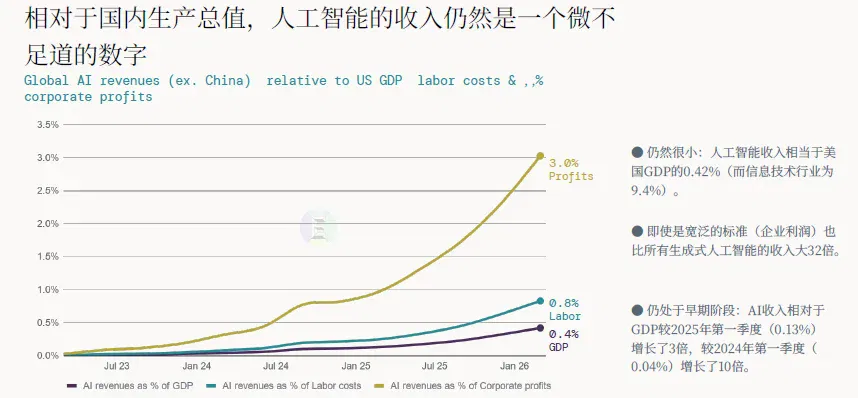
若将 AI 营收置于宏观经济大盘中衡量,就能清晰看清行业仍处在发展极早期。不含中国的全球 AI 营收规模仅相当于美国 GDP 的 0.42%,而传统 IT 行业占比达 9.4%;即便对标美国企业总利润,AI 行业收入也仅为企业利润的 1/32,在企业财报里,AI 投入只是可以忽略不计的零头。
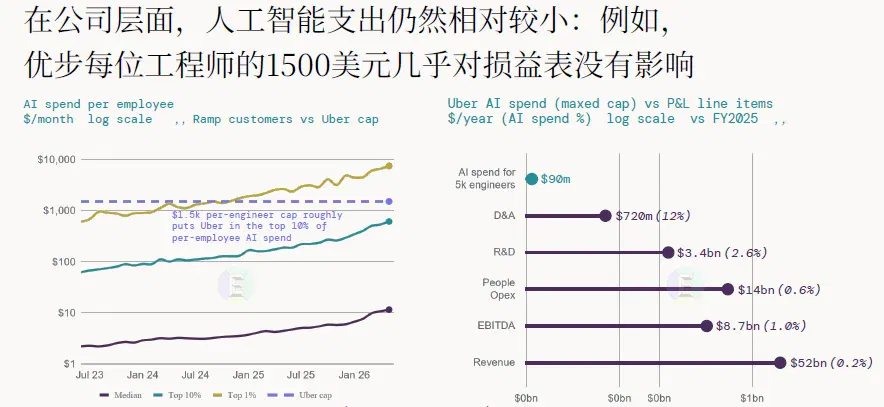
企业端落地数据同样印证这一点。以优步为代表的头部科技企业,工程师人均每月 AI 投入上限 1500 美元,已是全美企业前 10% 投入水平,但这笔开支放在公司整体损益表中占比极低:AI 投入仅占企业总收入 0.2%、EBITDA 的 1%、整体运营成本 0.6%,即便加大采购,也很难短期改变企业盈利基本面。全美 7 万家中小企业数据显示,仅四分之一高 AI 投入企业实现营收显著增长,绝大多数企业 AI 投入仍以降本增效为核心目标。
标普 500 企业财报电话会议文本统计显示,七成企业提及 AI 落地成果时,核心落脚点都是成本削减、流程提速、产能提升;仅 6% 企业明确 AI 带来直接新增营收。背后存在清晰商业逻辑:同等规模百万级效益,成本节约能带来 40% 净利润空间,而新增销售收入仅能贡献 36% 净利,企业天然优先选择降本类 AI 项目,增收型商业化方案仍处于探索阶段。
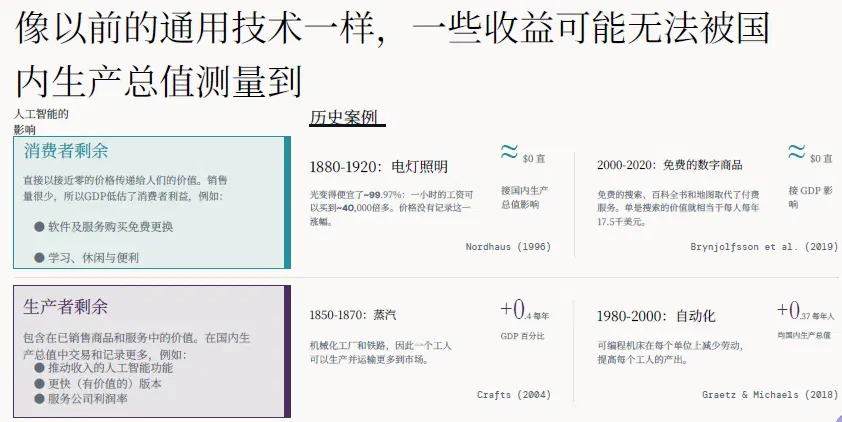
报告提出一个极具参考价值的观点:传统 GDP 统计只能记录市场交易金额,无法衡量 AI 带来的消费者剩余价值,AI 真实经济价值,远高于账面 1750 亿美元年化营收。调研通过有偿放弃 AI 工具的问卷测算,每月全球消费者从各类生成式 AI 工具中获得的福利价值稳定在 30 至 40 亿美元,相当于行业月度营收规模的 30%。
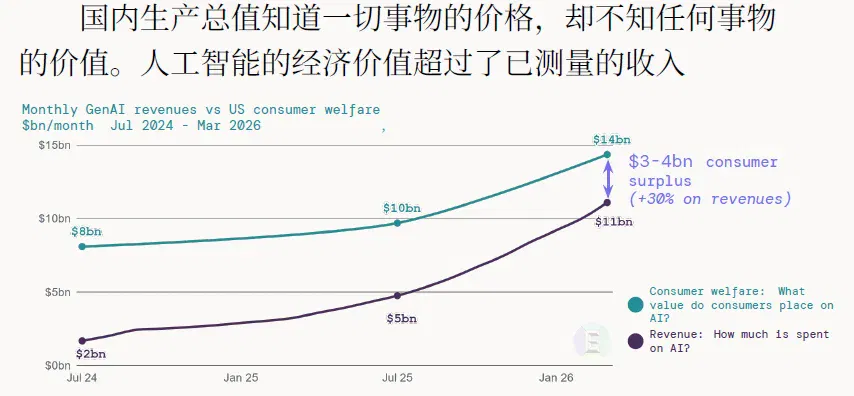
类比电力、免费搜索等通用技术历史规律,免费、低价 AI 工具直接替代付费软件、咨询、知识服务,海量用户获得近乎零成本的智能化服务,这部分价值无法体现在企业营收中,却实实在在提升社会整体效率。如同百年前电灯降价数万倍,工资购买力大幅提升,但不会推高商品交易额;如今 AI 免费问答、文档总结、代码工具,同样创造大量无法量化进 GDP 的社会收益。
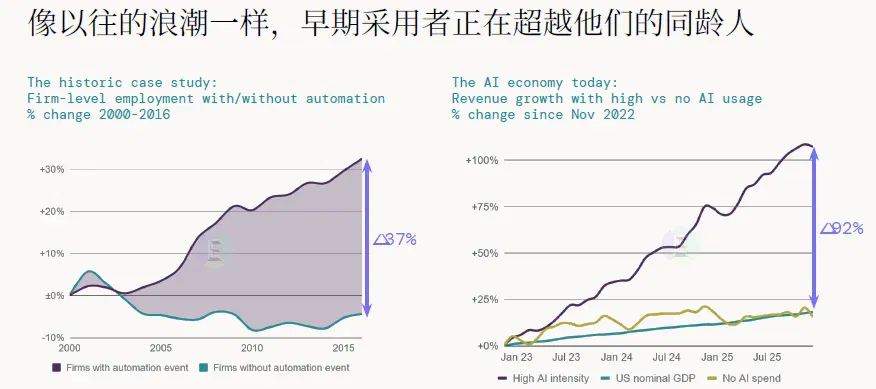
分化是当下 AI 产业另一大特征:高 AI 投入企业营收增速远超零投入同行,差距最高接近一倍,和历史自动化浪潮规律完全一致。技术红利只会率先向敢于投入的企业倾斜,马太效应持续强化,中小厂商、传统企业短期很难分享 AI 增长红利。
三、万亿资本开支潮:史上最大科技基建投入,刚跨过折旧盈亏平衡点,盈利压力持续放大
本轮 AI 扩张,是科技产业历史上规模最大的一轮资本开支周期。截至 2026 年底,全球大型云厂商、新型算力服务商累计承诺资本开支总额突破 2 万亿美元,其中纯粹由 AI 需求催生的增量投入,较 AI 普及前行业趋势多出 5350 亿美元。
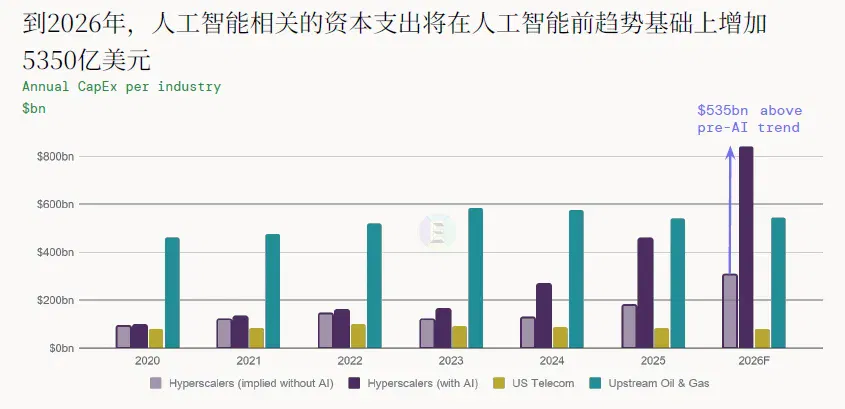
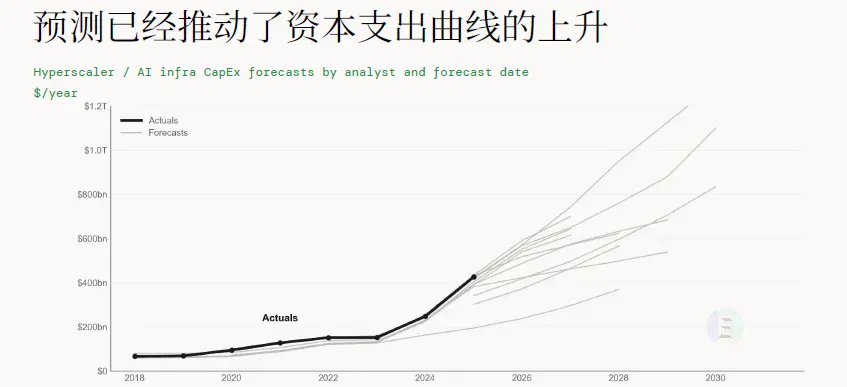
持续走高的硬件投入,不断刷新机构预测上限,从 2018 年至今,分析师对算力资本开支的预估持续上调,核心原因是代币需求、模型迭代速度远超预期。资金结构也发生本质变化:早期云厂商算力投入主要依靠自有经营现金流,2026 年外部债权、股权融资占比持续提升,新型算力服务商几乎全部依靠债务建设机房,行业扩张风险正在从企业资产负债表向外转移至资本市场。
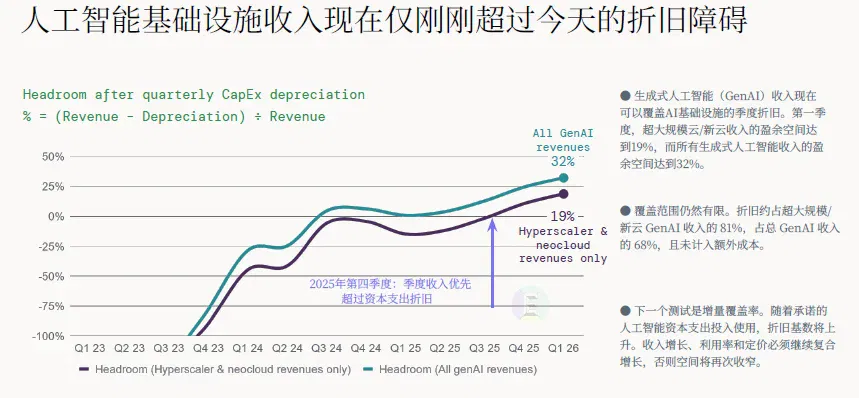
巨额投入必然带来持续折旧压力。报告测算,2026 年全行业 AI 基础设施年折旧总额将达到 1110 亿美元,若要预留 50% 安全利润缓冲,行业需要至少 2230 亿美元年度营收覆盖折旧成本。从季度数据看,直到 2025 年第四季度,行业季度 AI 营收才首次超过当期设备折旧费用,2026 年一季度全产业链扣除折旧后利润缓冲 32%,仅云与算力服务商板块缓冲 19%,盈利空间十分单薄,抗风险能力偏弱。
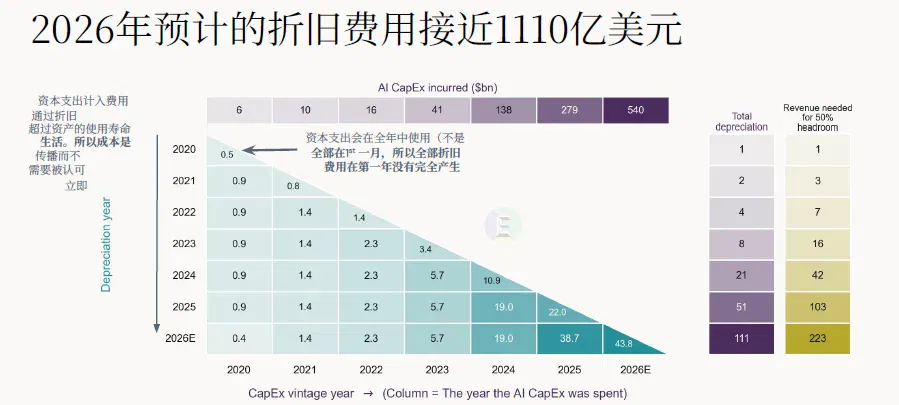
折旧是悬在行业头顶的长期压力:当前行业累计总营收仅覆盖一半累计折旧成本,后续每年新增机房、服务器会持续抬高折旧基数,一旦营收增速放缓、算力租用价格下滑,利润缓冲空间会快速压缩。
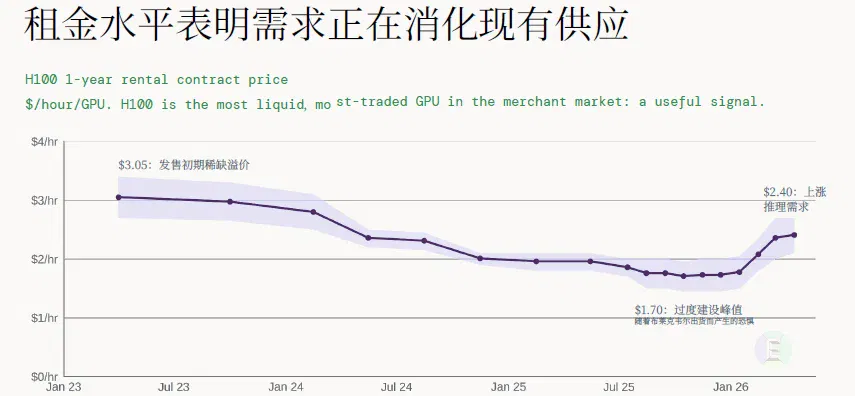
GPU 租赁价格是观测供需与盈利的先行指标。作为市场流动性最强的 H100 显卡,租赁单价从 2023 年初 3.05 美元 / 小时,随供给释放、推理需求波动回落至 2026 年初 1.7 美元 / 小时,市场一度出现供给过剩担忧。但持续增长的代币需求持续消化新增算力供给,租金并未出现崩盘式下跌。
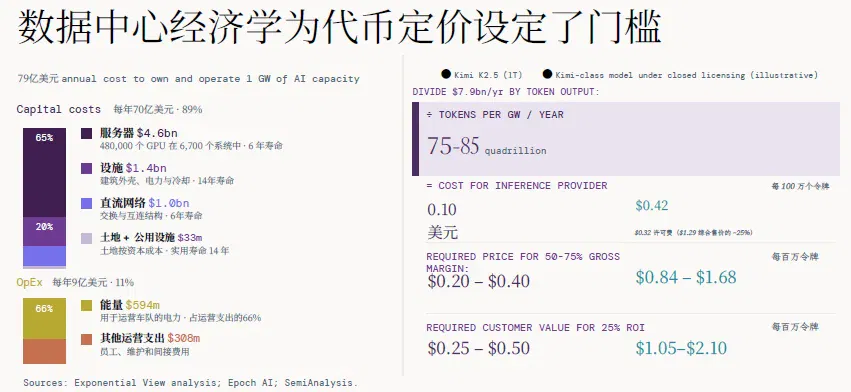
报告搭建 1GW 算力机房全生命周期成本模型,清晰拆解算力服务商盈利门槛:建设运营 1 吉瓦 AI 算力年总成本 79 亿美元,其中资本成本占 89%,电力、人力等运营成本仅 11%。若采用闭源商用模型,每百万代币综合成本约 0.42 美元,想要实现 25% 投资回报率,终端售价至少需要达到 1.05 至 2.1 美元 / 百万代币;开源模型无授权费用,盈利门槛大幅降低。
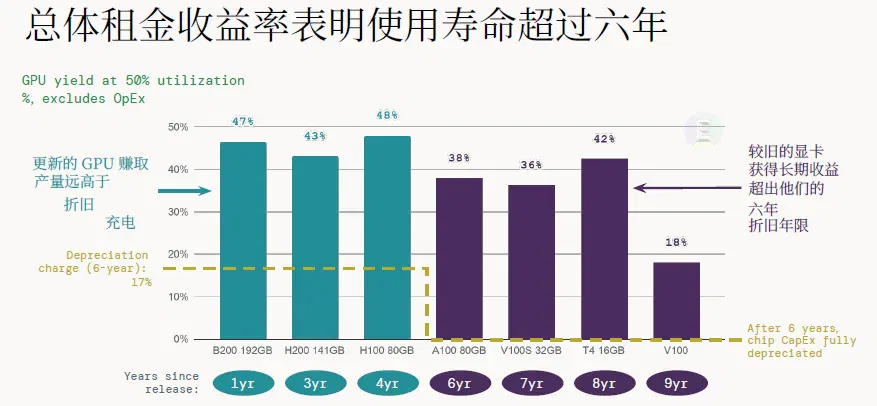
行业存在一个隐性盈利缓冲垫:GPU 实际使用周期长于会计 6 年折旧标准。统计显示,发布 6 年以上的老旧显卡依旧能稳定产生 47% 至 48% 租金收益率,远高于 17% 年度折旧成本。若企业将芯片实际使用周期拉长至 8 至 9 年,算力板块利润缓冲能从 19% 提升至 36% 以上。Meta 等企业也公开表态,当下大规模算力投入本质是提前布局,拉长硬件使用周期,是消化巨额投入、对冲短期折旧压力的核心解法。
四、代币:AI 时代的流量计量单位,价格弹性极强,开源模型重塑定价逻辑
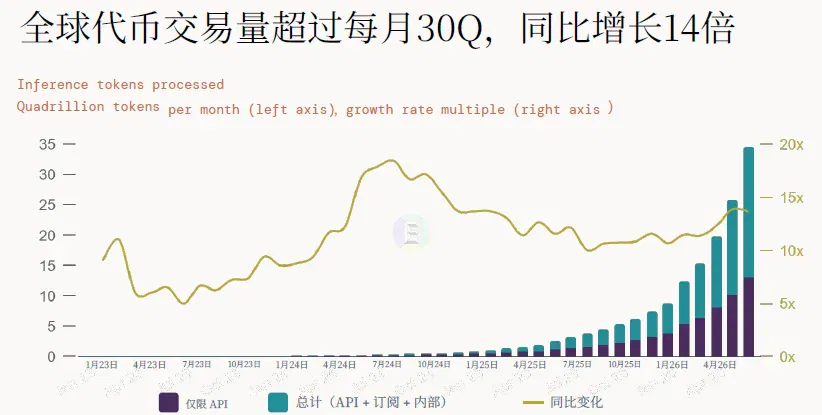
黄仁勋那句“输入是电力,输出是代币,中间是英伟达”,精准点出代币在 AI 产业的核心地位。当下全球月度处理代币总量突破 30 千万亿枚,同比增速高达 14 倍,智能代理工具普及是代币消耗量暴涨的核心推手。
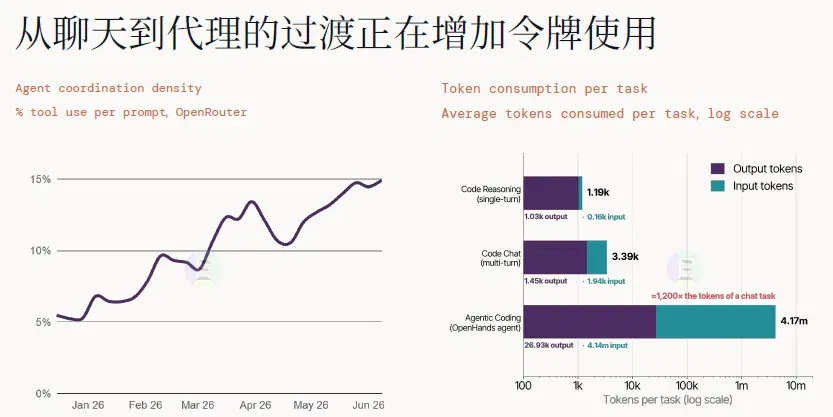
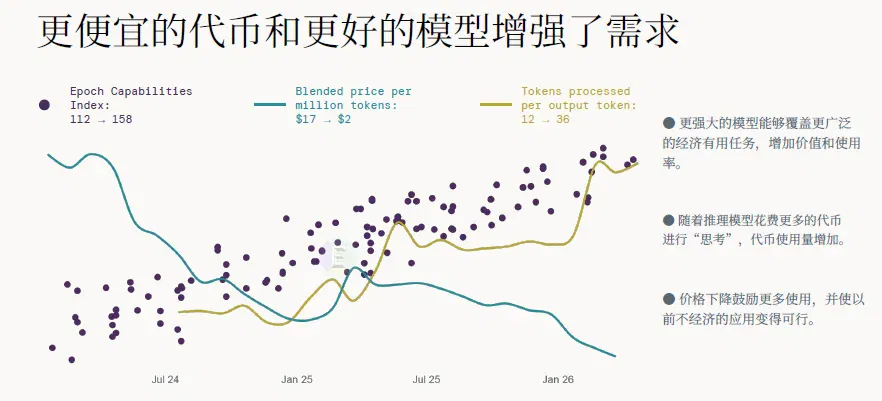
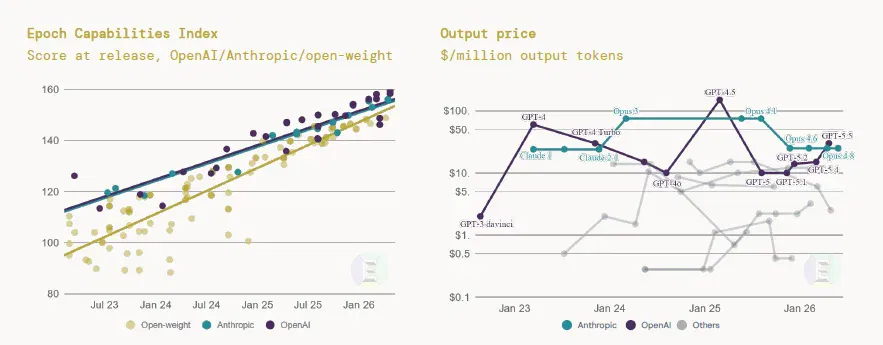
单纯聊天对话任务代币消耗有限,而代码类智能代理单次任务输入输出代币总量可达数百万级别,随着企业自动化智能体落地,单位业务代币消耗量呈数十倍增长。与此同时,模型能力持续提升、代币价格持续下行,2024 年 7 月至 2026 年初,综合代币单价从 17 美元 / 百万枚跌至 2 美元,单轮输出所需处理代币数量从 12 枚提升至 36 枚。
价格下跌并未抑制需求,反而形成极强正向循环:代币需求具备高价格弹性,行业平均弹性系数 1.2 至 1.8,代币单价每下调 10%,市场使用量提升 12% 至 18%,整体行业代币总收入依旧保持上涨。谷歌、OpenAI、字节跳动海外业务数据均验证这一规律:代币价格下跌九成,使用量增长数十倍,整体付费规模持续扩张。
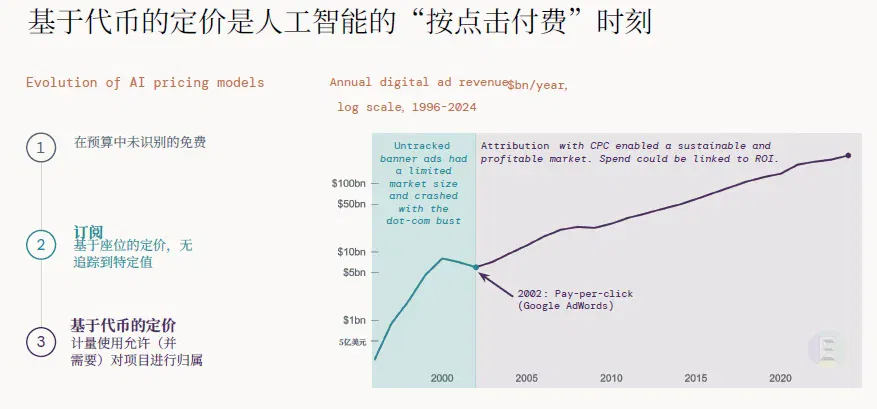
行业普遍将代币计费类比互联网时代按点击付费(CPC),是 AI 产业成熟商业化计量方式。早期 AI 产品多采用席位订阅制,无法精准核算每项业务 AI 投入 ROI;代币按量计费实现成本与业务价值精准绑定,企业可清晰追踪不同项目、不同流程的 AI 消耗,按量代币计费,是 AI 产业的 “付费点击” 时刻,彻底打通企业 AI 投入 ROI 核算链路。
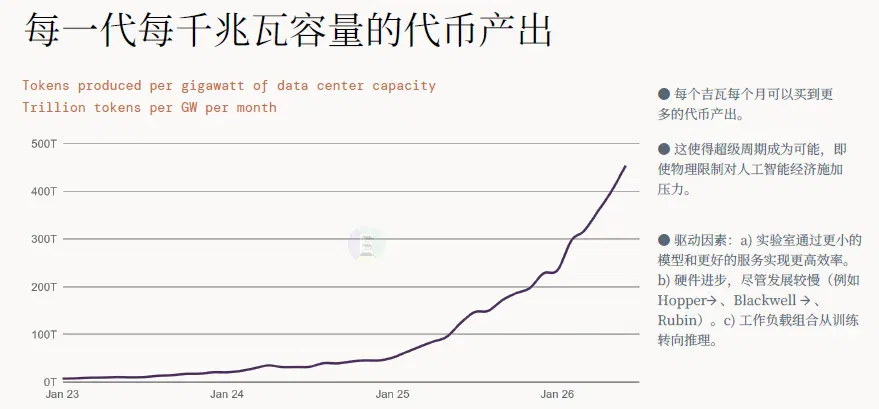
算力硬件效率持续提升,进一步放大代币供给能力。2023 至 2026 年,每吉瓦算力每月可产出代币规模增长数倍,受益于小型轻量化模型、推理优化、新一代 GPU 硬件迭代、训练转向推理的业务结构变化。虽然单万亿代币收入持续下滑,但单位算力产生的整体营收稳步走高,2026 年单吉瓦算力年度创收突破 70 亿美元。
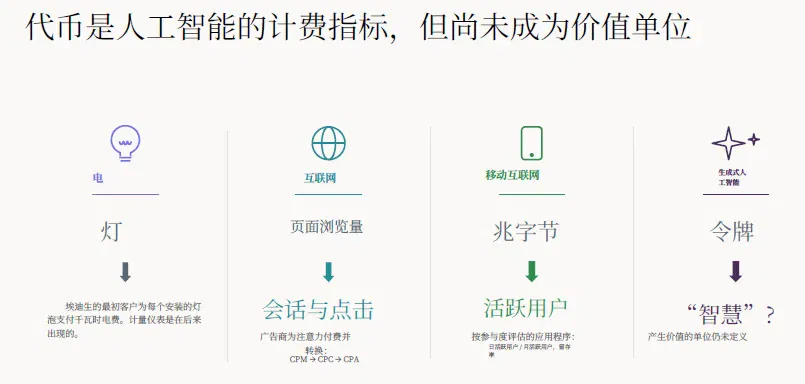
报告同时提出关键反思:代币只是计价工具,并非真正衡量 AI 价值的标准。同等数量代币,前沿推理模型输出内容价值远高于基础闲聊模型,单纯统计代币总量会高估低质量模型、低估高能力推理模型产出。代币是 AI 的结算标尺,却不是衡量智能价值的唯一单位,行业逐渐形成 “质量调整代币” 评估体系,结合模型能力指标校正代币统计口径,更客观衡量 AI 真实产出价值。
五、产业链价值迁移:顶层模型溢价快速稀释,应用层与开源成为长期价值高地
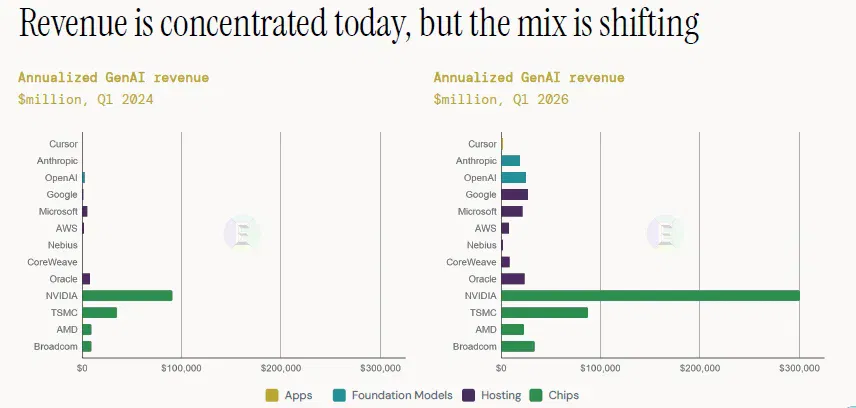
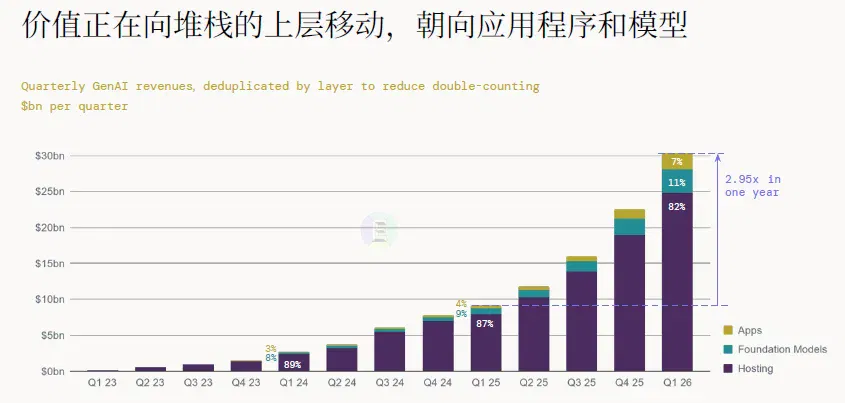
AI 四层产业链(芯片 - 算力托管 - 基础大模型 - 终端应用)的价值分配格局,正在两年内发生颠覆性变化。2024 年一季度,算力托管层占据去重后季度营收 87%,基础模型层 8%、应用层 4%;至 2026 年一季度,算力托管占比下滑至 79%,基础模型提升至 11%,应用层跃升至 10%,一年间应用层营收规模增长近 3 倍,产业链价值持续向上游终端场景迁移。
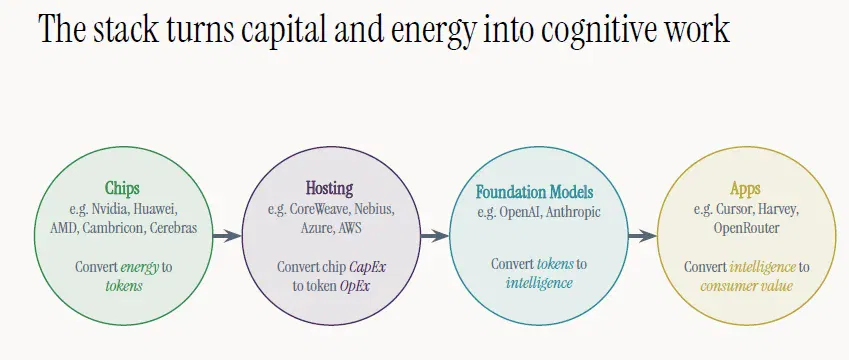
市场集中度与定价权随赛道竞争格局分化:芯片赛道英伟达依靠算力硬件占据主导,但谷歌、AWS 自研定制芯片持续分流份额;闭源基础模型市场高度集中,OpenAI、Anthropic 掌握前沿能力溢价,但开源模型快速冲击中低端市场;算力托管与终端应用赛道参与者众多,竞争充分,头部企业很难长期垄断利润。
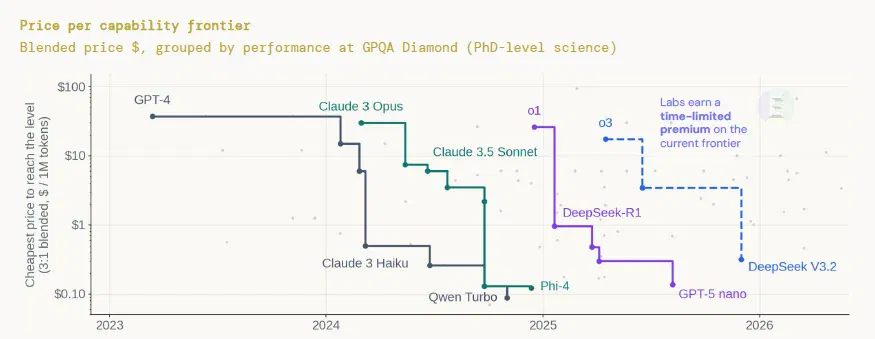
前沿闭源实验室仅能短期维持高价优势,一旦对应能力开源落地,模型定价会快速断崖式下跌。对标博士级科学任务 GPQA 评测结果,2023 年顶级闭源模型单百万代币定价数十美元,2026 年同等能力开源模型单价仅 0.1 美元区间,新旧前沿模型价差最高百倍。OpenRouter 平台用户数据直观体现趋势:2025 年下半年起,开源模型代币使用占比持续攀升,闭源厂商市场份额持续收缩。
面对开源模型带来的定价压力,头部闭源实验室走出两条突围路径:纵向整合算力基建、向下布局垂直行业应用。OpenAI 推出星门计划,四年投入 5000 亿美元自建美国算力中心;Anthropic 宣布 500 亿美元算力基建投资,深度绑定数据中心厂商;两家企业同步推出法律、代码、医疗等垂直行业专属模型与配套工具,直接切入终端客户业务流程,绕开单纯模型 API 低价内卷。
报告推演四种长期产业演化情景,最终指向同一结论:开源追赶、通用模型普及、硬件效率提升三重趋势叠加后,单纯售卖通用基础模型 API 的商业模式天花板清晰,很难长期维持高毛利。行业绝大部分增量价值最终会流向两端 —— 掌握专属行业数据、定制化工作流的垂直应用厂商,以及具备低成本算力自建能力的基础设施玩家,普通通用模型厂商利润空间会持续被压缩。
结语
这份覆盖千余家企业、剔除重复统计的 2026 全球 AI 经济报告,给国内 AI 产业提供了清晰的参照坐标系。
海外市场已经证明:AI 真实商业化需求完全成立,增长速度超越过往所有数字技术浪潮,但行业短期很难对宏观经济、企业利润形成决定性拉动;万亿级算力资本开支是产业必经阶段,折旧成本将长期压制行业整体盈利;代币模式会成为标准化计费主流,但开源模型持续消解基础模型厂商的定价权,产业链价值向上层场景迁移是长期确定趋势。
对照国内市场现状,国内算力基建投入、大模型开源化、行业垂直应用落地节奏,均滞后海外市场 1 至 2 年。海外当下遭遇的盈利压力、产能过剩隐忧、价值分配内卷,未来都会成为国内从业者需要直面的核心课题。
对企业而言,短期依靠 AI 降本是最稳妥落地路径;对产业投资者,算力基础设施、垂直行业专属 AI 应用具备长期价值;对大模型厂商,单纯售卖通用 API 走不通,纵向整合算力、深耕行业场景,才是穿越周期的核心解法。AI 不是短期泡沫,但产业盈利兑现,仍需要漫长的算力投入、场景打磨与技术迭代周期。
文章来自于微信公众号 “未可知人工智能研究院”,作者 “未可知人工智能研究院”
Related topics
After reading
Join the AINRK community
Read how to join the community and connect with people working in AI.
Related articles
Continue reading related topics and articles in this category.
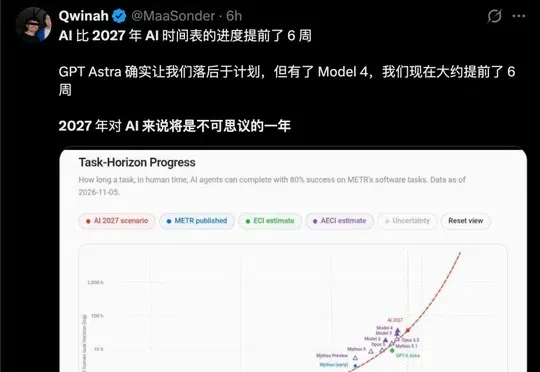
Anthropic 用 20 万次研究会话估算 AI 的科研提速潜力 (opens in a new tab)
报告结合 Claude 使用记录和学者问卷,估计广泛采用现有工具可能分担 27% 至 52% 的研究工时。更高的产出倍率来自非实操任务自动化的假设情景。
喝点VC|a16z最新90页报告解读:AI的钱正流向哪里,利润留给谁 (opens in a new tab)
a16z最新90页报告《STATE OF MARKETS》指出,Alphabet、亚马逊、Meta、微软和甲骨文五家科技巨头2026年合计资本开支预计接近7770亿美元,AI建设正成为影响宏观经济的重要变量,供应链获得订单但回报兑现仍有先后,软件行业则进入"证明自己"的阶段。
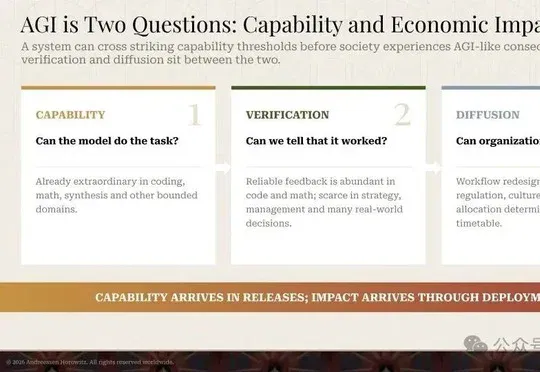
梯度分享 | a16z最新报告:模型成为基础能力,AI应用进入价值扩散阶段 (opens in a new tab)
AI 正在从一项核心技术,逐渐变成商业软件背后的基础设施。当模型能力持续提升、AI 智能越来越标准化之后,企业真正需要竞争的空间也开始向应用层移动。 a16z 最新发布的一篇报告中,讨论的正是这一变化
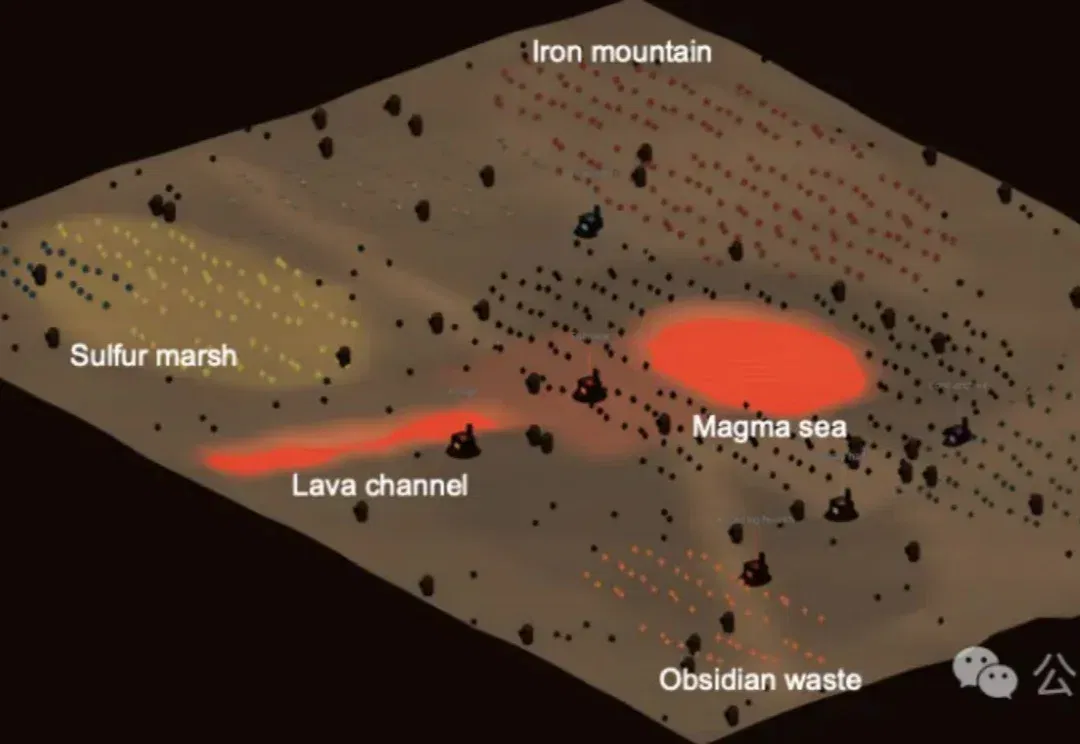
MIT最新研究显示:AI文明可能根本不需要语言。 (opens in a new tab)
最近 MIT 出了一篇研究,我看完有点不知道说什么好。
微软年度AI职场报告:员工已经准备好了,公司还没有 (opens in a new tab)
Jay 发自 凹非寺 量子位 | 公众号 QbitAI AI能否真正产生价值?组织因素的权重是个人的两倍。 也就是说,你AI用得不好,三分之二的锅得公司背。 这个反直觉洞察,出自微软一年一度的《Wor