Ben Thompson:Agent会下单之后,Amazon 和 Shopify 活得更好了
大家都会以为,AI 会重构电商,甚至会完成自身的闭环交易,取代传统电商。但事实看起来却不是这样,ChatGPT 上线的 checkout 功能并没有获得预期的成功,Shopify、Amazon 这些电商平台依旧活得很好。
大家都会以为,AI 会重构电商,甚至会完成自身的闭环交易,取代传统电商。
但事实看起来却不是这样,ChatGPT 上线的 checkout 功能并没有获得预期的成功,Shopify、Amazon 这些电商平台依旧活得很好。
甚至企业品牌官网正因为 AI 获得了更多流量和曝光。
Michael Morton 是股票研究机构 MoffettNathanson 的高级分析师,长期研究电商与消费互联网。在近期与 Ben Thompson 的对谈中,他提到一个数据:从 AI 平台流向 brand.com(品牌官网 / 品牌自有站)的流量增长,已经是传统 marketplace(平台型电商)的 4 到 8 倍。ChatGPT、Google AI Mode 等工具正在绕过平台中间层,将用户直接导向品牌自身的网站。
Morton 的判断不是「AI 不重要」,而是:AI 会改变产品发现入口,但它不会自动抹平支付、库存、履约、配送和商家关系这些更重、更慢、更难复制的东西。
在对谈中,Michael Morton 分享了一些判断:
- Shopify 的护城河来自复杂的电商基础设施栈,即便靠 Vibe Coding,商家也很难自行复刻一个 Shopify。
- AI 目前更像升级版 Google Search,而非新的交易平台。它把带着明确意图的买家直接送到商家面前,但并没有真正接管支付、履约和订单系统。
- 消费者并不真的想让 AI 自动买下所有东西。人们未必想变得更高效,获得娱乐也很重要。高决策成本的商品研究,才是 AI 最擅长的场景。
- 对 Amazon 等电商平台来说,核心护城河在于现实世界的履约能力。
以下是对谈的精华内容。
01
AI 没把更多流量导向 Amazon,利好品牌官网
Ben Thompson:你今年早些时候把 Shopify 的评级上调为「买入」,而且是在整个软件行业都被 AI 恐慌笼罩的时候。第一次采访你的时候,你也刚刚上调 Shopify 评级,结果之后 Shopify 股价立刻被市场狠狠打压。不过这次你的时机好一些,目前股价基本持平。那么,你现在怎么看 Shopify?
Michael Morton:如果回到几年前我们刚开始做这些访谈的时候,当时的核心逻辑是:所有产品发现的路径最终都会通向 Amazon。用户要么直接从 Amazon 开始搜索,要么先去 Google 搜索,最后还是会落到 Amazon。在电子商务领域,这一直是一个非常可靠的判断,而这对商家来说是非常困难的。
为了方便讨论,我们把这些商家统称为 Brand.com(品牌官网)。这其实就是 Shopify 的客户群体,他们试图与消费者建立直接关系。
当我们开始研究 AI 将如何改变产品
发现时,我们发现了几件事情。
首先,当我向各种 AI 模型提问:「你最倾向推荐谁?」「影响你推荐排序的关键因素是什么?」它们给出的答案通常是价格、配送速度、可信度以及明确的偏好。结果很明显,Amazon 排第一,Walmart 排第二。
第二,我花了大量时间体验各种 AI 平台上的产品发现流程。然后我注意到一个现象:在这个新漏斗中,我看到的品牌官网比过去多得多。
Ben Thompson:我最近打算去钓鱼,所以最近一直在研究和购买各种装备。我发现,现在的情况确实有点不同了。以前 AI 给你的链接很随机。但现在很多时候,第一个链接直接就是品牌官网。
Michael Morton:我们开始测量 AI 平台向电商平台和品牌官网导流的流量,比较两者的增长率,同时也把传统 Google Search 的流量作为参照组。
在传统 Google Search 里,品牌官网的增长率会超过 Amazon、Wayfair、Chewy、eBay、Etsy 这些电商平台,有时甚至能达到两倍。这其实很合理,毕竟头部 Shopify 商家的增长速度本来就应该快于 Amazon。因此我们可以简单认为,来自 Google Search 的流量中,品牌官网的增长速度大约是电商平台的两倍。
但当我们统计来自 AI 平台(包括 Google AI Mode 等各种产品)的流量时,情况发生了变化。品牌官网的增长速度开始远远领先。具体来说:品牌官网从 AI 平台获得的流量增速,是传统电商平台的 4 到 8 倍。所以你我以及很多消费者的直觉:「怎么感觉品牌官网出现得越来越多了?」其实已经体现在数据里。
我一直都很喜欢 Shopify 的市场地位,我认为它未来只会更强。但仅凭这一点还不足以支撑投资逻辑。当我真正看到数据证明,产品发现的变化正在明显偏向 Shopify 的商家生态时,我才真正建立起信心:Shopify 的 GMV(商品交易总额)增长速度,很可能会比市场预期持续更久、更高。
Ben Thompson:AI 会挖得更深,找到更直接、更有意义的链接。
Michael Morton:对于 Shopify 来说,市场担心 AI 交易闭环会取代它,要么就是没人能打败 Amazon,要么它们的支付业务会被颠覆,要么整个平台会被 Vibe Coding 重写。
Ben Thompson:但品牌自己的官网不也会被 Vibe Coding 重构掉吗?
Michael Morton:实际上,我们今天刚刚和一位前 Shopify 员工进行了电话交流,他曾负责管理大型客户关系。而他反复强调的一点是,电商基础设施栈的复杂程度远超大多数人的想象。首先,Shopify 提供的整套技术栈,几乎不可能以更低成本自行重建。即便我拥有无限预算、一支工程师军团、以及来自 Anthropic 的空白支票,我也几乎不可能以更低成本复制 Shopify。原因在于 Shopify 通过规模优势获得了极强的议价能力。
例如他们从 Stripe 获得的费率优惠,远远好于普通商家能够拿到的水平。他们与 Meta 的 Conversions API(CAPI)集成之所以如此顺畅,是因为 Shopify CEO Tobi Lütke 与 Mark Zuckerberg 直接参与了相关合作,因此 Shopify 商家能够获得一键式集成体验。类似的优势还有很多很多,所以我认为你不可能仅靠 Vibe Coding 就重建 Shopify。
Ben Thompson:即便你真的具备自己写代码并维护整套系统的能力,以及处理所有相关事务的能力,那种假设本来就不现实。仿佛一个小商家,甚至一个大商家,会愿意投入自己的时间和资源去解决这些问题一样。
Michael Morton:只要你是一个有一定规模的卖家,你通常都会同时在多个渠道销售:TikTok、Etsy、Amazon、Walmart Marketplace 等等,同时还要依赖各种 API。事情总会出错,对吧?一旦出了问题,结果就是,你突然发现自己孤军奋战。为了可能省下那么一点点钱,你承担了巨大的风险。一旦某个环节崩了,你的整个生意、你的营收都会受到威胁。
02
AI 现阶段是导流渠道,不是分发平台
Michael Morton:如果把视角再拉高一点,其实这引出了一个更大的问题,这也是一个更容易理解整个变化框架的方式。上次我们讨论过,用户是在「身体前倾」还是「身体后靠」的状态下消费内容,以及真正的颠覆会发生在哪里。如果把问题放在「拉取型内容」上思考,那么真正的风险在于:AI 到底会成为一个导流渠道(referral channel),还是成为一个分发平台(distributor)?
Ben Thompson:为什么这个区别如此重要?
Michael Morton:因为这关系到最核心的东西:客户关系。消费互联网投资者最害怕的一件事就是,失去与消费者之间的直接关系。你花了几十年时间建立品牌和用户关系,然后通过站内广告等各种方式实现商业化。如果有一个新的中间层插进来,把你和消费者隔开了,那显然不是好事。
换句话说,它变成了分发平台,而你被降级成一个 API 接口。这是一件非常可怕的事情。六到九个月前,市场确实担心会发生这种情况。当时你甚至看到一些相对弱势的消费互联网公司,主动投入各种 AI 产品生态的怀抱,而这些产品实际上存在把它们降级成 API 调用的风险。
但如果看今天的现实情况,那些试图成为「分发平台」的尝试并没有成功。AI 反而越来越像一个导流渠道,它本质上更像是一个升级版 Google Search。用户带着更明确的购买意图而来,而且已经处于销售漏斗更靠后的阶段。因此从理论上讲,这其实是一种风险降低事件,只是资本市场暂时还没有完全接受这一点。
我并不是在假装风险已经彻底消失了。毕竟,我们不可能投入如此庞大的资本开支,推动这场工业革命级别的 AI 基础设施建设,仅仅为了得到一个「更好的 Google 搜索」。我们也看到很多报道称,Google、Meta 等公司都在尝试构建个人 AI Agent。但截至目前,AI 呈现出来的形态,仍然更像是一个高效的导流渠道,而不是掌控用户关系的最终分发平台。
Ben Thompson:为什么不会呢?今天最大的几家超大规模平台,Google 和 Meta,本质上都是建立在广告业务之上的,而广告本质上是导流,不是分发。事实上,这两家公司经过多年摸索已经明白了一件事,亲自下场做分发、试图掌控交易闭环,其实行不通。相比之下,建立一个稳定可靠的广告机制要更赚钱,也更容易规模化。广告主可以通过这个机制获得客户,并拥有客户关系。而且顺便说一句,如果广告主能够拥有客户关系,他们愿意支付的广告费会高得多。所以这其实是一个双赢局面。
回过头来看,OpenAI 当初试图做交易闭环、试图直接掌控电商交易这件事。从某种意义上说,那个产品最终受挫,可能反而是对他们最好的结果。因为他们原本正在走一条 Google 和 Meta 早就证明行不通的路。如果 OpenAI 未来想建立一个可持续的消费者业务,它可能还是应该专注于自己擅长的领域。
Michael Morton:电商是一件非常困难的事情。Amazon 当年甚至专门为「一键下单(One-Click Checkout)」申请了专利。我觉得很多人或者说硅谷很快又重新认识到了一件事,改变消费者习惯有多么困难。坦率地说,我自己也调整了看法。在我们今天发布的报告里,我们展示了 AI 平台向电商网站输送流量的数据,这里说的不是 AI 平台内部直接完成交易,因为目前这条路基本已经暂停了。我们讨论的是,用户在 AI 平台上搜索商品,然后被导流到电商网站。而我们发现,流向各类电商平台的流量增速已经开始放缓,很多流量其实正在流向品牌官网。
过去模型给我的答案总是,Amazon、Walmart 这些大型电商平台会是赢家。原因也很简单,用户信任它们、有评价体系、物流可靠等等。但如今看到品牌官网的增长速度远高于大型平台,确实让我吃惊。即便品牌官网有时候配送速度更慢。我认为这已经是一个相当明确的信号,这对 Shopify 的投资逻辑当然是利好。
Ben Thompson:当年还有一个说法,Shopify 一直是所谓「反 Amazon 联盟」的重要推动者。现在是不是 AI 平台也被拉进这个反 Amazon 联盟了?
Michael Morton:是的,AI 平台正在给反抗军提供武器。
03
ChatGPT 电商,很依赖 Amazon
Ben Thompson:你刚才提到的这部分技术栈问题,比如完整理解商品目录、确保所有商品信息始终保持最新,是不是也是为什么 ChatGPT 的电商功能最终没能成功的原因之一?
Michael Morton:那个下单体验遇到困难有很多原因。ChatGPT 需要 Amazon 的程度,远超过 Amazon 需要 ChatGPT。另外,它们始终没能形成足够的规模效应。消费者其实足够聪明,他们会意识到,「等等,我在这里看到的商品库存并不完整,我并没有看到所有应该看到的商品。」
我也和渠道内部的一些人士聊过,了解过为什么那个下单没能跑通、为什么会出现一些瓶颈。ChatGPT 当时可能试图同时做太多事情了,甚至在消费者端也是如此。
Shopify 商品目录上做得非常好。Toby(Shopify 创始人兼 CEO)是真正的创新者,这个人可以说是把电商刻进 DNA 里了。而在行业发生剧烈变化的时候,这正是你愿意押注的那类创始人。在行业变革期,由创始人主导的公司往往拥有最强的行动能力。
Toby 很早就看到了 AI 产品发现正在发生什么,于是他们迅速推出了一个叫 Shopify Catalog 的东西。它的作用是允许 Shopify 商家把自己的商品数据流直接接入 AI 平台,让商品能够被 AI 发现。因为这里面有一个现实问题,模型其实并不喜欢直接去互联网上抓取原始 HTML 页面,尤其是在电商领域。
Google 为此甚至有一个叫 Storebot 的系统,非常疯狂,我觉得很多人甚至都不知道它的存在。它会在互联网上到处爬电商网站,主动下单、使用虚拟信用卡进行结账测试,检查配送速度、库存情况等等。要做到这一点非常困难。
所以 Shopify 把这种能力开放给自己的商家群体,现在甚至连非 Shopify 商家也可以加入 Shopify Catalog。Toby 和他的团队真正理解了问题,对于他们来说,这是一个机会球,一个能够把流量漏斗进一步向自己倾斜的机会。
Ben Thompson:如果你进入 Shopify Catalog,比如 Walmart 这类平台经常会受到一种批评,如果用户在 AI 的交易流程里只买了一件商品,那么商家就失去了向用户推荐其他商品、做交叉销售的机会。对于 Shopify 商家来说,这是不是没那么重要?他们是不是只要能卖出一件商品就已经很开心了?还是说他们依然很重视把用户拉回自己的交易流程,因为那样转化率更高,也更容易做加购推荐和各种后续营销?
Michael Morton:其实 Shopify 已经在尝试解决这个问题了,他们有点像是在打造一个「商品网络」。举个例子,假设你正在 Shopify 商家 A 那里结账,你准备去钓鱼旅行,所以买了一根新的飞蝇钓竿。在结账过程中,系统可能会向你推荐另一家 Shopify 商家 B 的涉水裤或者手工绑制的鱼饵。
Ben Thompson:但一般的 Shopify 商家其实并不太关心这个吧?他们更希望卖出的是自己的产品。
Michael Morton:对,他们当然更想卖自己的商品。但想把来自不同商家的商品有效地组合在一起,其实非常困难。我觉得 Shopify 商家群体有一点不同,他们卖的大多是高决策成本的商品。也就是说,这些通常属于可选消费品。消费者往往是为了某一个特定用途,专门寻找某一种商品。
所以 Google 的 UCP(Universal Checkout Protocol)未来或许能做到这一点,尤其是在处理多种商品、多品类购买场景方面。我也能想象 Meta 朝着这个方向努力,但目前市场上还没有哪个方案真正做到了跨多个商家的「杀手级解决方案」。
Ben Thompson:你现在怎么看 UCP?你认为它其实是一个更通用的协议。它成功了吗?未来 AI 电商会不会就是建立在这一层协议之上?
Michael Morton:如果回想一下我们上次聊天的时候,当时只有 OpenAI 的方案,后来 Google 推出了 UCP。
最初的叙事是,这对 Shopify 来说会是个大问题,因为 Google 最终会切入支付,而支付正是 Shopify 的核心业务之一。但实际上,当你真正去读 UCP 协议时,会发现你完全可以把自己的支付方案接入 UCP。
要知道,Shopify 本身就是 UCP 的共同开发者之一。现在有一个委员会,里面有 Amazon、Meta、Google、Stripe 、Shopify,以及电商行业里最重要的一批参与者。
当时很多人担心,「你们是不是在帮助下一个颠覆者成长?」但我的看法是,这实际上对现有行业参与者是一件好事。因为 Google 目前看起来正在成为面向消费者 AI 的赢家,而 Google 拥有一个极其强大的广告业务,它并不希望把这个体系彻底颠覆掉。它更希望把现有生态迁移到下一代交互形态,同时尽可能保住现有产业链中的所有参与者。
04
购物是一种体验,大家并不是很想让 AI 自动买东西
Ben Thompson:你之前在报告里专门写过,AI Agent 不能直接操作 App,为什么?
Michael Morton:事实上,三星推出过一款手机,已经具备类似能力,但我还没看到这些 App 真正对其采取行动。最简单直接的答案是,这些 App 的服务条款通常禁止未经授权访问和抓取其数据。过去已经出现过很多类似案例,例如 Amazon 目前就正在与 Perplexity 陷入法律纠纷,DoorDash、Uber 和 Instacart 也曾多次封禁第三方应用,原因就是这些应用未经授权访问它们的数据和服务。
假设明天 Ben 和我一起创业,做一个 AI 应用,能够比较 Uber 和 Lyft 的价格、预计到达时间,然后自动帮你下单,它们完全可以直接把我们封掉。
但更大的问题在于未来。假设 Meta 推出了一个极其强大的个人 AI Agent,我之所以拿 Meta 举例,是因为它拥有数十亿用户。对于一个规模远小得多的 App 服务商来说,这种情况就没那么容易处理了。你当然可以封杀小公司,可以说「你违反了我们的服务条款。」但如果数亿用户都想通过 AI 帮自己在 DoorDash 或 Instacart 上买菜下单,事情就会变得复杂得多。
不过我们的另一个观点是,我并不认为消费者真的希望 AI 去解决这类问题。
Ben Thompson:因为一直以来,这类消费应用的问题都是:它们看起来很酷,但实际上并没有多少人真正想用。
Michael Morton:我觉得硅谷需要不断被提醒,人们未必想变得更高效,他们更想获得娱乐。
所以我一直在思考,这些 AI 应用到底要解决什么问题?现在有一派投资人认为,未来每个人家里的储物柜都会自动补货,你会拥有一个私人 Agent。我甚至见过一些创业公司,他们在冰箱里装摄像头,当牛奶快喝完时,系统自动识别,然后新的牛奶就神奇地送到了家门口。Agent 会替你购买一切,牙膏快用完了,它自动下单,东西直接送到你家。
另一派人则认为,AI 更适合帮助用户完成高决策成本购买。比如「我需要一块适合冲浪的新手表。」或者「我需要某种特定的钓鱼装备。」
我个人更倾向于后者。
因为归根结底,第一,我没有看到任何历史证据表明,人们希望那些日常必需品自动不断送上门。有些投资人害怕接触任何销售日用品的公司,因为他们觉得这一切最终都会被自动化,以后再也没人会去超市了,但我并不相信。
比如 20 世纪 60 年代牛奶配送订阅服务,那个时代,Walmart 还不存在、家用冰箱更小、汽车拥有率更低。按理说,家庭配送应该极具优势。但即便如此,美国牛奶消费中通过配送完成的比例也只有 30%。牛奶本来就是一种高频、可预测的消费品,家里有孩子的人都知道,牛奶消耗量几乎是可以精确预测的。这是最适合自动补货的商品之一,但即便如此,也只有 30% 的销量通过配送完成。后来随着汽车普及、Walmart 崛起,购物摩擦进一步降低。牛奶配送模式一路衰退,最终几乎消失。
另一个例子是 Amazon 的 Subscribe & Save,每次开会都会有人提到它。大家会说「未来所有东西都会自动送到家。」于是我总会说:「把你的 Amazon App 打开,看看你自己到底订阅了多少个 Subscribe & Save。」结果通常都很少。事实上,Amazon 多年前曾发布新闻稿称,过去 12 个月里,Subscribe & Save 为用户节省了 10 亿美元。既然知道节省金额,我们就可以根据折扣比例反推其对应的商品交易总额(GMV)。最终得出的结论是,按照不同假设估算,2023 年 Amazon 的 GMV 中,通过 Subscribe & Save 完成的比例大约只有 1% 到 3%。
类似案例还有很多。消费者行为历史里几乎找不到证据证明,人们喜欢让商品自动不断送到家里。
Ben Thompson:完全同意,我当初回到美国后也开通了不少 Subscribe & Save。心想,终于可以享受这个功能了。结果很快我就把它全部取消了。因为实在太烦了,东西会不断堆积。或者反过来,当我真的需要某样东西的时候,它又还没送到。我经常纠结现在直接买还是等四天让订阅订单送来?当然与此同时,我也讨厌东西突然用完。
你刚才提到了一个我当年特别喜欢的产品,Amazon Dash Button。就是把一个 Tide 洗衣液按钮贴在洗衣房里,快用完洗衣液时按一下按钮,新的洗衣液就自动寄过来。所以这个想法本身错了吗?还是只是出现得太早了?
Michael Morton:这其实是更大问题的一部分。我知道 AI 最终可能会解决这个问题,但今天它还没有解决。这也是为什么 Subscribe & Save 没能真正解决问题。
原因很简单,一个普通家庭一年会购买数百种商品。有研究显示,大约是 250 到 300 个不同品类。如果你不能把这些商品全部覆盖好,那么实际上等于什么都没解决。因为你只是给消费者增加了另一层复杂性。这也是为什么有人说,以后我会通过 AI Agent 订披萨。我的回应是,你下完披萨单以后,会查看几次配送进度?会看多少次外卖员还有多远?或者你打 Uber 后,会看多少次预计到达时间?
所以现在的问题变成,你在 AI Agent 里完成了下单,然后为了查看配送状态,你又得打开另一个 App。这就是问题所在,这种只解决了一部分问题、却没有彻底解决问题的方案,最后往往都会失败。
除非 AI 真能做到,家里所有需要的东西都能及时补货,不会买少也不会买多,否则很难成立。拿我自己举例,我们家有孩子,我太太给尿布垃圾桶的替换芯开通了 Subscribe & Save。结果突然有一天,家里堆满了尿布桶替换芯。我当时就在想,谁来让它停下来?所以我真心觉得,消费者并不想要这种体验。
Ben Thompson:但你知道的,AI 会解决这一切,未来到处都是传感器,它们会监测这些情况、追踪库存。这其实也是你的核心观点,这些预测本质上都很难证伪。只要人们不断说,未来 AI 会解决所有问题,那你还能怎么反驳呢?
Michael Morton:我觉得最终还是需要时间。人们会慢慢意识到,AI 最擅长的事情其实是帮助用户做产品研究和购买决策。而事实证明,产品研究层面的影响并没有我们最初想象的那么伤害电商平台。广告点击单价(CPC)在上涨,消费者也并不希望所有商品自动送到家里。这种事情最终只能靠时间来验证,时间会给出答案。
05
对 Amazon 来说,真正的防线是履约
Ben Thompson:为什么你现在对 Amazon 站内广告业务面临的风险,没有以前那么担心了?
Michael Morton:一年半以前,我们开始观察,用户如何通过 ChatGPT、Google AI Mode 等工具更快发现新产品,以及这些回答的质量有多高。我第一时间想到的就是,Amazon 的站内广告(Onsite Ads)和 CPC 广告模式可能会受到冲击,因为显然点击量会下降。而一直以来市场给出的反驳是,没关系,如果点击量下降,CPC 会上涨。
对此我其实认可。从数学模型上看完全成立,假设点击量从 14 次下降到 7 次,那么只要 CPC 相应上涨,整体广告收入仍然可以保持稳定,所有人都能接受。但我当时担心的是,Amazon 的站内广告生态其实仍然存在大量低效投放,很多新品牌商家是在「广撒网」式地投广告,它并不是一个绝对高效的市场。所以我当时并不完全相信「点击量下降、CPC 上升」这个逻辑能够成立。
后来有几件事让我改变了想法。第一,AI 的普及速度比我原来预计得更慢。第二,我和很多行业从业者交流后发现,他们普遍认为,AI 带来的更强购买意图和更高转化率,正在非常有效地把 CPC 抬上去。
消费者采用 AI 的速度比我原来预想得慢一些,这恰恰给了 Amazon 调整业务模式的时间。当你听 Amazon 介绍他们如何把赞助内容植入自己的 AI 搜索时,你会发现 Amazon 还是那个 Amazon,它总能找到自己的变现方式。
而且我越来越欣赏 Amazon 与消费者之间那种隐性的默契。消费者其实已经接受了一个事实:「好吧,Amazon,你可以让我看广告。」前提是你能让商品像变魔术一样,几个小时之内送到我家门口。只要这一点能做到,大家都满意。Amazon 明白这一点,所以它也理所当然地充分利用这种授权。
Ben Thompson:这是不是你整个投资逻辑里的一个核心支柱?比如你看好 DoorDash、Amazon 这些公司,你的乐观程度最终是不是取决于这些公司在线下世界拥有多少基础设施?因为归根结底,真正重要的是这些现实世界的基础设施。
Michael Morton:绝对如此,这是一个非常关键的点。当然,我并不是对所有覆盖的公司都乐观。有些公司的利润几乎 100% 来自站内广告,而它们没有任何现实世界基础设施来保护自己的业务。它们只是一个平台,聚合分散供给、吸引用户需求,然后收取很高的平台抽成,仅此而已。
按照我们的估算,Etsy(手工艺品与创意商品电商平台)主要的利润收入都来自站内广告业务。事实上,在 2022 年我们首次覆盖 Etsy 时,我还把它视为理想电商平台的代表。想想看,全球数百万手工艺人和创作者,供给极其分散,平台把他们聚合起来吸引消费者,因此获得收取高额抽成的天然权利,而且看起来没人能取代它。
但现在情况不同了。随着 Shopify Catalog 这样的工具出现,如果我是 Etsy 上的大卖家,我会开始思考,为什么我要向 Etsy 支付 25% 的抽成?我完全可以自己搭建 Shopify 商店。而且在 AI 搜索时代,我获得曝光和被发现的机会,可能比过去任何时候都更高。
DoorDash 和 Amazon 则不同。它们不仅聚合供给,还负责履约。这让它们对商家拥有更强的话语权。更重要的是,它们处理的很多场景都具有时间敏感性,必须及时完成交付。
文章来自于微信公众号 “Founder Park”,作者 “Founder Park”
Related topics
After reading
Join the AINRK community
Read how to join the community and connect with people working in AI.
Related articles
Continue reading related topics and articles in this category.
刚刚,支付宝推出全球首个Token Pay服务,还让Agent帮你花钱 (opens in a new tab)
刚刚,蚂蚁集团旗下支付宝亮出AI支付“全家桶”:全球首个Token Pay服务、AI钱包产品,连同此前已落地的AI付与AI收,正式构成一套覆盖授权、支付、结算、管理、安全的全栈AI原生支付体系。
Zen7 Labs 开源全球首个去中心化支付智能体(DePA),打造下一代AI Agent 金融基础设施 (opens in a new tab)
近日,Zen7 Labs正式提出DePA(Decentralized Payment Agent,去中心化支付智能体)概念,并率先在GitHub 上开源其核心产品Zen7 Payment Agent。Zen7 Labs 是一家专注于智能计算与 Agent 技术创新的国际化团队
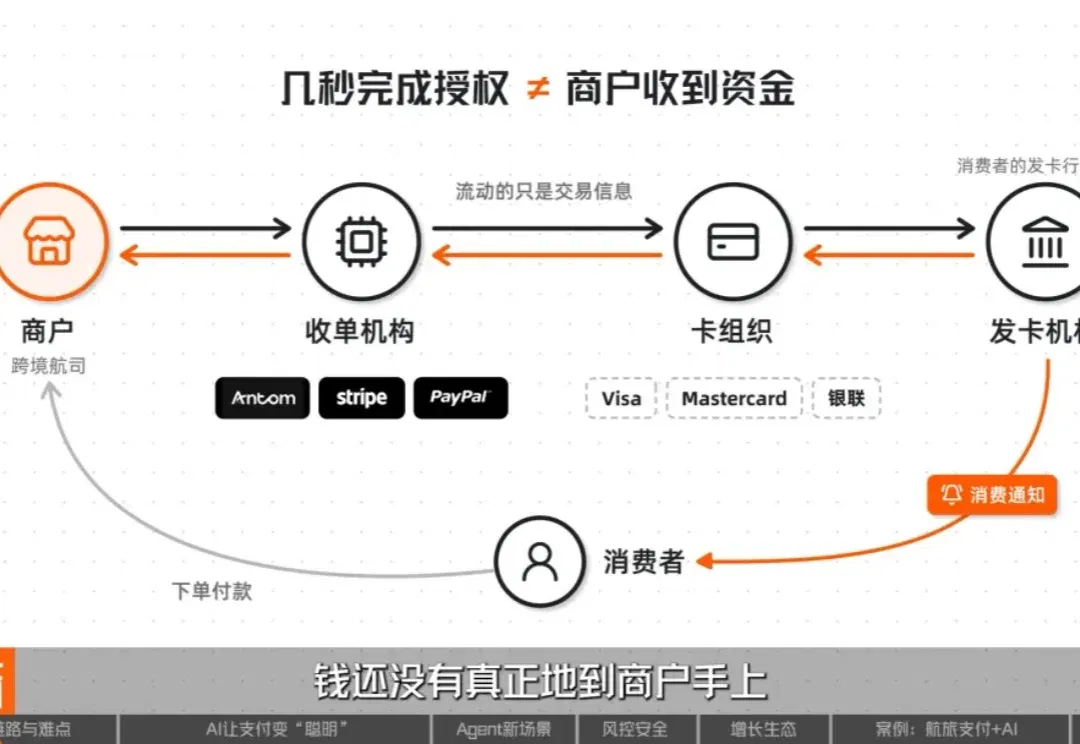
AI重构跨境支付:效率、风控与Agent商业时代 (opens in a new tab)
硅谷101 以蚂蚁国际 Antom 的实践为例,梳理跨境交易的授权、结算、风控和对账流程,以及 AI 在其中承担的决策与运营工作。文章进一步讨论智能体购物带来的用户授权、风险承担和资金流转问题。
那个要收购OpenRouter的公司,来中国了 (opens in a new tab)
“越来越多企业出海,从第一天开始就面向全球客户。但全球化不再只是进入更多的国家,它也意味着从第一天开始就要建立能让产品、收入和运营共同扩展的商业架构。”负责Stripe大中华区企业销售业务的刘斯成说。
敢把钱包交给AI吗?聊聊Agent交易爆发前夜的信任基建 (opens in a new tab)
Agent的爆发不止于应用层,当应用不断涌现,底层的交易和支付方式也在被重写。今年的AI交易正沿着两条线同时展开:一条是Agent帮人完成任务,比如今年6月上线的AI版支付宝,一句话就能打车、点咖啡;另一条是Agent-to-Agent,比如两个月前,Mastercard发布了专为机器间支付设计的网络服务。