万字深度:硅谷正疯狂豪赌这63家神秘AI实验室|亮马桥小纪严选
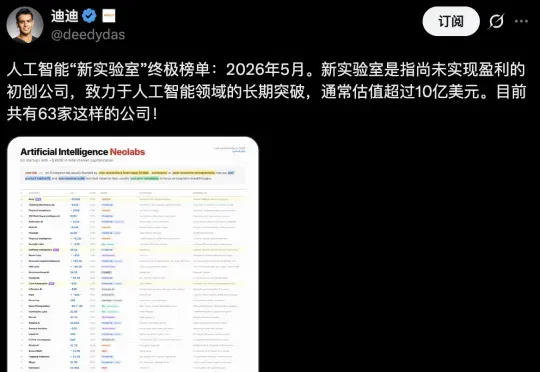
2026 年 5 月 6 日,Menlo Ventures 合伙人 Deedy Das (@deedydas) 发布了他自 2025 年 11 月以来不断收集的市场版图,帖子很短,但名单很长,核心数据如下:
2026 年 5 月 6 日,Menlo Ventures 合伙人 Deedy Das (@deedydas) 发布了他自 2025 年 11 月以来不断收集的市场版图,帖子很短,但名单很长,核心数据如下:
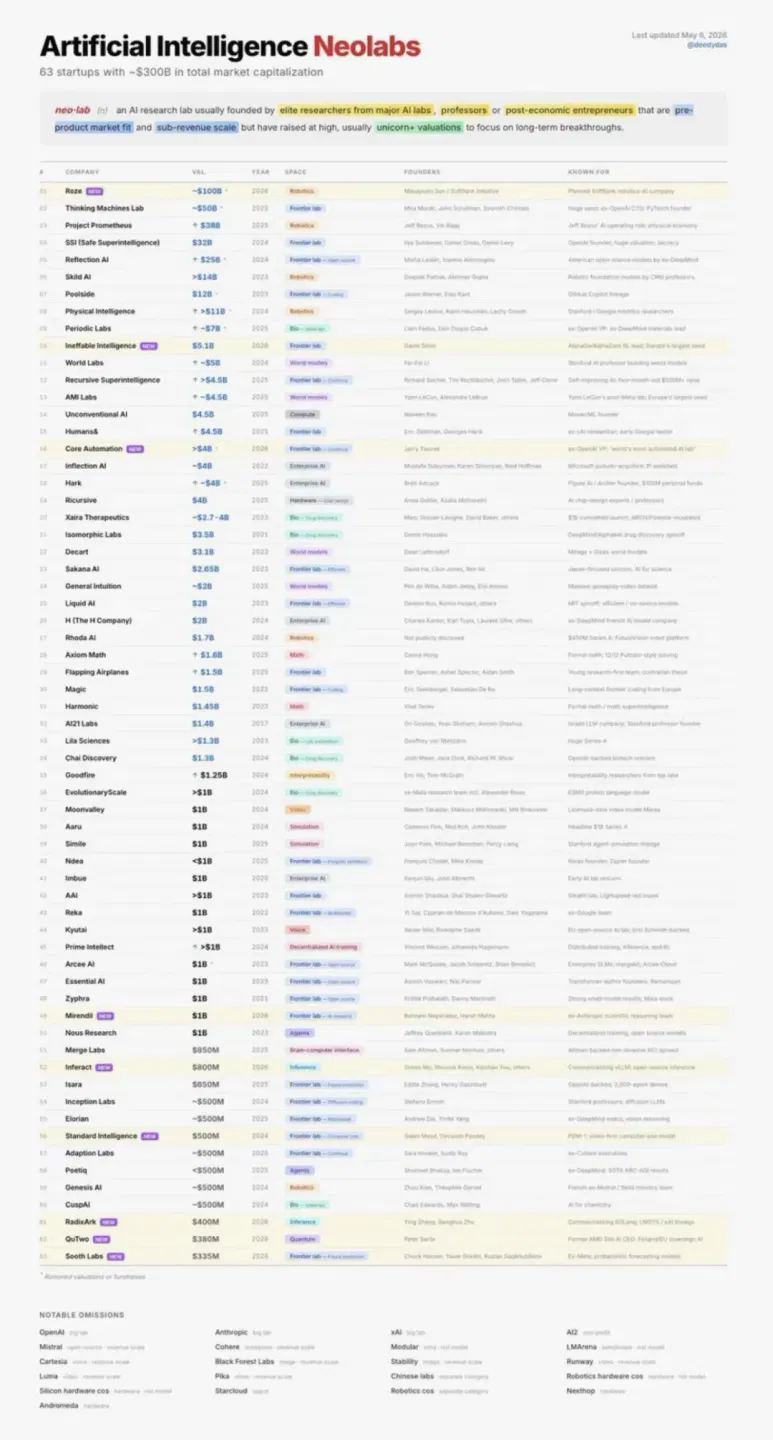
这 63 家初创公司,总市值约 3000 亿美元,全部处于产品市场契合(PMF)之前,全部处于营收规模之下,且几乎都拥有独角兽或更高的估值。
这些公司被称为 Neolabs(新一代实验室)。
什么是 Neolab?Deedy 的定义是:Neolabs 是一种 AI 研究实验室,通常由来自顶级 AI 实验室的精英研究员、教授或已实现财务自由的企业家创立。它们处于产品市场契合前且营收规模极小,但以极高(通常是独角兽级别以上)的估值融资,专注于长期突破。
在他追踪的前十家公司中,有九家在种子轮估值就超过 10 亿美元,但营收可能低于 1000 万美元,它们都由前前沿实验室的研究员创立,其中大部分人已经积累了 1000 万甚至 1 亿美元以上的财富。
在这一代创始人看来,做一个月活千万的 App 是平庸的商业行为;拥有一个能自主改变物理规律认知、改写数学底层逻辑的模型能力,才是终极且唯一的护城河。
我们正在尾随他们进入一个“研究即产品,能力即估值”的纪元。比如:
-Roze(约 1000 亿美元,2026 年,机器人)。据报道,孙正义正准备将其上市的软银精心策划的 AI/机器人 IPO 工具,专注于机器人建造的数据中心。
-Thinking Machines Lab(约 500 亿美元,2025 年,前沿实验——前 OpenAI 核心成员 Mira Murati 离职创立的公司,持有硅谷历史上最大规模的种子轮融资记录。
-Project Prometheus(>380 亿美元,2025 年,机器人)——杰夫·贝佐斯在实体经济领域的押注。
-SSI / Safe Superintelligence(320 亿美元,2024 年,前沿实验室)——Ilya Sutskever 创立的机密优先、纯研究导向的实验室。
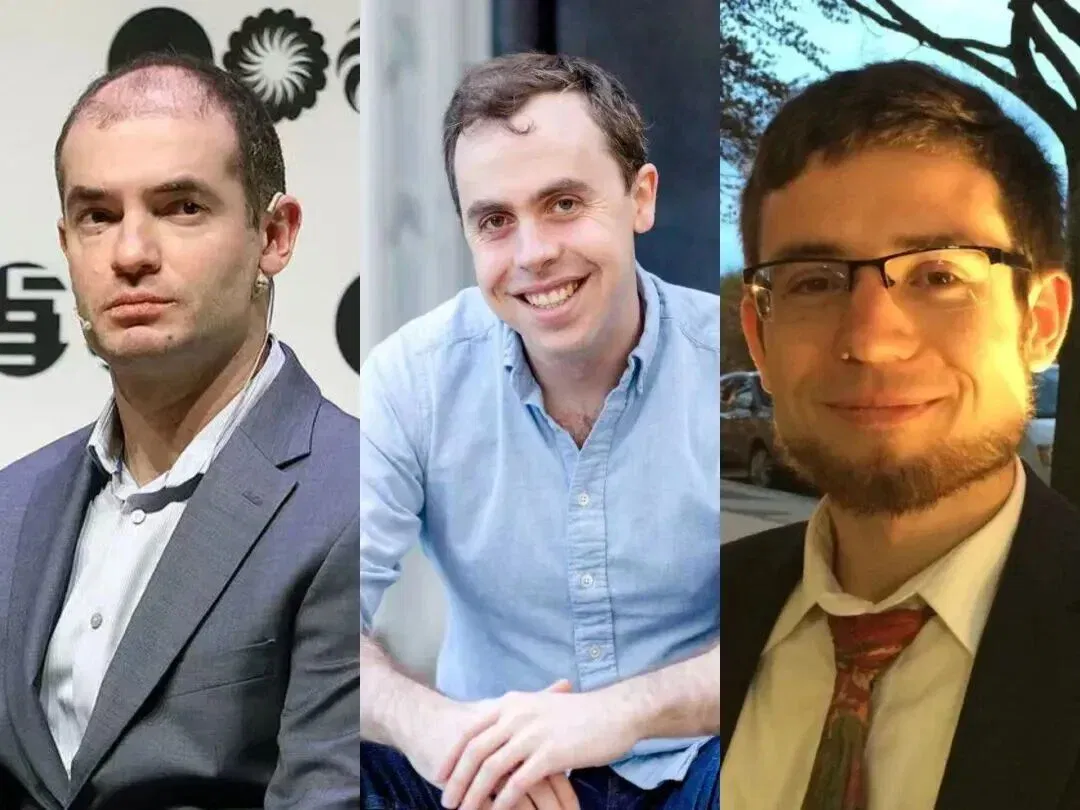
Ilya Sutskever、Paul Christiano、Daniel Kokotajlo(从左到右)
-Reflection AI(>250 亿美元,2024 年)——由前 DeepMind 成员开发的分发开源前沿模型。
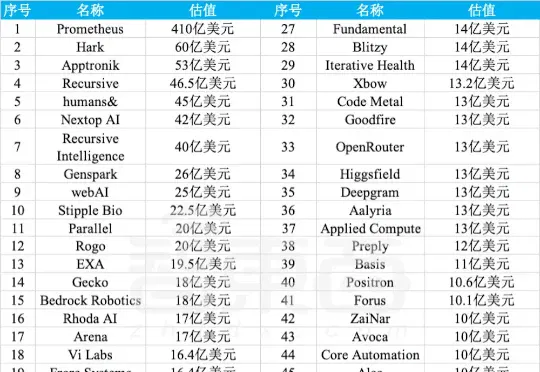
-Skild AI、Physical Intelligence、Periodic Labs、World Labs、AMI Labs、Inflection AI、Hark、Recursive Superintelligence ——估值均在 40 亿至 150 亿美元之间;几乎全部成立于 2024 年之后。
名单最底部的 Sooth Labs 估值为 3.35 亿美元——这是入选该名单的最低门槛。
寻找下一个 Anthropic
你问,为什么大家如此关注 Neolabs?
因为,Anthropic,就是做出那个 claudecode, claudedesign 等的公司,在 2021 年也曾是一家 Neolab。
当时,Dario 和 Daniela Amodei,因为在人工智能安全(AI Safety)的理念和实现路径上与 OpenAI 管理层存在分歧,就带着一个小团队离开了 OpenAI 成立了 Anthropic。
貌似这个分歧直到现在也没有解决。
Anthropic 在产品问世前以独角兽估值融资,并在发布 Claude 之前花了两年时间做研究。到 2026 年,该公司的 ARR 达到 300亿美元,估值有望在下半年超越 OpenAI。
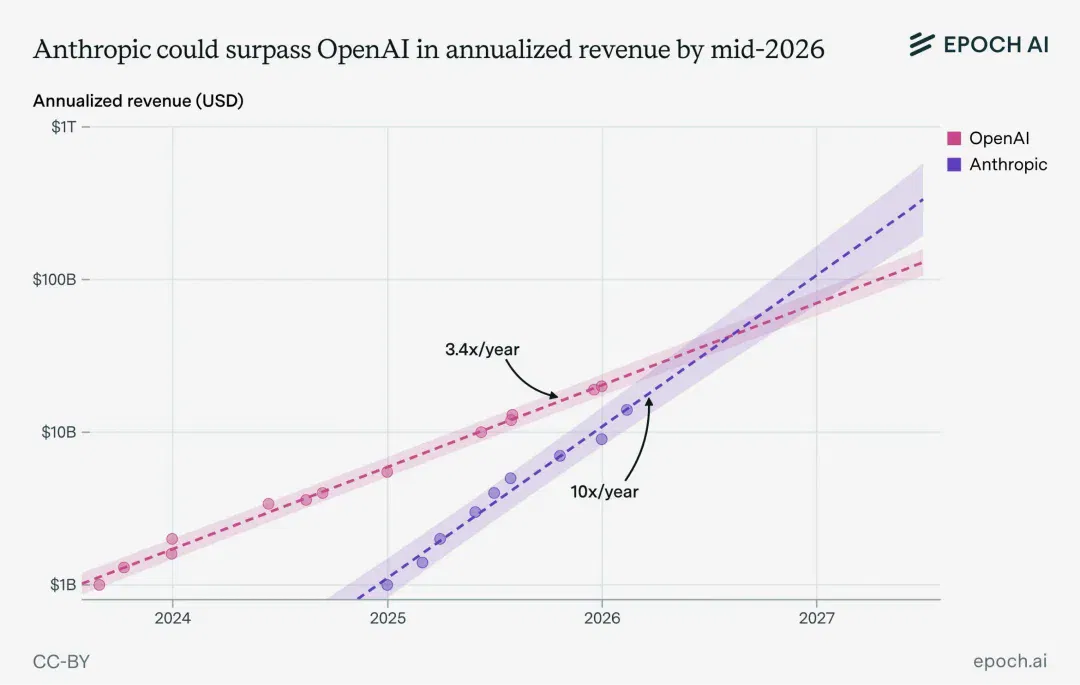
如果你在 2021 年对 Anthropic 套用看空理由——“嗨,不就是又一个 GPT衍生品嘛?没产品、又没护城河、指不定人才会被挖回去”——你就会错过这十年中最大的宝藏之一。
所以,新一代的 Neolabs 的押注者是有看多点理由的,主要有这几点:
1、周期的模式识别
每一次范式转移技术都会催生一波估值看起来不可理喻的营收前初创公司,直到赢家出现。
互联网催生了亚马逊、谷歌、Salesforce——而剩下的 95% 都失败了。
移动互联网催生了 Uber、Instagram、WhatsApp——而剩下的绝大多数都失败了。
不对称性在于,幸存者的体量如此巨大,以至于回过头来看,它们证明了整个投资组合的合理性。
仅 OpenAI / Anthropic 现在的估值就在 5000 亿至 1 万亿美元之间;Neolabs 阵营中只要出一个 OpenAI / Anthropic,就能数倍回收这 3000 亿美元的总市值。
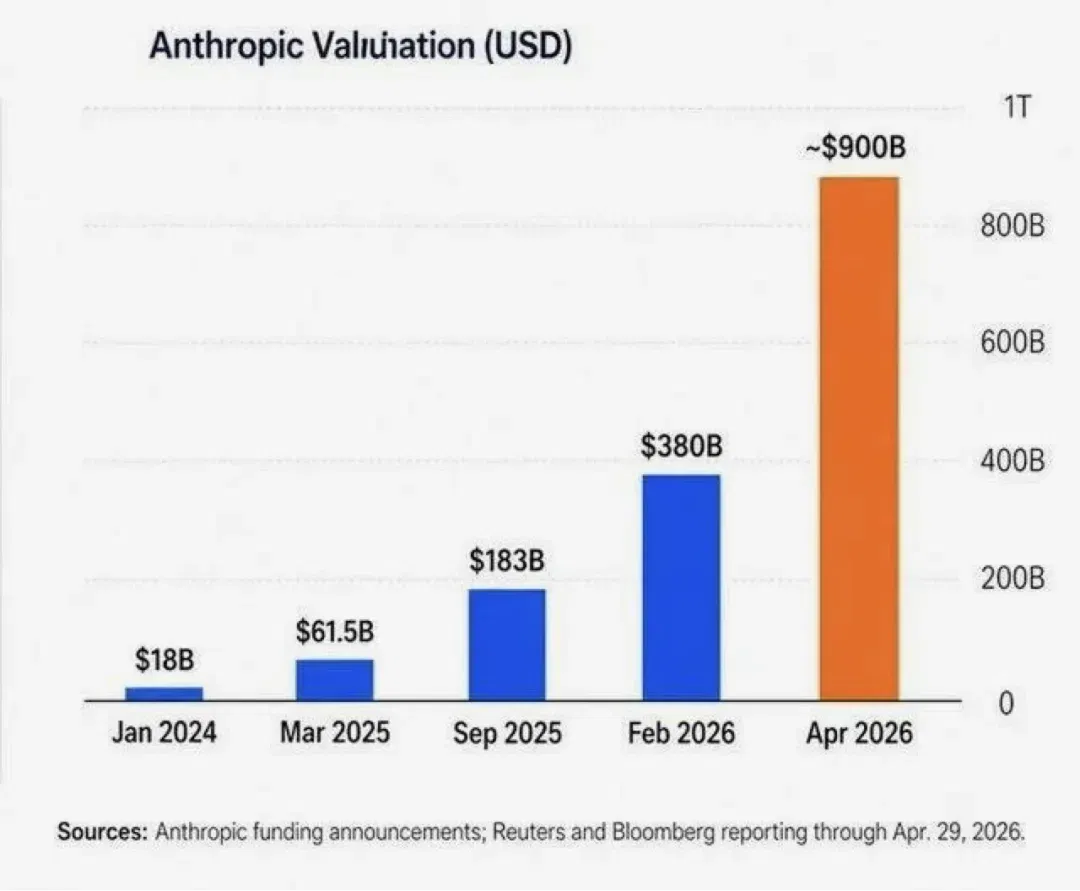
当红辣子鸡 Anthropic 的估值增长变化
这也是 VC 们经常说的,押注赛道,而不仅是公司。
2、结构性转变
这一观点认为 AI 是真正的通用技术,可与电力或内燃机相媲美,而我们正处于其经济影响的前 10%。
如果这是正确的,那么即使个别 Neolabs 失败,目前的估值相对于 AI 原生公司最终的价值来说依然是偏低的。
这场赌局不是赌 63 家全部成功,而是赌其中几家将成为万亿级公司,剩下的则是为购买这种可能性的期权而付出的成本。
这里我们提出一个几乎没有任何媒体使用过的框架——
Neolabs 是期权,而非股权。
当你以 10 亿美元估值在产品问世前的种子轮签下一张 100 万美元的支票时,你买的并不是任何有意义经营意义上的股权,你买的是一个期权,赌该团队在未来不确定的时间点产生实质性推进前沿的研究突破的能力。
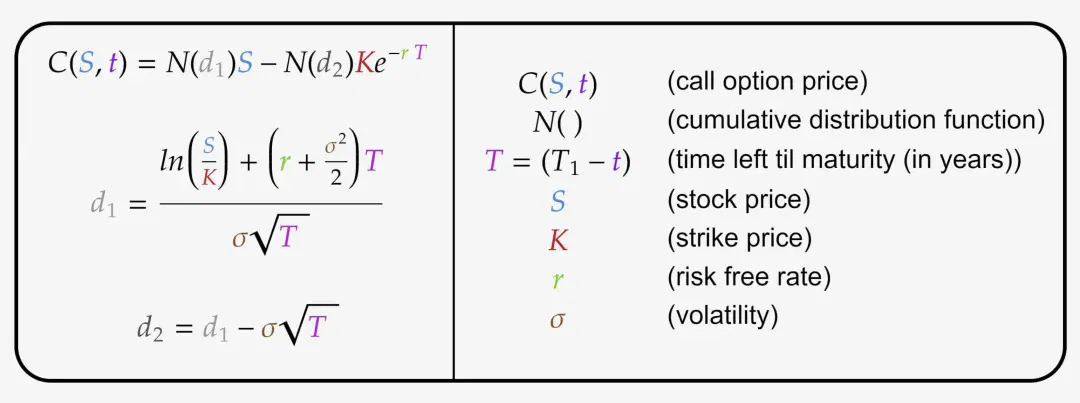
期权的行权价是下一轮的估值;到期时间大约是 18-36 个月;底层波动率巨大,因为大多数尝试将彻底失败,而少数几次将产生多大数百亿美元的回报。
由此我们可以有三个推论:
1)看空理由是基准概率,而基准概率已经定价。
如果你将每个 Neolab 视为一个期权,那么“大多数会失败”完全等同于“大多数期权到期归零”,这在所有期权账本中都是事实。
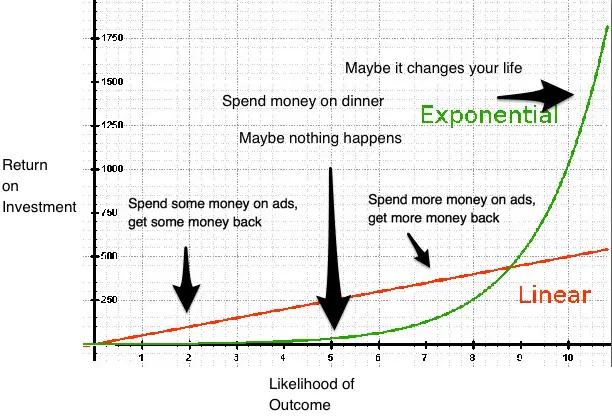
问题不在于失败率是否高,而在于隐含波动率(实际上是右尾的大小)是否足够高以补偿风险。
对于前沿 AI,右尾是“万亿级公司”,这几乎肯定能补偿。
2)投资者和员工的经济学在结构上是不对称的。
持有 63 家 Neolabs 组合的投资者分散了期权账本;一两个超常的赢家能覆盖所有成本。
而 Neolab 的员工不具备这种对冲——他们持有一个高度集中的仓位,归零概率极高,且股权缺乏流动性市场。
这解释了我们观察到的人才流动:
人才降薪 20-30% 加入一个期权极可能归零的 Neolab 是不理性的,除非:( a ) 薪资差距非常小(事实并非如此),或者 ( b ) 上行空间巨大且近期可实现(对于大多数 Neolabs 来说也不是)。
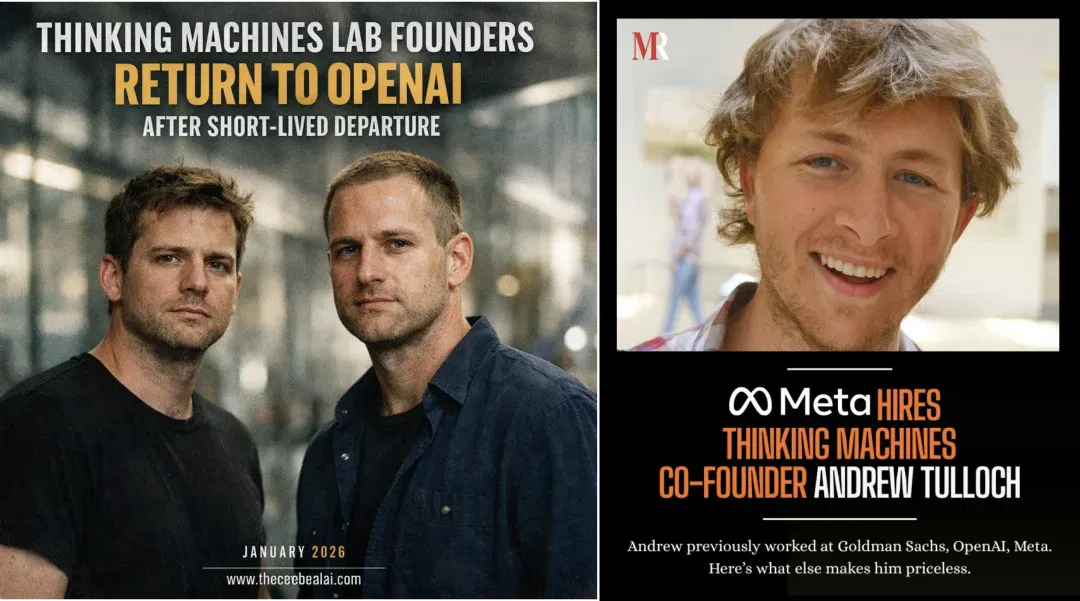
这就是为什么 Meta 和 OpenAI 能反向人才收购 Thinking Machines。Neolabs 结构是脆弱的,因为它依赖于员工持有那些在个体层面风险回报比极差的期权。
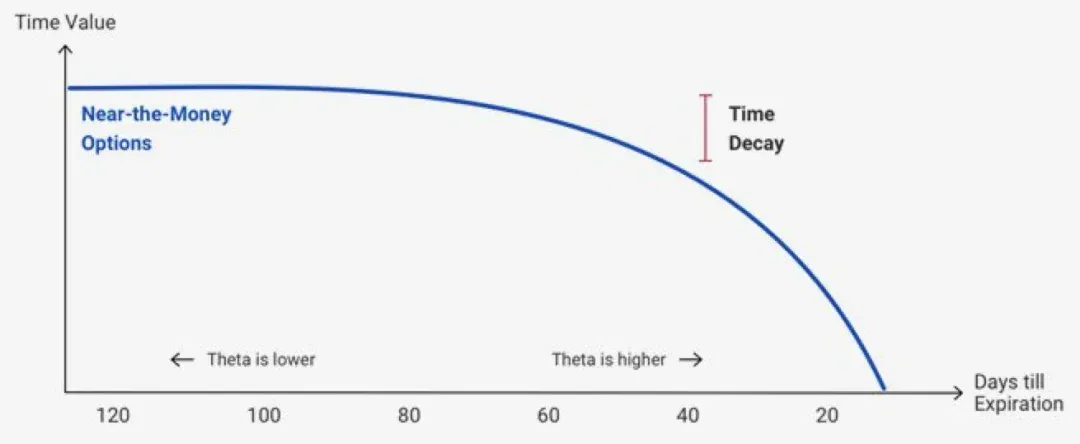
3)时间衰减(Theta)是最大的敌人。
期权会衰减,Neolabs 也会。
每一个没有研究成果产生的月份都会降低右尾结果出现的概率,并给人才池更多离开的理由。那些能够成功的实验室,是那些在最初 12-18 个月内产生了一些成果——一篇论文、一个基准测试结果、一个可运行的制品——来重新锚定团队对右尾仍然存在的信心的实验室。
SSI 采取的彻底沉默策略是该维度上风险最高的博弈:
要么 Sutskever 的团队在最终出货时拿出令人震撼的东西,证明沉默是值得的,要么团队流失,实验室崩溃。
没有中间结局。
3、Neolabs 具有真正差异化
哪怕你不是内行,你也会看到,名单上的实验室并不是 GPT 模仿者。
比如,Periodic 的负面数据飞轮——拥有唯一的大规模物理实验失败数据源——是其他任何公司都没有的可防御资产。WorldLabs 的空间智能赌注是一场开辟类别的博弈。Goodfire 对可解释性的关注在前沿规模上确实供应不足。Liquid 的连续时间网络架构是 Transformer 之外一个不可忽视的替代方案。
这些 Neolabs 最大的价值就是它们的独特性。
但这里我们要提一点,差异化真的是那么值得买单的价值么?
或者,让我们退一步来问,这些 Neolabs 究竟是一个研究实验室、一家初创公司,还是一家产品公司?
我们思考后的答案是——它在结构上同时是这三者,这是一种新型实体。
贝尔实验室(Bell Labs)和施乐帕克研究中心(Xerox PARC)——每个人都会想到的历史类比——是盈利母公司的研究部门。他们不需要融资;他们不需要出货产品;他们可以进行长达数十年的纯粹的研究型工作,于是他们产生了非凡的结果(晶体管、激光、GUI、以太网),但很大程度上无法捕捉这些结果的商业价值。
这种失败是众所周知的教训。
贝尔实验室(Bell Labs)
所以,Neolab 不能是 AI 时代的贝尔实验室(Bell Labs),Neolab 需要同时是研究组织、初创公司和(未来的)产品公司——
你不能将研究与产品化分开,发现新算法的团队也必须是交付产品的团队,否则价值就会流失。
OpenAI 本身就是对此最清晰的验证:GPT 是一个变成了产品的研究项目,研究团队和产品团队多年来一直是同一拨人。
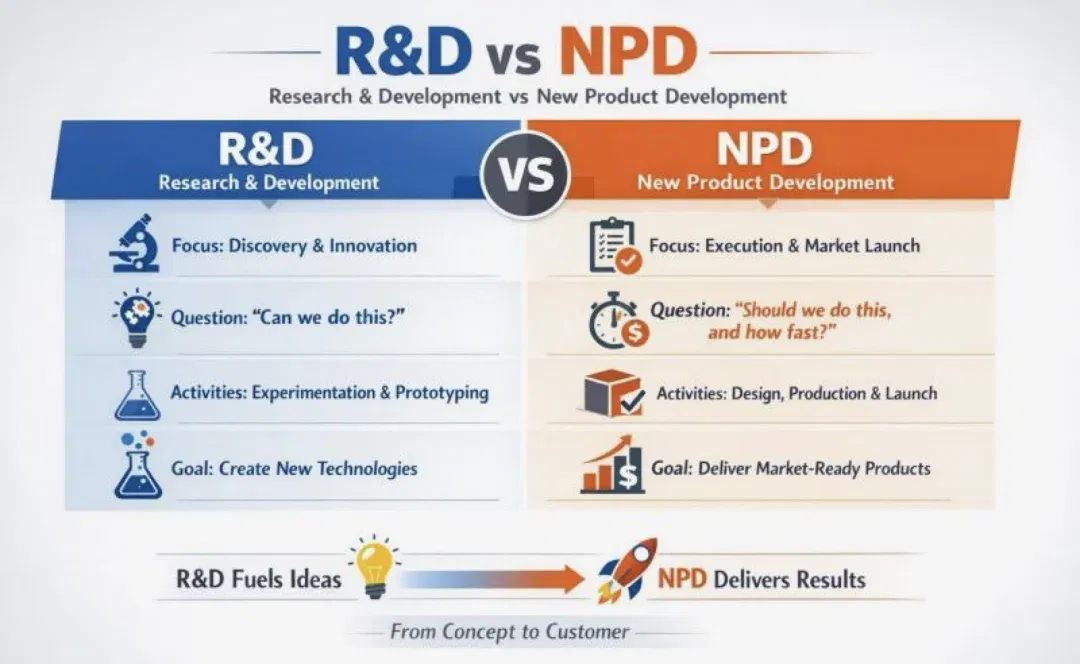
但请注意,这里存在一种张力,这种张力正是导致大多数 Neolabs 失败的原因,那就是——研究和产品化优化的目标不同。
研究追求新颖、令人惊讶、改变范式的工作,通常需要数年才能实现。
产品追求执行、迭代、客户反馈和出货速度。
尝试在一个 20 人的团队中同时完成这两件事,要么需要一位异常天才的创始人(Thinking Machines 的 Murati、SSI 的Sutskever、Anthropic Amodei),要么——更常见的情况——会导致最终的碎片化,研究团队和产品团队的目标发生分歧,实验室在两个方面都变得效率低下。
这是许多 Neolabs 将失败的隐藏原因,不是定位,不是差异化,不是资本,不是人才,不是市场——而是将研究实验室和初创公司作为同一个组织运行的结构性难度。
Anthropic 解决了这个问题。但大多数公司解决不了。
进一步,一个更深层的问题(目前我们也没有答案)是,前沿 AI 研究的正确结构究竟是什么?
是像 DeepMind 这样,盈利母公司内部的研究组织,不受季度产品压力干扰,自由地进行投机性工作。过去十年的大多数伟大成果——AlphaFold、AlphaGo、ImageNet、Transformer 注意力机制——都来自这种结构?
还是像 ChatGPT 的结构(研究-产品融合)?
目前数据点太少,我们没有办法排除这可能是对单一数据点的幸存者偏差。
六大范式
上面说到,这 63 家公司不是在做同一件事情,我们通过对名单的深度扫描,大概可以分出六种范式:
1、前沿通用实验室(Frontier-general labs)
像 Thinking Machines Lab、SSI、ReflectionAI、Humans&、AMI Labs、Recursive Superintelligence、Core Automation、AAI、Reka、Mirendil 就是其代表。
它们相信:前沿通用智能仍是无主之地。一个由研究驱动的小型团队可以通过更好的算法、更好的后训练,来追赶 OpenAI / Anthropic / Google。Mira Murati 曾说:由不透明 API 和庞大团队组成的前沿实验室模式并非唯一路径;定制化、可解释性和开源权重基础模型可以实现绕道超车。
2、机器人与具身智能(Robotics and embodied AI)
代表是 Roze、Project Prometheus、Skild AI、PhysicalIntelligence、Rhoda AI、Genesis AI。
它们的论点是:语言问题已经基本解决;下一个阶段是在现实世界中采取行动。
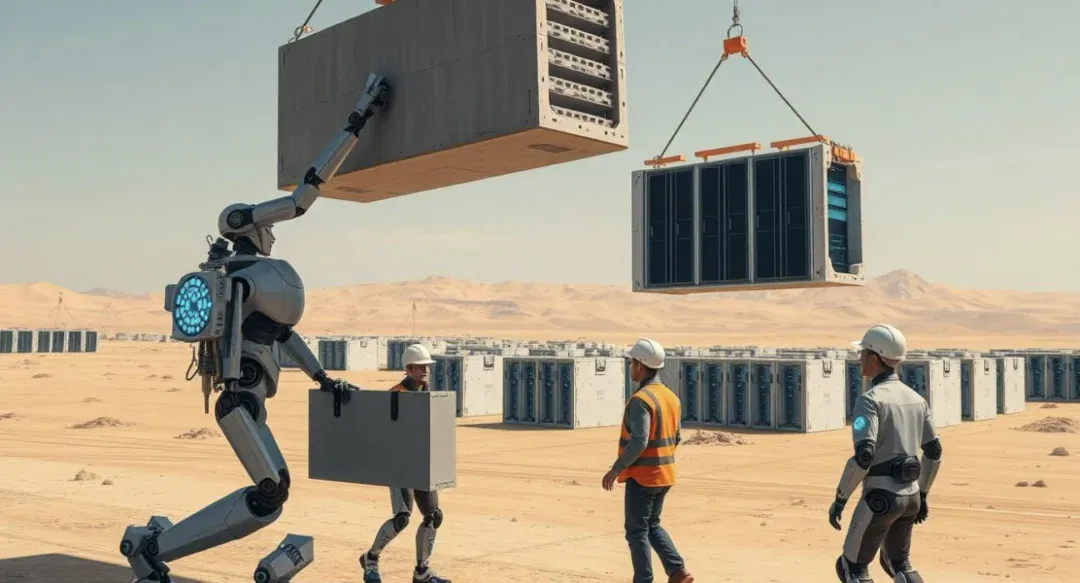
在这些 Labs 中,Roze 比任何人都走得更远——它的核心卖点甚至不是机器人产品,而是机器人驱动的数据中心建设,这被宣传为打破美国建设劳动力瓶颈、释放 AI 建设潜力的唯一途径。据报道,美国短缺约 43.9 万名建筑工人,卫星图像分析显示,多达 40% 的 AI 数据中心项目面临延迟风险。如果你相信劳动力墙是真实且持久的,Roze 或许就是该类别的唯一玩家。
3、AI 科学(AI for science)
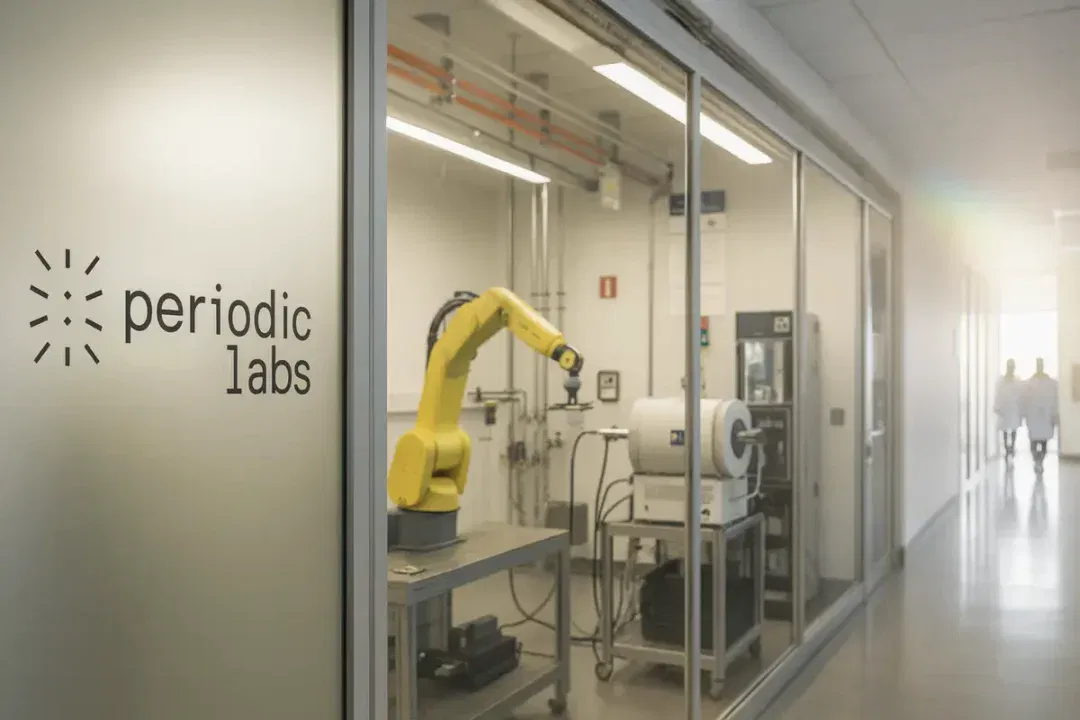
Periodic Labs、Lila Sciences、Chai Discovery、XairaTherapeutics、EvolutionaryScale、Isomorphic Labs、CuspAI。
它们的出发点是:互联网规模的训练数据已经枯竭;下一次突破需要让 AI 能够通过闭环自主实验生成新鲜的物理数据。
Periodic Labs 对这一论点的阐述最为清晰——Liam Fedus(前 OpenAI 副总裁,ChatGPT 联合开发者)和 Ekin Dogus Cubuk(前 DeepMind 材料主管)筹集了 3 亿美元,用于建造能够自主提议并运行材料发现实验的机器人实验室。互联网上的文本已被耗尽,物理世界的实验数据(尤其是未发表的失败数据)才是通向物理模型唯一的阶梯。
4、世界模型(World models)
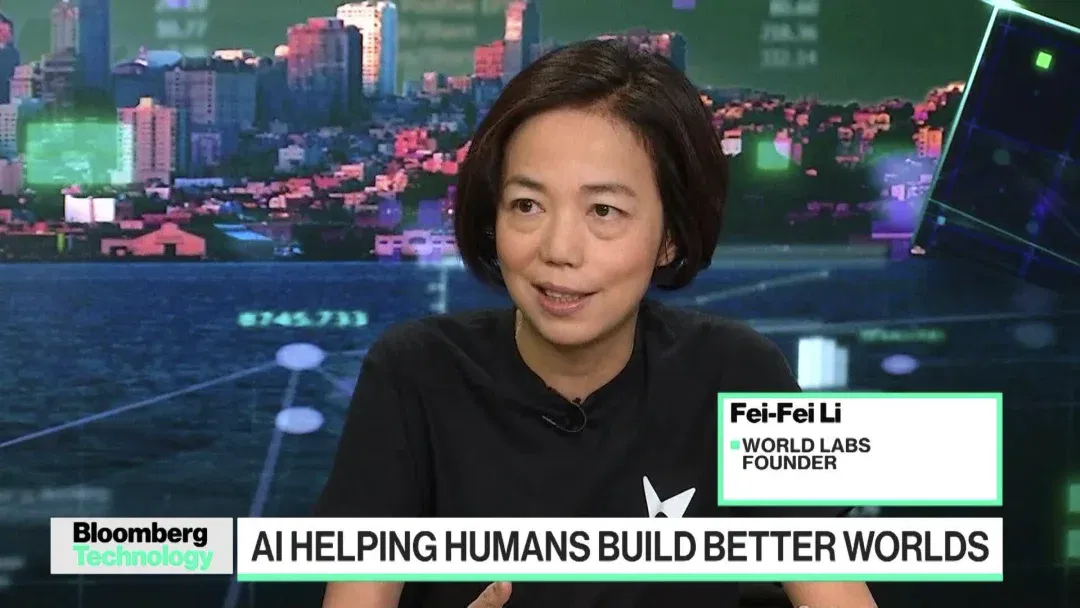
代表是 World Labs(李飞飞)、Decart、AMI Labs(LeCun)、General Intuition。
World Labs 在 2025年底发布了 Marble——一个生成式可探索环境的研究预览。AMI 正在以十亿美元的规模测试 Yann LeCun 提出了十年的 JEPA 论点。它们相信:AI 必须理解三维空间和因果关系。这是通往机器人时代的前提。
5、前沿高效/异构架构(Frontier-efficient / architecturally heterodox)
代表是 Sakana AI、LiquidAI、Magic、Inception Labs、Ndea、Zyphra。
他们的出发点是,目前这种“Transformer 无处不在”的共识只是一个局部最优解。如果规模定律(scalinglaws)撞墙了,那么找到不同曲线的实验室将主宰下一个十年。
所以,Liquid AI 将连续时间神经网络中的液体基础模型(Liquid FoundationModels)商业化;Sakana 专注于高效、进化的方法;Inception Labs 运行基于扩散模型的语言模型。
6、垂直前沿研究(Verticalized frontier work)
代表是 AxiomMath、Harmonic(形式数学)、Goodfire(可解释性)、Inference(vLLM 商业化)、Ricursive(芯片设计AI)、RadixArc(SGLang)、QuTwo(量子)。
其论点是:单纯专注于前沿研究的一个子问题——形式数学推理、机械可解释性、更快的推理速度——会比通用实验室产生更深厚的结果,并形成针对通用型实验室的真正护城河。
促成 Neolabs 的几种力量
那为什么过去两年会诞生出这么多 Neolabs 呢?其实,这几年发生了一些彻底的转变,使得这类规模的公司成为可能——甚至可以说在这一尺度上是必然的。
力量 1:人才的自由大迁徙。
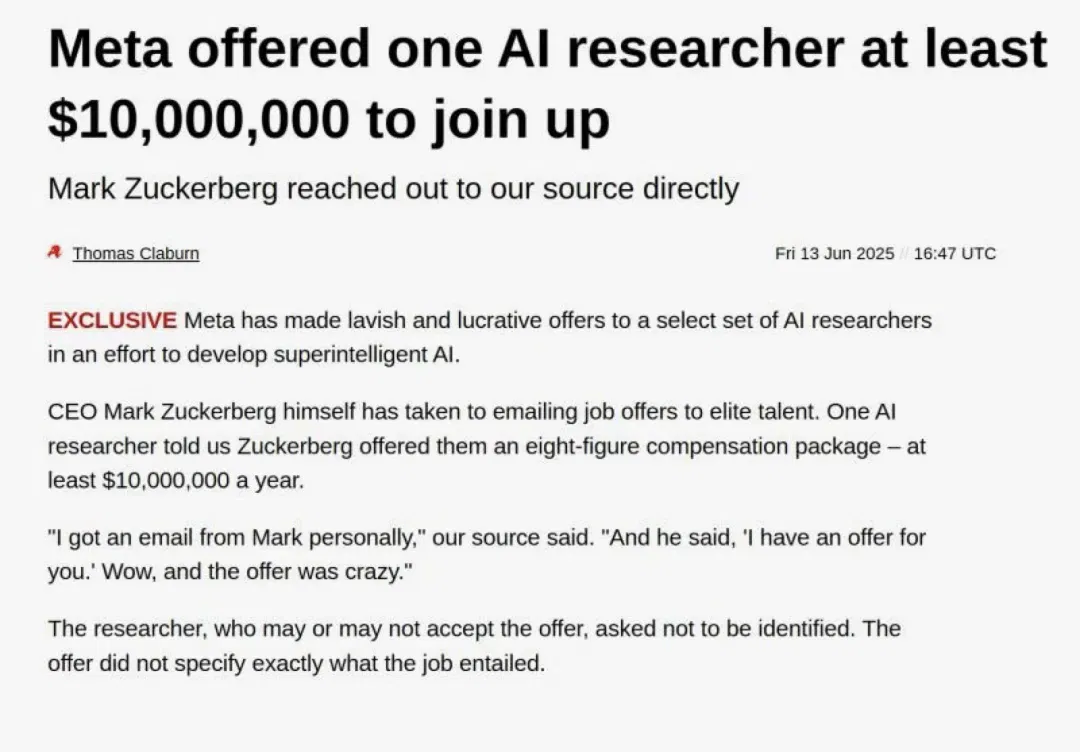
前沿实验室在 2022 年至 2024 年间造就了一代富可敌国的研究员。Anthropic 的营收从约 90 亿美元 ARR 飙升至 2026 年初的 300 亿美元 ARR,OpenAI 达到了约 200 亿美元的年化营收。
高级研究员级别的股权包达到了八位数,有时甚至是九位数。
2020 年加入这一批前沿实验室的人现在已经实现了真正的财务自由——他们不需要薪水,他们拥有公信力,而且辞职创业的期权价值已从“自我实现项目”变成了“理性的职业选择”。这就是 Thinking Machines、AMI、Periodic、Reflection、Inflection 以及名单上大多数公司的创始人来源。
去年旧闻的价格,今年只高不低
力量 2:Sutskever 的叙事框架。
2025 年 11 月,Ilya Sutskever 在采访中直说,我们正在离开“规模化时代”,进入“研究时代”——现在的进步更多取决于新想法而非新 GPU,而且前沿实验室将大部分算力花在推理而非研究上。
对于试图融资的研究员来说,这都是一个极其有用的叙事——
如果进步受限于 GPU,你无法击败 OpenAI。如果进步受限于研究,那么一个拥有正确想法的 30 人实验室就可以。
SSI 的整个存在就是这一点的强化版:纯研究,无产品,无路线图,估值 320 亿美元。其实每一个 Neolab 的融资计划书都隐性或显性地倚仗这一框架。
力量 3:风投资金积压(Dry Powder)与极小人才池的碰撞。
Foundation Capital、AndreessenHorowitz、Sequoia、Founders Fund、Khosla、Greenoaks 以及半打主权财富基金在过去 18 个月中都设立了专门的 AI 投资基金。
2025 年上半年,美国初创公司融资额增长约 76%,达 1628 亿美元,其中 AI 占据了总成交额的 64%。
但另外一方面,全球有能力领导前沿规模模型开发的研究人员不足 1000 人。
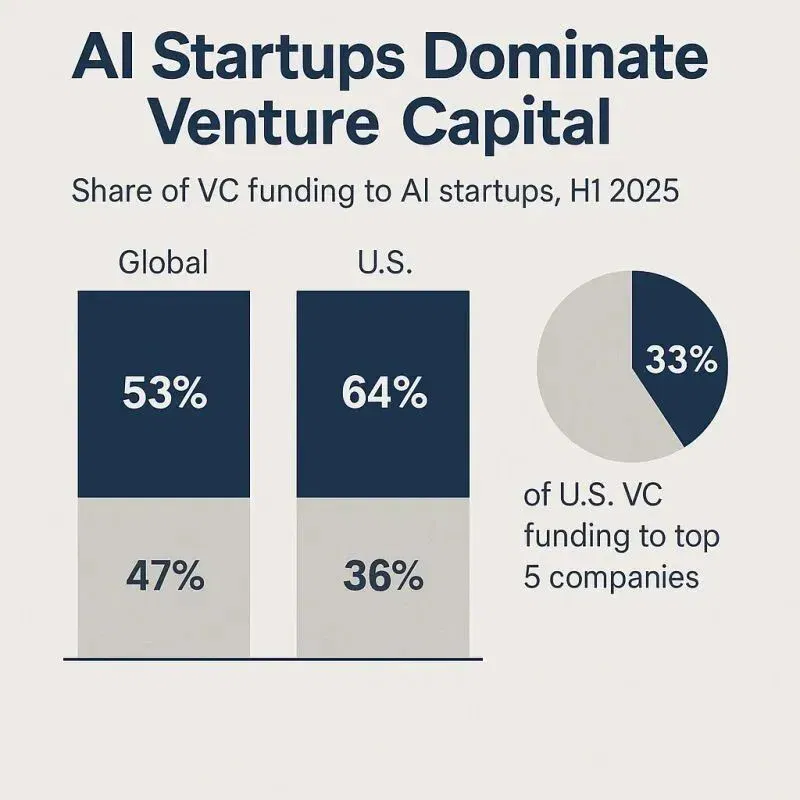
这是一个资金过剩、人才稀缺的市场。
在这种情况下,估值不再反映预期收入,而是反映了投资人进入这笔交易的紧迫程度——因为另一种选择是被整个类别拒之门外。对于一个四人团队来说,10 亿美元的种子轮融资不是价格,而是入场费。
地缘 AI
一个值得关注的宏观现象是:
AI 时代的地理集中度比互联网时代更极端。
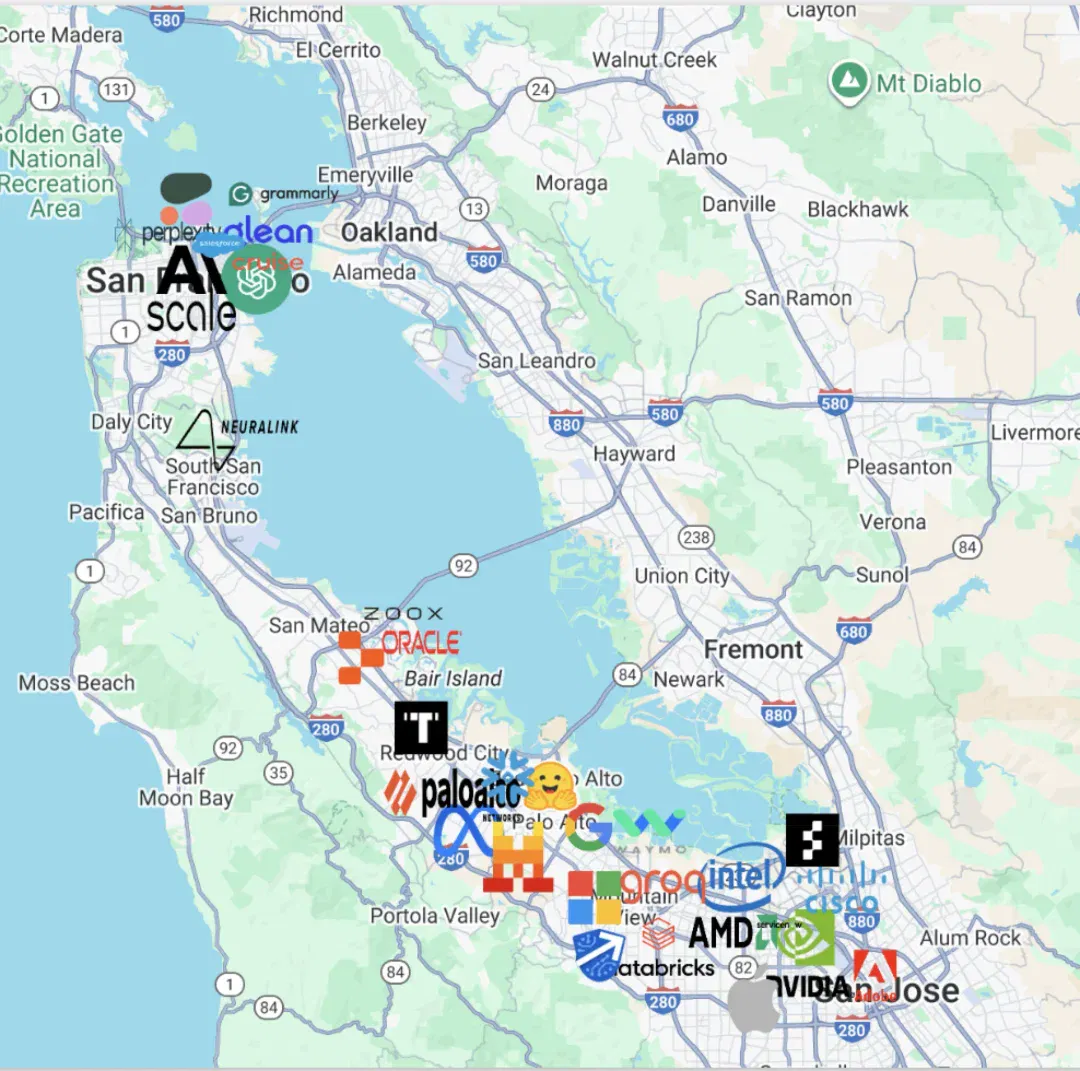
名单上几乎每一家公司都位于旧金山。只有少数几家巴黎实验室(AMI、H、Mistral 相关公司),一两家伦敦附近的(Isomorphic),东京的 Sakana,特拉维夫的 AI21。
仅此而已。
互联网时代至少还有纽约、波士顿、奥斯汀、西雅图以及有规模的欧洲存在,但 Neolab 现象集中在加利福尼亚约 25 平方英里的范围内。
这种极端的地理集中度既是创新的源泉,也是巨大的风险——无论是出于人才单一文化的原因、监管风险的原因,还是简单的理由:
这 63 家公司都在争夺同一批工程师、同一批算力配额、同一片办公空间和同一批投资者的注意力,使得硅谷的 AI 研发成本已接近天文数字。
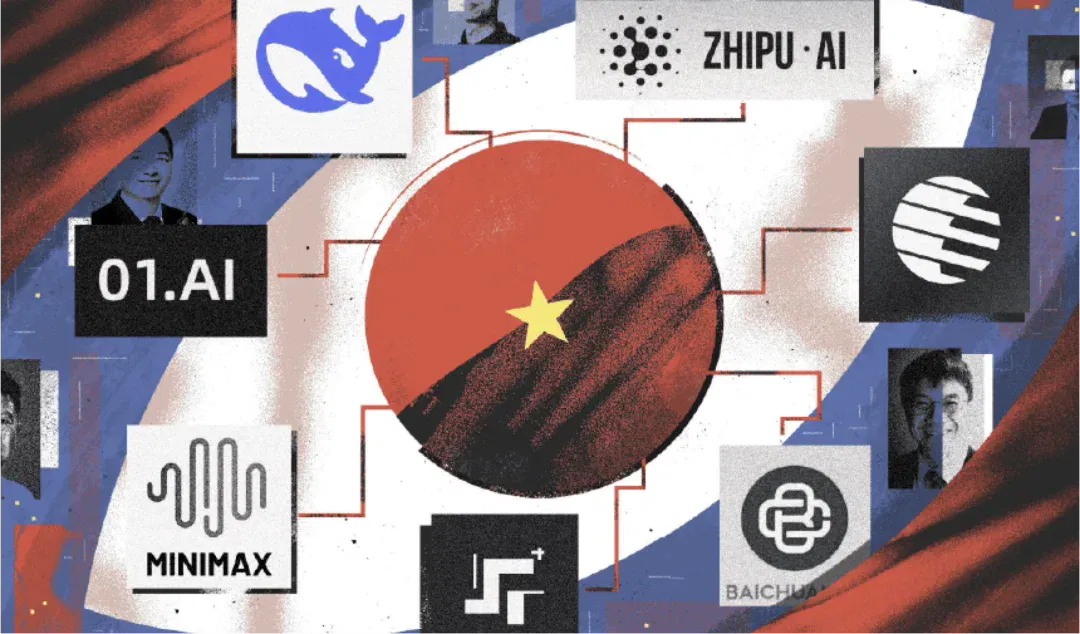
很多人会发现,Deedy 这份名单中没有中国实验室。他坦言,月之暗面(Moonshot)、DeepSeek、智谱(Zhipu)、MiniMax、百川(Baichuan)、01.AI——被视为一个单独的类别,原因是结构确实不同。
中国的顶尖实验室(如月之暗面、智谱等)更早地进入了应用层和 CVC(公司创投)的怀抱,比如中国的前沿实验室通常通过企业创投(阿里巴巴、腾讯、字节跳动)获得资本,有直接的政府接口,在不同的 IP 和数据条件下工作,并面临不同的算力约束。
这导致了路径的差异:
美国在博取物理规律的“暴力美学”,中国在博取场景落地的“工程效率”,直接将它们与硅谷 Neolabs 对比会在各个维度产生误导。
此外,名单里也没有任何来自主权和中等强国的 AI Neolabs。
比如印度的 Sarvam AI(在 IndiaAI 计划下构建 300 亿和 1050 亿参数模型)、德国大 Aleph Alpha 等,被排除可能是因为它们不符合“财务自由的前前沿实验室研究员”的原型,但它们代表了一种真正不同的模式:
以国家为锚点、多语言、专注于主权。
如果你认为 AI 主权在地球政治上很重要,这一类别最终将比 Deedy 名单上的一半 Neolabs 规模更大、战略意义更深远。
我们预测,未来 5 年,中东主权基金和各国的主权 AI 计划将成为 Neolabs 最大的接盘侠。当 AI 能力被等同于“核威慑”,估值模型将从经济学彻底转向地缘政治学。
硬件与基础设施公司也被排除在外。
类似于 Cerebras、Groq、Tenstorrent、Rain、Etched、Lightmatter——芯片和基础设施公司也被排除在外,是因为它们是“硬件而非模型”,但同样,它们非常重要:如果 Etched 的 Sohu 芯片在 Transformer 推理上实现了它所承诺的性能,那么每一家 Neolab 的经济模型都会发生改变。
基于这些,Neolab 的确切含义可以说:“营收前初创公司,前沿研究论点,由前前沿实验室成员创立,融资额达独角兽以上,主要专注于软件/算法。”
所以,你不应该将这份 63 家 Neolabs 的名单视为 AI 初创公司的全景图。它是一个切片——
一个狭窄且重要的切片,但只是一个切片。
那又怎样?
根据你身份的不同,这里有三个结论:
1、想象你是投资者
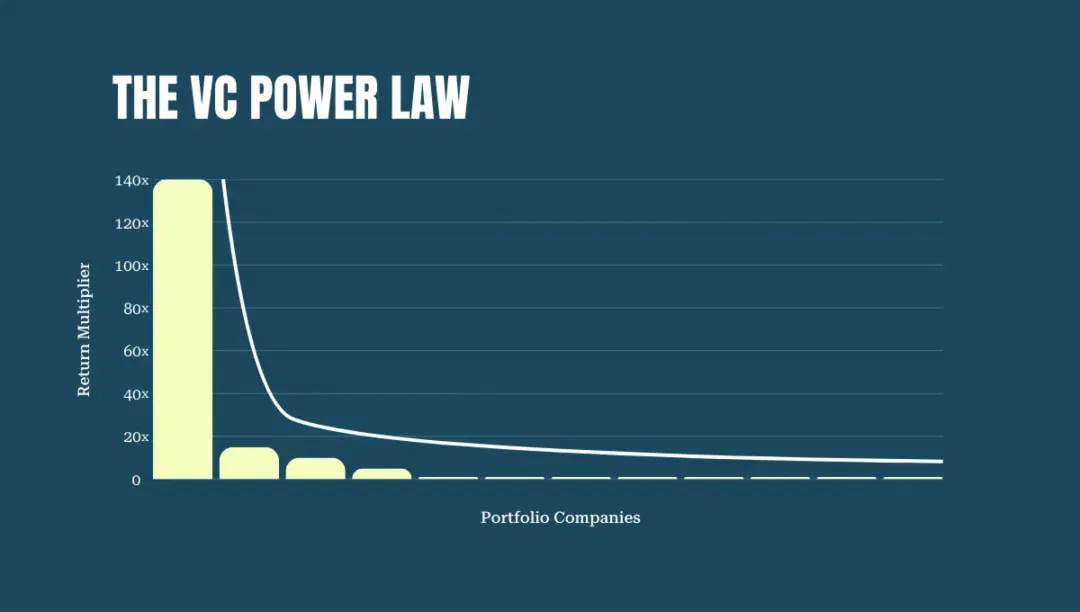
Neolab 类别最好被理解为一个期权账本,而非股权组合。所以,结果的离散度将是巨大的——很可能这 63 家中 90% 以上无法回收资本,5-10% 获得适度退出,1-3% 成为万亿级公司。回过头来看,3000 亿美元的总市值可能大概是正确的量级,但谁拥有这些市值的分布情况可能将与 Deedy 2026年 5 月的名单完全不同。
如果你能选出那 1 / 30 的赢家并重仓,这就是 25 年来最好的回报环境。如果你选不出来,对整个群体进行指数化配置依然有效,因为右尾的凸性异常之大。
2、想象你是 AI 人才
你正在考虑加入其中一家 Neolabs:期权定价框架同样适用于你的职业生涯。
加入一家 Neolab 是一场高方差、低基准概率的赌博,其期望值压倒性地取决于右尾结果。如果你能识别出某个特定研究员或研究方向,且你对该方向右尾结果的信念比市场更强,并且你能承担实验室失败的财务风险,那么你应该加入。仅仅因为品牌火热,或者因为朋友都去了而加入 Neolab,是这种交易中结构性糟糕的版本。
历史上融资最多的 Neolab(Thinking Machines)在不到一年的时间里流失了五名创始成员。任何基于类似理由做出同样举动的个人贡献者,都应预期类似的结局。
对于大部分人来说,可能你正试图思考 AI 领域的发展方向:
Neolab 现象是我们拥有的最清晰信号,表明该领域正处于转型期。前沿实验室尚未“获胜”——如果他们赢了,人才就不会离开,资本也就不会跟随。但替代方案也尚未证明自己——目前名单上还没有一家 Neolab 产生过能与 OpenAI、Anthropic 或 DeepMind 每月交付成果相媲美的结果。
我们正处于一场实验的进程中,其结果将决定 AI 是遵循其他范式转移技术的模式(少数几个主导赢家,大多数创新最终在其中巩固),还是会发生一些更奇怪的事情(大量专业实验室各自拥有垂直领域,没有单一的垄断者)。
这两种结果都有历史先例。
未来 18 个月 Neolabs 的结果将告诉我们,我们正处于哪一种结局中。
唯一被严重低估的可能性——也是我们发现最有趣的一种——是 AI 的正确答案可能更接近生物学而非互联网。
生物技术领域通过数百家专业公司创造了巨大的价值,没有哪一家处于统治地位,每一家都拥有特定的治疗领域或模式。
如果 AI 最终证明像生物技术一样——一个由不同技术问题组成的巨大空间,每个问题都需要深度专业化,且不存在赢家通吃的动态——那么只要 AI 未来是一个 20 万亿美元的类别,大多数 Neolabs 目前的定价作为长线押注就是正确的,而基于赢家通吃假设的看空理由就从核心前提上错了。
我们尚不可知,而这正是让这份名单如此有趣的原因。
文章来自于"纪源资本",作者 "纪源资本"。
Related topics
After reading
Join the AINRK community
Read how to join the community and connect with people working in AI.
Related articles
Continue reading related topics and articles in this category.
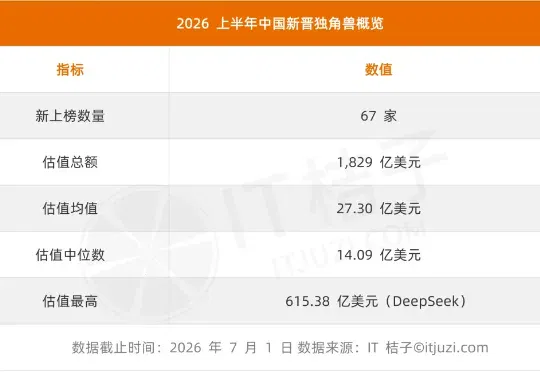
2026 国内新增独角兽全梳理:3 天一家、AI 和机器人占了一半,DeepSeek 估值最高 (opens in a new tab)
截至 2026 年 7 月 1 日,IT 桔子独角兽数据库信息显示,中国共有 517 家在榜独角兽企业,总估值约 2.39 万亿美元。从估值结构看,呈典型的金字塔分布——57.3% 集中在 10 至 20 亿美元区间,30.8% 在 20 至 50 亿美元,50 亿以上 62 家(12.0%),其中 500 亿美元以上的超级独角兽仅 5 家:
赢麻了!半年83家独角兽诞生,六成是AI公司 (opens in a new tab)
据外媒TechCrunch 7月5日报道,截至今年6月底,美国已有83家获得风险投资支持的初创企业成功跻身独角兽阵营,其中与AI相关企业就有51家,半年累计融资金额超过520亿美元(约合人民币3532亿元)。
估值3000亿!63家新实验室杀疯了,Murati、贝佐斯集体押注下一代AI (opens in a new tab)
63家AI新实验室,总估值约3000亿!Ilya在搞安全超级智能,Murati在重建通用架构,贝佐斯在造机器人,孙正义押注具身智能……这不是一份融资名单,更是一场胜率未知的基础研究豪赌。
建议AI创业者都关注这个「一人独角兽」公司榜单 (opens in a new tab)
这几天饼干哥哥都在杭州云栖大会,这一届的阿里AI大会,有一种经济上行的感觉,人是真的多,有几次论坛都挤不进去 例如这个AI Coding的交流 今天下午参加了MuleRun的论坛,坐在前排老老实实的听
比 YC 还强!AI Grant 是如何挖掘出Perplexity、Pika、Cursor 等独角兽的?|内附百家项目名单 (opens in a new tab)
从 Cursor 到 Perplexity,从 Pika 到 Granola,硅谷多家未来独角兽背后,站着同一个早期捕手:AI Grant。