日本人没做成的“AI桌面老婆”,上海团队拿下千万众筹|对话Dipal D1创始人
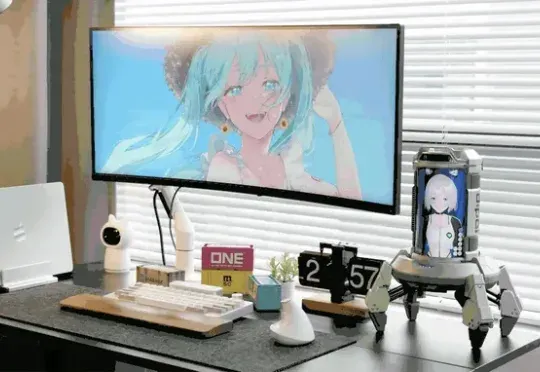
整个 2025年,至少两款以二次元为目标用户群、产品形态类似数字手办的 AI 桌面陪伴硬件在海外取得了不错的众筹成绩:「CODE27 Character Livehouse」于 4月在 Kickstarter 开启众筹,最终获得 3500 人支持,众筹金额超过 180 万美元;
对话背景:近十年前,日本的 Gatebox 曾让我们初窥虚拟陪伴的可能,却终因体验和价格未能普及。如今,由上海团队研发的“AI桌面陪伴硬件”Dipal D1,今年在海外众筹拿下超150万美元的成绩,将这一概念重新带回公众视野。其创始人李巍佳在对话中表示,背后的关键并非炫技,而是对技术时机、供应链优势和内容生态的精准把握,以及从“自身需求”出发的产品初心。
在差不多快 9年前,一款名为 Gatebox 的二次元虚拟陪伴设备曾经一度引爆市场。
尽管因为不菲的定价、实际体验的缺憾,这款设备最终没能真正走进千家万户,但可能没有人会否认 Gatebox 开辟了大众对于虚拟陪伴硬件的认知。时隔多年,技术进步带来了新的变量,新的机会也由此出现。
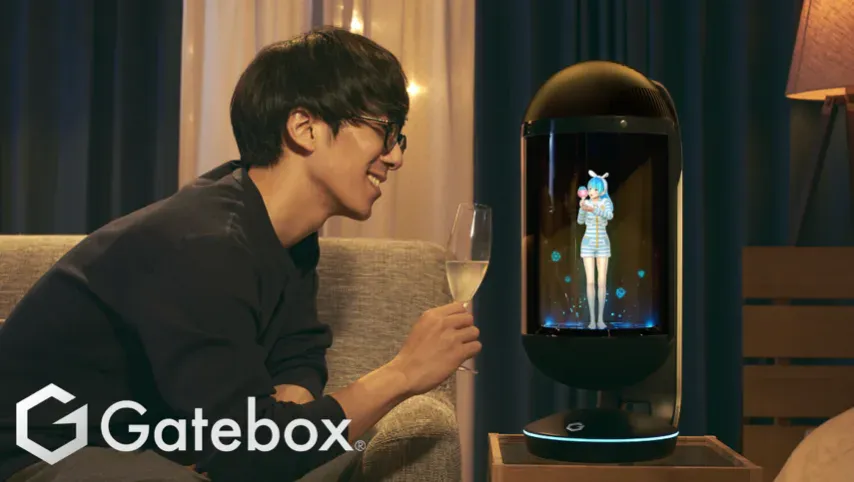
Gatebox 一度登上各大媒体的版面,
如今近乎消声觅迹|图源:Gatebox
整个 2025年,至少两款以二次元为目标用户群、产品形态类似数字手办的 AI 桌面陪伴硬件在海外取得了不错的众筹成绩:
「CODE27 Character Livehouse」于 4月在 Kickstarter 开启众筹,最终获得 3500 人支持,众筹金额超过 180 万美元;
两个月后,「Dipal D1」登陆 Kickstarter 获得超 2500 人支持、众筹金额也超过了 150 万美元;
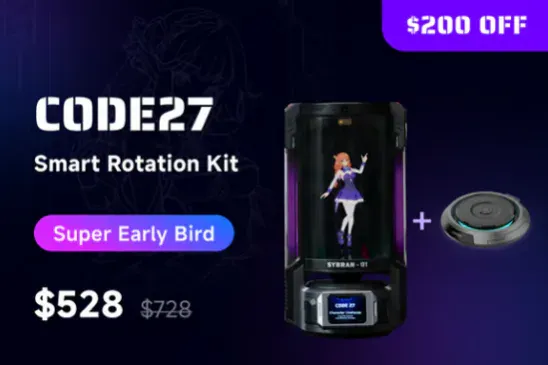
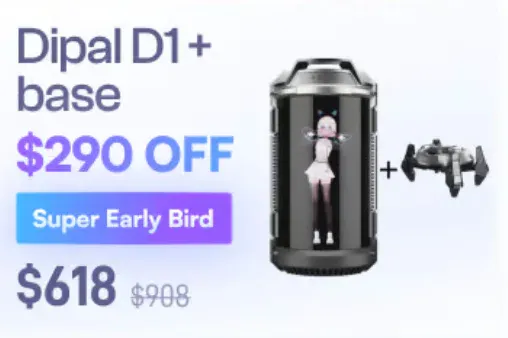
「CODE27 Character Livehouse」
和「Dipal D1」|图源:Kickstarter
上述产品标准版本的预售价格集中在 500-600 美元的区间,大概是主流的玩偶形态的 AI 陪伴产品的 2-10 倍。但从众筹金额来看,价格并没有阻挡用户的热情,当 AI 玩偶的众筹规模还只在小几十万美元的区间时,AI 角色舱已经到了下一个量级。用 Dipal 数伴创始人李巍佳的话说就是,“用户已经做出了选择”。
李巍佳自述自己是个“老二次元”了,在上海的广告行业耕耘多年,投身 Dipal 创业的初心是因为自己想要这样的产品,即让二次元角色“活”过来,又因为华强北做得不好,所以要自己来做。这也是他理解的一些北上创业者的优势,他们一直在思考“我家里缺什么”,但典型的深圳创业者可能更关注别人的需求,比如“欧美家庭里缺什么”,他认为前一种切身的思考更有机会打造出长期的产品。
基于这样的思路,「Dipal D1」一直是以内容及内容呈现为核心,软件是重点,硬件只是载体。数伴的合伙人之一是国内最大二次元 3D 模型创作社区「模之屋」的创始人,成为「Dipal D1」内容版块的重要支撑,AI 对话体验由「AI 降临派」负责,数伴又联合了 Unity 研发了显示算法,最后才是去思考硬件如何支撑体验。李巍佳坦言,硬件部分一直没有超出手机供应链,但结合扩大可视角度、裸眼 3D 视效和常亮显示等特点,将会为用户带来全新的体验。交流中,李巍佳还分享了对 Gatebox 等前代产品失败复盘、AI 硬件的定价逻辑以及如何借助数字化改造 IP 联动路径的思考。以下是交流精选:
复盘前代失利产品:
Web1.0 思维做产品,时机也不对
笔者:能不能介绍一下,你们现在在做的事情?
李巍佳:我们现在在研究的是让 AI 进入家庭,成为每个人的日常伙伴。
我们的切入点选择了年轻人。因为他们更容易接受虚拟形象和二次元文化。
我们的产品分阶段推进。第一阶段是“数字陪伴”,本质上是一个数字手办。
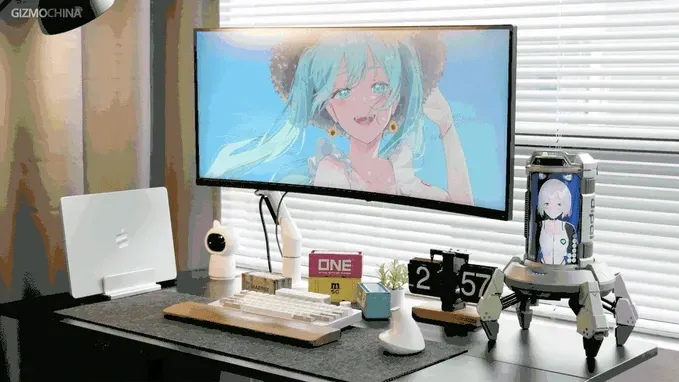
「Dipal D1」产品图|图源:Kickstarter
我们在 2022年就开始思考,能不能用元宇宙手段实现这种数字化的角色陪伴?后来 AI 爆发了,我们就立刻把 AI 能力加入了产品中,使它成为一个“活的数字角色”。
未来无论是主动交互,还是接入电商 API,我们希望它能真正成为用户的生活助手。
我自己也有很多小困扰,比如忘记买猫砂猫粮,被老婆骂。如果 AI 能主动识别我提到了“猫粮”,并自动提醒我下单,那就是完美的体验。
而这件事,手机是做不到的。因为手机一旦打开,很容易就被短视频、各种操作打断了。所以我不相信 AI 会以“手机 App”的形式出现,它必须有一个专属的场景和载体。
笔者:您之前提到你们调研过很多类似的硬件,比如海外有 Gatebox(2016)、国内有 HoloEra 琥珀·虚颜 (2017) 之类的。您认为它们失败的原因是什么?
李巍佳:我认为这几个公司本质上是 Web1.0 思维的公司,而 Web1.0 的特点是所有内容都需要自己制作,就像早期的新浪新闻要自己采编一样,得雇一堆编辑。
Web2.0 则是用户主动上传内容,UGC 和 PGC 开始崛起,玩得最好的是抖音。我们认为,至少产品得具备 Web2.0 的逻辑。而这些早期项目的问题是,一方面没做到内容结构的升级,另一方面还踩在了错误的技术周期上。
当时正处于深度学习被引入 NLP 之后,自然语言的生成效果已经还不错了。但问题在于——那个阶段,开源项目非常少。不像现在,有 DeepSeek、通义千问等开源大模型,资源丰富很多。
我们当时有几个判断。
第一是,大模型的底层能力差异并不会太大,某家大模型能力强 20%,也没有质变。我们更看重的是 Agent 的系统构建能力,因为一旦你能把 Agent 组织成一个系统,哪怕模型本身差不多,整体体验也能显著提升。
第二,Token 一定会越来越便宜。长期来看,用户可以更自由地生成内容、进行推理。
第三,开源模型一定会越来越多,模型资源的门槛会进一步被降低。
基于这三个因素,我们认为内容的丰富性是可以突破的。但在那个时代,这些基础条件都不成立。
你不管买 Gatebox 还是琥珀·虚颜,拿回去之后基本 5 到 15 分钟内,所有内容就体验完了。它无法持续给你“可能性”,因为当时的 NLP 都是靠堆人来做的。无论是小爱同学、Siri 也好,背后都有上千号人在维护内容。
你一个创业公司,哪有资源做这种事情?
琥珀·虚颜(笔者注,背后母公司为狗尾草科技)完成了亿级人民币的融资,但依然跑不出来。它堆量但不懂内容的本质。同时,硬件也存在核心问题,他们只能用类似树莓派级别的芯片,处理能力很差,只能播放预渲染好的视频,做不了实时交互,体验大打折扣。
归根结底,交互逻辑不清晰,内容不丰富,关键的技术 timing 也没踩中。如果琥珀·虚颜能再熬半年,等 ChatGPT 火起来,可能还能拿一波新的融资。但它正好卡在那个时间点。
而我们这次 timing 踩对了。
第一是硬件。他们只能用树莓派,我们能拿到接近高通级别的国产芯片,比如 RK3588。这个芯片出现后,小公司也能快速用上类似高通能力的计算资源。以前根本不可能。
第二是算法条件也成熟了,大语言模型已经到位了。
第三是我们有数据,我们有「模之屋」( 笔者注:「模之屋」是一个专注于二次元 3D 模型创作与分享的社区平台,官方披露注册用户超过了 75 万 ),我们有开发者。这三个条件结合起来,我觉得就可以大胆地干下去。
“日本的研发能力真的很差”
笔者:是先做了「模之屋」才开始做硬件?
李巍佳:「模之屋」是我们的一位合伙人在 2019 年创办的,那时候正好有一个窗口期。
《原神》在 2019 年首次公开测试,2020 年我们就和《原神》合作,把它的 3D 模型接入了平台。之后几乎所有国产的二次元游戏模型都被我们收录了,用户也越来越多。飞轮一旦开始转动,没人能打得过我们。
到 2021、2022 年左右,我们就已经是全球第一的 MMD 平台了 ( 笔者注,MMD 指免费动画软件 MikuMikuDance,可通过「模之屋」等平台下载、分享和上传适配 MMD 的 3D 模型 ),流量和用户数都超过了日本老牌平台。
直到 2024 年,日本那边两个网站流量合并之后,才赶上我们。「Niconico 3D」 的用户当时逐步流转到另一个老牌网站 「BowlRoll」 上面,他们两家加起来才超过我们。但我们计划明年年初上线海外版,再一次超过他们。
我们觉得,在这个方向上,我们已经稳赢了。说实话,日本的研发能力真的很差。
笔者:研发能力很差指的是什么?
李巍佳:他们的网站还像 90 年代风格。而且用户在 「BowlRoll」 下载模型时,是“开盲盒”式的体验,下载下来才知道对不对,不对就得重新找。
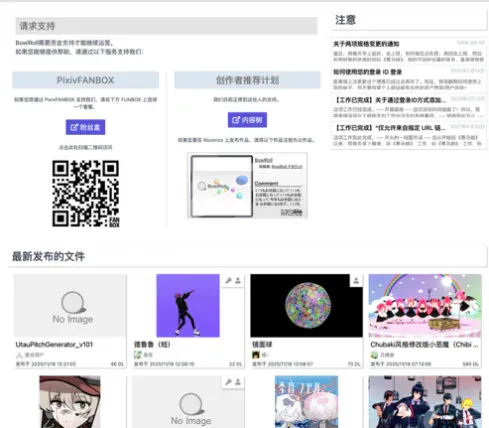
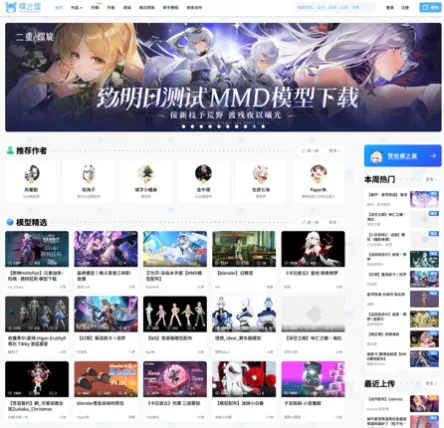
上「BowlRoll」下「模之屋」|图片来源:官网
而我们可以直接预览,而且所有 IP 都是分门别类整理好的。完全是两种不同的体验。
「BowlRoll」是靠用户赞助活下来的,而我们已经进入了更完整的内容生态运营阶段。
笔者:「模之屋」解决了数据和开发者的问题, AI 的部分是另外一个合伙人做的「AI 降临派」负责的?
李巍佳:对,金杰很厉害。他是“AI 降临派”的创始人,早年做的是科技金融领域,曾是“钱方”“一码付”“OneMoney”的创始人。
他当时为了做支付风控,深入研究了 NLP 技术,后期自己又去挖矿,逐渐把算力积累起来了。等深度学习技术在算法层面取得突破之后,他开始思考如何用这些东西做出一个数字角色。
在 ChatGPT 出现后,他就马上判断出,大模型这个赛道“没什么好卷的”,真正应该往 Agent 方向发展。我相信他们做出来的体验会比 Character.AI、甚至现在所有靠聊天为核心体验的 AI 陪伴产品都更强。
思考自己的需求,
而不是别人家里缺什么
笔者:市场上“AI 角色舱”的项目其实不算少,您觉得是否是因为好芯片向创业者开放,以及大模型和算法的发展,才带来了大家普遍兴趣?
李巍佳:其实并不是因为芯片。现在很多创业者用的还是老芯片。我们观察到不少类似产品比如在屏幕中放一个角色、做成“角色舱”的形式。它们本质上并不新,只是模仿了琥珀·虚颜,没模仿成功,又重新拿“人工智能”这个词再包装一遍。
但实质上,他们并没有实现技术迭代。因为 AI 的算力还在云端,不在本地,视频处理也只是跑一遍而已。
这就是华强北模式的边界。他们无法承担一个高级程序员一年的工资,也不愿承担。他们担心程序员第二年就被大厂挖走。所以他们不去招高水平的人,只靠简单的硬件重复模仿。这也是我们认识一些同行朋友后,感受到的整体状态。
笔者:所以在你们看来,很多类似产品是很粗糙的。
李巍佳:我们为什么想做,因为我们不做华强北就去做了,而华强北做的我们无法接受。我们想做的,是对我们来说“重要”的事。如果这件事情已经有更优秀的公司在做,我们会非常欢迎,也愿意支持他们;但如果没有人做,那我们只能自己来。
我们是老二次元了,虽然不是财务自由,但衣食无忧。所以我现在做这件事,完全不是为了“更好的生活”,而是因为我真的很开心。
小时候我就梦想有这样的东西,一直魂牵梦绕。前不久我和一位投资人聊天,会发现大家是很不一样的,深圳公司关注“欧美家庭里缺什么”,比如我给你做个割草机、吸尘器等等。
但我们不一样。
北上的创业者很多是在思考“我家里缺什么”。我们自己有某种需求,然后就想把这个产品做出来。
我们不会因为别人不买就不做,只在乎我们自己会不会用。我们认为自己本身就是市场的一员。
我反过来理解“市场”的概念,不是市场要什么我们就做什么,而是我们自己理解需求、创造价值。
如果你对用户需求没有深刻理解,只是照搬别人模式,那这种做法是走不远的。我不相信这样的方式能成就真正长期的产品。
笔者:从自身需求出发,做到最好这个思路,其实很容易把硬件做成一个非常昂贵的产品。你们是如何考虑定价的?
李巍佳:定价思路会根据产品定位而不同。如果把它看作吸尘器一类的传统家电,就按照 3 倍成本来定价;如果视为游戏机,则可以亏本销售硬件、靠内容盈利。
我认为长期来看,硬件一定会更便宜。一方面是摩尔定律持续推动,另一方面我们也看到软件和内容变现的模式已经验证有效。所以即便我们今年的售价看起来略高,未来一两年内价格可能就会腰斩。
关键在于用户体验。过去诺基亚时代,大家用两千元买手机;现在,花一万元买 iPhone 也很常见。因为你每天花很多时间使用它。它承载的体验和效率让人觉得“值”。
所以如果我们定义它为“下一代 AI 硬件”,那我们现在的定价其实并不贵,甚至可以说是很有诚意的。我们并不觉得自己的产品是高价产品。
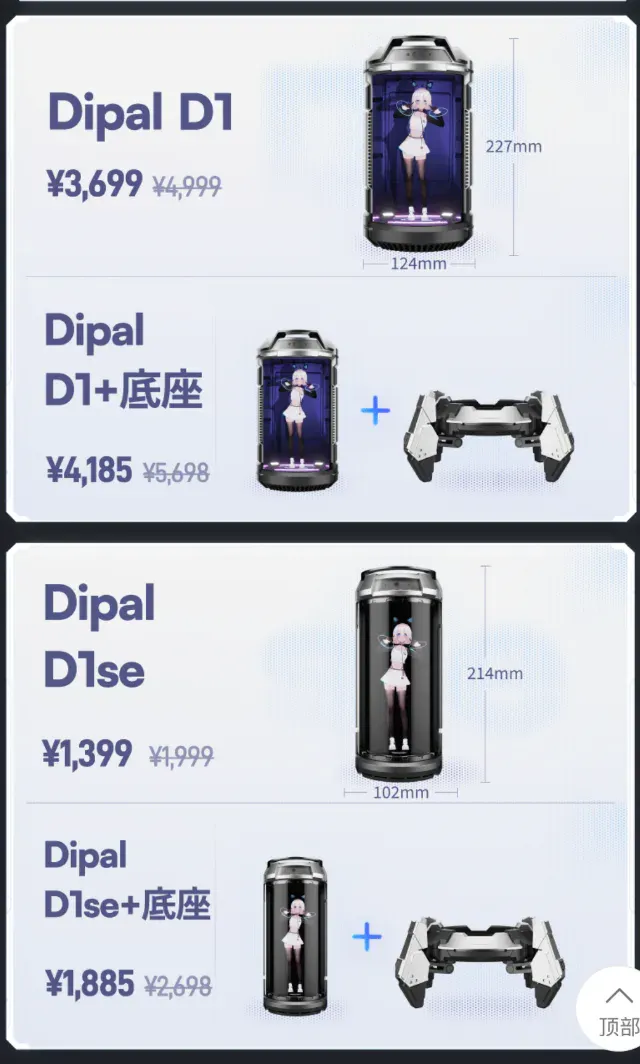
Dipal 在国内市场的定价|图源:Bilibili
笔者:GateBox 当年能卖到快 2 万块,Dipal 的确不算贵。
李巍佳:日本厂商的产品确实天生会贵:一是人工成本高,二是供应链不够灵活。我们按硬件成本来算,可能已经是全球最便宜的柔性屏产品了。
我们未来的产品会加入裸眼 3D 和视差显示功能。像索尼出的一款类似设备,售价在 5000 美元左右,而我们可能仍然保持现有价格。这已经是便宜到“不可想象”的程度,性价比非常高。但我们不能跟游戏机直接对比,毕竟游戏机本身是贴钱卖的。
为什么不只做 APP?
“如果你认真做软件,你就必须做硬件。”
笔者:你们是怎么意识到软件大于硬件的?
李巍佳:硬件我们当然也熟悉,但真正重要的是软件。中国的手机供应链非常成熟,这在日本创业者是完全做不到的。
比如我们要找芯片、麦克风,只需要打两个电话,国内都有现成渠道。而日本不仅周期长、价格高,很多元器件根本找不到。这是供应链成熟度决定的。
我们的硬件始终没有超出手机供应链范围。我们采用的是日本的“枯科技”策略,意思是不使用稀缺资源,而是使用被大量生产过的成熟元器件。这样可以确保我们不会被任何一家供应链卡脖子。
比如做 AI 眼镜的核心光学部件,全世界只有几家工厂能生产,如果它们不供货就完了。但我们不会有这种问题。你不给我供货,我可以换高通,不行还可以换其他国产替代芯片。柔性屏也一样,供应非常多。
而且深圳的组装能力非常成熟,我们根本不用担心生产和组装问题。我们不做核心硬件研发,我们的核心是算法。
我们始终认为,硬件只是算法的载体。关键不是摄像头拍得多清楚,而是怎么通过算法,把内容呈现出来。
我们优先解决的是“内容”问题,让算法驱动的内容能被更好地显示出来,然后再去解决硬件支撑。最终打磨出的是“整体体验”,而不是某一个硬件参数的突破。
我们不是做一款“摄像头更牛的相机”,我们在创造的是“新品类硬件”。定义硬件的方式,不再是看配置,而是从内容和玩法出发,围绕核心场景去选择合适的硬件方案。
笔者:那为什么不直接用手机?
李巍佳:我们试过用 iPhone 前置摄像头,把手机放在桌上。虽然也可以显示角色,但它的 FOV(可视角)只有 45 度,只是为了扫脸激活的,不能覆盖整个桌面场景。
如果你坐在侧面,它就扫不到了。我们认为,这种体验是必须提升的。
乔布斯曾经引用计算机科学家 Alan Kay 的一句话:“如果你认真做软件,你就必须做硬件。”
我们这个产品需要的是立体感和追踪能力。手机的摄像头是为了刷脸而设计的,而我们需要摄像头能够捕捉桌面范围内的角色动作。只有这样,才能呈现出丰富的交互体验。
所以我们要在硬件里加光栅、加立体感显示。这些都是为了配合我们构想的使用场景。
如果 AI 都基于手机来做,那 AI 就一定是被动的。
但真正好的 AI 应该是主动的。你说它是“助理”,但一个被动反应的助手不是真正的“助理”。
理想的 AI 助理应该是主动的。比如帮我提前安排好出差行程、订好机票和酒店,我回家后告诉他“明天开会”,他就能自动把会议信息发给我、帮我叫车、提前在咖啡馆点好饮品,这些才是合格助理应该做的事。
这需要“预判能力”和“常亮设备”。
笔者:桌面场景听起来不够灵活,你们怎么看?
李巍佳:我们不仅做了桌面场景,还在做“挂墙”版本,以及移动端、桌面以及车载场景。未来只要在任一角落被激活,它就能工作。
别人“吃 IP 方的豆腐”,
我们帮助他们反击
笔者:怎么看待 IP?市面上的一些 AI 玩偶的思路其实是在自己做 IP。
李巍佳:我觉得 Kickstarter 的消费者已经“投票”了。那种做 AI 玩具产品受众太少,销售额才 30 万美元,也就 200 多万人民币。
很多投资人之所以愿意投,是因为觉得这些团队背景好。核心问题在于,他们在销售自己创作的 IP。IP 这件事,本质上是“被认知了才有价值”。用户如果不熟悉这个形象,就不会买单。陪伴感的前提是“熟悉”。
FoloToy 这点做对了。他们不是自创 IP,而是用一些大家日常已经熟悉的东西,比如泰迪熊、向日葵这类。你做一个陌生又奇怪的原创角色,没人买单很正常。
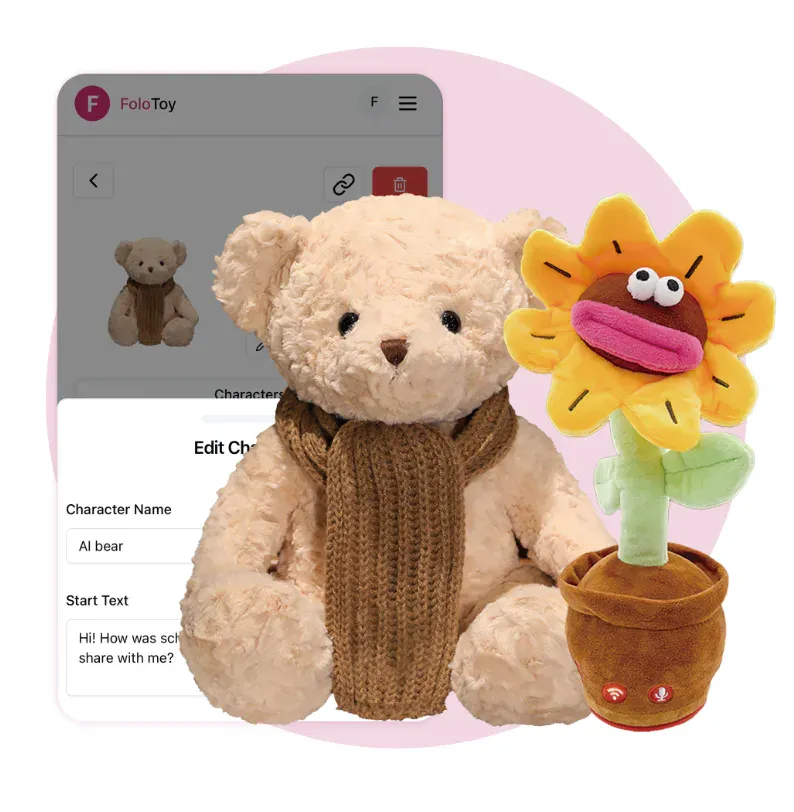
FoloToy|图片来源:官网
就像 Haivivi 用了奥特曼 IP 之后,销量一下子暴涨,因为大家熟悉。熟悉的 IP 会带来购买动机。但 IP 也有“窗口期”。比如哪吒,从年初火到彻底凉下去,热度高的时候你想买都买不到。可一旦错过了热度,IP 就不值钱了。
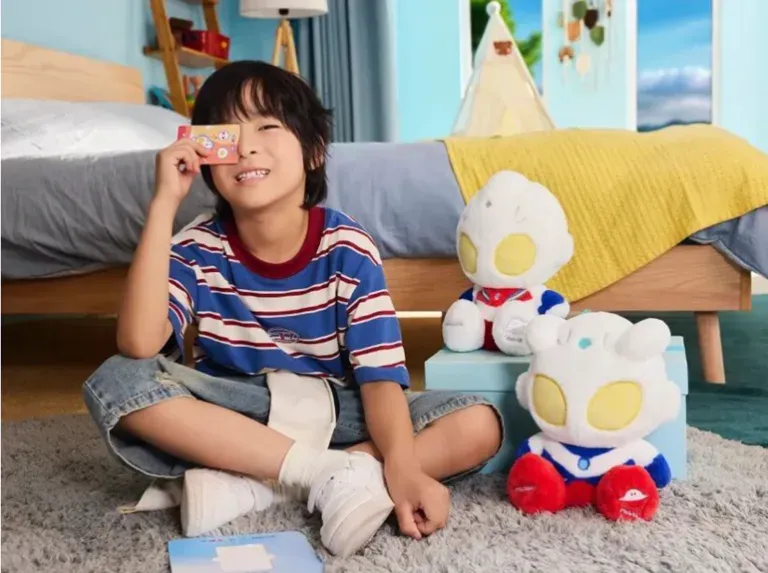
Haivivi|图片来源:官网
所以如果做类似产品,需要考虑一旦 IP 热度过去了怎么办?难道每次都让用户重新买一个新娃娃?每次 300 元、500 元,甚至上千元,这显然不现实。
我们必须寻找一种更便宜、更灵活的方式。比如,利用数字内容就可以随时更换角色,用户可以每个月追一个新的角色、新的 IP。
另外,凯文·凯利讲过,不要只考虑人要什么,要思考“科技”和“未来”要什么。我们也持这种技术演化视角来看问题。你应该把技术当作一个“生命体”,然后围绕它去构建生态。
AI 要什么?AI 要更多的传感器来感知世界、更多算力来处理信息、更好的算法来判断问题,还需要更多开发者贡献内容。只要你能满足这些需求,AI 就会进化,你的系统就会好用。
相反,如果你只是关注消费者需求,那消费者本身都不知道自己要什么。他们会说“我想要 IP”,可他们说不清具体是哪个。你一旦押错,就死得很快。
笔者:你们的 IP 落地速度有多快?
李巍佳:泡泡玛特从概念到 IP 落地大概要 6~12 个月,而我们最快是一周。只要我们完成建模,哪怕 IP 方需要详细验收,也就 1-2月就能完成,明显提高 IP 周转率。
传统 IP 的授权周期大概是 2年,而我们是数字化平台,可以实现每月给 IP 方分润。现在很多 AI 陪伴产品其实是在“吃 IP 方的豆腐”,明明是别人的东西,但宣传说是 OC(原创角色)。IP 方是需要反击的,而我们会帮助他们反击。
笔者:不少应用厂商也在考虑往硬件方向发展,您怎么看待和他们的竞争关系呢?
李巍佳:他们不会是我们的竞争对手,反而会进入我们的产品生态里。举个例子,如果他们做的东西和手机上的 App 没什么区别,基本是死路一条。
而我们欢迎他们接入我们的硬件系统,作为一个子应用。举个例子,比如“算命先生”这样的角色,在我们的硬件上会有新的场景,他主动观察用户,说“你印堂发黑,要不要算一卦”,用户才会真的用起来。
但你如果只是做一个手机 App,要用户主动打开摄像头对着脸,根本没有这种沉浸式的使用场景。所以我们不是和他们竞争,而是帮助他们落地。我们自己投了几千万去做硬件,现在很多产品融资都困难,又哪来的钱去做硬件?
他们如果来接入我们这边的平台,不仅不需要自己做硬件,还能赚钱。我们也不用和他们竞争,因为明年我们的用户量就要爆炸了。
笔者:你们预期明年的用户量大概是多少?
李巍佳:用户总量我们保守估计是在千万量级。硬件销售的话,会是几十万到百万之间。
写在最后
从 Gatebox 到 Dipal,“AI 桌面伴侣”产品重回到人们的视野,但呈现方式已经截然不同。
相比前代硬件试图一手包办内容,这次的团队选择用开放生态去解决内容丰富性,用成熟供应链降低硬件门槛,用系统性构建能力提升 AI 体验密度。
他们不是在迎合大众想要什么,而是从自己真正需要什么出发。这种视角,也让“AI 桌面老婆”这个曾被视为小众尝试的产品形态,在今天看起来更像是下一代 AI 硬件的一种可能。
文章来自于微信公众号 “白鲸出海”,作者 “白鲸出海”
Related topics
After reading
Join the AINRK community
Read how to join the community and connect with people working in AI.
Related articles
Continue reading related topics and articles in this category.
巅峰估值 50 亿美元的 AI 独角兽,何以不到 0.1 折贱卖 (opens in a new tab)
被抽走灵魂的两年。 当地时间 10 月 12 日,曾经引爆 AI 陪伴赛道的明星项目 Character.AI,在美国特拉华州法院提交《破产法》第 11 章重组申请,开启法院监督下的资产拍卖流程。 根据披露文件,迪士尼已经与它提前达成了底价竞购协议:2000 万美元,买走部分知识产权的非独占永久许可,外加用一批「前员工」为平台提供过渡期技术服务。 这笔交易不包含公司主体、产品 App 和用户资产。拍卖窗口期预计在今年 11 月底至 12 月初收尾。 在整个出售周期内,Character.AI 平台维持正常运转,现有订阅、对话服务暂时不会改动。但如果最终没有买家愿意接手并持续运营平台,Chara
Character.AI母公司,迪士尼拟以2000万美元收购部分知识产权 (opens in a new tab)
Character.AI母公司申请破产保护,迪士尼拟以2000万美元收购部分知识产权许可,其陨落折射出专用AI陪伴产品难敌通用前沿模型、C端用户规模难成商业价值及监管趋紧三重压力。
为了好玩,他决定做一台联系异世界的“对讲机”|对话创始人 (opens in a new tab)
元巅科技(寂核)创始人周百祥表示,GENiEX复古对讲机掌机以AI驱动角色记忆、语音与分支剧情,采用硬件买断加角色内容及资产消费模式,不设订阅,已在Kickstarter筹得约18万美元。
当AI角色也有自己的生活,SoulLink把4D放进了2099年 (opens in a new tab)
SoulLink为AI角色4D设定2099年的Neo City生活,通过3D形象、语音触摸、冒险卡牌、Echo、记忆日记和衣橱等玩法,让用户在日常相处中逐步解锁她的故事与关系成长。
独家 | 替代真人陪伴?腾讯秘密内测AI游戏搭子“鹅次元” (opens in a new tab)
腾讯秘密内测AI游戏陪伴产品"鹅次元",内置多位数字人AI角色,支持语音对话、实时画面识别和游戏陪伴等能力,内测期间全部功能免费,并已搭建星币兑换能量的付费框架,主打替代真人陪伴以满足玩家游戏中的情绪社交需求。